2026 年 11 月 2 日,国内多家主流车企代表赶赴北京。各家就中欧混动贸易谅解方案中的出口配额,与主管部门协商。知情人士透露,配额总量存在明确上限。每家车企能拿到的额度相当有限,各方都在全力争取。
这场进京协商打破了车企出海的平静。此前中国车企依靠国内供应链优势在海外长驱直入。面对政策约束,车企竞争由争夺增量转向切分存量蛋糕。
纯电加税逼出混动出海激增
欧洲汽车市场的贸易门槛早已立起。2024 年 10 月,欧盟对中国纯电乘用车加征五年反补贴税。上汽集团适用 35.3% 的最高补充税率。吉利与比亚迪分别被加征 18.8% 和 17% 的税率。加上原有 10% 基础关税后,部分车型综合税负攀升至 45.3%。
面对纯电关税重压,国内车企迅速调整产品阵列。插电式混动(PHEV)与油电混动(HEV)尚未被反补贴税覆盖。这两类车型成为开辟欧洲市场的新突破口。
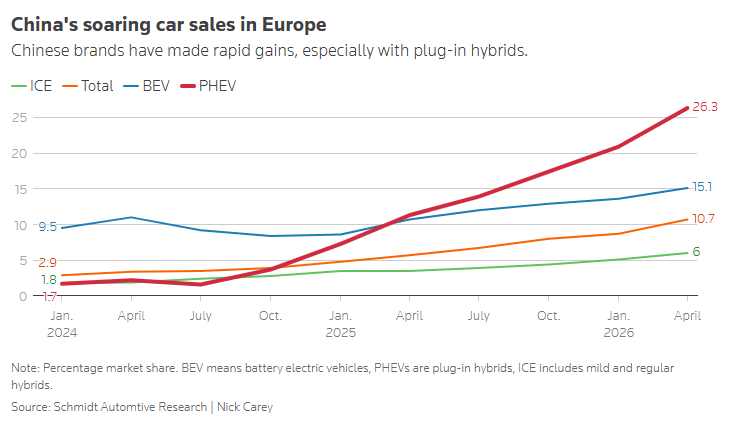 图:中国品牌在欧洲各类乘用车市场份额走势。来源:施密特汽车研究公司(Schmidt Automotive Research)
产品策略调整在终端销量中迅速兑现。施密特汽车研究公司统计显示,中国品牌在欧洲插混市场的份额大幅跃升。该数字从 2024 年初的 1.7% 升至 2026 年 4 月的 26.3%。同期纯电动市场份额仅从 9.5% 爬升至 15.1%。
混动车型的对欧出口规模同步翻倍。欧盟统计局数据显示,欧盟自中国进口混动车在 2024 年为 10.7 万辆。到 2025 年,这一数字激增至 30.2 万辆。中国海关统计显示,2026 年上半年中国对欧混动出口额达 75 亿美元。比亚迪 Seal U 插混版 2025 年在欧交付超 7.2 万辆。奇瑞旗下 Jaecoo 7 亦打入多国畅销榜。
配额方案把增量市场锁入存量盘子
中国混动车型的迅猛渗透引发欧洲本土车企的强烈反应。斯特兰蒂斯与雷诺等高管公开表态。两家企业要求欧盟采取调控手段限制进口规模。
10 月 8 日至 9 日,中欧贸易投资磋商机制第二次例会在北京举行。经密集沟通,双方就混动汽车贸易达成谅解方案。中国商务部随后确认,双方以 2025 年 30.2 万辆实际进口规模为基准达成向上安排。此举确保中国车企拥有稳定出口增长空间。
外媒披露的方案细节显示,该贸易谅解拟自 2026 年底设立每年约 35 万辆的进口上限。此后四年每年允许递增 6%。欧盟贸易专员马罗什·谢夫乔维奇预计,该限制会使中国混动汽车对欧出口规模削减一半。
中欧双方对协议的解读侧重点各有不同。欧方强调遏制未来的超预期扩张。中方则锁定 30.2 万辆基准上的确定性增量。商务部同时明确三项底线原则:尊重既有贸易事实、坚守非歧视待遇、严格符合世贸组织规则。
头部三家切走九成混动份额引发内卷
出口总量被封顶。国内车企的配额划分成为焦点。35 万辆左右的盘子看似维持了增长,但在急速膨胀的海外订单面前仍显局促。
各家车企在欧洲的业务体量极不均衡。搜狐汽车研究室整理数据显示,2026 年前八个月,比亚迪、奇瑞与上汽名爵切走中国在欧混动销量的 90%。剩余份额由吉利、长城、零跑等厂商瓜分。
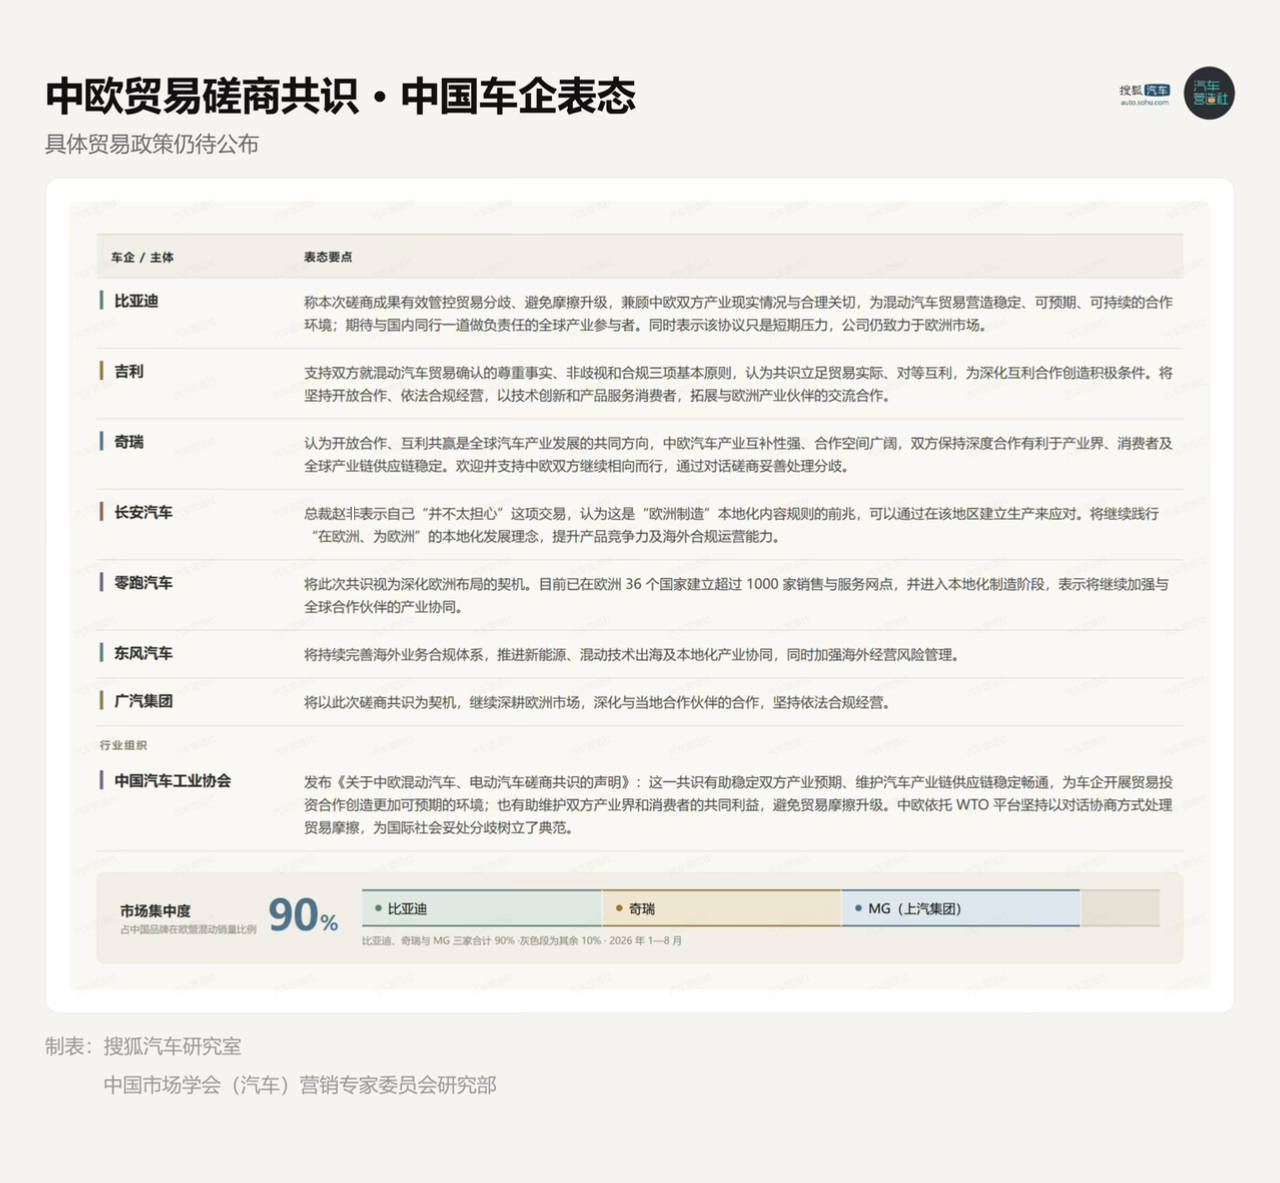 图:国内主要车企对中欧贸易磋商结果表态及市场集中度统计。来源:搜狐汽车研究室
这种结构导致了分配博弈的复杂化。若按历史出口份额分配,头部三家将拿走绝大部分配额。其他刚完成认证投放的车企将面临无额度可用的窘境。若按平均分配,已在欧洲铺设成熟网络的企业则会承受产能闲置损失。
车企进京协商的核心诉求集中在资质认定机制。部分厂商建议引入海外投资承诺加权。部分企业主张考核单车出口均价与合规标准。企业出海能力的比拼,从单一产品延伸到了政商沟通与贸易合规筹划。
避开配额倒逼本土化建厂加速落地
配额天花板的存在,倒逼中国车企跳出整车海运模式。此次贸易谅解针对的是中国本土生产并出口欧洲的整车。该协议并不限制中资企业在欧洲本土制造的汽车。
海外重资产建厂由备选方案上升为主流路径。比亚迪位于匈牙利塞格德的乘用车制造基地正全力建设。该基地规划年内完成试产,预计 2026 年底实现规模量产。奇瑞选择与西班牙品牌埃布罗合作,接盘原日产巴塞罗那工厂进行本地散件组装。
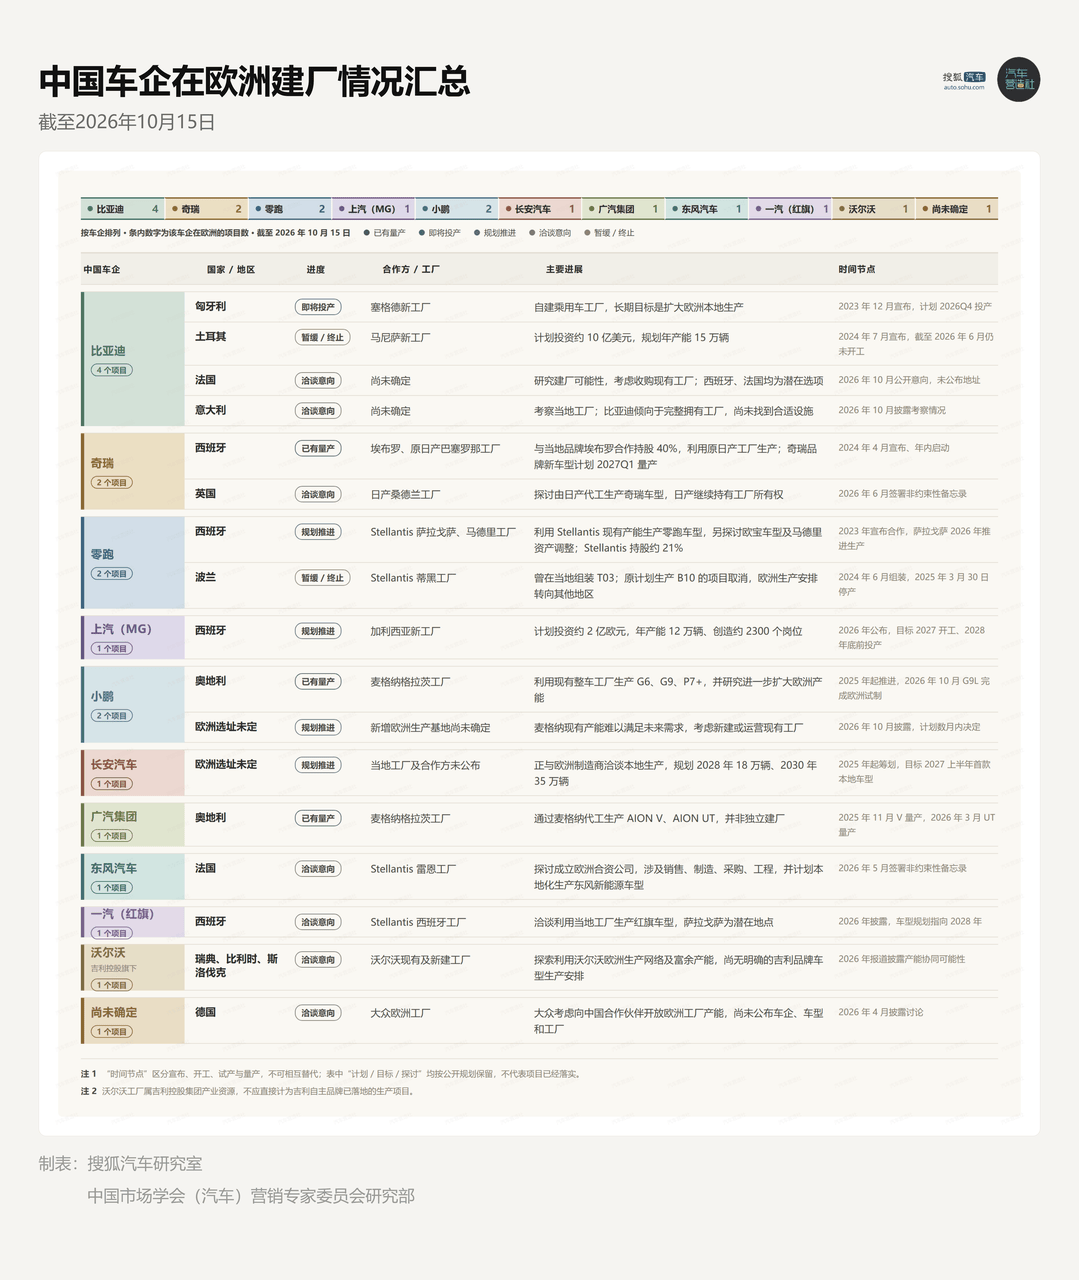 图:中国主流车企在欧洲产能布局与建厂推进时间表。来源:搜狐汽车研究室
吉利与福特就使用西班牙瓦伦西亚工厂达成生产安排。零跑借助股东斯特兰蒂斯的渠道优势,进驻西班牙萨拉戈萨工厂组装紧凑车型。零跑将初期本地化率目标定在 40% 以上。
欧洲本土建厂绝非坦途。欧洲的工会制度、劳工成本、环保审批与能源开支远高于国内。若工厂年产量无法突破 10 万辆盈亏平衡线,固定资产折旧将迅速侵蚀海外利润。
四年窗口期重塑中欧汽车博弈规则
中欧双方达成的四年配额协议,为欧洲传统工业换取了调整窗口。
欧洲本土巨头正在利用政策保护期加紧补课。斯特兰蒂斯推出六款欧洲本土新车,并直接吸收中国团队的敏捷开发节奏。雷诺计划在未来 12 个月内将法国本土电动车产量提升 50%。
欧洲政策层也在酝酿更深层的工业防线。法国与德国正积极推动《工业加速器法案》中的「欧洲制造」条款。该条款计划在公共采购与补贴政策中捆绑本地价值链占比。中资企业即便在欧建厂,也必须深度整合当地供应商并转让部分技术研发职能。
中国车企的欧洲竞争由此迈入多维体系对抗。依靠单纯的离岸低价倾销已无法维系海外扩张。合规配额争夺、本土产业链扎根与长期品牌信任度,将决定谁能在欧洲立足。配额锁住了海运整车的数量上限,也促成了中国车企向跨国工业实体的蜕变。全球化进阶由此展开。
参考链接:
- 财联社:国内多家汽车企业协商混动汽车出口欧盟配额
- 商务部新闻发言人就中欧混动汽车贸易磋商答记者问
- 欧洲汽车制造商协会(ACEA)欧洲新车注册量统计报告
- 搜狐汽车:从混动配额到欧洲制造的汽车出海变局