Counterpoint Research 近日发布 2026 年度全球智能手机调研报告。在覆盖中美德英印五国的 5000 份样本中,一组数字引人深思。未来半年有购机意向的受访者中,63% 明确感知到手机价格上涨。这一比例在中国更是达到 81%,位列全球首位。智能手机已与汽油、生鲜食品并列,成为公众体感最强烈的涨价品类。
以往消费电子升级遵循着摩尔定律。同等售价往往能换来翻倍的存储与算力。这种稳态在 2026 年被打破。算力中心对高带宽内存的争夺分流了上游产能。手机存储颗粒采购单价持续攀升。成本水位线快速抬高,把整机厂商逼到了定价死角。
存储颗粒吃掉两成 BOM 空间:新机预计涨价 30% 挤干厂商利润
《全球智能手机涨价报告》给出了行业预测。到 2026 年底,全球在售智能手机均价预计上涨 20%。新发布机型的起售价同比涨幅最高达 30%。Counterpoint 研究总监塔伦·帕塔克(Tarun Pathak)指出,存储成本激增推高了出厂价。品牌方自行消化成本的空间已所剩无几。
在旗舰机物料清单(BOM)中,移动 DRAM 采购成本已超越主控芯片。它成了占比最高的单一元器件。三星电子、SK 海力士与美光科技将晶圆产能向数据中心 HBM 和服务器 DDR5 倾斜。移动端 LPDDR5X 与 UFS 4.0 供应持续偏紧。这种供给倾斜迅速击穿了下游整机厂商的毛利缓冲垫。
百元机与中端机型受到的冲击尤为直接。以往厂商依赖存储低价期推行大内存普及,以此拉动出货走量。如今上游颗粒采购成本抬升两成以上。单机毛利被压缩殆尽。品牌方若要维持利润表平稳,只能把采购账单转嫁给终端买家。
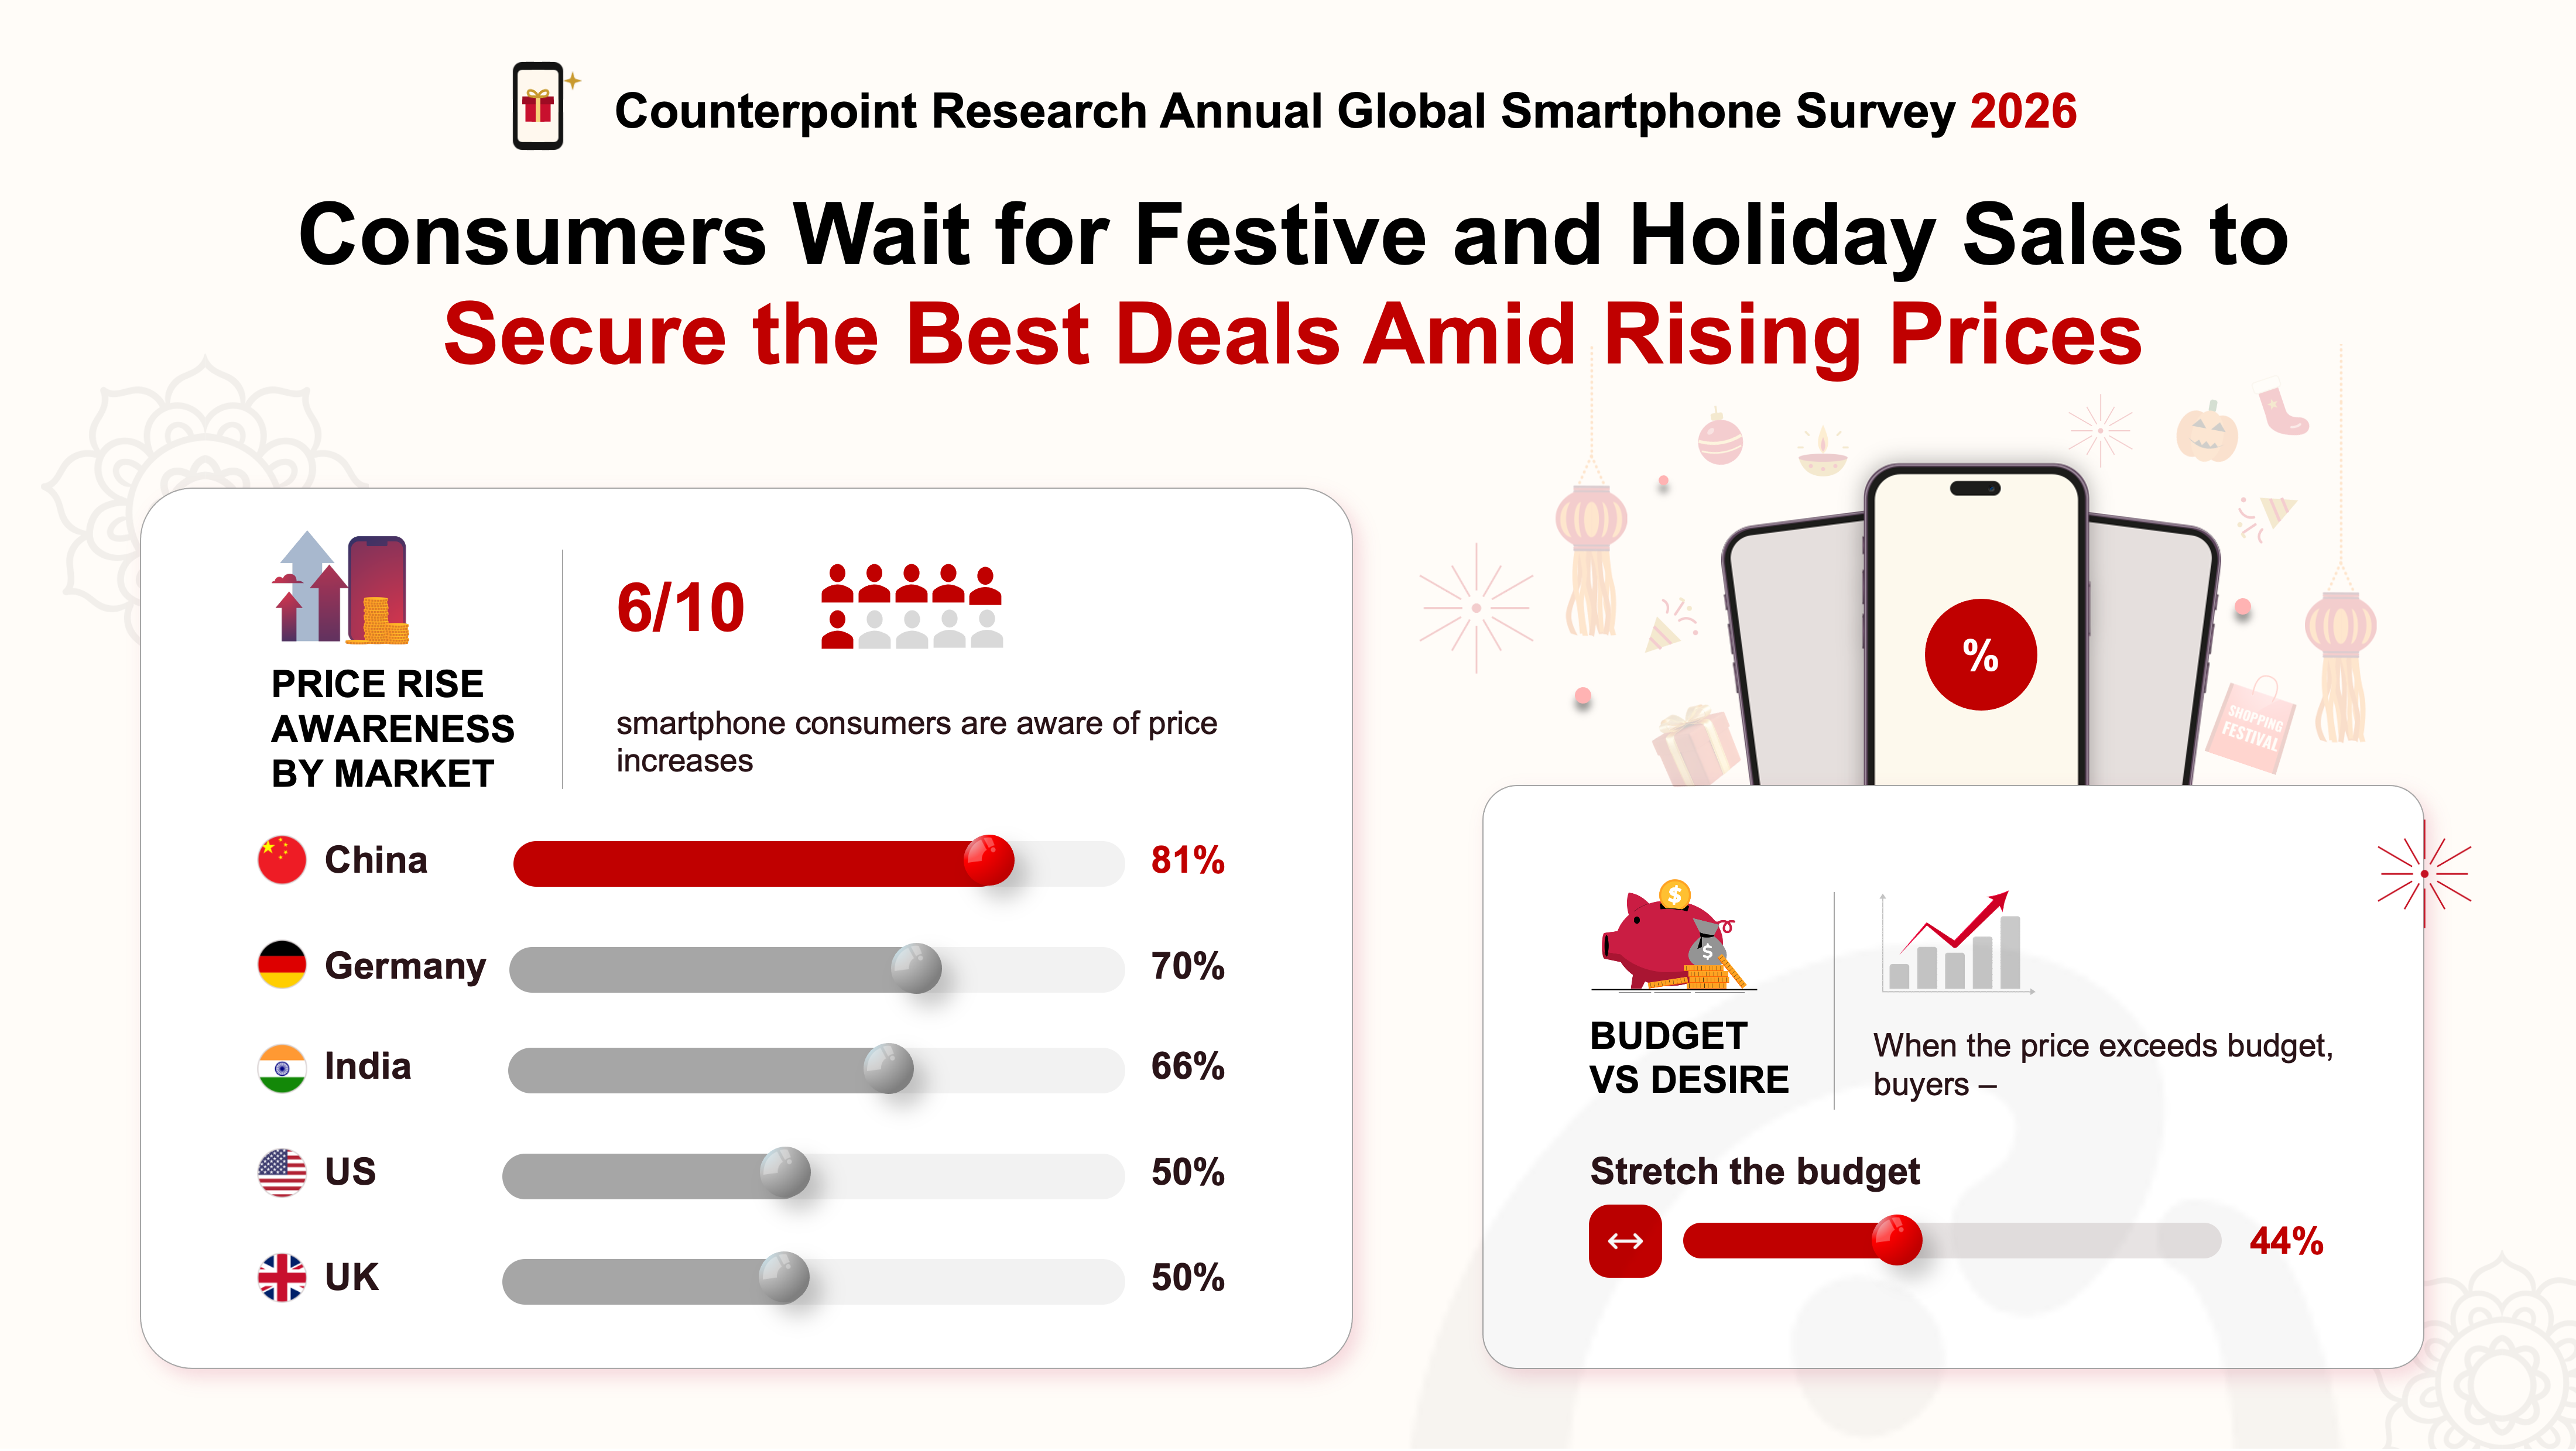 图:Counterpoint 2026 全球智能手机消费者调研显示,63% 拟购机者注意到价格上涨,中国感知比例达 81% 居首。来源:Counterpoint Research(全球智能手机消费者调研)
涨价方案一经推向货架,便直接打破了市场平衡。消费电子的硬件溢价向来依赖显著的功能跃迁。当售价上浮两成却缺乏跨代体验时,消费者的心理防线便迅速收紧。
72% 拟购机者拒绝全额接盘:推迟换机与寻找平替分流七成需求
调研数据显示,消费者面对涨价并没有顺从接受。Counterpoint 副总监克劳迪娅·克雷尔(Claudia Krehl)指出,如果优惠力度不及预期,仅有 44% 的消费者愿意为心仪机型增加预算。其余受访者中,35% 会在原有预算内寻找平替机型。另有 37% 明确表示会推迟换机计划。
两项选择相加,意味着高达 72% 的潜在购买力从原定目标机型中分流。消费者对边际微创新的付费意愿正在衰退。当新机的主要变化集中在常规影像调校时,两到三成的售价涨幅成了最刺眼的阻力。
换机周期的拉长随之演变为既成事实。智能手机平均使用寿命已向 40 个月靠拢。硬件性能过剩与系统维护周期拉长,赋予了老旧机型更长的服役窗口。转投二手翻新机或同价位上一代旗舰,成了大量买家的防御性策略。
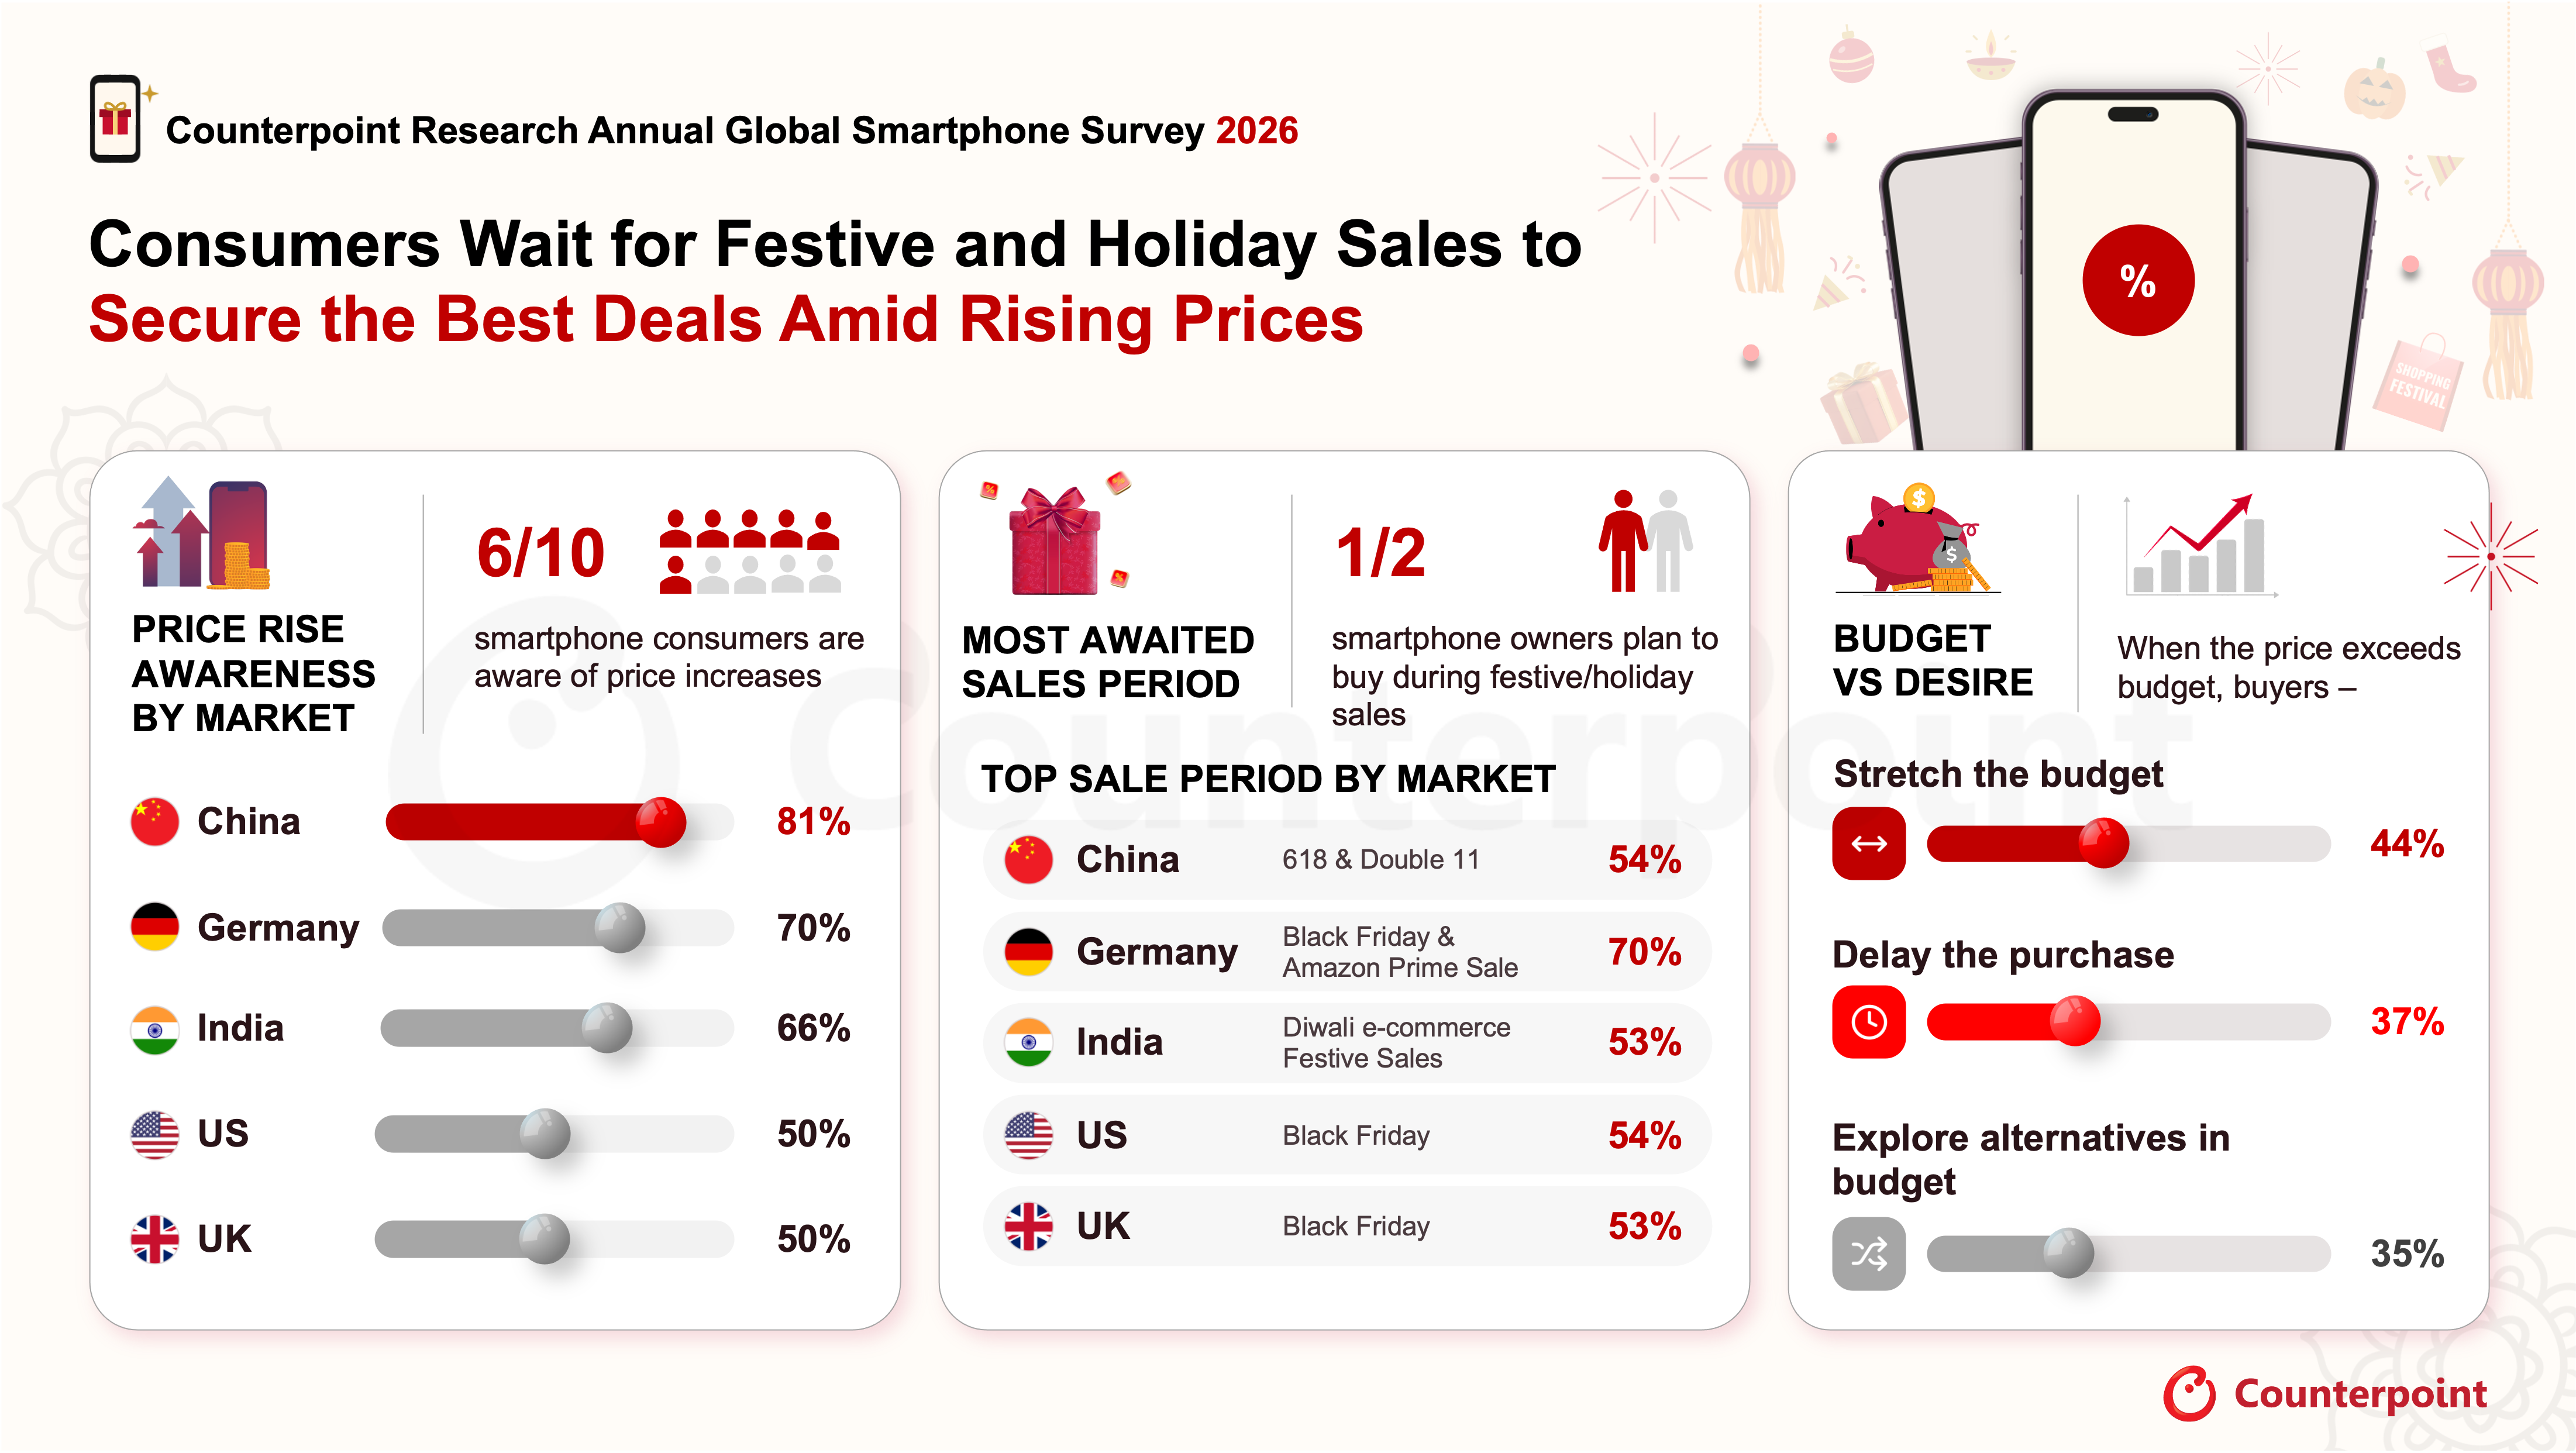 图:面对超出预算的价格,44% 消费者选择上调预算,37% 推迟换机,35% 寻找同预算替代品。来源:Counterpoint Research(全球智能手机消费者调研)
平替机型的涌入同时搅动了品牌份额。二线厂商与性价比子品牌借机抢夺流失用户。主流品牌的换代升级面临客户流失风险。硬件厂商试图通过抬高均价保住总营收,这种构想正在被买家的防御动作瓦解。
促销季演变成关键避风港:年轻群体紧盯窗口对冲溢价
面对高企的标价,消费者转而将购机动作集中在各大促销节点。全球受访者中,整整 50% 计划把换机时间安排在即将到来的节日促销季。年轻群体的价格敏感度尤为突出。Z 世代中有 56% 选择等待大促,千禧一代的比例亦达到 50%。
从区域分布来看,印度有 69% 的受访者等待大促下单。德国为 57%,美国为 48%,中国双 11 与 618 的等待比例亦达 54%。常规销售周期的自然客流遭遇严重抽水。平日不买、大促集中下单的潮汐式消费,把渠道出货节奏逼向两极化。
厂商与渠道商的定价权因此受到双重挤压。以往大促是消化呆滞物料的清仓手段。如今它成了主流机型维持基本出货量的必要阵地。消费者利用平台补贴、以旧换新与免息分期对冲涨价压力,把单机利润进一步削薄。
区域诉求撕裂促销阵型:中国要现金直降,德国索要免费扩容
全球买家对优惠形式的诉求存在明显分化。Counterpoint 资深分析师阿鲁西·乔拉(Arushi Chawla)指出,不同区域市场对价值的定义大相径庭。在印度和中国,直接价格折扣最受欢迎,诉求占比分别为 37% 和 20%。现金立减依旧是击穿亚洲消费者心理防御最直接的武器。
欧美市场呈现出截然不同的博弈逻辑。德国有 22% 的消费者将免费升级存储容量列为首选优惠。上游存储涨价背景下,德国买家敏锐抓住了硬件成本的变化。他们试图用厂商的存储规格升级抵消加价。而在美国,27% 的受访者更青睐运营商提供的免费送机套餐。他们习惯借助长周期合约掩盖硬件终端涨幅。
英国买家则有 22% 偏好附赠耳机与充电器等实用配件。这种割裂的偏好让跨国品牌的全球营销陷入两难。在亚洲推行现金直降会直接侵蚀净利润。在欧洲赠送存储容量则精准踩中了物料成本最高的软肋。
分期付款与高额以旧换新成了品牌维持高端销量的权宜之计。厂商与金融机构分担贴息成本。这虽然暂时保住了高端机型的账面出货,却把利润兑现期拉长到 24 至 36 个月。硬件利润的即时回款能力大幅缩水。
硬件转嫁模式撞上需求天花板:激进推新让位于存量贴身防守
智能手机硬件行业长期倚重的经营模式正在触碰边界。过去数年间,厂商习惯了依靠推高平均售价(ASP)来抵消出货台数的滞胀。只要上游成本出现波动,品牌便顺势将旗舰定位上移,用更高的定价标签维持毛利总额。
当全球超过七成潜在买家选择暂缓脚步或转投平替时,涨价保利润的飞轮停转失速。终端市场不再无条件吸收元器件溢价。激进推新如果脱离了显著的体验飞跃,只会把犹豫不决的存量用户推向更长的观望周期。
竞争的主战场已被迫转向存量运营与效率重构。厂商在规格刀法上变得异常审慎。品牌砍掉冗余外设配置,集中资源守住基础机型的价格锚点。依靠元器件成本转嫁维持利润的时代宣告收尾。如何在存量泥潭中打好促销与成本的贴身战,成了决定品牌去留的核心命题。
参考链接:
- Counterpoint Research 报告:SURVEY: Global Smartphone Buyers Feel Price Pressure; 6 in 10 Are Aware of Price Hikes, 50% Await Deals
- Counterpoint Research 专题报告:Global Smartphone Price Hike Report
- IT之家报道:Counterpoint 调研称全球超 7 成消费者推迟购买手机或寻找替代机型