514,800 日元,折合人民币约 2.17 万元。在 2025 年秋季,这笔预算足够在秋叶原配出一台顶配主机。机器不仅有旗舰处理器,还能塞下一张 RTX 5090 显卡。到 2026 年 10 月下旬,同一笔钱在硬件柜台里严重缩水。它在货架上只够买下一套美商海盗船(CORSAIR)DDR5-6000 64GB×2(合计 128GB)台式机内存。
据日本科技媒体 AKIBA PC Hotline! 现场监测,该套件六周内跳涨近 20 万日元。若对比一年前 59,800 日元的发售价,年涨幅高达 760.9%。消费级大容量内存的行情脱离了正常波动区间。装机市场的成本逻辑正被产业链全面改写。
柜台标价突破51万日元:一套内存买下一台旗舰主机
秋叶原主要硬件门店在 10 月 24 日更新了货架价签。此前持续断货的美商海盗船 DDR5-6000 64GB×2 套装以 514,800 日元重新现身。相比 9 月 12 日有货时的 316,980 日元,单次到货跳涨 197,820 日元,涨幅高达 62.4%。一套消费级内存的零售标价,首次在实体卖场击穿了整台水冷工作站的预算上限。
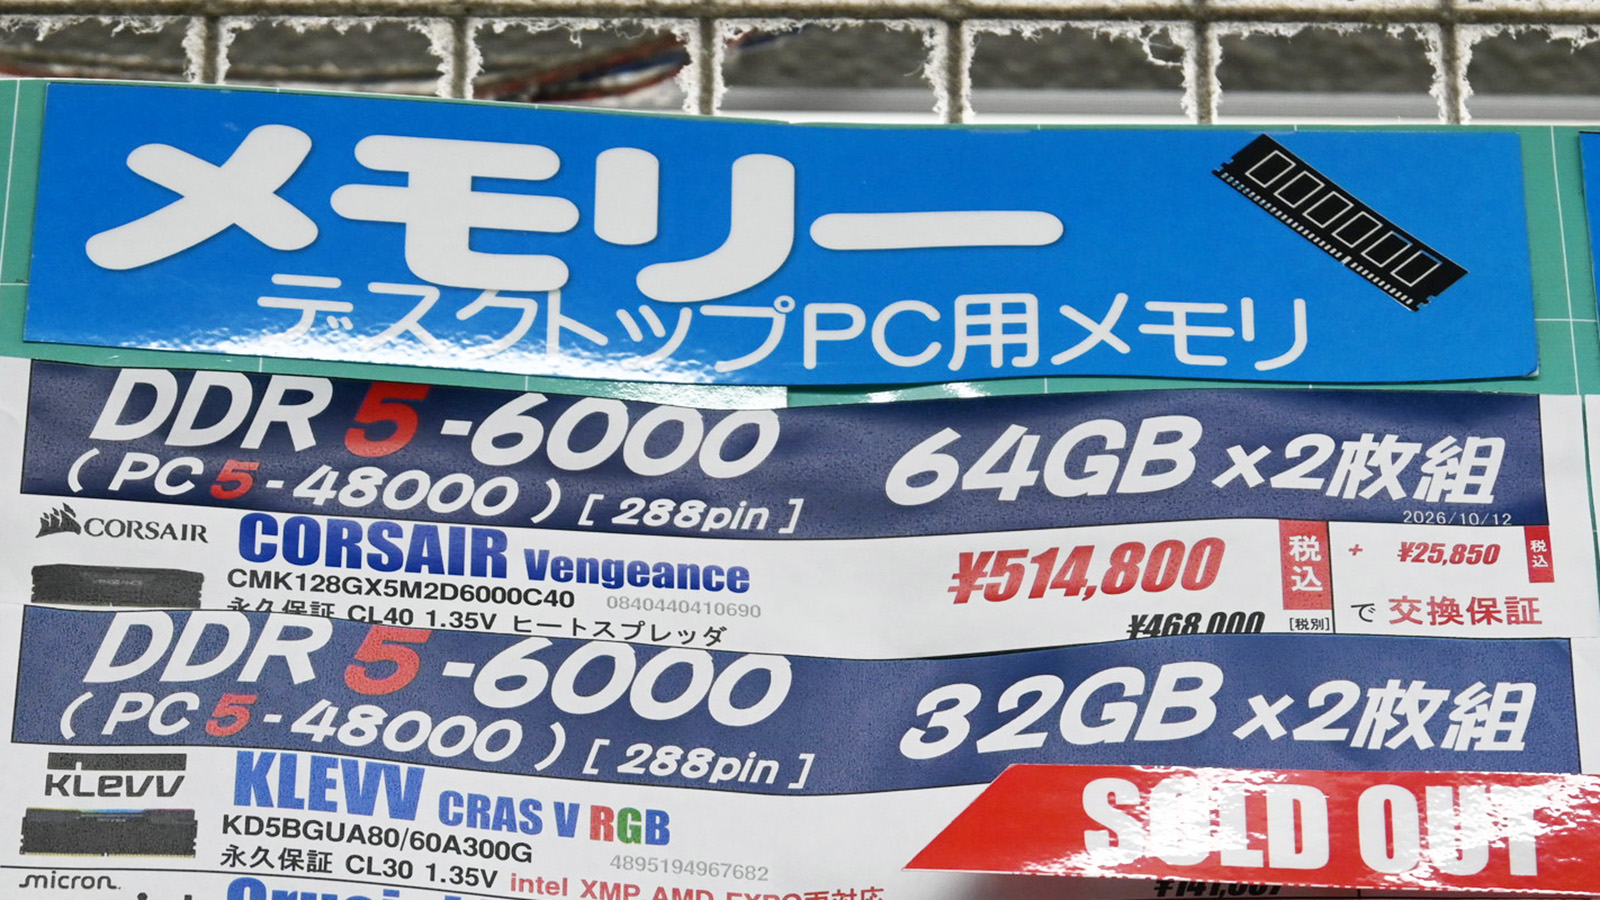 图:秋叶原实拍 DDR5-6000 64GB×2 套装现货标价突破 51 万日元。来源:AKIBA PC Hotline! 现场调查。
暴涨并非单一品牌个例。英睿达(Crucial)同规格的 DDR5-5600 64GB×2 套装,柜台最低报价升至 399,980 日元,部分门店甚至挂出 44 万日元以上的牌价。对比该产品在 2025 年 4 月创下的 41,980 日元历史低点,涨幅达到 852.8%。装机用户过去习惯将内存视为弹性配件,如今单项支出却反超了旗舰显卡。
笔记本扩展平台同样难逃波及。面向移动工作站的 DDR5 SO-DIMM 5600 64GB×2 套装,单周跳涨 72,400 日元,最新零售价定格在 439,800 日元。高密度内存模组在所有产品形态中全线承压。移动端与桌面端的容量升级通道同时收窄。
一年涨幅达760%:大容量套装现货近乎清空
价格失控背后伴随的是现货供给枯竭。在秋叶原走访的十余家主流连锁店中,能够稳定供货 64GB×2 套装的商户仅剩 3 家。即使是面向主流游戏装机的 32GB×2 规格,铺货店铺数量也比 9 月初缩减了一半。
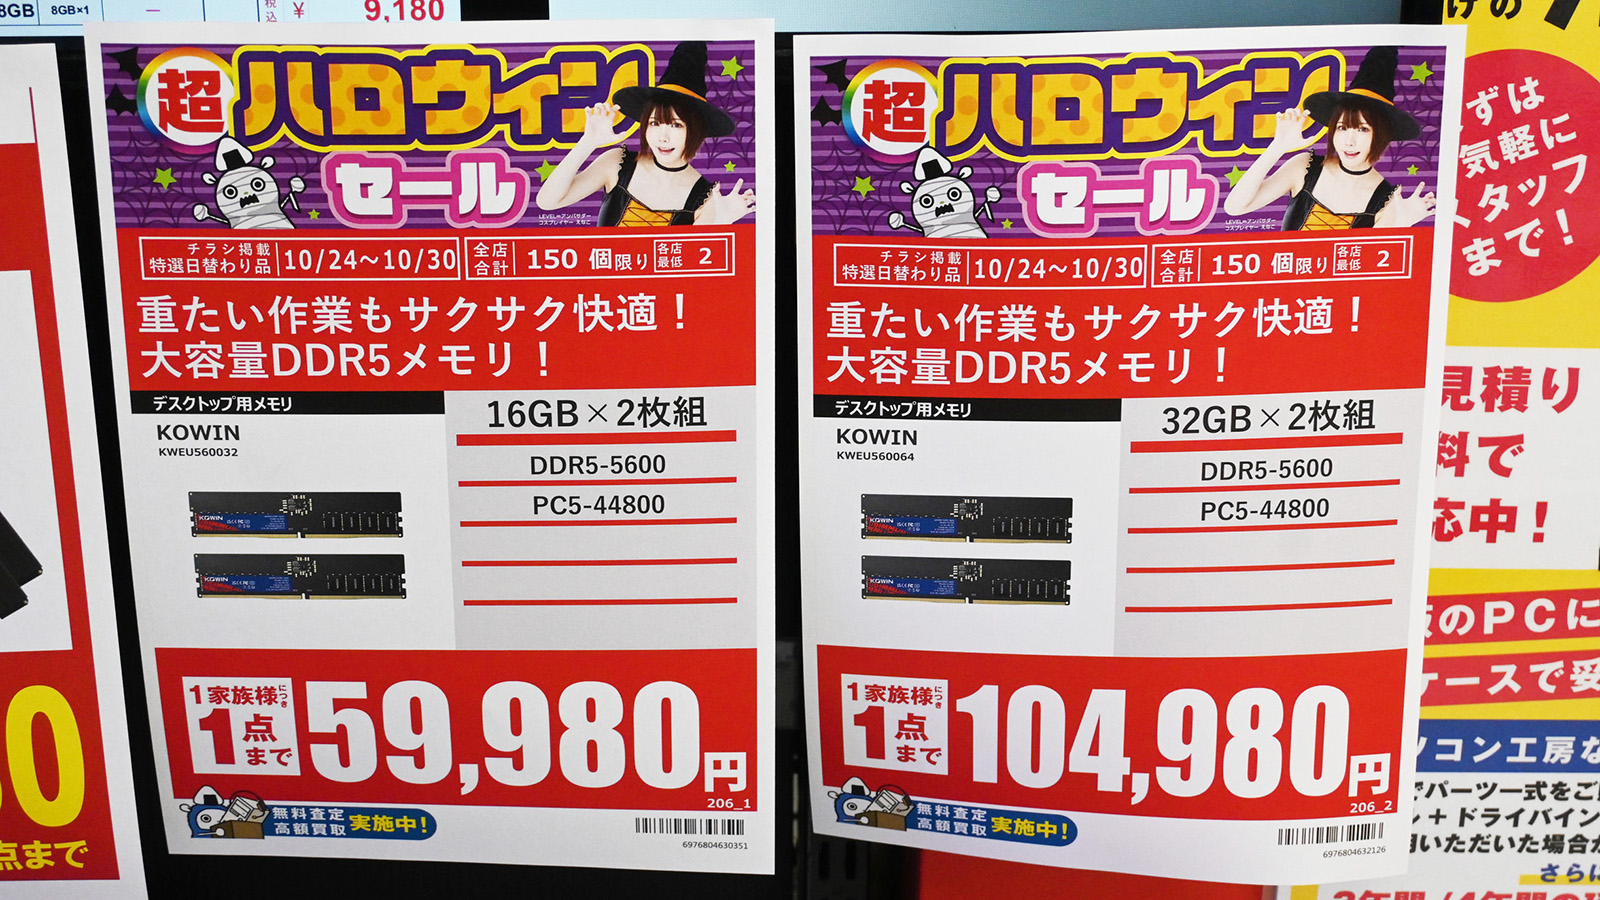 图:主流装机规格 32GB×2 现货价格跃过 10 万日元大关,铺货商户急剧减少。来源:AKIBA PC Hotline! 现场调查。
主流规格的基准价格带同步被整体抬升。入门级 DDR5-4800 32GB×2 报价上涨 11,000 日元达到 125,800 日元;DDR5-5600 32GB×2 涨至 104,980 日元;定位更高的 DDR5-6400 32GB×2 最低报价达到 139,980 日元。即便是容量仅 32GB 的基础套条,除少数超高频型号外也跨过 6 万日元门槛。
零售渠道呈现出买方恐慌与卖方惜售并存的僵局。部分店员透露,大容量颗粒进货成本每周跳涨。门店不敢积压多余库存,普遍采取按单锁定配额的方式周转。装机用户为了规避进一步涨价风险,只得调低装机容量目标,退守单条 16GB 方案。
晶圆产能被HBM抽走三倍:消费级芯片沦为边角料
消费级内存价格失序的源头,位于半导体制造晶圆厂的产线切换。SK海力士、三星电子与美光科技三家原厂占据全球 DRAM 超过 95% 的供给份额。2025 年下半年以来,三家厂商将先进制程晶圆产能向 HBM 倾斜。生产等量容量的 HBM 芯片,所消耗的 12 英寸晶圆面积是普通 DDR5 芯片的整整三倍。
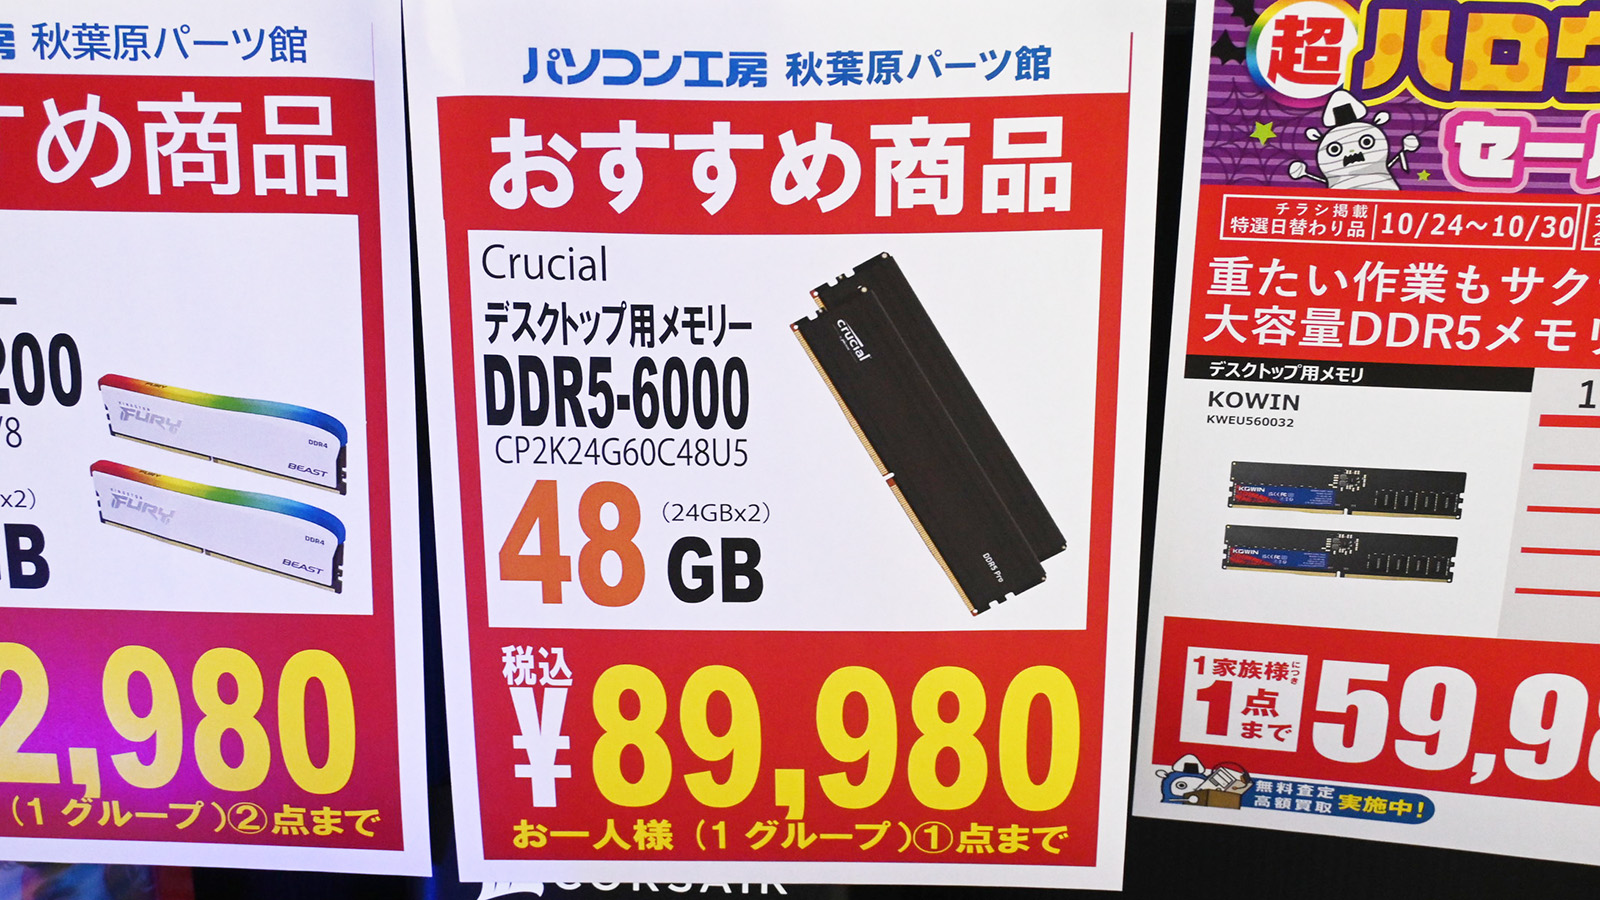 图:秋叶原展示柜内高频双通道内存现货。来源:AKIBA PC Hotline! 现场调查。
生产等量有效存储容量的 HBM 堆叠芯片,晶圆消耗比标准 DDR5 高出约两倍。除了硅通孔(TSV)造成的物理面积冗余,微凸块焊接与多层堆叠的测试淘汰率也进一步拉低了综合出片率。原厂将先进制程机台成批划拨给 HBM 生产线。这直接挤压了标准消费级晶圆的流片配额。
封装复杂性直接压缩了物理产出。当原本生产标准颗粒的洁净室机台被 HBM 产线占用,流向消费级市场的晶圆晶粒总数出现收缩。
高密度单条模组更是首当其冲。单条 64GB 内存必须采用高容量密度的 16Gb 或 24Gb 单晶粒 DRAM。这类单晶粒恰好也是企业级 AI 训练集群最渴求的物理单元。消费级模组厂商在晶圆厂采购列表中排位靠后。散户买家只能拿到原厂满足企业订单后剩余的产能切片。
服务器溢价超四倍:原厂锁定长约无意平抑零售价
原厂产能迁移由悬殊的毛利率驱动。北美科技巨头向原厂签下了为期数年的长期采购协议。企业级 HBM 与 RDIMM 的采购单价,达到消费级芯片的四倍以上。在丰厚利润的保障下,原厂缺乏降价扩产消费级标准内存的商业动力。
云端硬件平台的架构迭代加剧了抢单潮。新一代服务器平台全面转向 12 通道内存架构,单台双路服务器就需要插满 24 根大容量 RDIMM。超大规模数据中心都在以数万套的规模批量锁货。高密度企业级模组的溢价空间,促使半导体巨头将优质颗粒悉数送入企业级封装产线。
SK海力士在财报电话会议中确认,其先进制程内存在未来数个季度已被订满。三星电子与美光科技同样将资本开支集中于高附加值节点。新建晶圆厂从土建到投产通常需要 18 至 24 个月。短期内,闲置产能几乎为零。
二级现货市场的投机资本随之介入。工控设备商与中小型服务器组装商无法直接从原厂拿货,转而派买手扫荡零售渠道的高容量内存。民用消费市场沦为企业级算力缺口的一处补丁。散客的买货难度因此进一步增加。
消费端承担转移成本:高配置装机门槛被迫重置
突如其来的价格震荡打破了个人计算硬件的成本均衡。在本地部署大模型与高阶渲染场景中,128GB 内存曾是兼顾成本的生产力底线。如今单项支出直逼两万元。这迫使大批开发者按下了升级暂停键。
内存价差也让过时的 DDR4 平台在秋叶原重现活力。同一周的秋叶原卖场数据显示,DDR4-3200 16GB×2 套装报价维持在 32,980 日元,价格仅为同容量 DDR5 的一半左右。不少原本计划升级新平台的消费者选择延后换代,通过加装老款内存延续现有设备寿命。硬件生命周期的被动延长,成为对抗供应链溢价的现实手段。
业界对价格走势存在明显分歧。一方预计新增产线在 2027 年投产后供需将缓解。另一方则认为 AI 对高密度内存的渴求是结构性的。低价大内存时代可能很难复现。
秋叶原 51 万日元的价签,展示了半导体工业资源重新分配的现实。全球顶尖晶圆向算力中心集中倾斜。消费级玩家与开发者在货架前支付的溢价,本质上是在为这场全球算力扩张分摊成本。
参考链接:
- AKIBA PC Hotline! 2026 年 10 月下旬秋叶原内存行情走势
- AKIBA PC Hotline! 2026 年 10 月上旬秋叶原内存行情走势
- TrendForce 集邦咨询全球 DRAM 产能与 HBM 挤出效应季度报告
- Tom’s Hardware 全球存储器原厂产能分配与现货走势分析