514.800 yenes: al cambio, unos 3.150 euros o 3.400 dólares. En otoño de 2025, ese presupuesto bastaba en Akihabara para montar un ordenador de gama muy alta, equipado con procesador insignia y una tarjeta gráfica RTX 5090. A finales de octubre de 2026, el poder adquisitivo de esa misma cantidad en el mostrador se ha desplomado por completo: en las estanterías, ahora apenas alcanza para comprar un único kit de memoria de sobremesa CORSAIR DDR5-6000 de 64 GB × 2 (128 GB en total).
Según los datos de campo del medio tecnológico japonés AKIBA PC Hotline!, este kit experimentó un incremento de casi 200.000 yenes en solo seis semanas. Comparado con su precio de lanzamiento de 59.800 yenes hace un año, la subida interanual asciende a un asombroso 760,9%. Las cotizaciones de la memoria RAM de alta capacidad para consumo se han salido de cualquier cauce habitual, reescribiendo de raíz la ecuación de costes del mercado de montaje de PC.
El precio en tienda rebasa los 510.000 yenes: un kit de memoria al coste de una estación de trabajo
Las principales tiendas de informática de Akihabara actualizaron sus etiquetas el 24 de octubre. El kit CORSAIR DDR5-6000 64 GB × 2, agotado durante semanas, reapareció en stock a 514.800 yenes. Frente a los 316.980 yenes registrados en su última disponibilidad del 12 de septiembre, esta reposición supuso un salto repentino de 197.820 yenes, un incremento del 62,4%. Por primera vez en el comercio minorista físico, el precio de un kit de memoria de consumo sobrepasa el presupuesto de una estación de trabajo completa refrigerada por líquido.
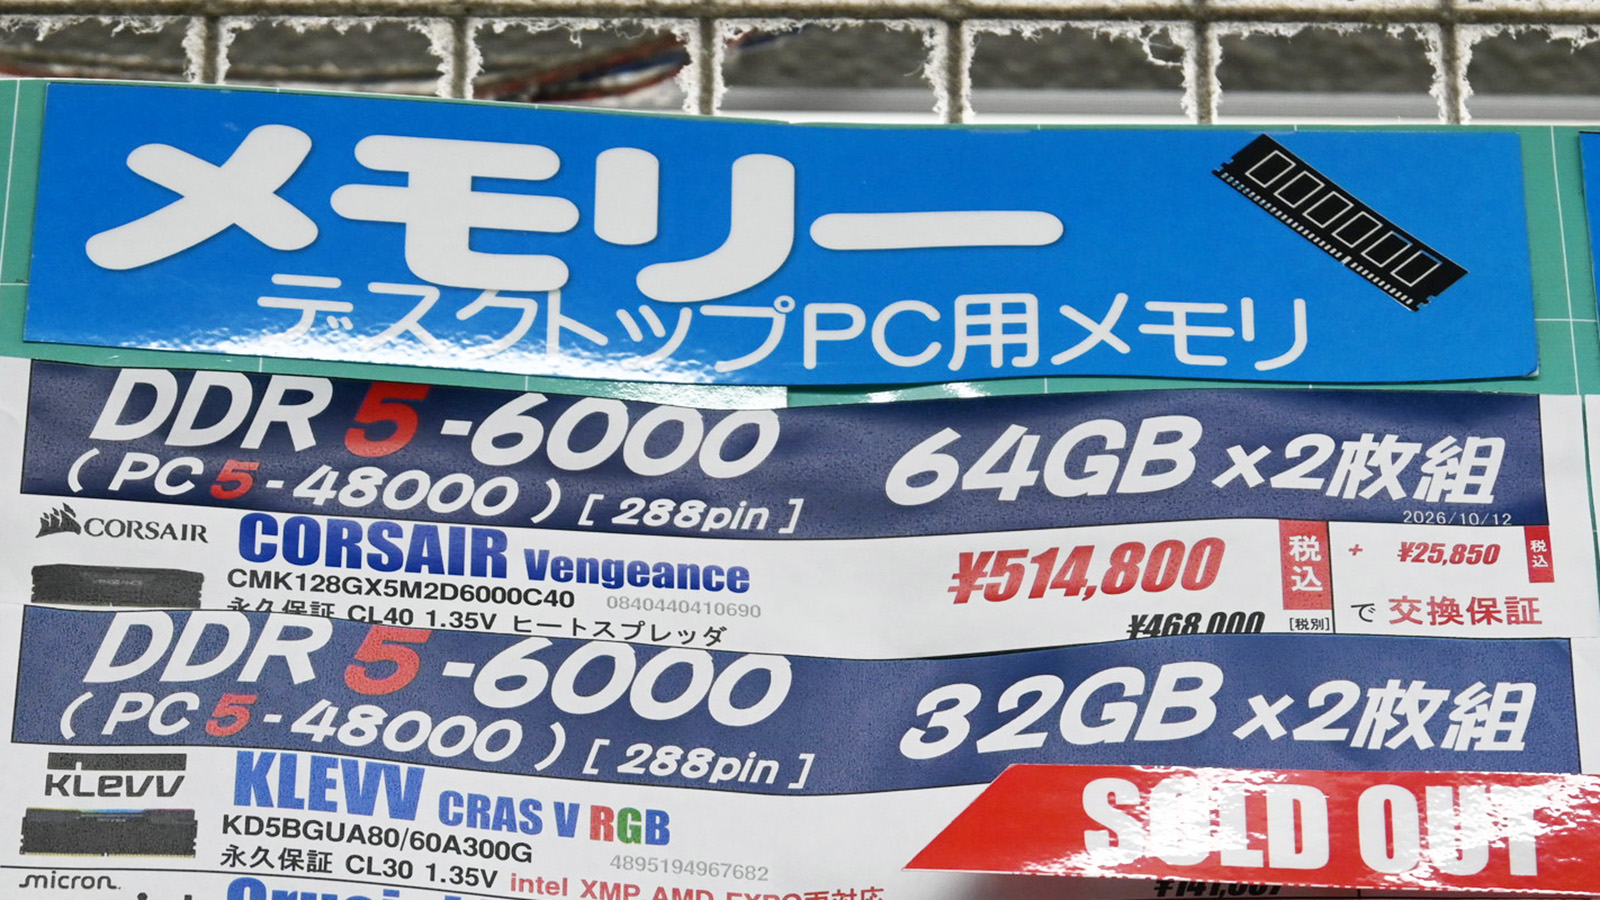 Fig.: Precio en tienda en Akihabara para el kit DDR5-6000 64 GB × 2 superando los 510.000 yenes. Fuente: Investigación in situ de AKIBA PC Hotline!.
La escalada no es un caso aislado de una sola marca. El kit equivalente DDR5-5600 64 GB × 2 de Crucial vio subir su precio mínimo a 399.980 yenes, con comercios marcando cifras por encima de los 440.000 yenes. Comparado con su mínimo histórico de 41.980 yenes alcanzado en abril de 2025, el repunte llega al 852,8%. Los aficionados al montaje solían considerar la memoria un componente con margen presupuestario; ahora, su coste supera con creces al de las tarjetas gráficas tope de gama.
Las plataformas de ampliación para portátiles sufren el mismo castigo. Los módulos DDR5 SO-DIMM 5600 64 GB × 2 para estaciones de trabajo móviles subieron 72.400 yenes en una sola semana, marcando un récord de 439.800 yenes. Los módulos de alta densidad sufren tensiones en todos los formatos, cerrando de golpe las vías de ampliación de memoria tanto en portátiles como en equipos de escritorio.
Un encarecimiento interanual del 760%: el stock físico de gran capacidad casi desaparece
Detrás del descontrol de precios se esconde un agotamiento casi total del stock en las tiendas. De entre más de una decena de grandes cadenas inspeccionadas en Akihabara, apenas tres comercios disponían de suministro estable del kit de 64 GB × 2. Incluso en la configuración de 32 GB × 2, habitual en equipos gaming, el número de tiendas con existencias se redujo a la mitad frente a principios de septiembre.
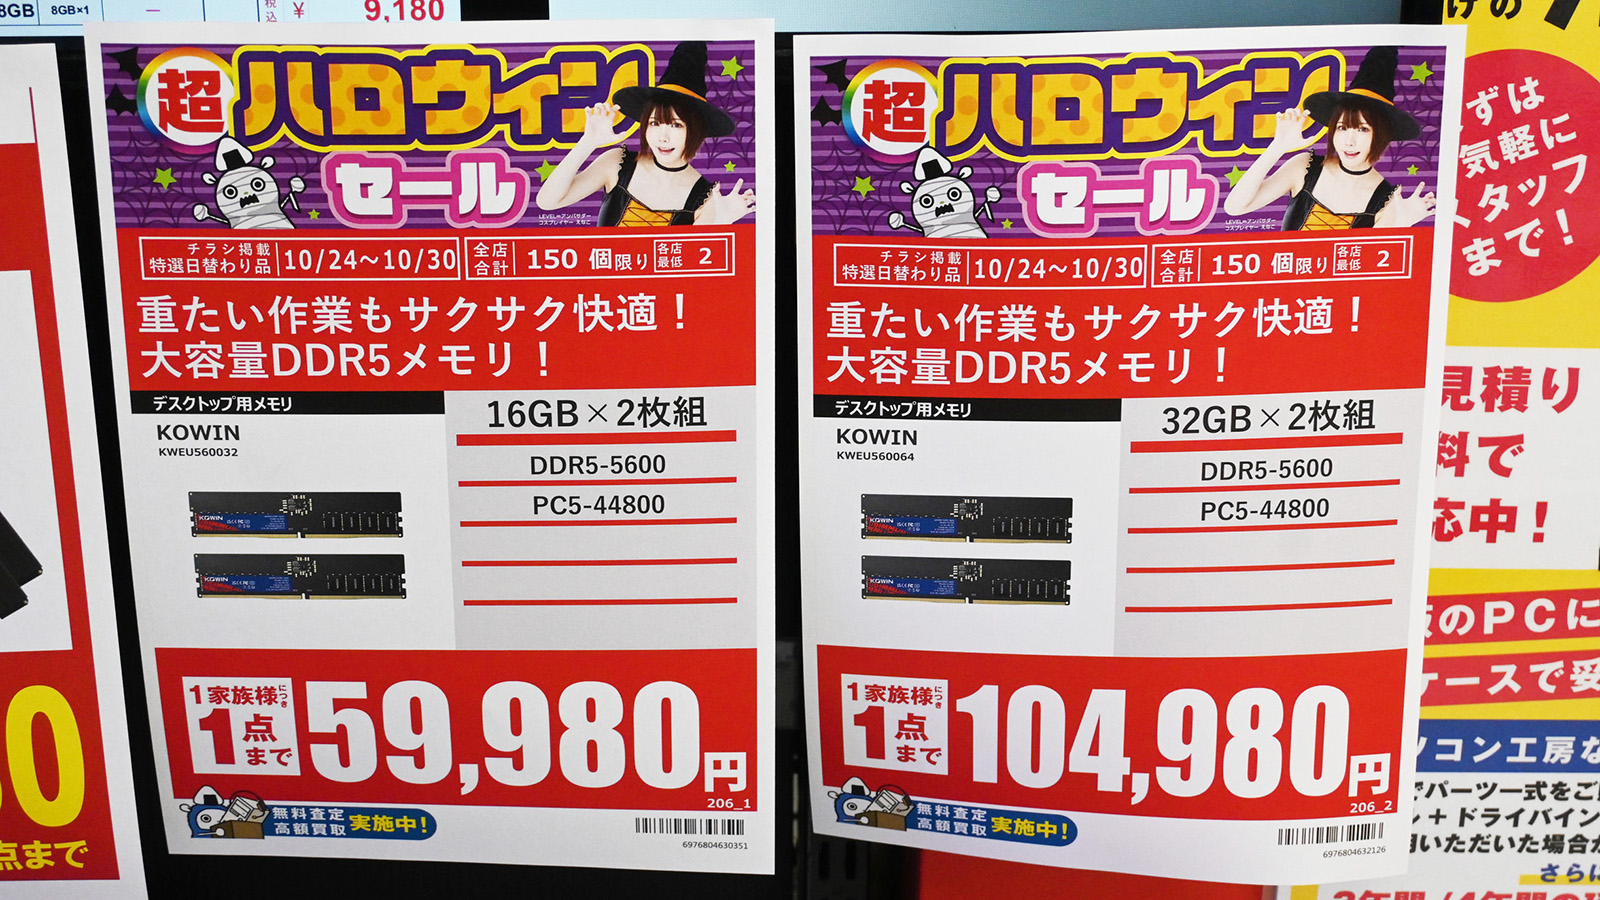 Fig.: Los precios de los kits estándar de 32 GB × 2 superan la barrera de los 100.000 yenes mientras escasean los comercios con stock. Fuente: Investigación in situ de AKIBA PC Hotline!.
La escala de precios de las configuraciones habituales se ha elevado en bloque. Los kits de entrada DDR5-4800 32 GB × 2 aumentaron 11.000 yenes hasta los 125.800 yenes; los DDR5-5600 32 GB × 2 subieron a 104.980 yenes; y los DDR5-6400 32 GB × 2 de mayor frecuencia no bajan de 139.980 yenes. Incluso los conjuntos básicos de 32 GB han rebasado los 60.000 yenes, con muy contadas excepciones.
El canal de distribución vive un pulso tenso entre el pánico de los compradores y la cautela de los comerciantes. Varios dependientes explicaron que el coste mayorista de los chips de alta densidad sube cada semana. Para evitar asumir riesgos de inventario, las tiendas operan bajo asignaciones cerradas bajo pedido previo. Con el fin de eludir futuras subidas, muchos usuarios se han visto obligados a rebajar sus expectativas y conformarse con configuraciones de un solo módulo de 16 GB.
La producción de obleas, absorbida por HBM: el chip de consumo pasa a un segundo plano
El origen de esta sacudida de precios se encuentra en el reajuste de las líneas de fabricación en las fundiciones de semiconductores. SK Hynix, Samsung Electronics y Micron Technology concentran más del 95% del suministro mundial de DRAM. Desde la segunda mitad de 2025, estos tres gigantes han volcado la capacidad de sus nodos avanzados hacia la memoria de alto ancho de banda (HBM). Para fabricar la misma capacidad de almacenamiento en HBM se requiere tres veces más superficie de oblea de 12 pulgadas que en el caso de los chips DDR5 estándar.
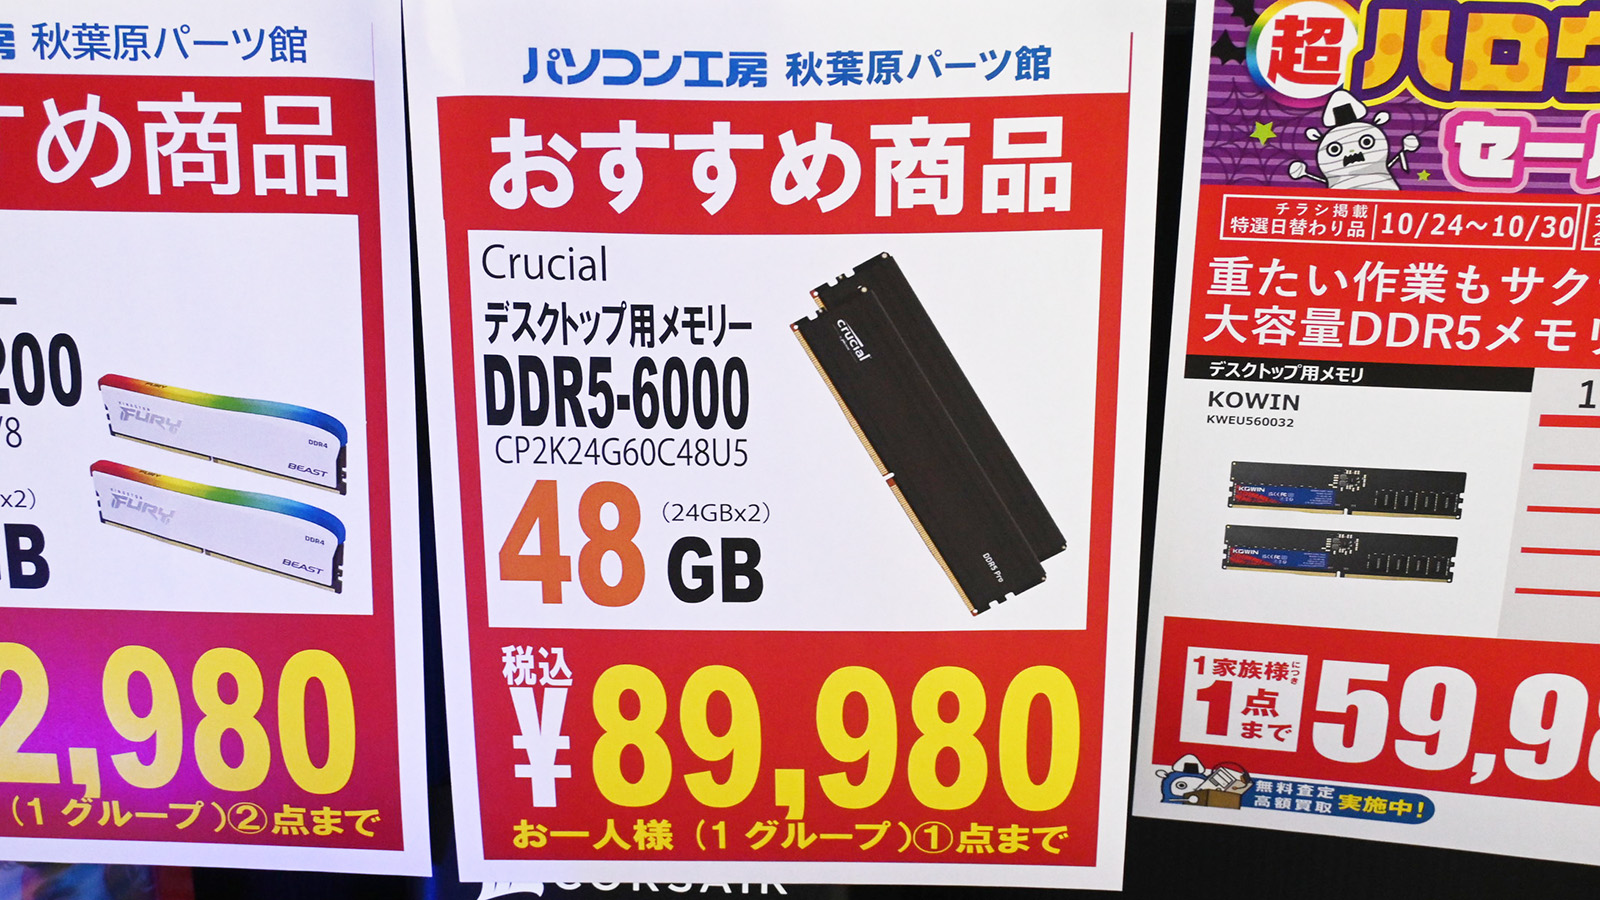 Fig.: Existencias de memoria de doble canal de alta frecuencia en vitrinas de Akihabara. Fuente: Investigación in situ de AKIBA PC Hotline!.
Producir la misma capacidad efectiva en chips apilados HBM exige el doble de silicio que la memoria DDR5 convencional. Además del área física que consumen las vías a través de silicio (TSV), los descartes en las microsoldaduras y el apilamiento multicapa reducen notablemente el rendimiento neto por oblea. Los fabricantes han reasignado maquinaria de sala limpia de forma masiva a las líneas de HBM, recortando de raíz las tiradas destinadas a la DRAM de consumo habitual.
La complejidad del empaquetado lastra la producción neta. Al transferirse a las líneas de HBM los equipos de sala blanca que antes producían chips estándar, el volumen total de silicio destinado al mercado minorista ha sufrido una contracción drástica.
Los módulos de alta densidad son los más perjudicados. Un solo módulo de 64 GB requiere matrices monolíticas DRAM de 16 Gb o 24 Gb de alta concentración. Estas mismas matrices son precisamente los componentes más codiciados por los clústeres de entrenamiento de inteligencia artificial para empresas. Los ensambladores de módulos de consumo ocupan los últimos puestos en las listas de prioridad de las fundiciones, y al comercio minorista solo llegan los excedentes que quedan tras satisfacer los contratos corporativos.
Márgenes de servidores cuatro veces superiores: los contratos a largo plazo desoyen el canal minorista
Este desplazamiento productivo responde a una enorme disparidad de márgenes comerciales. Los gigantes tecnológicos norteamericanos han firmado contratos plurianuales de suministro con los fabricantes de DRAM. El precio unitario de la memoria HBM y de los RDIMM para centros de datos cuadruplica con creces el de los chips convencionales. Con semejante rentabilidad asegurada, las fábricas carecen de motivos económicos para abaratar o incrementar la producción de memoria de consumo.
La evolución de las plataformas en la nube no ha hecho más que avivar la pugna. Los servidores de última generación han adoptado arquitecturas de memoria de 12 canales, de modo que una sola máquina de doble socket requiere hasta 24 módulos RDIMM de gran capacidad. Los centros de datos a hiperescala reservan suministros por decenas de miles de unidades. El sustancioso margen de los módulos empresariales hace que los mejores chips de silicio se destinen íntegramente al empaquetado para empresas.
En sus conferencias de resultados, SK Hynix confirmó que su producción en nodos avanzados está comprometida al completo para los próximos trimestres. Samsung y Micron han concentrado igualmente sus inversiones de capital en los procesos de mayor valor añadido. Como la construcción de una nueva planta de semiconductores requiere entre 18 y 24 meses desde la obra civil hasta su puesta en marcha, no existe margen de capacidad ociosa a corto plazo.
A todo ello se suma la actividad especulativa en el mercado secundario. Proveedores de equipos industriales e integradores de servidores medianos que no consiguen suministros directos de fábrica envían compradores al canal minorista para barrer el stock de módulos de alta capacidad. El mercado de consumo se ha convertido en un parche de emergencia para paliar el déficit de computación corporativa, complicando aún más las compras de los particulares.
El consumidor asume la factura de la IA: el listón del hardware de gama alta se dispara
Este terremoto de precios ha dinamitado el equilibrio de costes en la informática personal. Para el despliegue local de modelos de lenguaje o tareas de renderizado exigente, 128 GB de memoria constituían el umbral básico de productividad con un coste asumible. Con ese único componente alcanzando cifras desorbitadas, multitud de desarrolladores particulares han optado por congelar sus planes de renovación técnica.
La brecha de precios también ha insuflado una inesperada vitalidad a la veterana plataforma DDR4 en Akihabara. Durante la misma semana, los kits DDR4-3200 de 16 GB × 2 se mantuvieron en torno a los 32.980 yenes, cerca de la mitad del precio de la memoria DDR5 equivalente. Muchos usuarios que planeaban dar el salto a plataformas modernas han decidido posponerlo, ampliando sus equipos actuales con memoria clásica para estirar su vida útil. El alargamiento forzoso del ciclo del hardware se consolida como la defensa más pragmática frente a las primas de la cadena de suministro.
Las previsiones dentro del sector muestran una clara división de opiniones. Mientras una parte confía en que la tensión se alivie a partir de 2027 con la entrada en funcionamiento de nuevas plantas, otros sostienen que la voracidad de la IA por la memoria de alta densidad responde a un cambio estructural permanente, por lo que la época de la RAM de gran capacidad asequible difícilmente volverá.
Las etiquetas de 510.000 yenes en las tiendas de Akihabara reflejan el crudo reparto de recursos en la industria de los semiconductores. Las obleas más avanzadas del planeta se concentran en alimentar los grandes centros de datos. El descomunal sobreprecio que pagan los aficionados al PC y los desarrolladores en las estanterías no es, en el fondo, más que su aportación forzosa a los costes de la expansión global de la inteligencia artificial.
Referencias:
- AKIBA PC Hotline! Evolución de precios de memoria en Akihabara (finales de octubre de 2026)
- AKIBA PC Hotline! Evolución de precios de memoria en Akihabara (principios de octubre de 2026)
- TrendForce Informe trimestral sobre capacidad mundial de DRAM y efecto desplazamiento de HBM
- Tom’s Hardware Asignación de producción de fabricantes de memoria y análisis de precios spot