Resultados trimestrales frente a la escasez: los plazos de entrega de Mac e iPad se retrasan
El 2 de noviembre de 2026, Apple celebró su conferencia de resultados financieros más reciente, desvaneciendo las esperanzas de una pronta recuperación en su cadena de suministro. El director ejecutivo de Apple, John Ternus, junto con el equipo de operaciones, fue muy claro: el incremento en el coste de los componentes clave está asfixiando las líneas de producción, y las tensiones en el suministro de Mac e iPad se prolongarán, al menos, hasta finales de 2026.
Este cuello de botella en los proveedores directos ha repercutido de inmediato en los canales de venta. Los plazos de espera para las configuraciones más avanzadas en la tienda oficial de Apple se han disparado notablemente. Los Mac Studio con chip M5 Ultra afrontan tiempos de entrega de entre 7 y 8 semanas, mientras que las configuraciones de gama alta equipadas con 512 GB de memoria unificada requieren una espera de entre 10 y 12 semanas. Incluso los modelos MacBook Pro de 14 y 16 pulgadas configurados con pantalla de vidrio nanotexturizado superan de forma generalizada los 10 días laborables para su expedición.
Los portátiles dirigidos al gran público tampoco han quedado al margen. Múltiples análisis de canal señalan que las existencias del MacBook Air en su modelo de entrada han caído a niveles mínimos. Varios de los principales distribuidores en Europa y en la región de Asia-Pacífico registran roturas de stock en configuraciones específicas de memoria, y ciertos pedidos con descuento educativo se han pospuesto varias semanas. Al no poder mantener un ritmo regular de entregas, incluso el modelo de gestión logística de Apple, considerado una referencia en la industria, muestra signos de vulnerabilidad frente a la escasez upstream.
Giro radical en la producción de obleas: el margen de la HBM triplica al convencional
El origen directo del retraso en el hardware se sitúa en las fundiciones de semiconductores. Los centros de datos de todo el planeta pugnan por acaparar potencia de cálculo, desatando una intensa batalla por la memoria de alto ancho de banda (HBM).
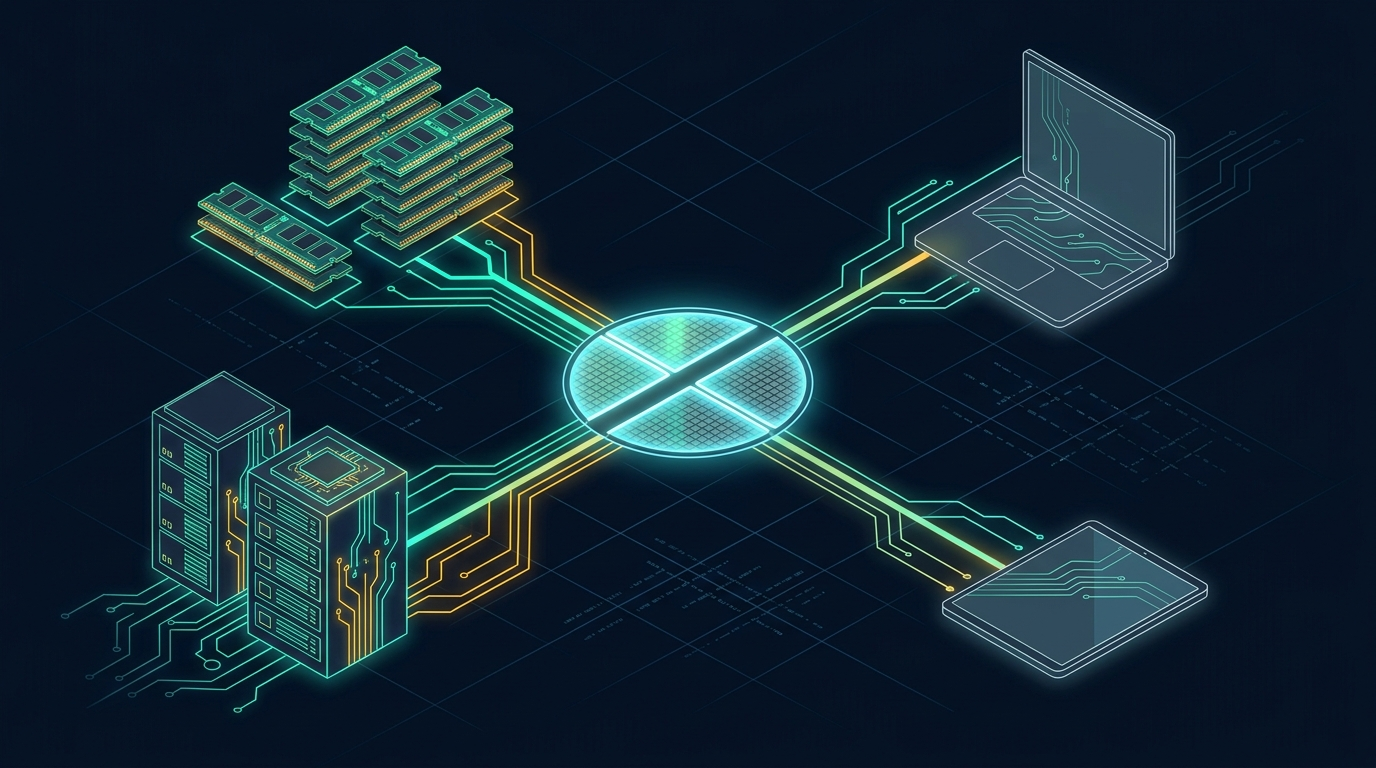
Gigantes del sector como Samsung, SK Hynix y Micron están reestructurando sus líneas de producción más avanzadas. La fabricación de módulos apilados HBM de capacidad equivalente consume aproximadamente el triple de superficie de oblea de silicio que los chips convencionales. A su vez, las complejas técnicas de empaquetado avanzado absorben la mayor parte de la capacidad disponible. Con los clientes de hardware de IA dispuestos a asumir considerables sobreprecios, el margen bruto de la memoria HBM llega a triplicar el de la memoria DRAM tradicional para dispositivos móviles.
Ante una brecha de rentabilidad tan abultada, los fabricantes han reasignado con rapidez sus cuotas de producción. La escasa maquinaria de vanguardia se destina íntegramente a satisfacer la demanda de los centros de datos, lo que estrangula directamente la disponibilidad de memoria LPDDR5X de bajo consumo necesaria para los dispositivos portátiles de consumo. Las obleas dedicadas a la DRAM estándar se han recortado drásticamente, provocando en muy poco tiempo un vuelco absoluto entre la oferta y la demanda de componentes de memoria para el mercado masivo.
33.000 millones en compromisos de compra no frenan la erosión de los márgenes
Apple previó estas turbulencias logísticas. Los últimos informes anuales y financieros reflejan el enorme despliegue de capital acometido por la directiva para proteger su aprovisionamiento de componentes.
Según la información financiera más reciente, los inventarios contables de Apple se duplicaron en términos interanuales hasta alcanzar los 14.500 millones de dólares. Durante la llamada de resultados, Ternus detalló la estrategia de compras anticipadas: en un solo trimestre, la empresa incrementó sus compromisos de adquisición para manufactura en 33.000 millones de dólares. Apple recurrió a su ingente músculo financiero para asegurar cupos de fundición y reservas de inventario, buscando construir un colchón protector frente a posibles aumentos de costes.
 Figura: Los Mac de gama alta con chips de la serie M son sumamente sensibles a la disponibilidad de encapsulados de memoria unificada de alta densidad. Fuente: MacRumors
No obstante, esta muralla de capital no ha bastado para neutralizar el aumento generalizado de costes en toda la industria. Para el crucial trimestre de compras navideñas, Apple presentó una previsión prudente: estima que su margen bruto retrocederá a una horquilla de entre el 45% y el 46%, por debajo del 47,9% registrado el trimestre previo. Los ejecutivos señalaron sin rodeos al encarecimiento de la memoria como el causante directo de la presión en sus márgenes. Los ligeros abaratamientos en otros componentes no de memoria resultan insuficientes para compensar el sobrecoste de los chips DRAM. A pesar de haber aplicado dos subidas de precio en determinadas configuraciones, la inflación en la lista de materiales (BOM) sigue mermando la rentabilidad.
Recorte de configuraciones prémium: la puja en la cadena se profundiza
La presión logística ha obligado a Apple a replegar opciones en su tienda virtual, al tiempo que acelera la búsqueda de proveedores alternativos.
En los dos últimos meses, la compañía ha reducido de forma silenciosa la disponibilidad de ciertas opciones de gran capacidad de memoria. En el Mac mini desaparecieron algunas configuraciones estándar de 32 GB y 64 GB, mientras que en el Mac Studio se retiró temporalmente la opción de 256 GB. Al frenar los pedidos de las máquinas más exigentes, Apple concentra sus limitadas existencias de memoria en garantizar el suministro de los modelos base. El analista Ming-Chi Kuo señala que Apple ha tenido que reformular su planificación fabril: el equipo debe sincronizar con tres meses de antelación su programación en TSMC en función del cupo de memoria garantizado, evitando así que los procesadores ensamblados queden parados a la espera de memoria.
 Figura: La división de iPad registró una caída interanual del 10% en ingresos, situándose en 6.200 millones de dólares; las restricciones de suministro siguen frenando las ventas en masa. Fuente: MacRumors
De forma paralela, Apple evalúa proveedores no tradicionales para solventar las carencias más inmediatas. Fuentes del canal apuntan a que la compañía está acelerando los procesos de verificación con fabricantes regionales como CXMT para modelos destinados a mercados concretos. Quienes apoyan esta vía argumentan que la diversificación regional de la cadena mitiga los cuellos de botella y asegura las ventas de gran volumen en dispositivos de gama de entrada. Sin embargo, los analistas recuerdan que los Mac de gama alta exigen un ancho de banda altísimo y diseños de memoria unificada a medida, donde las alternativas regionales presentan una importante brecha técnica que difícilmente podrá cerrar la brecha a corto plazo.
La computación dicta las reglas: el hardware de consumo cede el protagonismo
El comportamiento del hardware evidencia esta brecha de suministro: mientras que los ingresos de la división Mac alcanzaron un récord de 3.790 millones de dólares, la división iPad cayó un 10% interanual hasta los 6.200 millones. El desajuste entre el volumen de envíos y las cuotas de componentes evidencia la pérdida de peso relativo de la electrónica de consumo.
Durante más de una década, los teléfonos inteligentes y los ordenadores personales constituyeron la base de la industria mundial de semiconductores. Con volúmenes de cientos de millones de unidades, los gigantes del consumo dominaban las negociaciones de precios y disfrutaban de máxima prioridad en las fundiciones. Sin embargo, la explosión de la inteligencia artificial generativa ha transformado ese equilibrio. Los grandes proveedores de computación en la nube ejecutan inversiones de capital trimestrales de decenas de miles de millones de dólares, y cada nodo de servidor GPU alcanza cotas de decenas de miles de dólares. En la disputa por las obleas de silicio, los centros de datos demuestran una capacidad de pago abrumadora.
Al extender su horizonte de desabastecimiento hasta finales de 2026, Apple certifica el cambio de poder que atraviesa la industria de los semiconductores. La época en que las empresas de electrónica de consumo controlaban la cadena de suministro gracias a su inmenso volumen ha llegado a su fin. Con la carrera de la IA absorbiendo los recursos de silicio, el hardware de consumo, sin importar su escala de ventas, no tiene más opción que hacer cola detrás de los centros de datos para recibir su asignación de obleas.
Enlaces de referencia:
- Informe financiero y conferencia de resultados del cuarto trimestre fiscal 2026 de Apple
- Análisis de cadena de suministro y conclusiones de resultados de MacRumors
- Informes de disponibilidad de 9to5Mac e informaciones de Bloomberg