2026 年 9 月 24 日,渠道端「ChannelGate 视博合聚」爆出一则让经销商神经紧绷的消息。三星显示器在中国大陆市场已正式进入最后的渠道清算阶段。各行业系统集成客户以及全国总代理翰林汇均已全面停货。官方正在统计全渠道库存并筹备补偿方案,清算流程预估在 11 月底收尾。
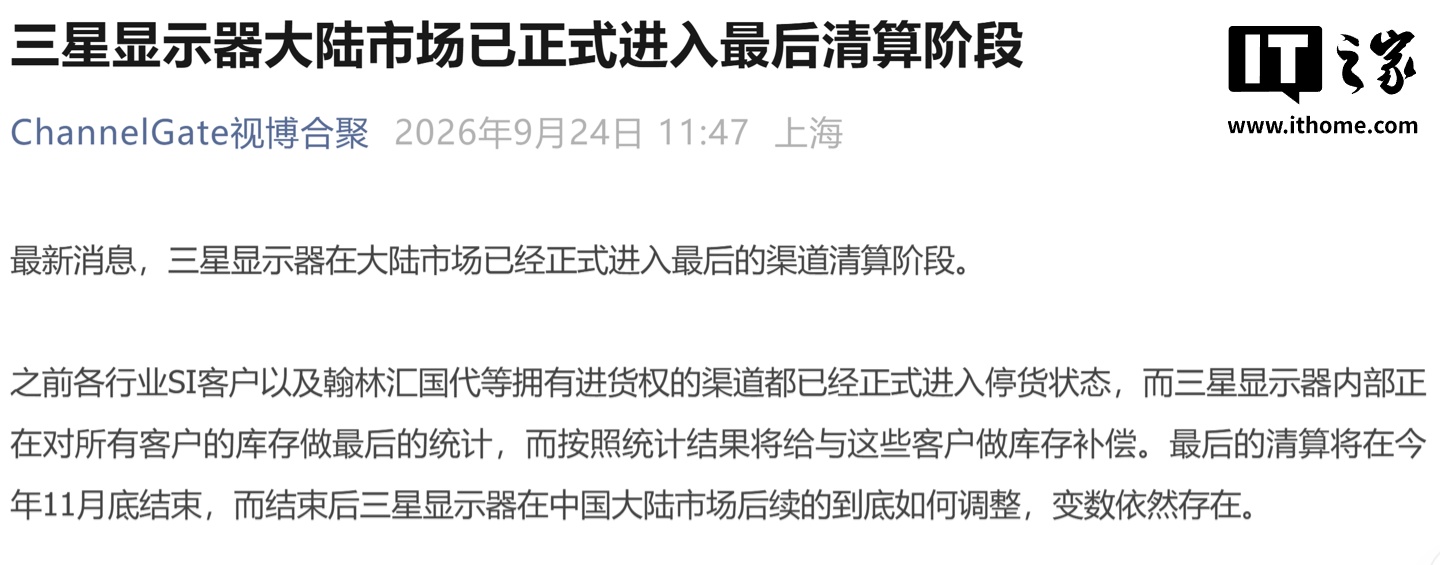 图:三星显示器产品展示。来源:三星官方
11月底结清库存,翰林汇切断终端供货
这次渠道冻结切断了三星显示器在大陆的终端供货网络。翰林汇作为全国总代理,其进货权的暂停直接锁死了后续的市场增量。内部库存统计完成后跟进的现金或货品补偿,是品牌方解散本土经销网络的标准流程。
庞大的分销体系在短短几个月内迅速停摆。三星在 2026 年 5 月 6 日通过中国官网发布了一份业务调整通知。这份公告宣布在中国大陆市场停止销售含电视、显示器在内的所有家用电器产品。这份长长的停售名单涵盖了大型商用显示器、空调、冰箱甚至洗衣干衣一体机,切断了边缘业务部门自救的通道。
三星承诺将继续通过 400 热线和授权服务中心提供售后支持,但产品本身的商业旅程已在实质性终止。三十多年的渠道积累在不到半年的时间里瓦解。这种从上而下的打包裁撤,展现了跨国巨头在业务重组时的冷酷与决绝。
3.3%市占率触发清算期
三星电子 1992 年在华建厂开启了数十年的本土扩张周期。其彩电及显示设备业务曾在 2005 年拿下近 20% 的市占率,稳居行业榜首。但进入 2026 年,官方自主注销了持续发布家电产品宣传内容的三星电子公众号。
这种断崖式收缩并非偶然的经营波动。根据奥维睿沃的数据,三星显示器在中国市场的份额从 2016 年的 12% 一路下滑。至 2025 年其市场份额已降至约 3.3%。数据连续十年的下行曲线,耗尽了管理层对本土零售业务的耐心。
在 2025 年的中国线上显示器零售市场中,三星约占据 2% 的份额。它在市场线上销量中仅排名第八。AOC、HKC 和小米等本土品牌稳居销量前三,合计拿下了 40% 到 50% 的市场大头。品牌红利无法在高度集中的存量博弈中兑现为实际销量,外资品牌的生存空间被严重挤压。
三星曾试图通过主打 OLED 面板和高刷新率的 Odyssey 玄龙骑士系列,在 3000 元以上价位段维持了约 12% 的细分份额。单点的高端防御挡不住大盘的系统崩塌。当核心技术壁垒被抹平,高昂的运营架构便成了沉重的负担。
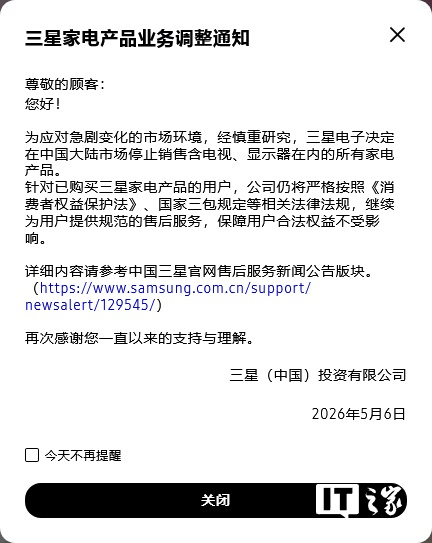 图:三星玄龙骑士系列显示器。来源:三星官方
70%国产面板份额收缴外资定价权
三星退出大陆制造业务的直接驱动力是成本结构的倒挂。进入 2026 年,京东方、TCL华星及惠科三大中国面板厂商凭借规模效应,已拿下全球大尺寸显示面板近 70% 的份额。面板产能的高度集中,将显示器行业的定价权交给了中国供应链。
| 竞争维度 | 中国面板厂商(以京东方、TCL华星为例) | 三星显示器及韩系品牌 |
|---|---|---|
| 产业链布局 | 打通面板研发到整机集成的垂直整合 | 逐步剥离 LCD 产线,整机高度依赖外部面板采购 |
| 产能与规模 | 在 98 英寸及以上超大屏领域占据近 95% 市场份额 | 产能收缩,高世代线资本壁垒导致无法跟进规模战 |
| 议价与定价 | 转入按需生产,向全球品牌大厂发出书面涨价函 | 丧失上游议价权,被动承受 2026 年四季度 4% 至 7% 成本上涨 |
| 市场份额走势 | AOC、HKC等占据国内线上 40% 至 50% 份额 | 国内市场份额从 2016 年 12% 暴跌至 2025 年 3.3% |
TCL华星依托整机业务打通了从面板制造到终端集成的全产业链。京东方则在 98 英寸及以上超大屏领域建立起极高的产能壁垒。高世代线的规模效应把单位生产成本压缩到了外资厂商无法企及的低位,打平了过往的技术代差。
2026 年 9 月,上游玻璃基板和 PCB 等材料因 AI 算力需求排挤而发生成本上涨。中国面板巨头集体向三星、索尼等下游厂商发出书面涨价函。输入国产供应链的报价一旦由买方市场转为卖方市场,外资品牌薄弱的利润率漏洞就被撕开。
中国厂商的成本结构撑得起持续的价格战,而外资品牌依赖的品牌溢价在白热化的本土竞争中失效。产品卖得越好,财务上的亏损漏洞可能就撕得越大。这是传统硬件巨头无法承受的商业模型。
资源收缩至半导体与手机防线
在剥离显示器与白电业务后,三星中国区当前仅保留手机与存储这两大核心业务单元的完整建制。放弃中低附加值的终端制造,将资源集中收缩至具备极高技术壁垒的半导体元器件领域。这是巨头面对成本劣势时的止损动作。
就在停售家电公告发布的 2026 年 5 月 6 日当天,三星电子凭借存储芯片业务的强劲增长,市值突破 1 万亿美元大关。掌握核心元器件的底层技术,比在整机组装线上死磕几毛钱的利润率更符合资本市场的预期。
目前三星正将研发资源向半导体玻璃先进封装等前沿领域倾斜。将业务重心从直面消费者的竞争红海中抽离,转向产业链上游提供核心元件。三星改变了在中国市场赚取利润的方式。
第一块制造骨牌已经倒下
这一轮长达半年的清算超出了常规的市场去库存范畴。当本土供应链在成本控制、产能规模和定价权上建立起绝对统治力。外资品牌基于本土制造的成本优势已被瓦解。
三星显示器渠道网的解散,提供了一个清晰的行业坐标。上游面板产能和整机组装优势向国产供应链倾斜,外资巨头退出硬件制造只是时间问题。下一次面临清算倒计时的,大概率还是那些困在旧日品牌溢价里、高度依赖本土组装的外资硬件厂商。
参考链接:
- ChannelGate 视博合聚爆料
- IT之家报道
- 三星中国业务调整公告