2026年10月、BYDは305,743台のバッテリーEV(BEV)を納入した。米国の自動車調査会社Kelley Blue Bookの推計によると、米国市場における全ブランドの第3四半期純EV販売総数は、合算しても26万2,500台強にとどまる。中国の自動車メーカー1社のわずか1か月の純EV出荷量が、米国全土の丸3か月分の販売実績を追い抜いた形だ。
自動車業界では、こうした数値を単なる生産能力の飛躍として捉えがちである。しかし、当月の納入構成を細かく分析すると、内部の成長エンジンが静かにシフトしていることが浮き彫りになる。これまで販売を支えてきたプラグインハイブリッド(PHEV)が減速する一方で、純EVモデルが急激な伸長を見せている。
純EVの急伸を牽引した最大の原動力は、前年比で倍増した海外輸出である。中国国内市場での過激な価格競争が一段落する中、数十万台の純EVを満載した自動車運搬船が世界各地へと航海を続けている。中国のEVトップランナーが対峙する直接の競争相手は、国内の新興勢力から、欧州や東南アジアに根を張る多国籍の伝統的自動車メーカーへとシフトした。
月間30万台の純EVが米国の四半期実績を圧倒
公式発表された月次納入速報によると、BYDの10月の新エネルギー車(NEV)総販売台数は前年同月比11%増の490,168台に達した。これは同社にとって年初来最高の月間実績であり、月間販売台数の前年比プラスは6か月連続となった。中でも純電気自動車(BEV)は前年同月比37%増の305,743台を記録した。
BYDの歴史において、純EVの月間納入台数が30万台の大台を突破したのは今回が初となる。当月の総販売台数に占める純EVの比率は一挙に63%へと跳ね上がった。ここ数年続いていた、低価格なプラグインハイブリッドをテコにして普及価格帯を開拓する構造から、決定的な転換が起きている。
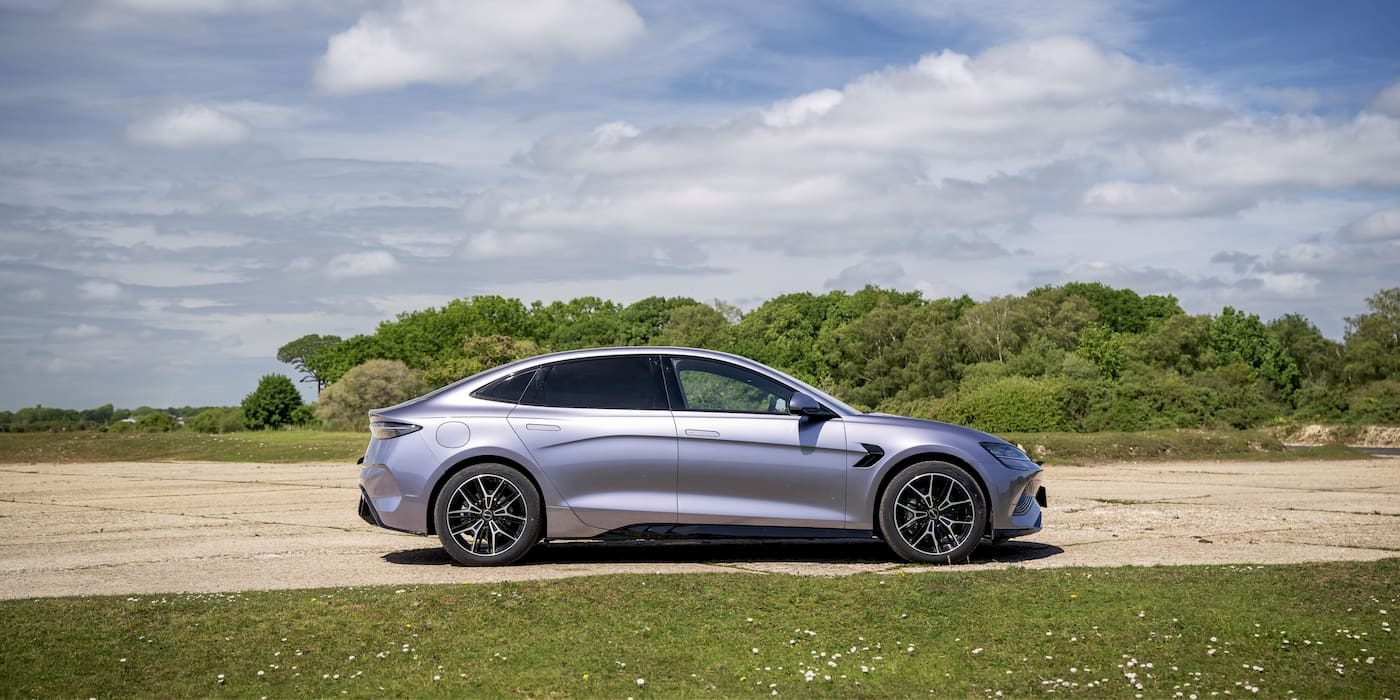 図:BYDの10月販売構成図。出典:BYD / Electrek
北米市場のデータと比較すると、この納入規模の差は際立っている。米国市場が年初来最高の四半期EV販売を記録した直後であるにもかかわらず、その3か月分の合計がBYDの1か月分の実績に届かなかった。1か月の出荷量が米国の1四半期を上回るという事実は、完成車製造体制における規模の桁違いの差を如実に示している。 欧米の自動車メーカーがEVシフトを減速させる中で、量産製造をめぐる両者の実力差は急速に開きつつある。
PHEVの2割減が迫った製品ラインのシフト
純EVが勢いを増す一方で、プラグインハイブリッド車(PHEV)には明らかな減速感が漂う。10月のBYDのPHEV販売台数は177,382台と、前年同月比で17%減少した。年初からの累計販売台数も1,625,969台となり、前年同期比で11%縮小している。
PHEVは中国国内市場において、すでにその先駆的な役割を全うした。過去3年間にわたり、低燃費と低価格を武器に内燃機関(エンジン)車からシェアを奪い取ってきたが、競合他社が相次いで同様のハイブリッド構造を投入したことで、国内ファミリー層向けPHEVの成長余地はほぼ頭打ちとなった。
PHEVのみに頼った販売拡大のボーナス期は終わりを告げつつある。一方で、年初来の純EV累計販売台数は1,953,700台に達し、前年同期比6%増を記録、3か月連続の前年比プラスを維持している。PHEVの退潮と純EVへのバトンタッチは、製品ライン全体の完全な純EV移行を推し進めている。 長期的な成長を支える基盤は、世界の主流市場を見据えた純EVモデルへと明確に回帰した。
輸出倍増で海外の港湾へと広がる主戦場
中国国内の自動車市場がパイの奪い合い(ストック競争)に入る中、新規の出荷増を吸収しているのはほぼ海外展開部門である。10月のBYDの海外販売台数は170,194台に上った。今年1〜10月の累計輸出台数は150万台を超え、前年同期のほぼ2倍の規模に達している。
2026年通年の海外出荷は200万台を突破する見込みで、2027年には250万台以上を視野に入れている。自社保有の自動車専用船(Ro-Ro船)フリートが頻繁に出航し、欧州、東南アジア、中南米の主要港へと完成車が途切れなく輸送されている。独自に海運能力を掌握していることが、海外での安定した納入を担保する強固な土台となっている。
海外進出は競争の境界線をも再定義した。国内市場でのライバルは新興EVメーカーだったが、公海へと漕ぎ出したBYDが直面するのはフォルクスワーゲンやトヨタをはじめとする世界的メガサプライヤーである。自社船団の運用や海外工場の建設によって関税や物流のボトルネックを迂回し、戦火は伝統的メーカーの膝元へと持ち込まれた。 多国籍大手が長年海外に築き上げてきたディーラー網は今、優れたコストパフォーマンスを誇る純EVの攻勢に直面している。
ブレードバッテリー2.0と超急速充電が埋めるインフラ格差
純EVの海外輸出における最大の現実的障壁は、仕向地における充電インフラの遅れである。欧州や東南アジアでは充電スポットの配置が分散しており、老朽化した電力網が高出力の急速充電に耐えられないケースも多い。伝統的な多国籍メーカーはこれを口実に純EV開発のペースを落とし、ガソリン車から得られる利益で当面のキャッシュフローを維持しようとしている。
これに対し、BYDは技術の普及投入によってインフラの壁を乗り越える手法を選んだ。多数の新型車や改良型モデルに「ブレードバッテリー2.0(Blade Battery 2.0)」と「フラッシュチャージ(Flash Charging、超急速充電)」技術を搭載し、航続距離の延長と充電時間の短縮を明確な強みとして打ち出している。高電圧の充電アーキテクチャが、主力価格帯のラインナップにまで標準的に展開された。
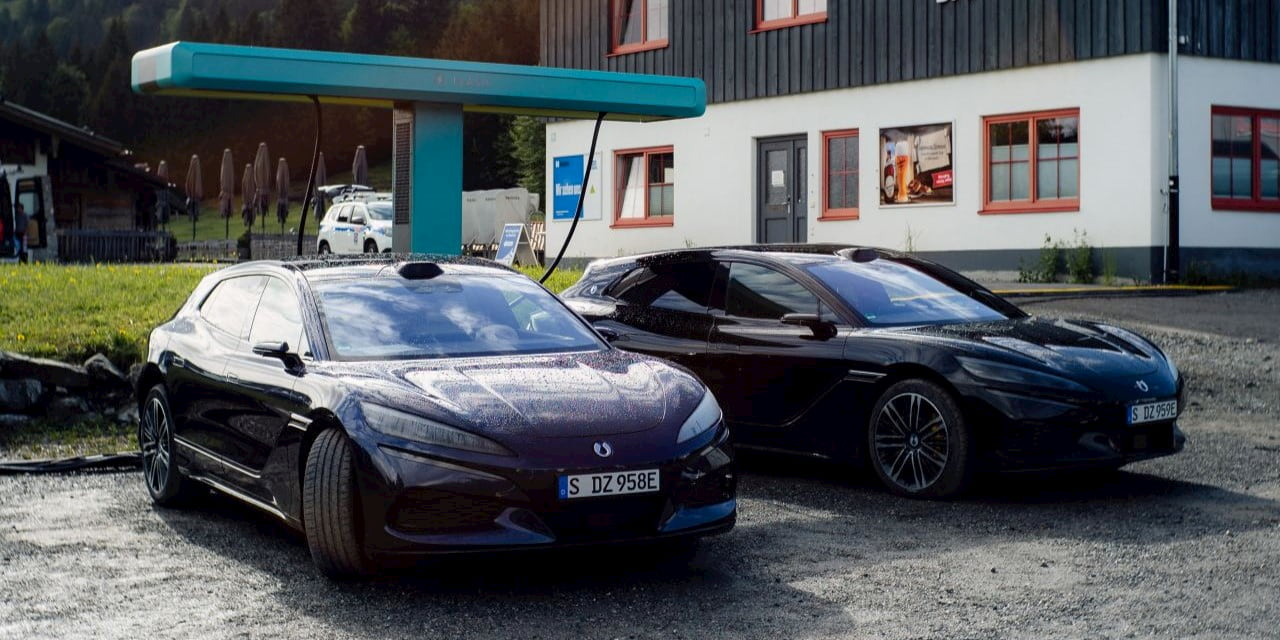 図:ドイツで運用が始まったBYDの初期のフラッシュチャージステーション。出典:Klaus Hartmann / BYD
完成車の輸出と並行して、充電設備の現地設置も進められている。充電面の弱点がバッテリーと充電技術の進化によって埋められたことで、従来のガソリン車が最後まで保持していた利便性の優位性は揺らぎ始めている。 海外消費者が抱いていたEVの実用性や効率への懸念は、専用充電ステーションの整備と長距離航続モデルの登場によって急速に解消されつつある。
関税の壁の内側に退く多国籍大手の防衛線
中国製純EVの猛烈な攻勢に対し、多国籍メーカーの反応は後手に回っている。欧米の主要メーカーはEV関連の投資を相次いで縮小し、ガソリン車の再開発へと舵を切り直す動きさえ見せている。一部の西側諸国政府は高率の関税障壁を築き、行政的な保護手段によって自国の防衛線を死守しようと躍起になっている。
しかし、関税だけで世界的な自動車産業の重心シフトを押しとどめることは極めて難しい。中国は世界の電気自動車生産の過半数を占めており、サプライチェーン全体が高度に統合された製造優位性を誇る。中南米や東南アジアといったオープンな市場において、伝統的なグローバルブランドのシェアは急速に侵食されている。
月間30万台の純EV出荷という実績は、世界の自動車産業の勢力図における決定的な分水嶺となった。国内ではPHEVが守りを固め、世界市場では純EVが攻勢をかける。成長の主軸が海外の純EV市場へとシフトした今、中国のEVトップが相対する敵は、自国市場の防衛に追われる多国籍の伝統的自動車巨頭へと完全に塗り替わった。
参考リンク:
- Electrek 報道
- BYD 公式販売発表
- Kelley Blue Book 第3四半期EV販売レポート