2026 年第三季度,旺宏电子召开法说会。这家台湾芯片大厂正式宣布,游戏卡带 ROM 芯片生产走向终局。董事长吴敏求确认,公司正逐步与游戏行业脱钩。未来财报不再单独披露该板块数据。
财务报表记录了撤退轨迹。在旺宏最新单季营收中,游戏 ROM 份额从一年前的 26% 跌落至 5%。产出规模在一年内萎缩 39%。这是该项业务最后一次出现在公开报表中。
半导体产能向 AI 算力集中,冲击波扩散到了塑料卡带。作为任天堂三十年的芯片盟友,旺宏选择离场。实体卡带原有的成本平衡被打破了。
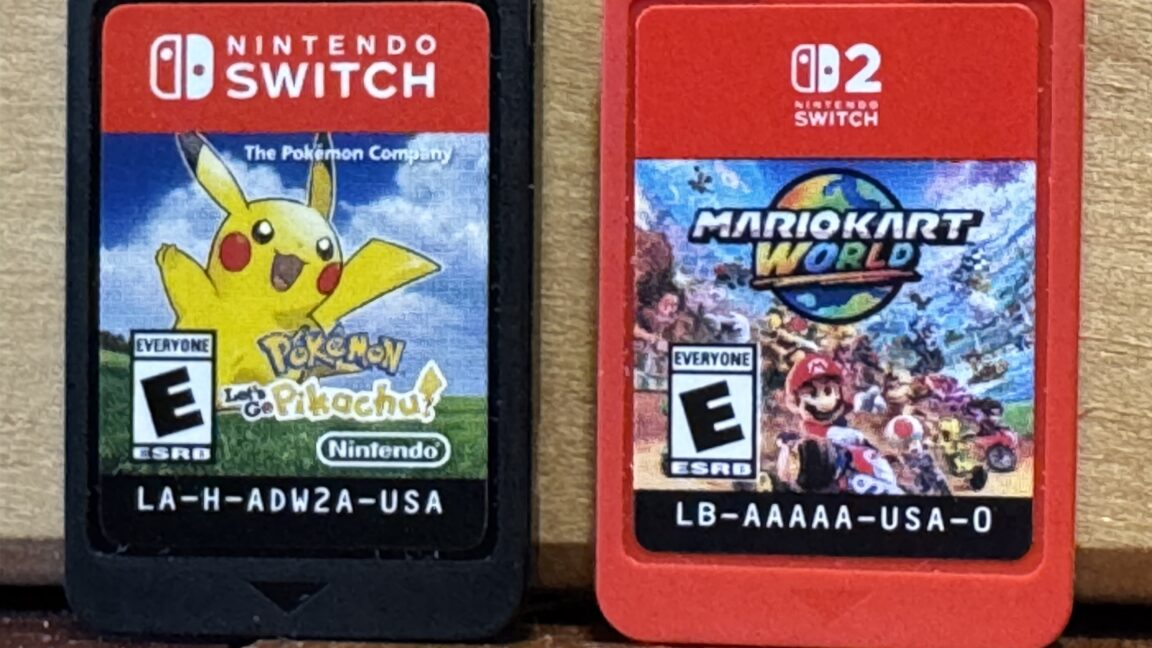
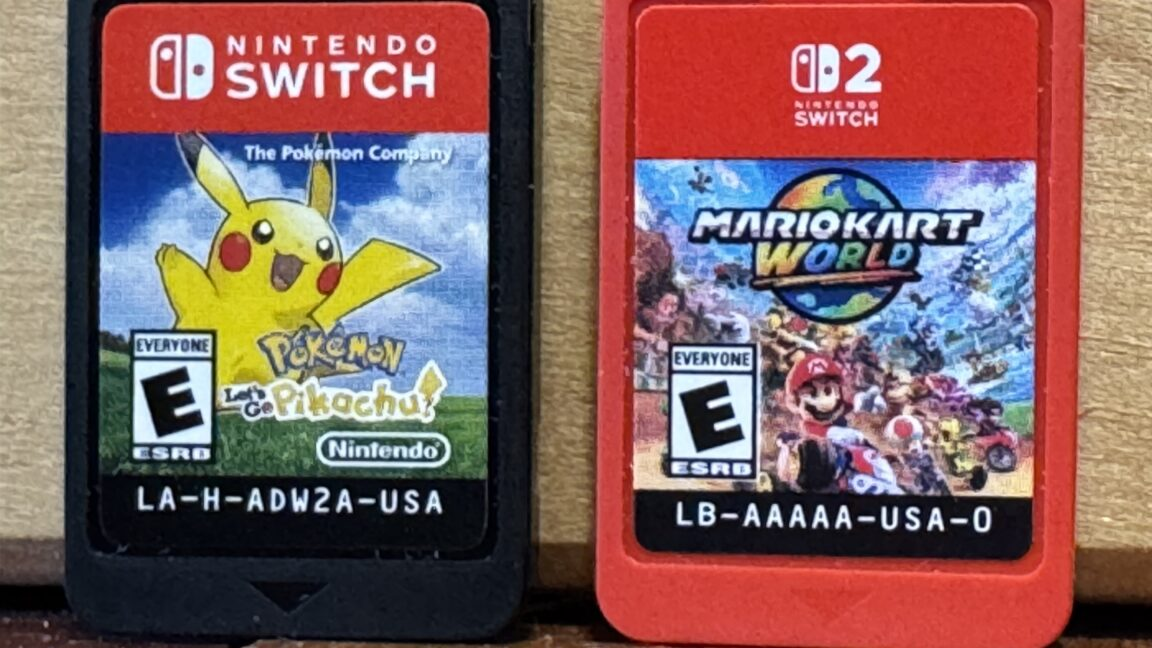 图:任天堂 Switch 实体游戏卡带。来源:Ars Technica。
晶圆月产两万五千片受限:高毛利 AI 存储挤死低价 ROM
旺宏做出切割决定的推力,来自晶圆厂内部的排产算计。目前旺宏旗下 12 英寸晶圆厂的月产能维持在 2.5 万片上下。即便计划投入 12 亿美元扩建先进制程,新产能释放也需一年以上。
在物理产能受限的前提下,晶圆用途经过精确的毛利换算。AI 数据中心对高容量 NOR Flash 与高耐用度 NAND Flash 的需求持续走高。服务器对存储芯片的溢价承受力远超消费硬件。
卡带所用的专用掩膜只读存储器(Mask ROM),长期依赖定制化掩膜工艺制造。这类芯片在光刻阶段将代码固化在硅片金属层中。游戏数据无法被擦写篡改,卡带无需配备复杂的主控芯片与纠错算法。
这种架构过去依靠庞大出货量分摊高昂的光罩制造成本。然而专属芯片缺乏通用流通市场,单片毛利被压缩在低位。当生成式 AI 对存储芯片提出海量需求,晶圆厂把工时挪给高附加值产品成为必然。
芯片厂将有限产能划归高收益客户,属于理性的经营选择。美光此前已关闭消费存储品牌 Crucial,将晶圆悉数调往高带宽内存(HBM)。在相同的供应链逻辑下,低毛利的老旧卡带芯片退出了产线分配。
告别三十年定制绑缚:任天堂主力供应商收缩出局
旺宏与任天堂的合作始于上世纪九十年代。从 Nintendo 64 时代的墨盒型卡带,到 GBA、NDS、3DS 与现款 Switch,双方保持了三十年的定制供货关系。
分析机构 MST Financial 分析师 David Gibson 指出,旺宏长期是任天堂最核心的卡带芯片制造商。任天堂坚持使用卡带,很大程度上仰赖旺宏 XtraROM 工艺提供的稳定供应与防盗版设计。
但专属定制伴随着技术断代风险。吴敏求在法说会上表示,现款 Switch 的 ROM 架构推出已有 7 至 8 年,产品生命周期步入尾声。旺宏明确表态不再为下一代硬件投入专门的新 ROM 架构研发。
初代主机进入销售末期,卡带订单量随之收缩。采购体量减少导致专属设备的折旧成本被迅速放大。当客户无法提供规模效应时,维持非标芯片生产就变成了纯粹的财务负担。
新硬件在数据吞吐率上的代际跃升,同样加速了传统 ROM 的退役。高分辨率游戏资产需要更快的随机读取速度。传统掩膜 ROM 在带宽与容量扩展上遭遇物理瓶颈,无法匹配现代图形引擎的要求。
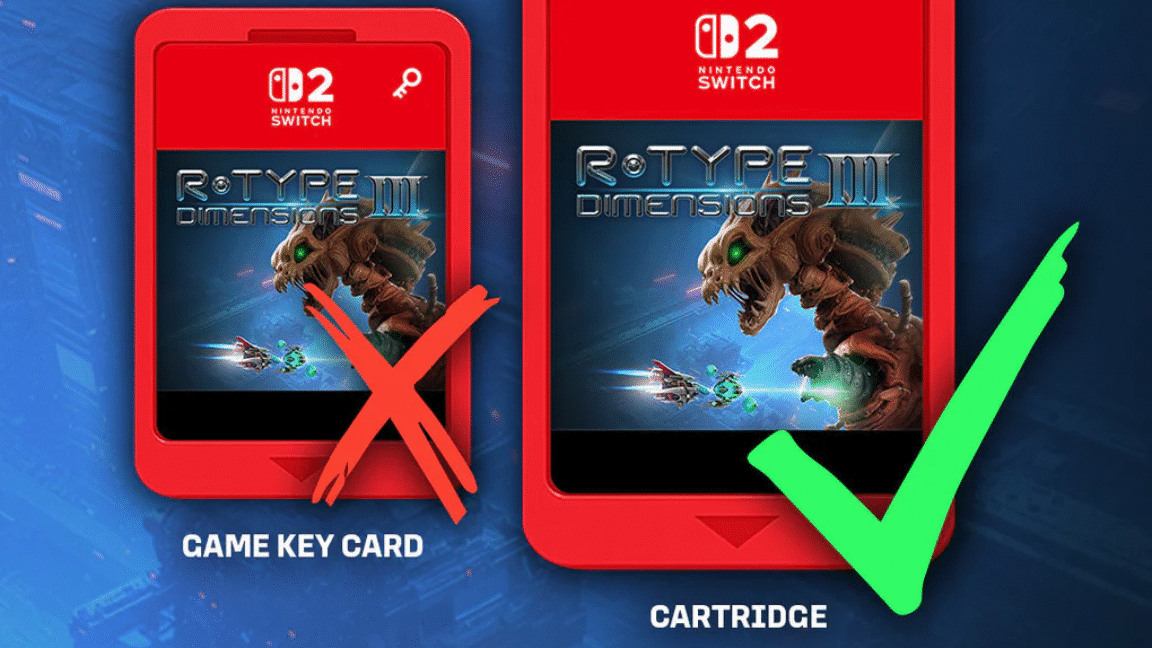 图:Switch 2 游戏钥匙卡(Game-Key Cards)包装形态。来源:Ars Technica。
单一货源推高物料账单:实体版差价从十美元起跳
旺宏撤离产线,任天堂依然有后备供应商可用。在供货名单中,任天堂还保留了日本罗姆半导体(ROHM)旗下的蓝沛半导体(Lapis Semiconductor)。
但供应商格局从双寡头竞争转向独家代工,议价主动权倒向了芯片制造厂。全行业晶圆工时普遍吃紧。替代代工厂若不提升晶圆报价,同样缺乏动力维系老产线。卡带物料成本面临重估。
终端发行成本的压力已经浮出水面。发行商 Inin Games 筹备《R-Type Dimensions III》实体版时公开表示,采用全数据物理卡带会推高制造支出。为此每盒零售价必须上调 10 至 15 欧元(约合 13 至 20 美元)。
任天堂前期一度只提供 64GB 规格的大容量卡带。这直接拉高了中小发行商的包装成本。后期任天堂追加了 16GB 与 32GB 规格,使单盒成本下降 5 到 10 美元。但与几美分成本的蓝光光盘相比,闪存卡带依然昂贵。
玩家看重实体卡带的收藏体验与二手流转价值。然而当实体版比数字版高出十美元以上,大众消费者的购卡意愿必然受挫。发行商在物料开销与玩家心理价位之间陷入两难。
 图:实体游戏卡带的金属金手指与封装结构。来源:Eurogamer。
数字下载占比破六成:钥匙卡撕开实体介质退场缺口
面对攀升的卡带成本,发行方正在改变游戏分发形式。David Gibson 披露的数据显示,2026 年自然年第二季度,数字软件销售已占任天堂总软件业务的 61.5%。这一比例同比仍在攀升。
竞争对手的调整更加迅速。索尼在供应链端已作出规划,将在 2028 年全面停止实体光盘的压制。任天堂近期虽重申暂不放弃物理卡带,但供应链现实正在动摇这一承诺。
妥协产物就是争议颇多的「游戏钥匙卡」(Game-Key Cards)。卡带盒内仅包含低容量验证芯片,不载入完整游戏数据。玩家购入后仍需联网下载数十 GB 数据包。这种折中方案维持了实体陈列,避开了高价芯片成本。
实体游戏原本承载着玩家对数字所有权的安全感。钥匙卡的普及弱化了离线保存的意义,让卡盒沦为塑料外壳。实体支持者批评这种设计名存实亡,但发行商难以抵挡节省制造成本的诱惑。
半导体产业对 AI 算力的倾斜,重写了下游消费市场的成本法则。低毛利的实体卡带被挤入停产与涨价的夹角。当卡带逐渐演变为高溢价收藏品,实体介质的退场不再取决于玩家偏好,而是源于晶圆厂把产能划给数据中心的商业现实。
参考链接:
- Ars Technica 专题报道
- Eurogamer 产业分析
- 旺宏电子 2026 年第三季度法人说明会
- MST Financial 分析师研报