Durante la conferencia de resultados correspondiente al tercer trimestre de 2026, el fabricante taiwanés de semiconductores Macronix International anunció un punto de inflexión para el sector del videojuego: la producción de chips ROM para cartuchos ha llegado oficialmente a su fin. El presidente de la compañía, Miin Wu, confirmó que la firma se desvinculará progresivamente de la industria del videojuego y dejará de desglosar estas cifras de forma independiente en sus balances financieros.
Los informes financieros reflejan con claridad este repliegue. En los últimos ingresos trimestrales presentados por Macronix, la cuota de las memorias ROM para videojuegos cayó del 26 % registrado hace un año a tan solo un 5 %. El volumen total de producción se redujo un 39 % en ese mismo período. Esta presentación marca la última vez que dicha línea de negocio figura en las cuentas públicas de la empresa.
A medida que la capacidad de producción de semiconductores se concentra masivamente en la infraestructura de computación para inteligencia artificial, sus consecuencias directas han alcanzado al formato físico en cartucho. Tras tres décadas siendo el principal socio estratégico de Nintendo en chips de memoria, Macronix da un paso al costado, quebrando el equilibrio de costes que sostenía a los formatos físicos tradicionales.
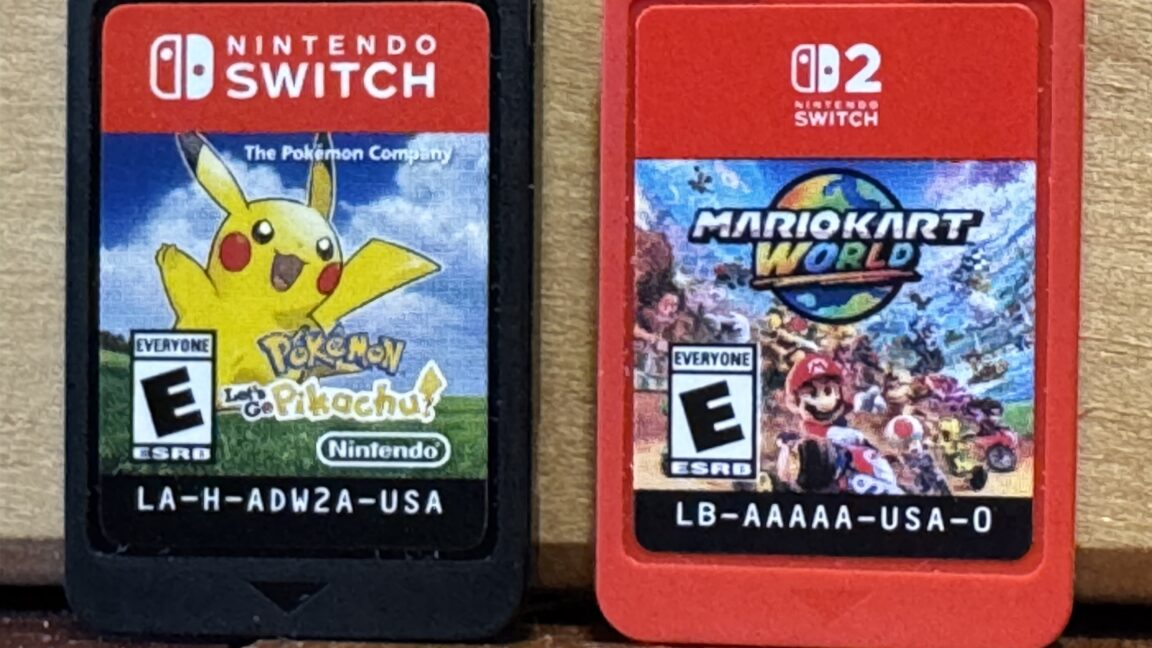
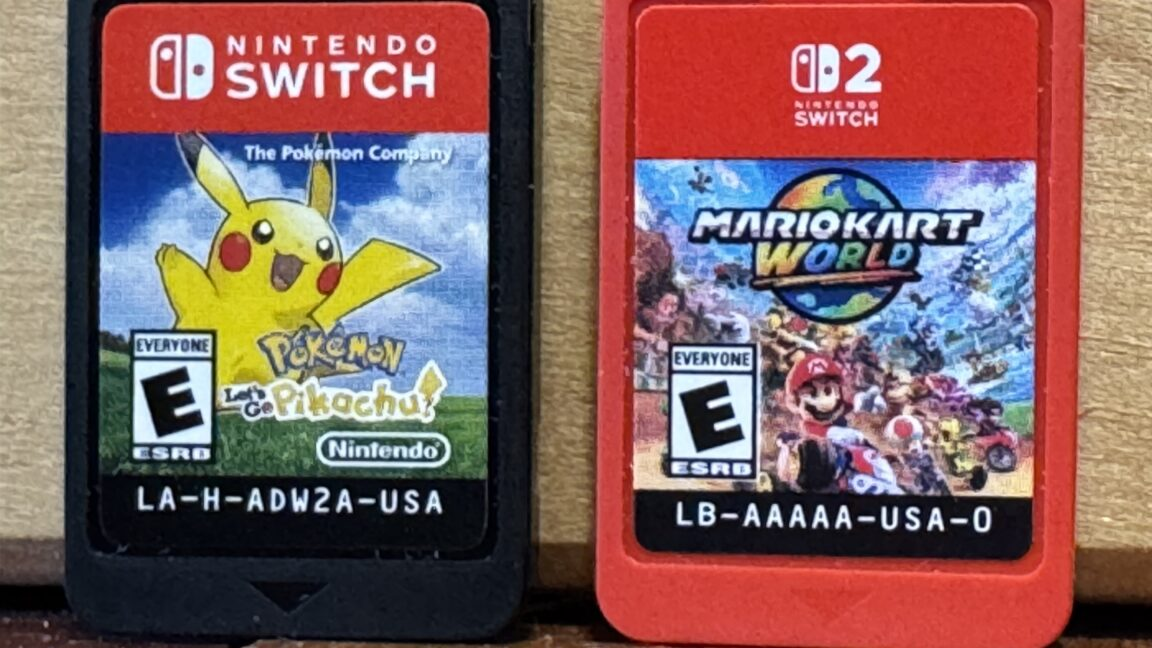 Figura: Cartuchos físicos para Nintendo Switch. Fuente: Ars Technica.
Capacidad mensual limitada a 25.000 obleas: la memoria para IA desplaza a la ROM de bajo coste
La decisión adoptada por Macronix responde a un riguroso cálculo de asignación de líneas dentro de sus plantas de obleas. En la actualidad, la capacidad mensual de las plantas de obleas de 12 pulgadas de Macronix se sitúa en torno a las 25.000 unidades. Aunque la compañía planea invertir 1.200 millones de dólares para expandir sus procesos más avanzados, la puesta en marcha de estas nuevas líneas requerirá al menos un año más.
Bajo una capacidad física estrictamente limitada, cada uso de las obleas se decide en función del margen de beneficio. Los centros de datos enfocados en IA demandan volúmenes crecientes de memoria NOR Flash de alta densidad y NAND Flash de máxima durabilidad. La prima que los clientes de servidores empresariales están dispuestos a pagar supera ampliamente la capacidad del mercado del hardware de consumo.
Las memorias de solo lectura por máscara (Mask ROM) utilizadas tradicionalmente en los cartuchos dependen de procesos fotolitográficos personalizados. En este método, el código del juego queda grabado de manera definitiva en las capas metálicas del silicio durante la litografía. Al ser datos inalterables y no reescribibles, el cartucho no precisa de controladores de memoria avanzados ni de algoritmos complejos de corrección de errores (ECC).
En el pasado, esta arquitectura se sostenía gracias a volúmenes masivos de distribución que amortizaban el elevado coste de las fotomáscaras. Sin embargo, al tratarse de chips propietarios sin mercado comercial secundario, el margen bruto por oblea se mantenía en niveles muy bajos. Ante la voraz demanda de memoria impulsada por la IA generativa, reasignar las horas de sala limpia hacia componentes de alto valor añadido se convirtió en una decisión empresarial inevitable.
La reasignación de capacidad hacia clientes con mayor margen sigue la lógica económica habitual del sector. Anteriormente, Micron cerró su división de consumo Crucial para volcar todas sus obleas a la memoria de gran ancho de banda (HBM). Bajo esa misma dinámica en la cadena de suministro, los chips para cartuchos tradicionales, de bajo margen, han quedado excluidos de los turnos de fabricación.
El fin de tres décadas de alianza: se retira el principal suministrador de Nintendo
La colaboración entre Macronix y Nintendo se remonta a los años noventa. Desde los cartuchos de Nintendo 64 hasta Game Boy Advance, Nintendo DS, 3DS y la actual Nintendo Switch, ambas corporaciones mantuvieron una relación comercial de suministro a medida durante treinta años.
David Gibson, analista principal de la firma MST Financial, subraya que Macronix ha sido históricamente el fabricante de chips de memoria más importante para Nintendo. El compromiso sostenido de la compañía nipona con los cartuchos dependía en gran medida del suministro estable y del sistema antipiratería que ofrecía el proceso propietario XtraROM de Macronix.
Sin embargo, los diseños exclusivos conllevan riesgos evidentes al final de cada ciclo generacional. Durante la presentación ante inversores, Wu explicó que la arquitectura ROM de la actual Switch lleva en el mercado entre siete y ocho años, entrando de lleno en su fase final. Además, Macronix confirmó que no invertirá en investigación ni en el desarrollo de una nueva arquitectura ROM a medida para el hardware de próxima generación.
Cuando una consola entra en su etapa final de ventas, los pedidos de cartuchos disminuyen notablemente. La caída del volumen dispara los costes de amortización de los equipos dedicados. Sin economías de escala suficientes, mantener la producción de un chip no estandarizado se convierte en una carga financiera inasumible.
El salto generacional en el ancho de banda y la velocidad de transferencia de las nuevas plataformas también aceleró el fin de las memorias tradicionales. Los activos de juego en alta resolución requieren velocidades de lectura aleatoria muy superiores. La tecnología clásica Mask ROM ha alcanzado límites físicos insalvables en ancho de banda y escalabilidad, incapaz de responder a las demandas de los motores gráficos modernos.
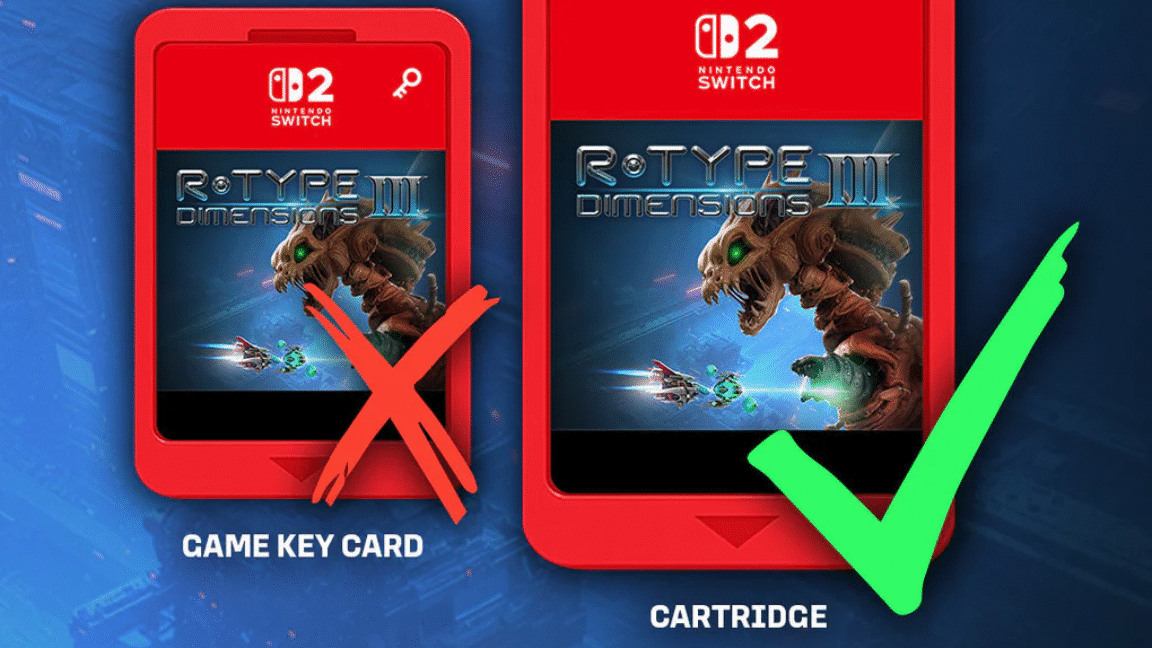 Figura: Formato de caja y tarjeta Game-Key para Switch 2. Fuente: Ars Technica.
La exclusividad de proveedor eleva los costes: las ediciones físicas suben a partir de 10 dólares
Pese a la retirada de Macronix, Nintendo dispone todavía de alternativas en su lista de suministradores, en la que se mantiene Lapis Semiconductor, filial del grupo japonés Rohm Co.
No obstante, pasar de un esquema de competencia en duopolio a una fabricación casi exclusiva traslada todo el poder de negociación al fabricante de semiconductores. Con la capacidad productiva del sector bajo fuerte presión, los talleres de fundición carecen de incentivos para mantener líneas antiguas salvo que puedan repercutir un precio notablemente superior por oblea. Los costes de materiales (BOM) de los cartuchos se enfrentan a un encarecimiento inevitable.
Las consecuencias ya se notan en los costes de distribución final. Al preparar la edición física de R-Type Dimensions III, la distribuidora Inin Games comunicó públicamente que incluir la totalidad del juego en un cartucho físico disparaba los costes de producción. Como resultado directo, el precio de venta al público en caja debió incrementarse entre 10 y 15 euros (unos 13 a 20 dólares).
En una primera etapa, Nintendo solo suministraba cartuchos de gran capacidad de 64 GB, lo que encarecía los presupuestos de embalaje de los estudios medianos y pequeños. Aunque más adelante incorporó opciones de 16 GB y 32 GB, que rebajaron los costes unitarios entre 5 y 10 dólares, la fabricación de cartuchos sigue siendo considerablemente más cara que prensar un disco Blu-ray, cuyo coste ronda apenas unos céntimos.
Los usuarios valoran el formato físico por coleccionismo y por las ventajas del mercado de segunda mano. Sin embargo, cuando la versión física cuesta diez dólares o más que la descarga digital, el interés del consumidor medio decae. Las distribuidoras se encuentran atrapadas entre el encarecimiento de los materiales y el umbral de precio que los jugadores están dispuestos a pagar.
 Figura: Pines de contacto metálicos y estructura interna de un cartucho físico. Fuente: Eurogamer.
Las descargas digitales superan el 60 %: las tarjetas de descarga aceleran el fin del formato físico
Ante el aumento en los costes de fabricación de cartuchos, las compañías editoras están modificando sus modelos de distribución. Los datos publicados por David Gibson indican que en el segundo trimestre natural de 2026 las descargas digitales representaron el 61,5 % de las ventas totales de software de Nintendo, una proporción que sigue creciendo año tras año.
Sus competidores han actuado con mayor rapidez. En el ámbito de la cadena de suministro, Sony ha trazado un calendario para dejar de prensar discos físicos en 2028. Aunque Nintendo ha reiterado recientemente que no contempla abandonar a corto plazo los cartuchos tradicionales, las tensiones industriales ponen en entredicho esta postura.
La solución de compromiso ha sido la polémica introducción de las denominadas “Game-Key Cards”. En estos paquetes, la caja contiene únicamente una tarjeta con un chip de autenticación de muy baja capacidad, sin los datos completos del juego. Tras comprarla, el jugador debe conectarse a la red para descargar paquetes de decenas de gigabytes. Esta fórmula mixta conserva la presencia física en los escaparates y evita los altos costes de los chips de memoria.
Los aficionados a las ediciones físicas siempre han valorado el cartucho como una garantía de propiedad real y preservación sin conexión. No obstante, la proliferación de estas tarjetas vacías desvirtúa esa conservación, reduciendo la caja a un simple envoltorio de plástico. A pesar del rechazo de los seguidores más tradicionales, los editores difícilmente pueden resistirse al notable ahorro que esto representa.
La orientación masiva de la industria de semiconductores hacia la computación de inteligencia artificial ha transformado por completo la estructura de costes del mercado de consumo. Los cartuchos de bajo margen se encuentran atrapados entre el cierre de plantas y las subidas de precio en tienda. Mientras el formato físico pasa a ser un artículo para coleccionistas con un sobreprecio considerable, su retirada ya no depende de las preferencias de los usuarios, sino de la decisión de las fundiciones de priorizar el silicio para los centros de datos.
Referencias:
- Reportaje especial de Ars Technica
- Análisis sectorial de Eurogamer
- Conferencia de resultados del tercer trimestre de 2026 de Macronix
- Informes de mercado de MST Financial