El sector creativo de Estados Unidos ha registrado una pérdida neta de más de 200.000 puestos de trabajo en los últimos cuatro años. En el epicentro de esta contracción, las industrias del cine y la grabación de sonido recortaron más de 100.000 puestos, reduciendo el empleo total del sector en casi un tercio. Una sangría laboral de semejante magnitud solo encuentra parangón en dos grandes recesiones ocurridas en las últimas tres décadas.
La opinión pública suele atribuir esta ola de despidos a la irrupción de la inteligencia artificial generativa. Sin embargo, los datos desglosados muestran un panorama mucho más complejo que la simple sustitución tecnológica. Desde Broadway hasta los festivales de música de todo el país, el espectáculo en vivo continúa expandiéndose a un ritmo constante. El verdadero estancamiento se concentra en aquellos sectores que dependen por completo de la distribución digital pura.
Esta drástica divergencia entre lo presencial y lo digital responde a un mecanismo económico central: la oferta infinita de contenidos en internet diluye sin piedad la atención limitada del público. El papel de la IA ha consistido fundamentalmente en reducir el coste marginal de creación de contenidos digitales prácticamente a cero. Las disciplinas creativas desprovistas de barreras físicas afrontan hoy una implacable reevaluación de su valor comercial.
Cuatro años y 200.000 puestos menos: cine y editorial sufren su mayor sangría en treinta años
Los datos de la Oficina de Estadísticas Laborales de EE. UU. (BLS) indican que el empleo total en la industria creativa cayó en más de 200.000 personas desde su máximo en 2022. Tan solo en el último año, la pérdida neta rondó los 50.000 puestos. Esta sangría crónica de cuatro años ha borrado por completo el crecimiento laboral acumulado durante la década anterior.
Al ampliar la perspectiva a un horizonte de treinta años, una contracción de esta escala solo se había producido dos veces: con el estallido de la burbuja puntocom en 2001 y durante la crisis financiera global de 2008. Incluso durante el golpe repentino de la pandemia en 2020, la recuperación fue considerablemente más rápida que la actual. Esta tendencia a la baja prolongada evidencia que el sector atraviesa un profundo reajuste estructural.
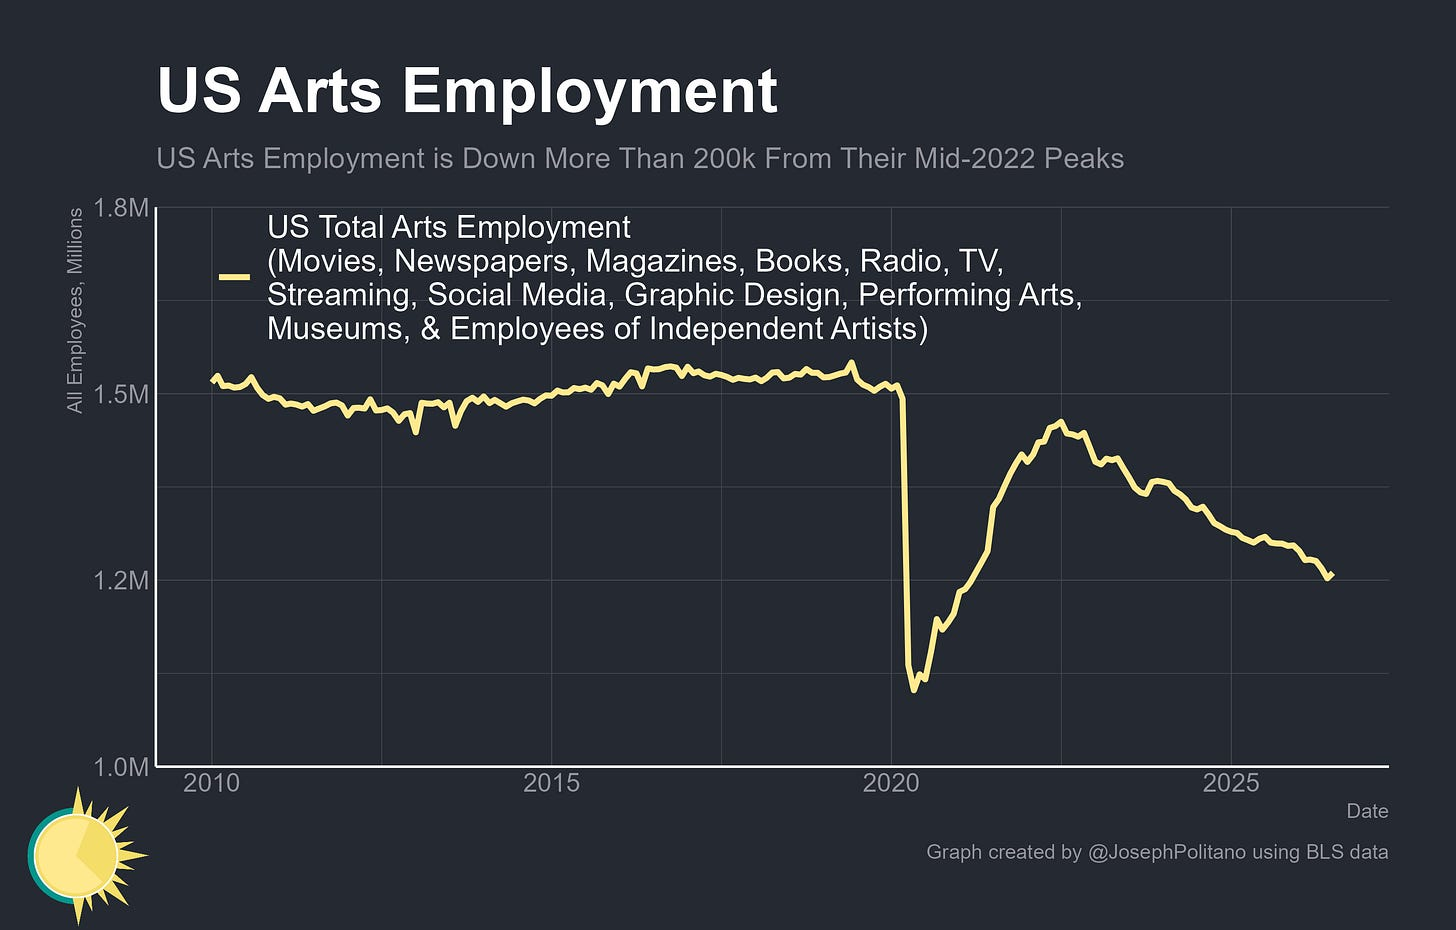 Figura: Empleo total de la industria creativa en comparación con recesiones históricas. Fuente: Apricitas Economics
El retroceso no ha afectado a todas las ramas por igual. La industria editorial perdió más de 70.000 empleos en el mismo período. Los periódicos estadounidenses llegaron a emplear en su día a unas 500.000 personas, una cifra superior a la del sector de extracción petrolera nacional. Hoy, las plantillas de los diarios se han reducido cerca de un 85 %, y las revistas han recortado el 66 % de sus puestos desde los años noventa. El empleo en edición de libros cayó un 40 %, a medida que la prima por escasez que poseía el formato impreso continúa desmoronándose.
Cine y música grabada en mínimos trimestrales: Hollywood despide a un tercio de su personal
Entre todas las ramas creativas, la más golpeada ha sido sin duda la producción cinematográfica y discográfica. En los últimos cuatro años, Hollywood y su ecosistema de producción prescindieron de más de 100.000 trabajadores. En el verano de 2026, el empleo en el sector perforó los mínimos registrados tras la crisis financiera de 2008, acercándose a su nivel más bajo en treinta años.
Muchos observadores atribuyeron la parálisis de Hollywood a las huelgas de los sindicatos de actores (SAG-AFTRA) y guionistas (WGA). No obstante, más de dos años después del final de los paros, el ansiado repunte de la producción y de las contrataciones nunca llegó. El auténtico nudo gordiano de Hollywood radica en que las fuentes tradicionales de ingresos se han agotado, mientras las suscripciones de streaming no pueden sostener los presupuestos de antes. Para proteger sus márgenes, los grandes estudios tradicionales han recortado drásticamente la luz verde a nuevas producciones.
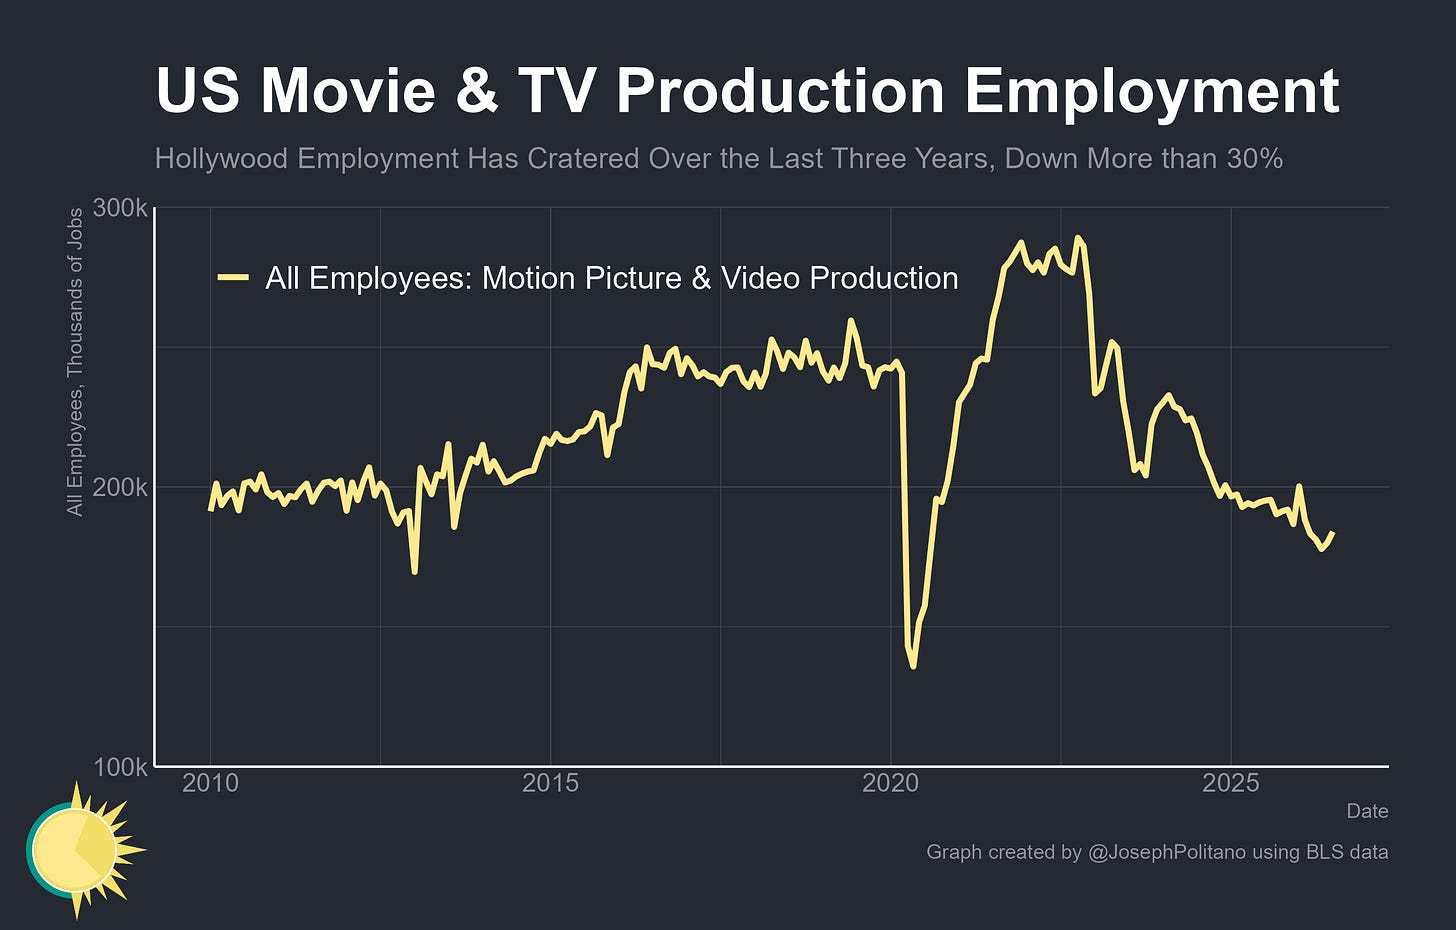 Figura: Evolución del empleo en la industria cinematográfica y discográfica. Fuente: Apricitas Economics
El agotamiento de dos pilares históricos —la taquilla en cines y las tarifas de distribución del cable— dejó a Hollywood sin sus principales motores de liquidez. La recaudación en salas en EE. UU. se sitúa todavía un 25 % por debajo de su pico de 2019 previo a la pandemia. Los ingresos por televisión por cable han caído un 18 %, con una aceleración constante en la cancelación de abonos (cord-cutting). Las cuotas mensuales del streaming simplemente no compensan las decenas de miles de millones de dólares en beneficios operativos que generaban las cadenas tradicionales.
El directo desafía la tendencia frente al desplome de lo puramente digital
Al ampliar la mirada a todo el tejido del entretenimiento, se dibuja una clara línea divisoria. El empleo en conciertos en vivo, teatros y parques temáticos mantiene un crecimiento sostenido. El público está más dispuesto que nunca a pagar precios elevados por una experiencia presencial irrepetible. Las extensas giras de estadios de las grandes estrellas del pop siguen empujando al alza el precio de las entradas en todo el país.
En acusado contraste con el dinamismo presencial, los formatos exclusivamente digitales sufren un retroceso generalizado. La televisión tradicional, el streaming, el diseño gráfico y la gestión de redes sociales han caído al unísono. El crecimiento de los espectáculos en vivo frente a la contracción digital desmiente la hipótesis de una recesión general del consumo. El gasto total en ocio no ha desaparecido; el flujo de dinero simplemente se ha trasladado hacia las experiencias presenciales.
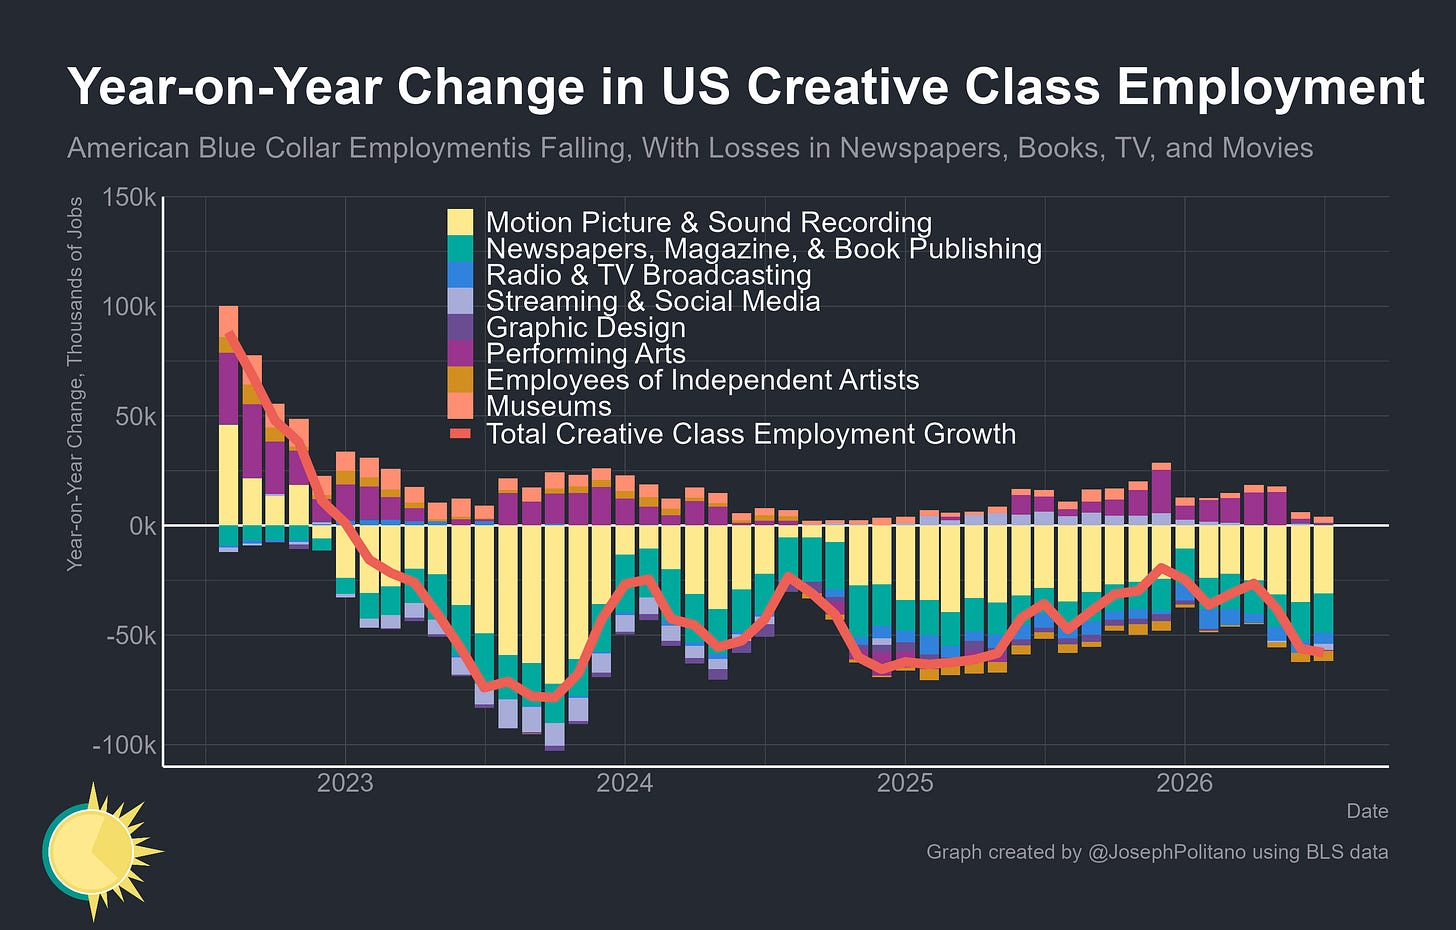 Figura: Evolución del empleo en los diferentes subsectores mediáticos. Fuente: Apricitas Economics
Las distintas trayectorias de la música y el cine ilustran con claridad este fenómeno. El streaming también devastó en su momento las ventas físicas de discos. Sin embargo, los músicos conservaron el escenario: recurrieron a giras en recintos mayores y a precios más elevados para salvaguardar sus ingresos. La industria audiovisual, en cambio, carece de esa salida física; el deterioro de la rentabilidad por pantalla quebró de lleno la cadena laboral.
La explosión de la oferta diluye la atención: no todo es culpa de la IA
Atribuir la pérdida de 200.000 puestos de trabajo exclusivamente a los grandes modelos de lenguaje carece de respaldo empírico suficiente. Los sondeos revelan que solo el 32 % de los profesionales del arte y el entretenimiento en EE. UU. utiliza de forma habitual herramientas de IA generativa, un porcentaje muy inferior a la media del 62 % observada en el conjunto de la economía nacional. Además, bajo la estricta vigilancia de los convenios sindicales, la IA nunca ha recibido autorización para asumir el control integral de guiones o rodajes.
El panorama macroeconómico laboral también desmiente la teoría del desempleo tecnológico generalizado. La tasa de paro global en EE. UU. continúa por debajo de la mediana histórica de la década de 2010. Sectores intensivos en conocimiento, como la asesoría jurídica o la ingeniería, mantuvieron un ritmo constante de contrataciones durante el mismo período. Únicamente el sector tecnológico, tras incorporar a 300.000 personas en la fiebre de 2022, inició un ajuste prolongado de sus plantillas.
El verdadero detonante reside en una profunda alteración del esquema de oferta de contenidos digitales. Los algoritmos de recomendación y las plataformas de vídeos cortos han generado un caudal casi infinito de publicaciones. Las herramientas generativas terminaron de igualar el terreno, permitiendo a cualquier creador aficionado o cuenta de marketing producir fragmentos audiovisuales a gran escala. Al basarse la distribución en recomendaciones algorítmicas, una marea de contenidos de coste marginal cero diluyó con rapidez la atención finita del público. El tiempo de los usuarios tiene un límite insalvable, y la explosión de la oferta pulverizó la prima de valor que antes disfrutaba cada obra individual.
Las barreras físicas redefinen la valoración: las cadenas digitales sin directo pierden su prima
En el mercado cultural comienzan a aflorar señales contracorriente muy reveladoras. A pesar de la presión del libro electrónico, las ventas de libros impresos en papel en EE. UU. crecieron un 70 % en seis años. La tendencia estética en redes y el coleccionismo confirieron al papel una nueva dimensión social. Los lectores pagan con gusto por el valor táctil y la identidad cultural que aportan sus estanterías.
En la vanguardia de la investigación en IA, la asignación de capital también está experimentando un cambio perceptible. Anthropic optó deliberadamente por no centrarse en generadores de imagen, audio y vídeo. OpenAI congeló su proyecto Sora de generación de vídeo para reasignar capacidad de cómputo hacia el razonamiento científico. Los laboratorios punteros han comprendido que acumular píxeles audiovisuales no construye ventajas competitivas duraderas.
La pérdida de 200.000 puestos en Hollywood y sus industrias auxiliares supone una liquidación forzosa en la era del coste marginal cero. Los algoritmos no acabaron con el talento artístico, pero despojaron a la producción digital del monopolio del que disfrutaba. Los activos puramente digitales sin un anclaje interactivo presencial se deprecian a gran velocidad bajo la presión del coste marginal cero. Aquellos contenidos incapaces de ofrecer una experiencia en vivo están abocados a sufrir los descuentos que impone la dilución de la atención.
Enlaces de referencia:
- Apricitas Economics: AI and the Fall of the Creative Class
- Encuesta de Empleo Actual (CES) de la Oficina de Estadísticas Laborales de EE. UU. (BLS)