«A pesar de las enormes inversiones y de la intensa promoción en torno a la inteligencia artificial, el retorno financiero para las empresas estadounidenses ajenas al sector tecnológico ha sido de cero». El 24 de octubre de 2026, Torsten Slok, socio y economista jefe de Apollo Global Management, lanzó esta contundente valoración en su informe Daily Spark. Lejos de enredarse en parámetros de modelos o récords de pruebas de rendimiento, Slok puso sobre la mesa cinco gráficos financieros que examinan los libros de contabilidad reales del tejido corporativo estadounidense.
Durante los últimos tres años, Silicon Valley ha expandido sus clústeres de computación a escalas sin precedentes, mientras Wall Street ponía un precio multimillonario a la ola tecnológica. Sin embargo, al desviar la mirada y revisar las cuentas de resultados de empresas cotizadas en comercio minorista, manufactura, sanidad o logística, la esperada explosión de beneficios brilla por su ausencia. Las astronómicas facturas de la IA y sus rendimientos tangibles descansan en balances completamente distintos. La siguiente fase de esta transformación se ha convertido en un pulso contable para decidir quién pagará en última instancia el coste del cómputo, y la última palabra la tienen las 493 compañías tradicionales del S&P 500.
Siete gigantes tecnológicos acaparan los frutos mientras 493 empresas tradicionales se estancan
Dividir el índice S&P 500 en dos grupos evidencia la disparidad térmica de la economía estadounidense. En un lado se sitúan los «Siete Magníficos» (Mag 7: Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta y Tesla); en el otro, las restantes 493 empresas que abarcan todos los sectores económicos tradicionales (el S&P 493). El equipo de Slok contrastó la evolución reciente de los ingresos por empleado (Revenue per employee) y el margen de beneficio neto de ambos colectivos.
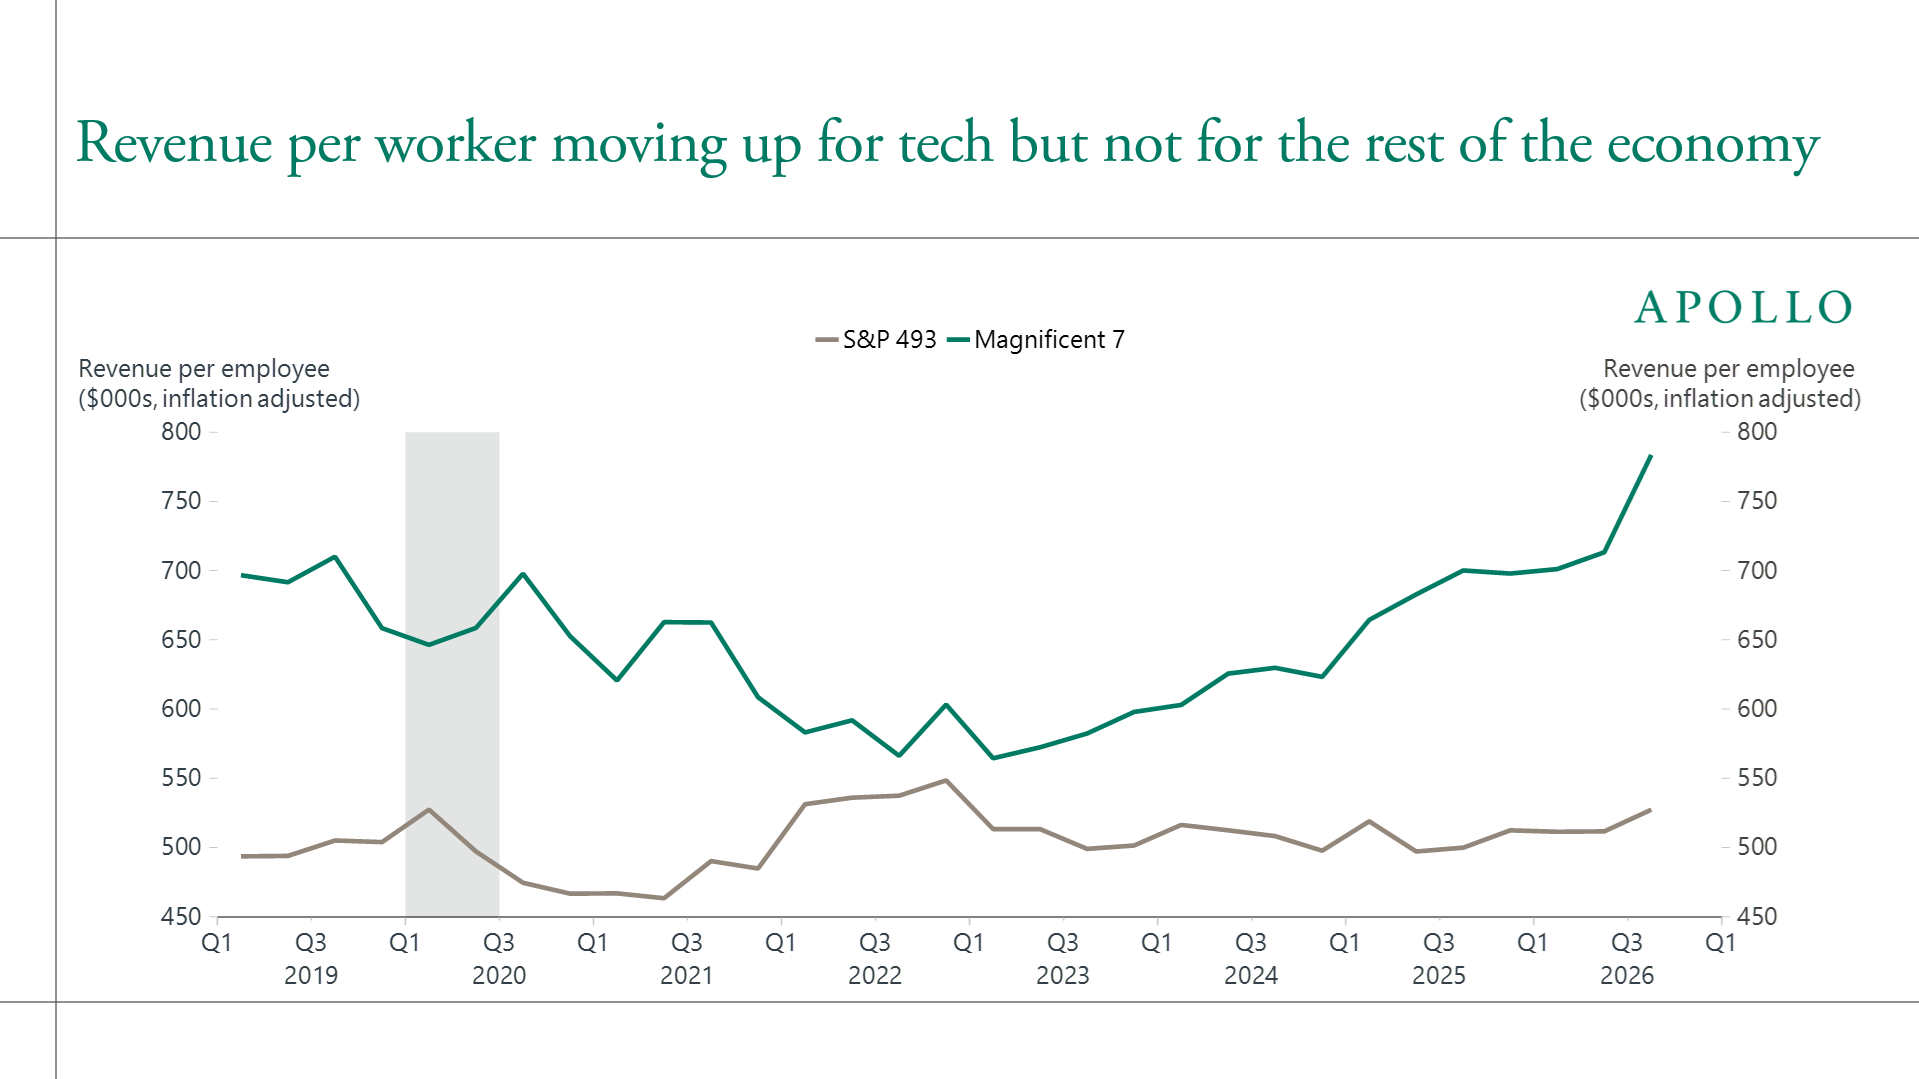 Gráfico: Los ingresos por empleado de las Mag 7 aumentan con fuerza mientras los de las 493 restantes se mantienen planos. Fuente: Apollo Chief Economist (Torsten Slok, 24-10-2026)
La gráfica dibuja una marcada tijera. Los ingresos por empleado y los márgenes de los siete gigantes tecnológicos describen una pronunciada curva ascendente; en cambio, las 493 grandes empresas restantes trazan una línea horizontal inmutable. El crecimiento financiero de los Siete Magníficos es, en su raíz, la traducción contable del gasto que otras empresas realizan al comprar sus servicios en la nube y chips aceleradores.
Si la IA hubiese transformado el trabajo de oficina tan profundamente como prometían las presentaciones comerciales, en los informes financieros de esas 493 compañías tradicionales debería apreciarse alguna señal clara: o bien un mismo número de trabajadores genera más facturación, o bien la reducción de costes operativos eleva los márgenes. La realidad es que no se mueve ninguna de las dos variables. Quienes venden capacidad de cálculo baten récords de ingresos, mientras los clientes corporativos aún no ven reflejado ese retorno en sus cuentas de pérdidas y ganancias.
Productividad total de los factores plana: la computación como circuito cerrado
Más allá de los resultados contables, la macroeconomía recurre a una vara de medir más estructural: la Productividad Total de los Factores (PTF o TFP, por sus siglas en inglés). Esta métrica aísla el crecimiento de la producción atribuible estrictamente al progreso técnico, tras descontar las aportaciones de capital y trabajo. En su tercer gráfico, Slok cruzó la serie de PTF ajustada por utilización de la Reserva Federal de San Francisco (basada en la metodología de John Fernald) con las cifras oficiales de la Oficina de Estadísticas Laborales de EE. UU. (BLS).
Ambas curvas oficiales coinciden en un diagnóstico demoledor. En el plano macroeconómico de Estados Unidos no existe ningún indicio estadístico de que la IA haya impulsado el ritmo de la productividad. Los cientos de miles de millones de dólares invertidos en hardware e infraestructura de centros de datos se han traducido en facturas de electricidad y amortizaciones; ese desembolso todavía no ha cuajado en una mayor eficiencia de producción por unidad a nivel social.
Si las empresas no tecnológicas no reflejan mejoras tangibles en sus balances, ¿quién está financiando el colosal consumo de tokens? Los gráficos cuarto y quinto del informe toman datos del «Ramp AI Index», elaborado por Ara Kharazian, economista jefe de la plataforma de gestión de gastos corporativos Ramp. Esas métricas arrojan luz sobre el perfil real de quienes pagan la factura.
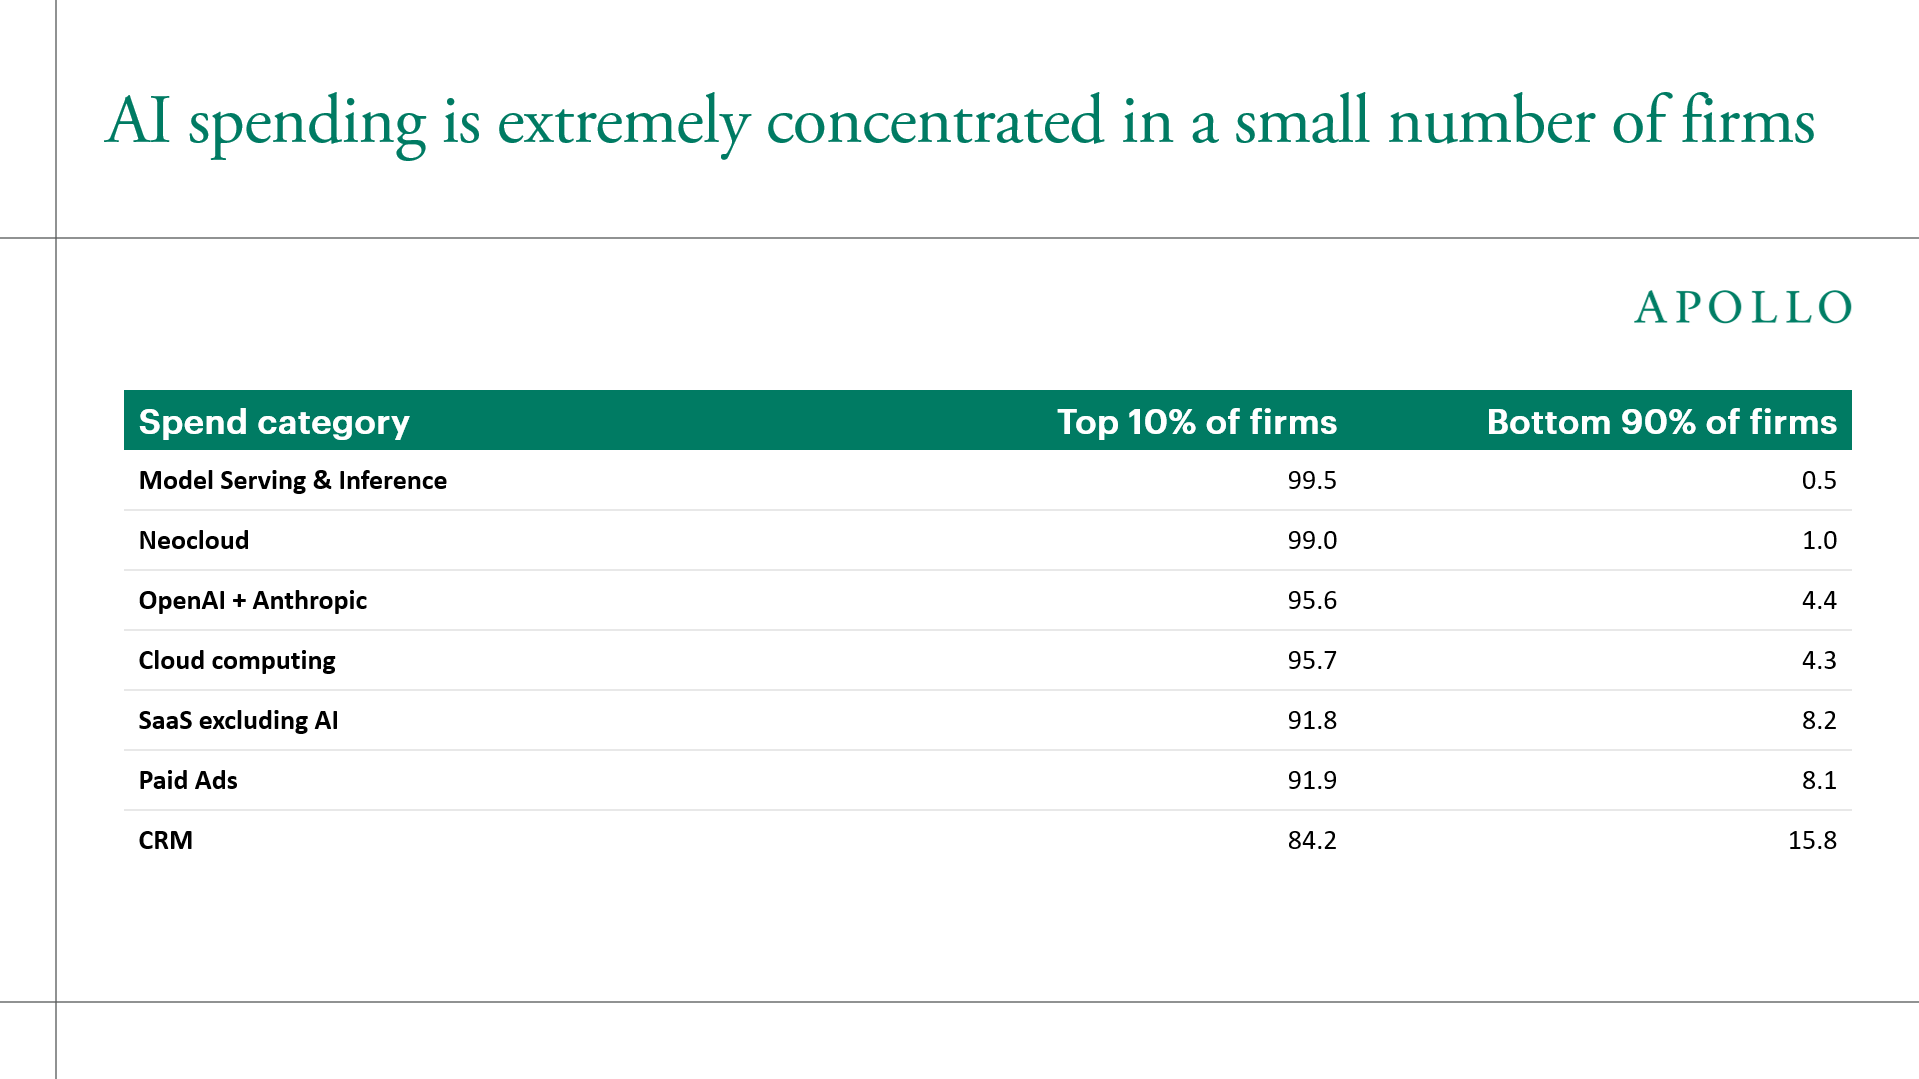 Gráfico: El gasto empresarial en IA se concentra en una minoría reducida de compañías. Fuente: Apollo Chief Economist / Ramp AI Index
Los datos revelan dos anomalías estructurales. En primer lugar, el gasto corporativo en IA se concentra fuertemente en un grupo minúsculo de empresas. En segundo lugar, existe una acusada «circularidad» (Circularity) en el desembolso de computación: multitud de startups financiadas por capital riesgo entregan su capital a los proveedores de nube para comprar tokens de API; con esos ingresos, los laboratorios de modelos adquieren chips de última generación a los fabricantes de semiconductores. El dinero gira dentro del propio ecosistema tecnológico sin terminar de calar en la economía productiva real.
Las empresas cierran el grifo: la computación pasa a ser un centro de costes
Este circuito endogámico de Silicon Valley está desatando la resistencia de los directores financieros tradicionales. Slok destaca un giro palpable de actitud: al no registrarse un impacto tangible en los ingresos, las empresas convencionales han empezado a reclasificar sus partidas de IA. Facturas de llamadas a APIs y sistemas de agentes inteligentes (Agentic AI, capaces de planificar y ejecutar tareas complejas de forma autónoma) han pasado a considerarse un «centro de costes» (Cost Center) que erosiona los márgenes operativos.
En la aprobación presupuestaria corporativa, un «motor de crecimiento» y un «centro de costes» reciben un trato radicalmente opuesto. Ante un motor de crecimiento, la dirección tolera pérdidas iniciales y periodos de ensayo y error. En cambio, cuando un gasto se cataloga como centro de costes, las áreas de compras y finanzas reaccionan de inmediato: recortan presupuestos, buscan alternativas de código abierto más asequibles y fijan topes estrictos de consumo.
Esto explica por qué la carrera armamentística de los modelos de vanguardia ha perdido tracción en el tejido empresarial tradicional. Las startups de capital riesgo recurren sin miramientos a los modelos más costosos para inflar sus valoraciones. Por contra, quienes fabrican automóviles, distribuyen bienes de consumo o gestionan cadenas de suministro echan cuentas con frialdad. Para la gestión documental cotidiana no se necesita la mayor potencia de razonamiento del mercado; las empresas no demandan los modelos más recientes ni están dispuestas a pagar sobrecostes abusivos. Mientras los agentes y el consumo de computación permanezcan confinados en el círculo cerrado del capital riesgo, el verdadero impulso macroeconómico de la IA continuará estrangulado.
Calcular más rápido no sustituye al criterio de negocio: la analogía de la electricidad contraataca
¿Por qué unos modelos que deslumbran programando y redactando textos se atascan a la hora de monetizarse en los procesos comerciales convencionales? Slok ofrece una conclusión reveladora: «La IA puede ser una calculadora excepcional, pero en el mundo de los negocios, la mayor parte de la inteligencia radica en el criterio (Judgment)».
Una calculadora resuelve problemas estandarizados de reglas claras y contornos delimitados. Las decisiones comerciales reales, por el contrario, están profundamente arraigadas en el contexto. Ante un mismo dilema organizativo, la respuesta cambia radicalmente según el responsable de departamento al que se consulte o el modelo al que se pregunte.
Los modelos actuales aún carecen de la capacidad de comprender los acuerdos tácitos que determinan el éxito en los negocios. Slok enumera los puntos ciegos de la IA: rendición de cuentas (Accountability), confianza, cultura organizativa, normas no escritas, dilemas éticos y equidad. En el día a día corporativo, cómo se estructura un contrato, cómo se modula la comunicación ante una crisis o cómo se cuida una cuenta clave implica una calibración sutil del riesgo reputacional. Son precisamente esas evaluaciones de riesgo incalculables las que dictan en última instancia la facturación y la rentabilidad de una empresa.
Desde luego, sentenciar que la IA ofrece un «retorno cero» basándose solo en los balances trimestrales inmediatos ha provocado una firme réplica en Silicon Valley y entre los historiadores económicos. En los foros de Hacker News, la contraargumentación más extendida equipara la adopción de la IA a las fases iniciales de la electrificación. Cuando las centrales y redes eléctricas comenzaron a desplegarse, los verdaderos beneficiarios no fueron las propias eléctricas. Fueron las fábricas que desmantelaron sus máquinas de vapor, reorganizaron las líneas de montaje en torno a la electricidad y, tras una dilatada fase de rediseño, lograron un salto histórico de productividad.
Bajo la óptica de las Tecnologías de Propósito General (GPT, por sus siglas en inglés), comparar estáticamente los márgenes de los Siete Magníficos con el rendimiento de las otras 493 empresas del S&P equivale a equivocarse de indicador. Ingenieros sobre el terreno añaden además un matiz microeconómico: el valor real de la IA en muchas empresas se manifiesta hoy como un ahorro defensivo, logrando hacer el mismo volumen de trabajo sin contratar dos vacantes o asumiendo internamente la revisión previa de contratos antes externalizada. Medidas de contención como esas quedan enmascaradas por el contexto inflacionario general y difícilmente afloran en métricas agregadas como los ingresos por empleado.
La batalla sale del laboratorio: las 493 empresas dictan el veredicto
Al contrastar las frías cifras de Apollo con la analogía de la electricidad esgrimida por la comunidad técnica, el núcleo de la discusión se clarifica. La electricidad transformó la historia industrial porque los industriales sustituyeron las viejas instalaciones de vapor y asumieron gustosos la factura mensual de la luz, al comprobar que los aumentos de capacidad productiva compensaban de sobra el coste en sus balances.
Hoy, los proveedores de modelos y los gigantes de la nube proyectan deslumbrantes visiones de futuro respaldadas por clústeres de cientos de miles de procesadores. Mientras tanto, los responsables financieros de las 493 corporaciones tradicionales revisan con calculadora sus recibos de infraestructura cloud. Slok remata su informe con una advertencia inequívoca: «La conclusión de fondo es que el desenlace de la historia de la IA lo escribirán las 493 empresas del S&P, no las Siete Magníficas; y hasta el momento, no hay evidencia alguna de que fuera del sector tecnológico los ingresos o los márgenes estén mejorando».
Las tablas de clasificación de modelos se renuevan cada semana, pero la paciencia de los departamentos de compras corporativos ante centros de coste en expansión tiene fecha de caducidad. Solo el día en que esas 493 empresas que venden hamburguesas, ensamblan aeronaves y tramitan pólizas de seguros señalen una línea de beneficio en sus resultados trimestrales y afirmen «este margen lo ha generado el cómputo de IA», la tecnología habrá escapado de verdad del circuito cerrado de Silicon Valley.
Enlaces de referencia:
- Torsten Slok (Economista jefe de Apollo Global Management), informe Daily Spark (24-10-2026)
- Informe Ramp AI Index sobre gasto corporativo (Ara Kharazian)
- Serie de Productividad Total de los Factores de la Reserva Federal de San Francisco (John Fernald, 2014)
- Debate en la comunidad de Hacker News sobre el retorno de inversión (ROI) de la IA en empresas no tecnológicas