„Trotz massiver Investitionen und weltweiten Hypes um künstliche Intelligenz liegt der finanzielle Ertrag für US-Unternehmen außerhalb des Technologiesektors bislang bei null.“ Mit diesem Urteil eröffnete Torsten Slok, Partner und Chefökonom bei Apollo Global Management, am 24. Oktober 2026 seine tägliche Analyse Daily Spark. Statt über Modellparameter oder Benchmark-Rekorde zu debattieren, legte er fünf Diagramme vor, die den realen Bilanzen der US-Wirtschaft auf den Grund gehen.
In den vergangenen drei Jahren trieb das Silicon Valley Rechencluster in beispiellose Dimensionen, während die Wall Street die Innovationswelle enthusiastisch einpreiste. Doch richtet man den Blick auf die Quartalsberichte traditioneller börsennotierter Konzerne aus Handel, Industrie, Gesundheitswesen und Logistik, bleibt die erhoffte Ertragsexplosion vollständig aus. Die astronomischen Rechnungen für Rechenleistung und die tatsächlichen Erträge stehen in zwei völlig verschiedenen Büchern. Die nächste Phase dieses Booms hat sich zu einem buchhalterischen Tauziehen darum entwickelt, wer am Ende die Rechnungen für Token und Rechenzeit bezahlt – und das letzte Wort haben die 493 Nicht-Tech-Unternehmen des S&P 500.
Sieben Tech-Giganten sahnen ab, während 493 Konzerne auf der Stelle treten
Teilt man den S&P 500 in zwei Kohorten, wird das extreme Temperaturgefälle in der US-Wirtschaft sofort sichtbar. Auf der einen Seite stehen die „Magnificent 7“ (Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta und Tesla); auf der anderen die übrigen 493 Unternehmen, die das Rückgrat der traditionellen Wirtschaft bilden (S&P 493). Sloks Team verglich für beide Gruppen die Entwicklung von Umsatz pro Mitarbeiter (Revenue per employee) und Nettomarge über die letzten Jahre.
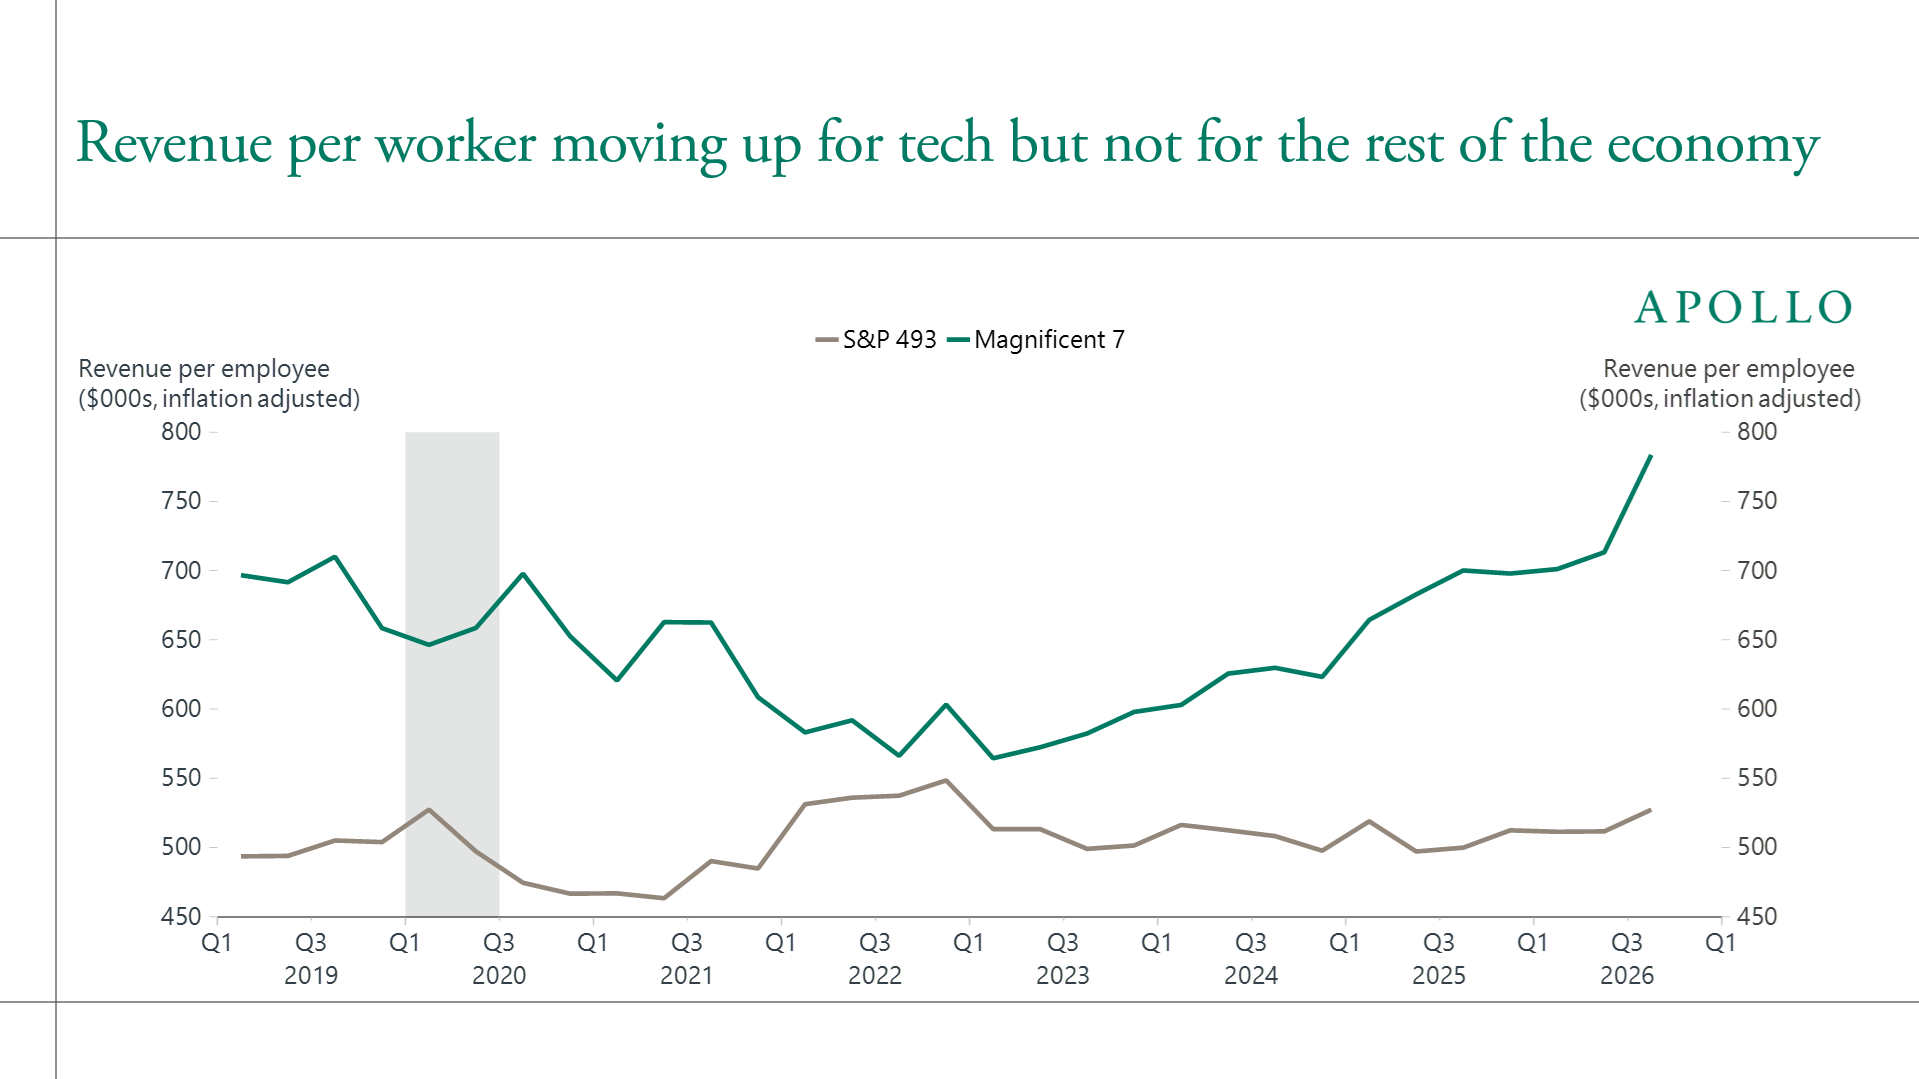 Grafik: Der Umsatz pro Kopf der Mag 7 steigt steil an, während die restlichen 493 stagnieren. Quelle: Apollo Chief Economist (Torsten Slok, 24.10.2026)
Die Schere könnte kaum weiter auseinanderklaffen. Während Umsatz pro Kopf und Gewinnmargen der sieben Tech-Riesen steil nach oben klettern, verläuft die Linie der übrigen 493 Konzerne nahezu waagerecht. Das finanzielle Wachstum der Magnificent 7 speist sich im Grunde daraus, dass andere Unternehmen Cloud-Dienste und Beschleunigerchips einkaufen und dies in den Bilanzen der Tech-Konzerne als Umsatz verbucht wird.
Hätte KI den Büro- und Betriebsalltag tatsächlich so grundlegend revolutioniert, wie es Hochglanz-Präsentationen versprachen, müsste sich in den Bilanzen der 493 Traditionsunternehmen längst ein Signal zeigen: Entweder erwirtschaftet die gleiche Belegschaft spürbar mehr Umsatz, oder gesunkene Betriebskosten treiben die operativen Margen in die Höhe. Die Realität zeigt weder das eine noch das andere. Die Anbieter von Rechenleistung verbuchen Rekordgewinne, während die Käufer in ihren Gewinn- und Verlustrechnungen noch vergeblich nach einer Gegenleistung suchen.
Stagnierende Gesamtfaktorproduktivität: KI-Ausgaben als geschlossener Kreislauf
Neben Unternehmensabschlüssen stützt sich die Makroökonomie auf einen noch grundlegenderen Maßstab: die Gesamtfaktorproduktivität (Total Factor Productivity, TFP). Sie erfasst den Output-Zuwachs, der nach Abzug von Kapital- und Arbeitseinsatz rein auf technologischem Fortschritt beruht. In seiner dritten Grafik stellte Slok die auslastungsbereinigte TFP-Reihe der San Francisco Fed (nach der Methodik von John Fernald) den offiziellen Daten des US-Arbeitsministeriums (BLS) gegenüber.
Beide maßgeblichen Kurven sprechen eine ernüchternde Sprache. Auf gesamtwirtschaftlicher Ebene lassen sich in den USA bislang keinerlei statistische Belege dafür finden, dass KI das Produktivitätswachstum ankurbelt. Hunderte Milliarden Dollar, die in Hardware und Rechenzentrumsinfrastruktur investiert wurden, schlagen sich in Stromrechnungen und Abschreibungen nieder; sie haben sich noch keineswegs in gesamtwirtschaftlicher Effizienz pro Outputeinheit niedergeschlagen.
Wenn die Bilanzen von Nicht-Tech-Konzernen keine Produktivitätssteigerung ausweisen, wer bezahlt dann den astronomischen Verbrauch an Token? Das vierte und fünfte Diagramm des Berichts greifen auf den „Ramp AI Index“ von Ara Kharazian, Chefökonom der Ausgabenplattform Ramp, zurück. Sie zeigen ungeschminkt, wer hinter den Ausgaben steht.
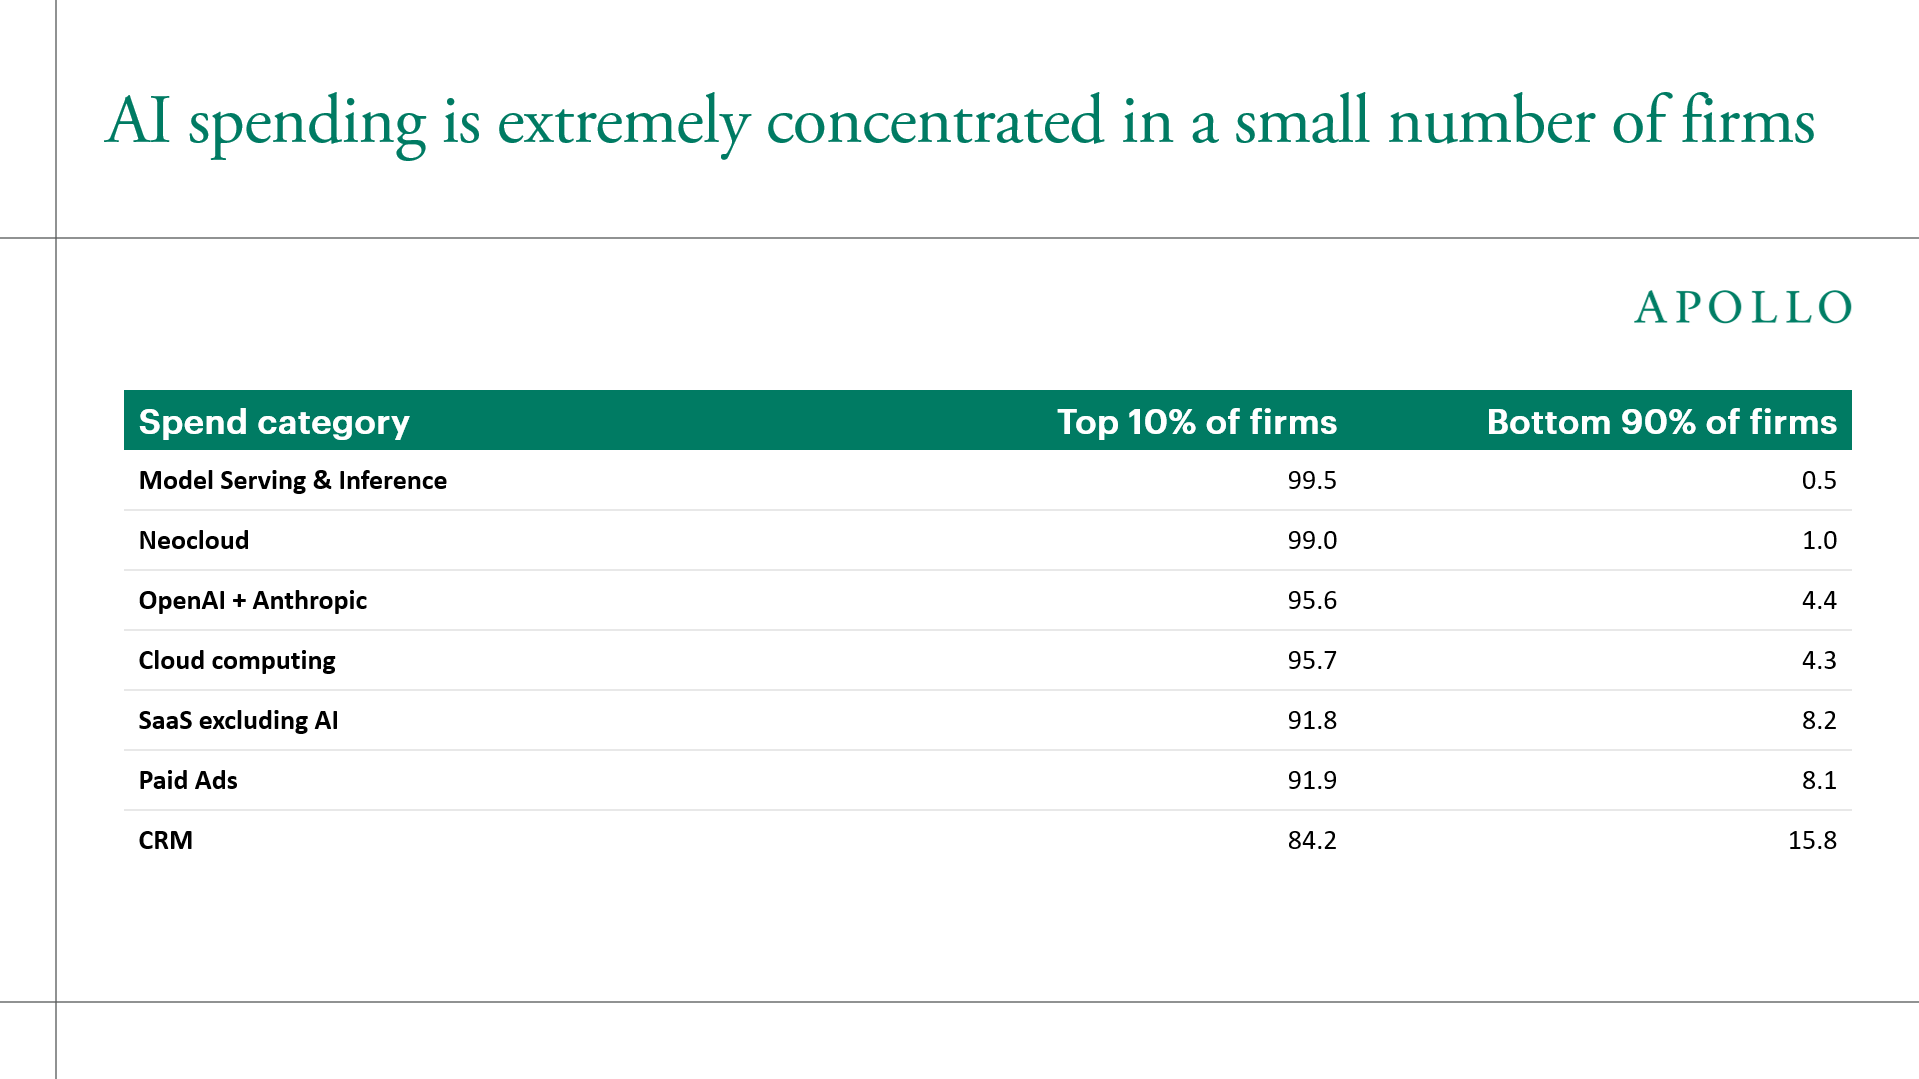 Grafik: Die KI-Ausgaben von Unternehmen konzentrieren sich auf eine winzige Gruppe. Quelle: Apollo Chief Economist / Ramp AI Index
Die Daten legen zwei strukturelle Anomalien offen. Erstens sind die KI-Ausgaben von Unternehmen massiv auf einen winzigen Kreis konzentriert. Zweitens weisen die Rechnerausgaben eine erhebliche „Zirkularität“ (Circularity) auf: Von Risikokapital finanzierte Start-ups leiten ihr Investorengeld an Cloud-Hyperscaler weiter, um API-Tokens zu beziehen; die Modelllabore wiederum nutzen dieses Geld, um von Halbleiterherstellern modernste Chips zu erwerben. Die Umsätze kreisen in einem geschlossenen Tech-Zirkel, ohne nachhaltig in die reale Wirtschaft durchzudringen.
Unternehmen halten das Geld zusammen: Rechenleistung wird zur Kostenstelle
Dieser geschlossene Geldkreislauf des Silicon Valley stößt bei traditionellen Finanzvorständen zunehmend auf Widerstand. Slok wies in seinem Bericht auf einen spürbaren Stimmungsumschwung hin: Da sich auf der Erlösseite keine nennenswerten Zuwächse einstellen, stufen immer mehr Unternehmen ihre KI-Budgets um. Rechnungen für Modellaufrufe und agentische Systeme (Agentic AI, die autonom mehrstufige Aufgaben planen und abarbeiten) werden nun als margenschädliche Kostenstellen (Cost Centers) gewertet.
In unternehmerischen Budgetverhandlungen macht es einen fundamentalen Unterschied, ob ein Posten als „Wachstumsmotor“ oder als „Kostenstelle“ eingestuft wird. Bei einem Wachstumsmotor akzeptiert das Management anfängliche Verluste und Lernkurven. Gilt ein Projekt jedoch als Kostenstelle, reagieren Finanz- und Einkaufsteams prompt: Budgets werden gekürzt, günstige Open-Source-Alternativen gesucht und strikte Token-Kontingente verhängt.
Dies erklärt, warum das Wettrüsten um immer größere Spitzenmodelle bei etablierten Unternehmen an Schwung verliert. Wagniskapitalfinanzierte Start-ups greifen ungeachtet der Inferenzkosten zu den neuesten Flaggschiffmodellen, um hohe Bewertungen zu rechtfertigen. Autobauer, Konsumgüterhersteller und Logistikkonzerne kalkulieren nüchterner. Für die routinemäßige Dokumentenverarbeitung braucht es keine Spitzenmodelle für mathematische Schlussfolgerungen; die Unternehmen wollen weder die neuesten Modelle noch sind sie bereit, dafür drastische Aufpreise zu zahlen. Solange agentische KI und Rechenzeitverbrauch in der VC-finanzierten Tech-Blase verharren, bleibt der reale makroökonomische Schub der Technologie blockiert.
Schnelle Rechenknechte ersetzen kein Urteilsvermögen: Die Elektrizitäts-Analogie
Warum tun sich mächtige Sprachmodelle, die mühelos Quellcode schreiben und Texte verfassen, so schwer damit, in traditionellen Arbeitsabläufen echten Mehrwert zu schaffen? Slok lieferte eine treffende Diagnose: „KI mag ein brillanter Taschenrechner sein, doch in der Geschäftswelt besteht Intelligenz vor allem aus Urteilsvermögen (Judgment).“
Taschenrechner glänzen bei klar umrissenen Standardaufgaben mit eindeutigen Regeln. Reale geschäftliche Entscheidungen hängen dagegen zutiefst vom situativen Kontext ab. Legt man dieselbe komplexe Fragestellung verschiedenen Abteilungsleitern vor – oder füttert unterschiedliche LLMs damit –, fallen die Antworten oft gegensätzlich aus.
Große Sprachmodelle verstehen die ungeschriebenen Spielregeln des Geschäftslebens bislang nicht. Slok listete die blinden Flecken der KI präzise auf: Rechenschaftspflicht (Accountability), Vertrauen, Unternehmenskultur, implizite Normen, ethische Abwägungen und Fairness. Im echten Geschäftsleben erfordern Vertragsabschlüsse, Krisenkommunikation und Kundenpflege feinfühlige Abwägungen von Reputationsrisiken. Und genau diese nicht messbaren Risikosteuerungen entscheiden am Ende über Umsatzwachstum und Rentabilität.
Gewiss stößt der Versuch, KI allein auf Basis aktueller Quartalszahlen einen „Null-Ertrag“ zu attestieren, auf vehementen Widerspruch von Tech-Pionieren und Wirtschaftshistorikern. In Diskussionen auf Hacker News verweisen viele auf den Verlauf der Elektrifizierung. Als im frühen 20. Jahrhundert Kraftwerke und Stromnetze aufgebaut wurden, machten keineswegs nur die Energieversorger den großen Gewinn. Erst als Fabrikbesitzer ihre alten Dampfmaschinen abbauten, Fertigungsstraßen von Grund auf für Elektromotoren umgestalteten und lange Umbauphasen durchstanden, stellten sich historische Produktivitätssprünge ein.
Aus der Perspektive einer Basistechnologie (General Purpose Technology) greift ein statischer Gegenwartsvergleich zwischen den Margen der Big Techs und den Renditen des S&P 493 schlicht zu kurz. Ingenieure aus der Praxis verweisen zudem auf mikroökonomische Feinheiten: Für viele Firmen liegt der tatsächliche Nutzen von KI heute in defensiven Einsparungen – man bewältigt das Arbeitsvolumen mit zwei Nachbesetzungen weniger oder übernimmt die Erstprüfung juristischer Standardverträge intern. Solche Dämpfungseffekte werden von der allgemeinen Inflation überlagert und spiegeln sich in groben Makrozahlen wie dem Umsatz pro Kopf kaum wider.
Die Entscheidung fällt jenseits der Labore: Der S&P 493 spricht das Urteil
Stellt man Apollos ernüchternde Zahlen und die historische Elektrizitäts-Analogie nebeneinander, tritt der Kern der Debatte klar hervor. Die Elektrizität veränderte die Industriegeschichte deshalb nachhaltig, weil Fabrikanten ihre Dampfmaschinen verschrotteten und bereitwillig Monat für Monat Stromrechnungen bezahlten – weil der Produktivitätsgewinn in den eigenen Betriebsbüchern die Stromkosten bei weitem übertraf.
Heute werfen Modellschmieden und Cloud-Konzerne gigantische Zukunftsvisionen an die Wand, untermauert von Rechenclustern mit Hunderttausenden Grafikchips. Derweil sitzen die Finanzvorstände von 493 Industrie- und Dienstleistungsriesen am Schreibtisch und prüfen jeden Monat pedantisch die Cloud-Rechnungen. Slok formulierte am Ende seines Berichts das Fazit: „Unter dem Strich wird das Ende der KI-Geschichte vom S&P 493 geschrieben, nicht von den Magnificent 7. Und bislang gibt es keinerlei Belege dafür, dass sich Erlöse oder Margen außerhalb des Tech-Sektors verbessern.“
Die Benchmarks der Modellanbieter mögen sich wöchentlich überbieten – doch die Geduld der Unternehmenseinkäufer mit ausufernden Kostenstellen ist begrenzt. Erst wenn die 493 traditionellen Konzerne, die Autos bauen, Lebensmittel vertreiben oder Versicherungen zeichnen, in ihrem Quartalsbericht auf eine neue Ertragszeile deuten und sagen können: „Dieser Gewinn wurde durch KI-Rechenleistung erwirtschaftet“, hat die künstliche Intelligenz den geschlossenen Kreislauf des Silicon Valley wirklich verlassen.
Weiterführende Quellen:
- Torsten Slok (Chefökonom Apollo Global Management): Daily Spark Forschungsbericht (24.10.2026)
- Ramp AI Index zur Entwicklung der Unternehmensausgaben (Ara Kharazian)
- Federal Reserve Bank of San Francisco: Datenreihe zur Gesamtfaktorproduktivität (John Fernald, 2014)
- Hacker News: Fachdiskussion über den ROI von KI in Nicht-Tech-Unternehmen