Wenn man nach dem Flaggschiff der amerikanischen Exportwirtschaft fragt, denken die meisten unweigerlich an Verkehrsflugzeuge von Boeing, gefolgt von Spitzenmikrochips oder verflüssigtem Erdgas (LNG). Doch seit Oktober 2025 steht an der Spitze der US-Zollregister ein völlig neuer Spitzenreiter: Fast in jedem Monat übertrafen die Goldexporte sämtliche anderen Warenkategorien und machten Goldbarren zum wichtigsten Exportgut der Vereinigten Staaten. Ausgerechnet die globale Supermacht, die sich jahrzehntelang daran gewöhnt hatte, mit frisch gedruckten Dollarnoten reale Güter aus aller Welt einzukaufen, verschifft nun mit Hochdruck das älteste Edelmetall der Menschheit ins Ausland.
Patrick A. Heller, Kolumnist des numismatischen Branchenmagazins Numismatic News, machte in seinem am 15. Mai 2026 aktualisierten Bericht auf diese tektonische Verschiebung aufmerksam. Ein Blick in die offizielle makroökonomische Datenbank der Federal Reserve Bank of St. Louis (FRED, Federal Reserve Economic Data) bestätigt die Anomalie: Die Datenreihe IEAXGG für „Ausfuhr von Nichtwährungsgold“ schoss in der zweiten Jahreshälfte 2025 förmlich senkrecht in die Höhe. Nach den vom Autor zitierten Zolldaten dürfte die exportierte Tonnage im Februar 2026 historische Rekordmarken getestet haben. In den Handelsbilanzen werden diese Barren als gewöhnliche Fracht deklariert; die strategische Absicht der ausländischen Käufer sprengt jedoch den Rahmen des regulären Warenhandels bei Weitem.
Hinter diesem ungewöhnlichen Exportboom steht ein offener Schlagabtausch zwischen Fiat-Kreditgeld und physischer Deckung. Die Vereinigten Staaten verkaufen strategische Kernreserven, die eigentlich als Währungsanker dienen sollten, wie gewöhnliche Handelsware ins Ausland; die treibende Kraft hinter diesem auf Hochtouren laufenden Exportmotor ist das tiefe Misstrauen ausländischer Zentralbanken in die langfristige Kaufkraft des US-Dollars.
Quartalsvolumen schießt auf 47,2 Milliarden Dollar: Barren fließen über drei globale Drehkreuze
Ein Blick auf die saisonbereinigte Quartalsreihe IEAXGG, die das Bureau of Economic Analysis (BEA) in der FRED-Datenbank erfasst, verdeutlicht die Dimensionen. Über mehr als zwei Jahrzehnte seit 1999 lag der vierteljährliche US-Export von Nichtwährungsgold fast durchweg unter 13 Milliarden Dollar; der Quartalsdurchschnitt des Jahres 2019 betrug lediglich 4,8 Milliarden Dollar. Selbst als der Goldpreis 2012 ein markantes Zwischenhoch markierte, erreichte die Kurve kaum 10,4 Milliarden Dollar. Ab 2025 explodierten die Zahlen förmlich: Der Quartalsdurchschnitt stieg 2025 auf 27,9 Milliarden Dollar und kletterte im ersten Quartal 2026 auf 47,2 Milliarden Dollar – fast das Zehnfache des Vorkrisenniveaus von 2019. Ein derart steiler Anstieg lässt sich unmöglich mit Schmucknachfrage oder industrieller Vergoldung erklären; nur Umschichtungen auf Ebene staatlicher Währungsreserven vermögen physische Mengen dieser Größenordnung aufzunehmen.
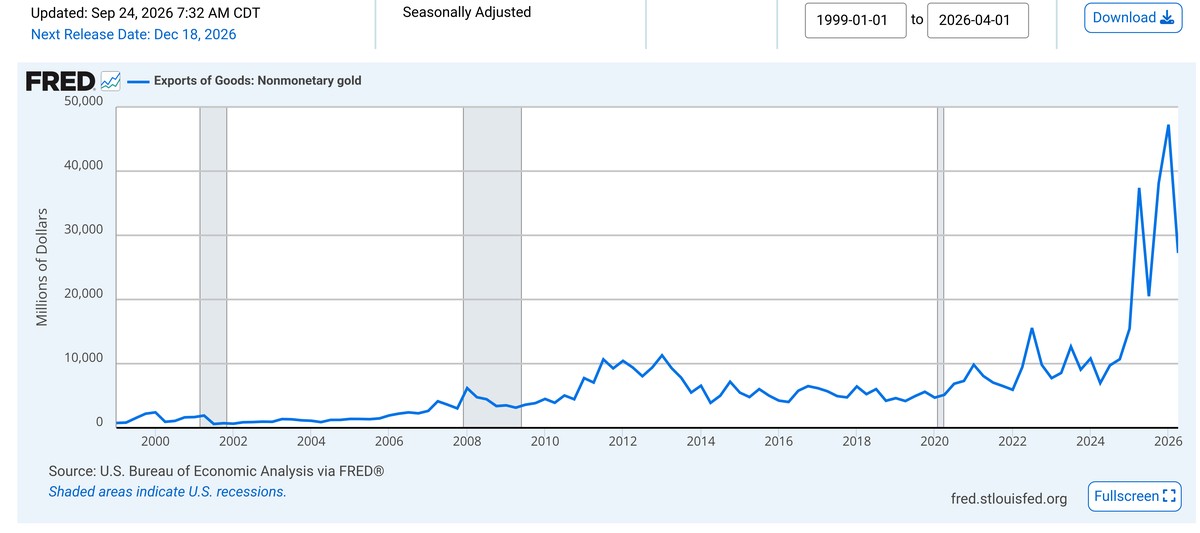 Abb.: Offizielle Reihe „Exports of Goods: Nonmonetary gold“ der USA (FRED-Code IEAXGG, quartalsweise, saisonbereinigt, in Millionen US-Dollar). Im ersten Quartal 2026 schoss der Wert auf 47,2 Milliarden Dollar empor und sprengte den Schwankungsbereich der letzten 20 Jahre völlig. Quelle: Federal Reserve Bank of St. Louis (FRED)
Die Frachtpapiere der US-Zollbehörden zeichnen den Seeweg dieser Goldströme präzise nach. Das abfließende Gold steuert vor allem drei weltweite Knotenpunkte an: Die erste Station ist die Schweiz, wo sich die weltweit renommiertesten Scheideanstalten und Schmelzen konzentrieren. Dort werden die massiven amerikanischen Barren eingeschmolzen und zu Kilobarren und Prägungen verarbeitet, die den Auslieferungsstandards der europäischen und asiatischen Märkte entsprechen. Die zweite Station ist Großbritannien mit der London Bullion Market Association (LBMA), dem weltweiten Clearing-Zentrum für physisches Außerbörsengold, das Eigentumsübertragungen und Einlagerungen für institutionelle und staatliche Großkunden abwickelt. Die dritte Station ist Hongkong, das als wichtigstes physisches Einfallstor für die asiatischen Märkte fungiert.
Rund um die Uhr befeuerte Schweizer Schmelzöfen, flankiert von den Clearing-Tresoren in London und den Umschlaglagern in Hongkong, bilden eine interkontinentale Logistikkette zur physischen Vermögensübertragung. Mit jedem Grenzübertritt wird ein Handelsüberschuss, der zuvor lediglich als Dollar-Buchgeld existierte, in physisches Metall umgewandelt. Dass die Logistikströme gezielt über die drei größten Raffinerie- und Abwicklungshubs der Welt laufen, beweist unmissverständlich, dass diese Exportwelle institutionellen und staatlichen Tresoren dient.
Unveränderte Bücher in Fort Knox: Minenförderung und Altgold füllen die Laderäume
Angesichts der monatlich in Rekordtonnage abfließenden Goldmengen drängt sich unweigerlich der Verdacht auf, die Tresore der US-Regierung würden geleert. Nach den offiziellen Reserveberichten des US-Finanzministeriums verharrt der staatliche Goldbestand jedoch unverändert – auf dem Papier fehlt keine einzige Unze. Ein Rekordexportmonat nach dem anderen bei den Zollbehörden auf der einen Seite, ein eisern stagnierender Schatzkammerbestand auf der anderen: Beide offiziellen Datenreihen scheinen in krassem Widerspruch zueinander zu stehen.
Der Schlüssel zur Lösung dieses Rätsels liegt im Namenszusatz der FRED-Reihe: „Nichtwährungsgold“ (Nonmonetary gold, grenzüberschreitender Handel mit physischem Gold abzüglich offizieller Transaktionen zwischen Zentralbanken). In den Regeln der Außenhandelsstatistik wird Gold strikt getrennt: Direkte Verschiebungen zwischen Währungsbehörden gelten als „Währungsgold“. Solange die US-Regierung ihre Bestände in Fort Knox oder West Point nicht unmittelbar abstößt, bleibt dieser offizielle Staatsbestand unberührt. Die vom Zoll erfassten Exporte speisen sich stattdessen vollständig aus der Neuförderung einheimischer US-Goldminen sowie aus Sekundärgold, das aus Altschmuck, Elektronikschrott und privaten Barren recycelt wurde.
Diese buchhalterische Barriere schützt zwar die statische Kennzahl der offiziellen US-Goldreserven, kann den kontinuierlichen physischen Nettoabfluss aus dem Land jedoch nicht verschleiern. Das jährlich in den Minen der USA gewonnene Neugold und das von den Schmelzen aufbereitete Recyclinggold verbleiben nicht im Land, um heimischen Wohlstand aufzubauen, sondern werden unmittelbar verpackt und in Frachtmaschinen nach Zürich und London verladen. Wenn eine Volkswirtschaft ihre gesamte jährliche Minenproduktion und das aufbereitete Altgold ins Ausland verkauft, tauscht sie reale Sachwerte gegen Buchgeldzahlen in der Außenhandelsstatistik ein.
Die Reservewaage kippt: Weltweite Zentralbanken ersetzen US-Staatsanleihen durch Barren
Wer nimmt diese gewaltigen Goldmengen im Ausland auf? Ein Blick auf die globalen Bilanzen der Notenbanken offenbart eine historische Zäsur in der internationalen Finanzordnung der Nachkriegszeit: Der Marktwert der gesamten von ausländischen Zentralbanken gehaltenen physischen Goldreserven hat den Gesamtwert ihrer Bestände an US-Staatsanleihen offiziell überflügelt. Über Jahrzehnte hinweg galt das gleiche System als eiserne Norm des Welthandels: Andere Nationen exportierten Waren, vereinnahmten Dollar und investierten diese Überschüsse wieder in US-Staatsanleihen. Dass der Gesamtwert der Goldbarren in den Tresoren ausländischer Notenbanken nun das Volumen der US-Schuldtitel übersteigt, erschüttert das Fundament dieses Kreislaufs.
 Abb.: Symbolbild zum Bericht (Adobe Stock). Der Gesamtwert der Goldreserven ausländischer Zentralbanken hat deren Bestände an US-Staatsanleihen übertroffen. Quelle: Numismatic News / Adobe Stock
Nach der traditionellen Lehrmeinung der Finanzökonomie wirft Gold keinen einzigen Cent Zinsen ab und verursacht stattdessen laufende Kosten für Wachschutz, Versicherung und Klimatisierung. US-Staatsanleihen hingegen bieten tiefe Liquidität und verlässliche Kuponzinsen, weshalb sie traditionell das Rückgrat der globalen Währungsreserven bildeten. Doch diese Lehrbuchlogik beruht auf einer stillschweigenden Bedingung: Die reale Kaufkraft des Dollars muss langfristig stabil bleiben. Wenn die US-Staatsschulden ins Uferlose wachsen und der Geldwert schleichend erodiert, vermögen Kuponzinsen den realen Kaufkraftverlust des Kapitals nicht mehr auszugleichen.
Für Währungshüter, die das Volksvermögen ihrer Länder verwalten, bergen Schuldpapiere zudem ein politisches Kontrahentenrisiko (Counterparty Risk – das Risiko von Zahlungsausfällen oder Sanktionen und Vermögenssperren). Ein Standardgoldbarren im heimischen Tresor benötigt hingegen keinerlei Garantien einer ausländischen Regierung. Dass Notenbanken auf feste Zinsen verzichten, um frisch gefördertes Gold aus den USA in ihre Tresore zu holen, ist ein unmissverständliches Misstrauensvotum gegenüber dem Papiergeld. Indem die Goldreserven ausländischer Notenbanken die US-Staatsanleihen überrunden, hat Gold seine Rolle als reines Schmuck- und Industriemetall abgelegt und sich als maßgebliche Währungsalternative etabliert.
Die Wiederkehr von 1834: Geldentwertung weckt den metallischen Instinkt
Die Flucht in physisches Gold zur Absicherung gegen schwindende Währungskaufkraft besitzt auf amerikanischem Boden historische Vorbilder. Im Jahr 1834 verabschiedete der US-Kongress den „Coinage Act of 1834“, mit dem das gesetzliche Wertverhältnis zwischen Gold und Silber von 15:1 auf 16:1 angehoben wurde. Diese gesetzliche Neuregelung verringerte den vorgeschriebenen Feingoldgehalt neu geprägter amerikanischer Goldmünzen. In dem Augenblick, als das Gesetz in Kraft trat, überstieg der reine Materialwert aller vor 1834 geprägten vollwertigen US-Goldmünzen ihren eingeprägten Nennwert in Dollar.
Die Marktreaktion erfolgte prompt und unbarmherzig. Kaufleute, Banker und Sparer zogen die vor 1834 geprägten Goldmünzen sofort aus dem Umlauf zurück. Sie warfen die Münzen kistenweise in die Schmelzöfen, um sie als Feingoldbarren mit erheblichem Aufschlag am Markt zu verkaufen oder ins Ausland zu exportieren. Diese Einschmelzwelle führte dazu, dass der allergrößte Teil der frühen US-Goldmünzen unwiederbringlich vernichtet wurde; die wenigen erhaltenen Stücke zählen heute zu den seltensten Trophäen auf Münzauktionen.
Vor über 190 Jahren schmolzen die Bürger ihre Münzen zu Barren ein, als ein Gesetz deren Feingehalt senkte; heute kaufen Zentralbanken, die an der Kaufkraft des Dollars zweifeln, die US-Minenproduktion und Recyclingbestände auf, um ihre Tresore zu füllen. Vom Aufstieg des Goldes zur wichtigsten US-Exportware ab Oktober 2025 bis hin zum Quartalsrekord von 47,2 Milliarden Dollar Anfang 2026 erzählt jede Zollstatistik dieselbe fundamentale Wahrheit. Die USA verkaufen ihre Sachwertreserven in alle Welt; und in dem Moment, in dem die weltweiten Goldreserven die US-Schulden überrunden, legt Gold seine Schmuckmaske ab und nimmt wieder seinen Platz als ultimative Währungsalternative ein.
Weiterführende Links:
- Numismatic News: Gold Now Top U.S. Export
- Federal Reserve Bank of St. Louis FRED (Exports of Goods: Nonmonetary gold)
- Hacker News Diskussion