Lorsque l’on songe aux fleurons de l’industrie exportatrice américaine, les avions de ligne de Boeing, les semi-conducteurs de pointe ou le gaz naturel liquéfié (GNL) viennent spontanément à l’esprit. Pourtant, depuis octobre 2025, le sommet des registres douaniers américains a changé de titulaire : les exportations d’or ont surclassé pratiquement chaque mois l’ensemble des autres catégories de marchandises, hissant les lingots au rang de premier bien d’exportation des États-Unis. Pour une superpuissance habituée à imprimer des billets verts afin d’acquérir des richesses tangibles aux quatre coins du globe, la marchandise qu’elle expédie aujourd’hui avec le plus d’ardeur vers l’étranger n’est autre que le plus ancien métal précieux de l’humanité.
Patrick A. Heller, chroniqueur pour la publication numismatique Numismatic News, a mis en lumière ce basculement historique dans une note d’analyse actualisée le 15 mai 2026. En consultant la base de données macroéconomiques de la Réserve fédérale de Saint-Louis (FRED, Federal Reserve Economic Data), la série officielle IEAXGG consacrée aux « exportations d’or non monétaire » révèle une envolée verticale au second semestre 2025. Selon les données douanières citées par l’auteur, les tonnages exportés en février 2026 ont côtoyé des sommets historiques. Les déclarations de douane classent ces lingots transocéaniques parmi le fret ordinaire ; toutefois, les motivations profondes des acquéreurs étrangers dépassent de très loin le cadre des échanges commerciaux usuels.
Derrière cette anomalie commerciale majeure se profile une confrontation directe entre monnaie de crédit et actifs réels tangibles. Les États-Unis exportent des actifs de réserve stratégiques comme de vulgaires biens de consommation marchande ; le véritable moteur qui fait tourner cette mécanique d’exportation à plein régime réside dans la défiance croissante des banques centrales étrangères envers le pouvoir d’achat à long terme du dollar américain.
Un bond à 47,2 milliards de dollars en un seul trimestre : des lingots acheminés vers trois plaques tournantes
L’examen de la série trimestrielle désaisonnalisée IEAXGG compilée par le Bureau of Economic Analysis (BEA) dans FRED illustre l’ampleur du séisme. Sur plus de vingt-cinq années d’historique depuis 1999, les exportations américaines d’or non monétaire ont très rarement franchi la barre des 13 milliards de dollars par trimestre, avec une moyenne trimestrielle de seulement 4,8 milliards en 2019. Même lors des pics de cours de 2012, les volumes trimestriels plafonnaient à 10,4 milliards de dollars. À partir de 2025, la courbe s’est envolée à la verticale : la moyenne des quatre trimestres de 2025 est grimpée à 27,9 milliards de dollars, avant d’exploser à 47,2 milliards de dollars au premier trimestre 2026, soit près de dix fois le niveau usuel de 2019. Une progression aussi fulgurante dépasse largement les besoins d’orfèvrerie ou de dorure industrielle ; seuls des arbitrages de réserves à l’échelle des États souverains peuvent absorber un tel volume physique.
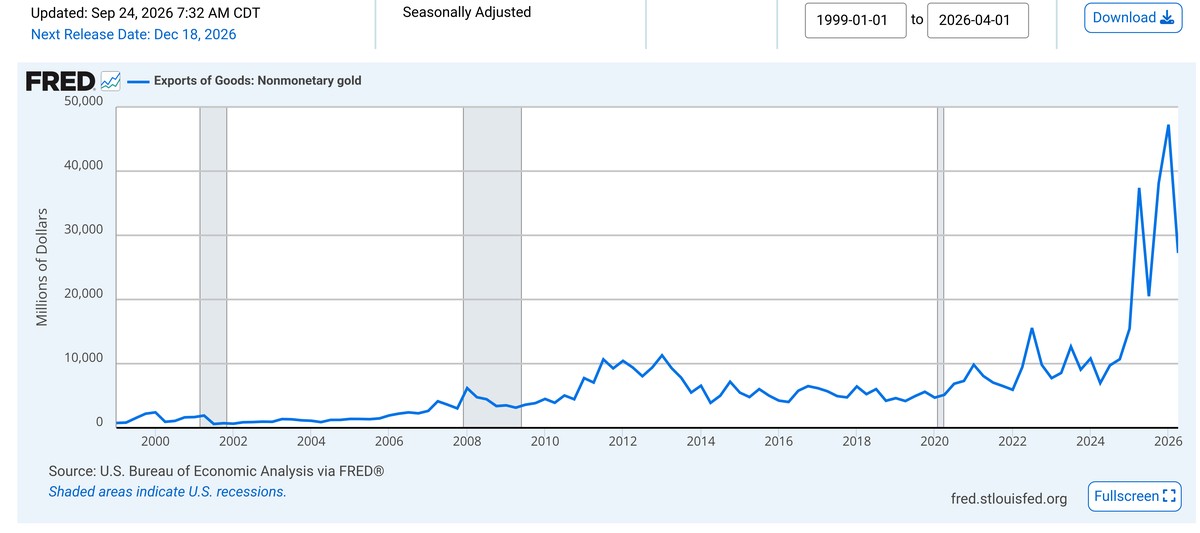 Figure : Série « Exportations de biens : or non monétaire » des États-Unis (code IEAXGG, trimestriel désaisonnalisé, en millions de dollars) ; envolée à 47,2 milliards de dollars au premier trimestre 2026, brisant largement son couloir de fluctuation des vingt dernières années. Source : Réserve fédérale de Saint-Louis (FRED)
Les manifestes de transport maritime et aérien précisent l’itinéraire transocéanique de ce fleuve d’or. Les expéditions se dirigent principalement vers trois carrefours mondiaux : la première étape est la Suisse, où se concentrent les plus grandes raffineries spécialisées de la planète, chargées de refondre les volumineux lingots américains pour les convertir en barres affinées adaptées aux standards de livraison européens et asiatiques. La deuxième étape est le Royaume-Uni, foyer de la London Bullion Market Association (LBMA, centre névralgique du règlement physique de gré à gré), qui gère la garde et les transferts de propriété pour les grands investisseurs institutionnels et souverains. La troisième escale est Hong Kong, qui sert de goulet d’accès privilégié pour l’entrée de l’or physique sur les marchés asiatiques.
L’activité continue des fours suisses, couplée aux opérations de compensation dans les chambres fortes londoniennes et au transit logistique à Hong Kong, forme une véritable chaîne de transfert physique intercontinentale. Chaque fois que les lingots franchissent une frontière, un excédent commercial auparavant consigné sous forme de soldes numériques en dollars se mue en livraison matérielle. Le ciblage délibéré des trois principaux centres mondiaux d’affinage et de règlement confirme sans équivoque que ce déferlement d’exportations est destiné aux coffres des institutions et des banques centrales souveraines.
Des inventaires inchangés à Fort Knox : la production minière et le recyclage garnissent les soutes
Face à de tels tonnages expédiés chaque mois, beaucoup se demandent si les réserves de l’État américain ne sont pas en train d’être vidées. Pourtant, d’après les rapports officiels du Trésor américain, le stock d’or public n’a pas bougé d’une seule once troy et les lignes comptables demeurent rigoureusement immobiles. D’un côté, les douanes enregistrent un fleuve d’exportations sans précédent ; de l’autre, les réserves officielles de la nation affichent un calme absolu : les statistiques officielles présentent un contraste saisissant.
La clé de cette énigme réside dans l’intitulé même de la série FRED : « or non monétaire » (Nonmonetary gold, le commerce d’or physique à l’exclusion des transferts directs entre banques centrales). Selon les normes internationales de comptabilité commerciale, l’or se divise en deux registres distincts : l’or transféré entre banques centrales est qualifié d’« or monétaire ». Tant que le gouvernement américain ne liquide pas directement les lingots abrités à Fort Knox ou à West Point, ces réserves d’État restent figées. L’or recensé à l’exportation par les douanes provient en totalité de l’extraction minière nationale de l’année, complétée par l’or de récupération issu de la refonte de vieux bijoux, de rebuts électroniques et de barres privées.
Cette étanchéité comptable préserve le chiffre officiel des réserves de l’État, mais ne peut masquer la fuite réelle et ininterrompue des surplus physiques du territoire américain. Le minerai nouvellement extrait des mines américaines, allié à l’or recyclé par les raffineries, est immédiatement conditionné et embarqué à bord d’avions-cargos vers Zurich et Londres avant même d’avoir pu enrichir le patrimoine intérieur. Vendre à l’étranger la totalité de la production minière annuelle et du recyclage domestique revient, en pratique, à troquer des actifs physiques tangibles contre de simples lignes de crédit d’excédent commercial.
La balance des réserves bascule : les banques centrales délaissent la dette américaine pour l’or
Qui absorbe à l’étranger ce flux d’or continu en provenance des États-Unis ? En examinant les bilans des réserves souveraines à l’échelle planétaire, un jalon décisif de l’ordre financier d’après-guerre apparaît : la valeur marchande globale des réserves d’or des banques centrales étrangères a officiellement dépassé le montant total des obligations du Trésor américain qu’elles détiennent. Durant des décennies, la mécanique du commerce mondial semblait immuable : les pays exportateurs accumulaient des dollars puis les réinvestissaient dans la dette publique américaine. Le fait que les barres d’or pur conservées dans les coffres des banques centrales étrangères pèsent désormais plus lourd que leurs créances sur Washington ébranle les fondations de ce recyclage monétaire.
 Figure : Photographie d’illustration (Adobe Stock) ; la valeur totale des réserves d’or des banques centrales étrangères dépasse désormais leurs avoirs en bons du Trésor américain. Source : Numismatic News / Adobe Stock
Selon les manuels de finance classique, l’or ne verse aucun intérêt et engendre au contraire des coûts récurrents de gardiennage et d’assurance. À l’inverse, les bons du Trésor américain offrent une liquidité abondante et des coupons périodiques, ce qui leur a valu de dominer sans partage les réserves de change internationales. Cependant, cette grille de lecture théorique repose sur une condition sine qua non : la stabilité du pouvoir d’achat du dollar sur la durée. Lorsque la dette s’emballe et que la masse monétaire se dilue, les intérêts obligataires ne suffisent plus à compenser l’érosion réelle du capital.
Pour les banques centrales chargées de protéger le patrimoine national, les créances obligataires comportent en outre un risque de contrepartie (le risque de défaillance de l’émetteur ou de blocage politique et réglementaire). À l’inverse, un lingot d’or stocké dans des coffres nationaux ne requiert la garantie d’aucun gouvernement étranger. Renoncer au rendement des obligations pour acquérir les lingots extraits des mines américaines constitue un vote de confiance direct en faveur des actifs tangibles. Dès lors que les réserves d’or des banques centrales étrangères surpassent leurs avoirs en dette américaine, l’or quitte sa parure d’accessoire décoratif pour s’affirmer comme une monnaie de réserve souveraine.
L’écho de 1834 : la dilution fiduciaire réveille toujours l’instinct métallique
Le recours à l’or physique pour se prémunir contre la fonte monétaire possède des précédents sur le sol américain. En 1834, le Congrès des États-Unis vota le « Coinage Act of 1834 », modifiant le ratio légal or-argent de 15:1 à 16:1. Cette mesure abaissait la teneur légale en or fin exigée dans les nouvelles pièces frappées par la Monnaie américaine. Dès l’entrée en vigueur de la loi, la valeur intrinsèque du métal contenu dans les pièces frappées avant 1834 dépassa immédiatement leur valeur faciale libellée en dollars.
La réponse des marchés fut instantanée. Marchands, banquiers et citoyens ordinaires retirèrent massivement les pièces antérieures à 1834 de la circulation pour les jeter dans les creusets, les revendant au cours du métal sous forme de lingots ou les expédiant à l’étranger. Cette vague de fonte anéantit la quasi-totalité des premières monnaies d’or américaines ; les quelques pièces rescapées figurent aujourd’hui parmi les plus grands trésors des ventes aux enchères numismatiques.
Il y a plus de cent quatre-vingt-dix ans, quand une loi rogna la teneur en or des pièces, les citoyens fondirent leurs espèces pour en faire des lingots ; aujourd’hui, doutant du pouvoir d’achat du dollar, les banques centrales accumulent sans relâche l’or extrait et recyclé aux États-Unis. De l’accession de l’or au rang de premier produit d’exportation américain en octobre 2025 jusqu’au record trimestriel de 47,2 milliards de dollars au premier trimestre 2026, les registres douaniers confirment la même réalité implacable. Tandis que l’Amérique brade ses actifs réels au reste du monde et que l’or des banques centrales surclasse la dette américaine, le métal doré abandonne ses atours de bijou pour reprendre toute sa place d’ultime rempart contre la monnaie de papier.
Liens de référence :
- Numismatic News : Gold Now Top U.S. Export
- Réserve fédérale de Saint-Louis FRED (Exports of Goods: Nonmonetary gold)
- Discussion sur Hacker News