« Malgré des investissements colossaux et un matraquage médiatique sans précédent autour de l’intelligence artificielle, le rendement financier pour les entreprises américaines extérieures au secteur technologique est nul. » Le 24 octobre 2026, Torsten Slok, associé et chef économiste chez Apollo Global Management, a asséné ce diagnostic sans fard dans son bulletin Daily Spark. Écartant d’emblée la course aux paramètres de modèles ou les records de benchmarks, Slok a mis sur la table cinq graphiques auscultant la comptabilité réelle du monde des affaires américain.
Au cours des trois dernières années, la Silicon Valley a propulsé ses grappes de calcul vers des échelles historiques, tandis que Wall Street valorisait à coups de milliards cette révolution annoncée. Pourtant, dès que l’on se tourne vers les états financiers d’entreprises cotées dans la distribution, l’industrie manufacturière, la santé ou la logistique, l’explosion attendue des résultats reste invisible. Les factures vertigineuses de l’IA et ses retombées économiques tangibles dorment sur deux registres comptables distincts. La phase suivante s’est muée en un bras de fer pour déterminer qui réglera in fine l’addition du calcul informatique — et le pouvoir de décision ultime appartient aux 493 entreprises traditionnelles du S&P 500.
Sept mastodontes de la tech captent les gains, 493 entreprises stagnent
Scinder l’indice S&P 500 en deux cohortes révèle l’ampleur de la fracture au sein du patronat américain. D’un côté, les « Sept Magnifiques » (Mag 7 : Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta et Tesla) ; de l’autre, les 493 entreprises qui composent le reste de l’économie (le S&P 493). L’équipe de Slok a comparé l’évolution récente des revenus par employé (Revenue per employee) et de la marge nette entre les deux ensembles.
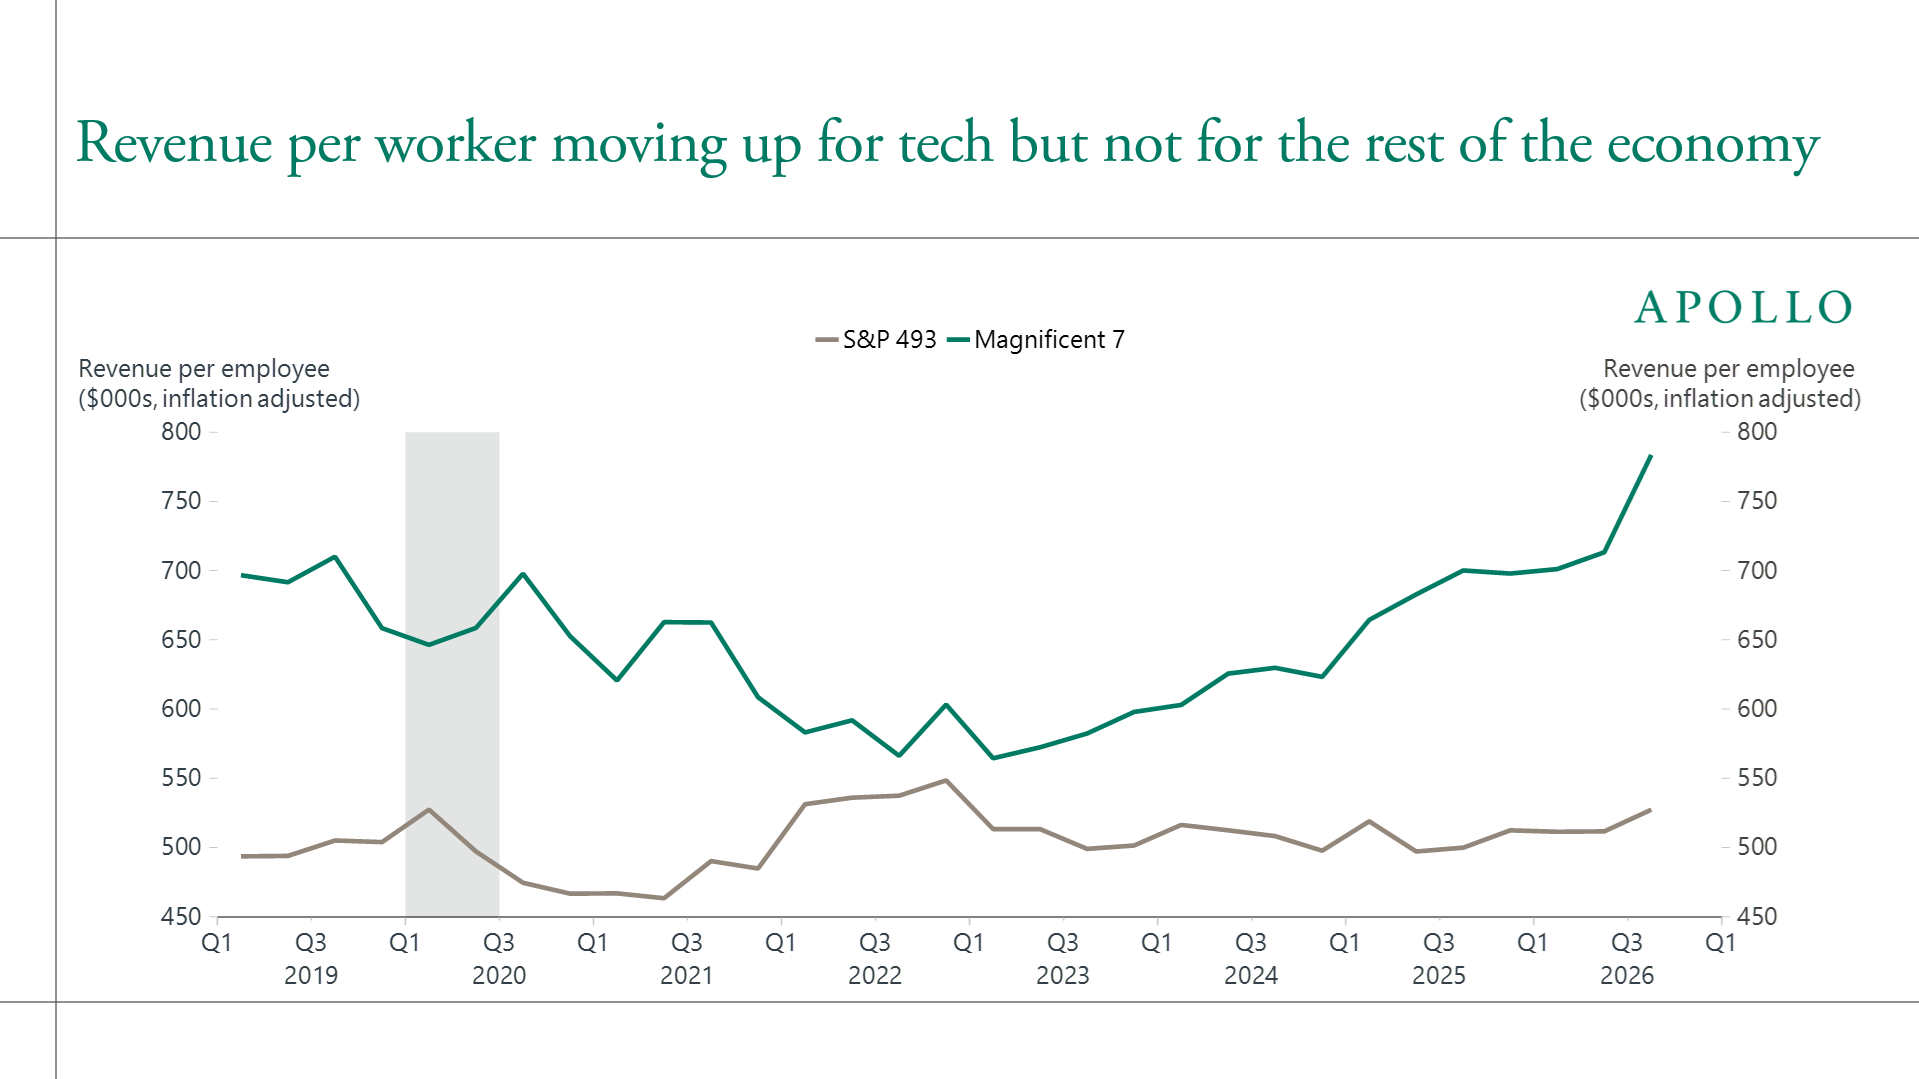 Graphique : Le revenu par employé des Mag 7 bondit alors que les 493 autres font du surplace. Source : Apollo Chief Economist (Torsten Slok, 24-10-2026)
L’écart visuel est saisissant. Les revenus par salarié et les marges des géants technologiques grimpent en flèche ; la courbe des 493 autres entreprises demeure une ligne parfaitement horizontale. La croissance financière insolente des Sept Magnifiques n’est rien d’autre que la comptabilisation des dépenses engagées par les entreprises clientes pour acquérir des services cloud et des puces d’accélération.
Si l’IA avait réellement bouleversé le fonctionnement quotidien des entreprises comme le prétendaient les démonstrations sur scène, au moins un signal clair devrait apparaître dans les rapports financiers de ces 493 acteurs historiques : soit une même masse salariale générant un surcroît d’activité, soit une baisse des coûts opérationnels dopant les marges. Or, rien ne bouge d’un côté comme de l’autre. Ceux qui commercialisent la puissance de calcul dégagent des profits records, tandis que les acheteurs industriels peinent encore à voir le moindre retour sur investissement dans leur compte de résultat.
Productivité globale des facteurs au point mort : un circuit fermé dans la tech
Au-delà des bilans d’entreprises, les macroéconomistes s’appuient sur un thermomètre plus fondamental : la productivité globale des facteurs (PGF ou TFP en anglais). Cette mesure évalue les gains de production qui, déduction faite des apports de capital et de travail, découlent strictement du progrès technique. Dans son troisième graphique, Slok a confronté la série de la Réserve fédérale de San Francisco corrigée du taux d’utilisation (selon la méthode de John Fernald) aux statistiques officielles du Bureau of Labor Statistics (BLS).
Le verdict de ces deux courbes est tout aussi glacial. Au niveau macroéconomique américain, aucune trace statistique ne vient corroborer une accélération de la productivité portée par l’IA. Les centaines de milliards engloutis dans le matériel et les centres de données se sont traduits par des factures d’électricité et des amortissements ; ces dépenses massives ne se sont pas encore métamorphosées en gains d’efficacité par unité produite au sein de l’économie globale.
Si les bilans des entreprises non technologiques ne reflètent aucune valeur ajoutée supplémentaire, qui finance alors la consommation astronomique de tokens ? Les quatrième et cinquième graphiques de l’étude s’appuient sur l’indice Ramp AI, élaboré par Ara Kharazian, économiste en chef de la plateforme de gestion des dépenses Ramp. Ces données lèvent le voile sur les véritables payeurs.
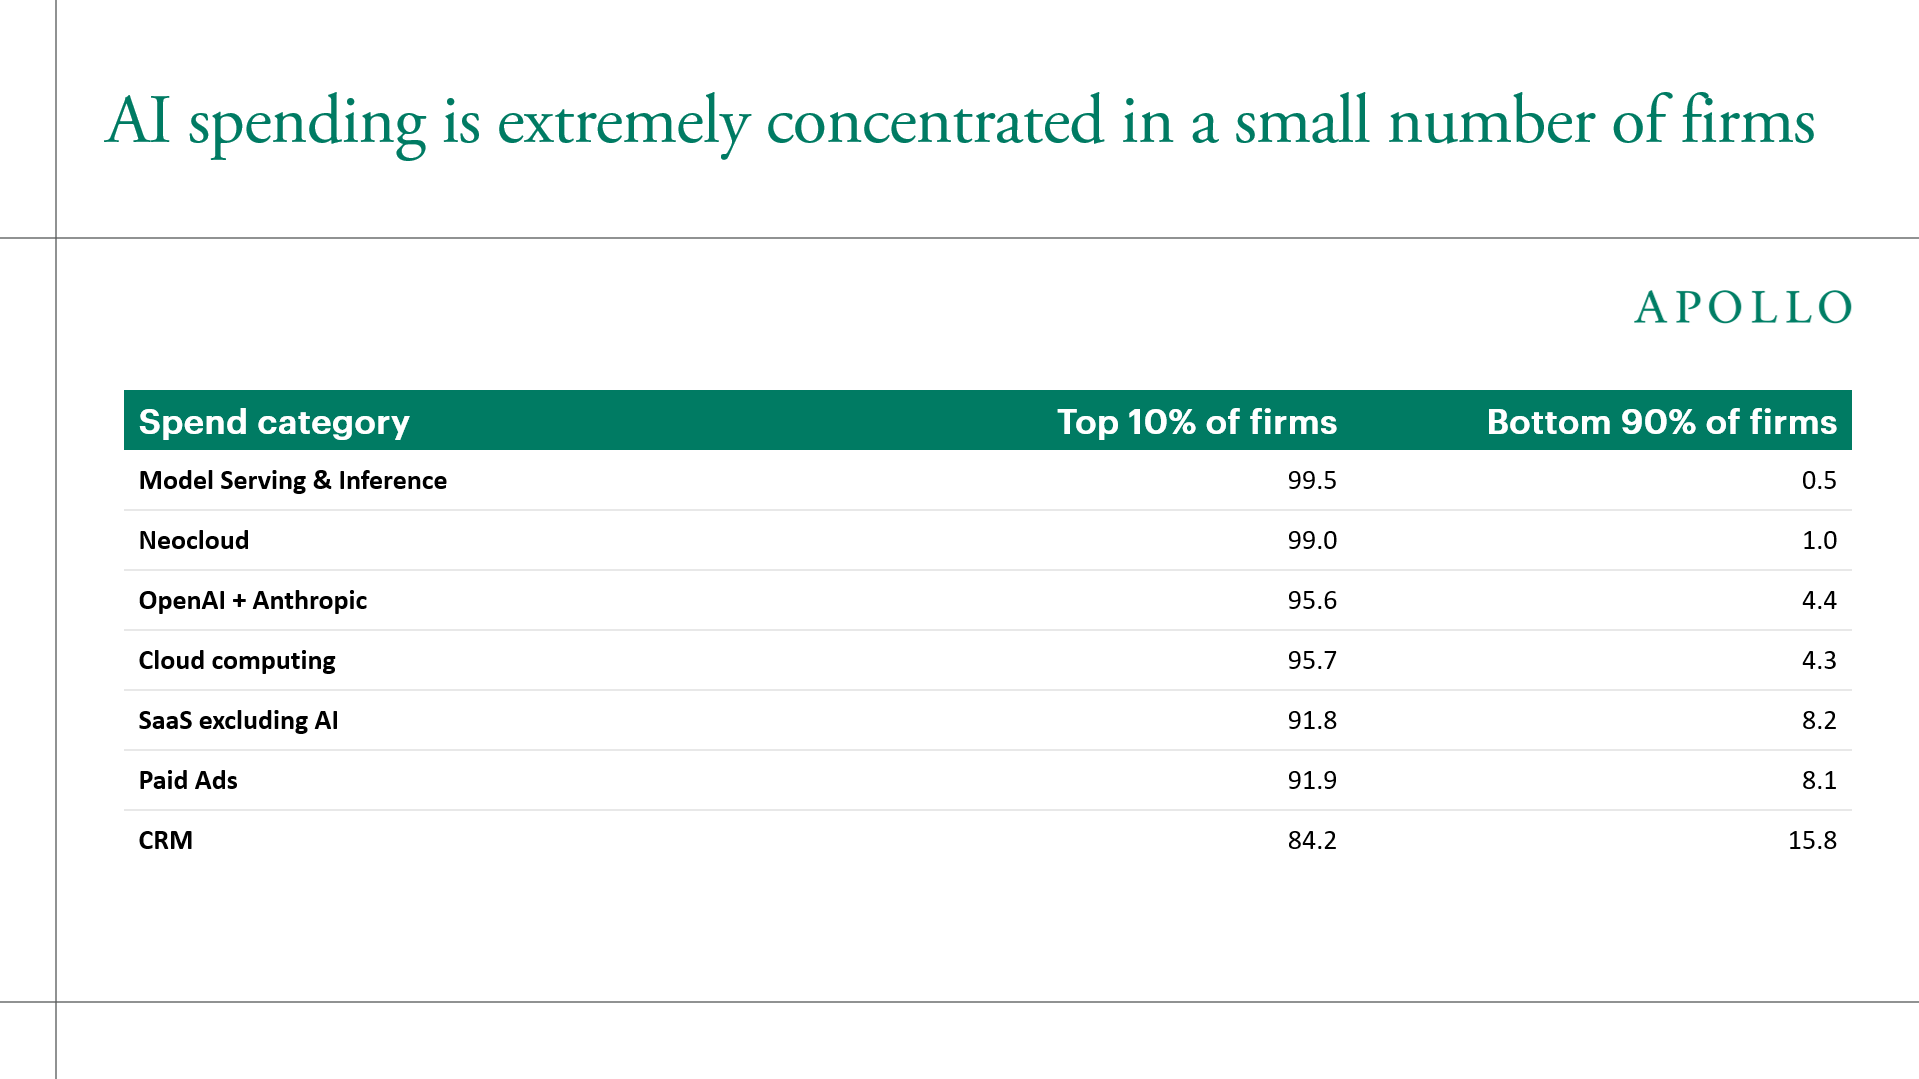 Graphique : Les dépenses d’entreprise en IA restent cantonnées à une minorité d’acteurs. Source : Apollo Chief Economist / Ramp AI Index
Ces chiffres mettent en lumière deux anomalies structurelles majeures. D’abord, les dépenses d’entreprise en IA sont hyper-concentrées entre les mains d’un petit nombre d’acteurs. Ensuite, les flux de facturation informatique présentent une forte « circularité » (Circularity) : quantité de jeunes pousses financées par le capital-risque versent leurs levées de fonds aux fournisseurs de cloud pour consommer des API ; les laboratoires de modèles réinvestissent ensuite cette manne pour commander des puces de pointe aux concepteurs de semi-conducteurs. Les flux de trésorerie tournent en rond dans le sérail technologique sans percoler vers l’économie réelle.
Les entreprises resserrent les cordons de la bourse : l’IA reléguée au rang de centre de coûts
Ce fonctionnement en vase clos commence à susciter une franche résistance chez les directeurs financiers traditionnels. Slok note un revirement d’attitude notable : faute de voir l’impact sur leurs ventes, les directions générales redéfinissent la nature de leurs budgets d’intelligence artificielle. Les factures de tokens et d’agents autonomes (Agentic AI, capables de planifier et d’exécuter des tâches complexes de façon autonome) sont désormais cataloguées comme des « centres de coûts » (Cost Centers) qui pèsent sur les marges.
Dans l’arbitrage budgétaire d’une entreprise, un « moteur de croissance » et un « centre de coûts » ne bénéficient absolument pas de la même indulgence. Pour un moteur de croissance, la direction accepte des pertes temporaires et des tâtonnements. Dès qu’un poste est étiqueté centre de coûts, les équipes des achats et de la finance réagissent au quart de tour : coupes budgétaires, recherche d’alternatives open source économiques et plafonnement strict des quotas d’utilisation.
Voilà pourquoi la course aux armements des modèles de pointe cale auprès des grands comptes traditionnels. Les startups soutenues par des fonds recherchent les scores de référence les plus élevés quel qu’en soit le coût pour justifier leur valorisation. En face, les constructeurs automobiles, les distributeurs de biens de consommation et les logisticiens comptent chaque dollar. Le traitement documentaire ordinaire ne requiert pas des trésors de raisonnement logique ; les entreprises n’ont que faire des derniers fleurons hors de prix et refusent d’en payer la prime démesurée. Tant que le recours aux agents et la consommation de calcul resteront confinés à l’écosystème tech soutenu par le capital-risque, l’impact macroéconomique tangible de l’IA restera prisonnier d’un goulot d’étranglement.
Calculer plus vite ne remplace pas le jugement stratégique : le contre-pied de l’électricité
Pourquoi des modèles capables de prouesses en génération de code et en rédaction peinent-ils à se monétiser dans les processus métiers ordinaires ? Slok propose une formule limpide : « L’IA est peut-être une formidable calculatrice, mais dans le monde des affaires, l’intelligence s’incarne avant tout dans le discernement (Judgment). »
Une calculatrice excelle face à des problèmes standardisés aux règles précises et aux contours rigides. Dans la réalité des affaires, la prise de décision est viscéralement liée au contexte. Face à un même dilemme stratégique, interroger un directeur de division ou solliciter un grand modèle différent produira fréquemment des réponses diamétralement opposées.
Les modèles actuels ne saisissent pas les règles non écrites qui président à la réussite économique. Slok détaille les angles morts de l’IA : la responsabilité (Accountability), la confiance, la culture d’entreprise, les normes implicites, les arbitrages éthiques et l’équité. Dans le quotidien des affaires, négocier un contrat, calibrer sa communication de crise ou préserver un client stratégique repose sur une évaluation subtile du risque réputationnel. Ce sont précisément ces arbitrages de risques incalculables qui scellent en définitive la trajectoire des revenus et la marge opérationnelle d’une firme.
Certes, décréter que l’IA affiche un « rendement nul » sur la seule base des derniers comptes de résultats a soulevé de vives objections dans la Silicon Valley et chez les historiens de l’économie. Sur Hacker News, l’argument le plus partagé établit une analogie avec l’essor initial de l’électricité. Lors du déploiement des centrales et du réseau électrique, les véritables gagnants ne furent pas les producteurs d’énergie. Ce furent les manufactures qui démantelèrent leurs machines à vapeur pour repenser intégralement leurs ateliers autour du moteur électrique, récoltant après une longue phase d’adaptation des bonds de productivité historiques.
Selon les lois des « technologies à usage général » (General Purpose Technologies), comparer de façon statique les marges des Sept Magnifiques à celles des 493 entreprises traditionnelles revient à se tromper d’indicateur. Les ingénieurs de terrain apportent un éclairage microéconomique complémentaire : pour bien des structures, le gain réel de l’IA se matérialise aujourd’hui sous la forme d’économies défensives — faire le même travail en évitant deux embauches, ou réinternaliser la relecture initiale des contrats juridiques auparavant confiée à des cabinets externes. De telles mesures d’atténuation sont vite masquées par l’inflation ambiante et n’apparaissent guère dans un agrégat aussi fruste que le revenu par employé.
L’épilogue s’écrit hors des laboratoires : les 493 entreprises juges de paix
En confrontant les graphiques sans fard d’Apollo à la thèse de l’électrification défendue par le milieu technique, le cœur du débat s’éclaire. L’électricité a refaçonné l’histoire industrielle parce que les industriels ont démoli leurs ateliers à vapeur et accepté de payer chaque mois leur facture d’énergie — car le surcroît de cadence permis par les ateliers compensait largement le coût du kilowatt-heure.
Aujourd’hui, les fournisseurs de modèles et les hyperscalers continuent de dérouler de grandioses récits d’avenir adossés à des grappes de centaines de milliers de processeurs graphiques. Pendant ce temps, les directeurs financiers des 493 géants de l’économie traditionnelle recalculent scrupuleusement leurs factures de cloud computing. Slok conclut son analyse par cette sentence clé : « En résumé, la fin de l’histoire de l’IA sera écrite par les 493 entreprises du S&P, et non par les Sept Magnifiques ; or, à ce jour, rien ne prouve que la croissance des revenus ou les marges s’améliorent en dehors du secteur technologique. »
Les classements de modèles sont actualisés chaque semaine, mais la patience des directions des achats envers des centres de coûts sans cesse croissants a des limites. C’est seulement le jour où ces 493 entreprises qui fabriquent des avions, distribuent des denrées ou garantissent des polices d’assurance pourront pointer une ligne de bénéfice net dans leur rapport trimestriel en affirmant : « Ce gain a été généré par le calcul d’IA », que l’intelligence artificielle sera véritablement sortie du vase clos de la Silicon Valley.
Liens de référence :
- Torsten Slok (Chef économiste d’Apollo Global Management), rapport de recherche Daily Spark (24-10-2026)
- Rapport Ramp AI Index sur le suivi des dépenses d’entreprise (Ara Kharazian)
- Série de données de productivité globale des facteurs de la Réserve fédérale de San Francisco (John Fernald, 2014)
- Discussion de la communauté Hacker News sur le retour sur investissement (ROI) de l’IA dans les entreprises non technologiques