“인공지능 분야에 쏟아부은 천문학적인 투자와 대대적인 홍보에도 불구하고, 테크 산업 밖 미국 기업들이 거둔 재무적 수익은 제로에 가깝다.” 2026년 10월 24일, 아폴로 글로벌 매니지먼트(Apollo Global Management)의 파트너이자 수석 이코노미스트인 토르스텐 슬록(Torsten Slok)은 일일 리서치 노트 ‘Daily Spark’를 통해 이 같은 진단을 내놓았다. 그는 모델 매개변수나 벤치마크 점수 대신, 미국 주요 기업의 실제 재무제표를 추적한 다섯 장의 핵심 차트를 제시했다.
지난 3년 동안 실리콘밸리는 컴퓨팅 클러스터를 전례 없는 규모로 확장했고, 월스트리트 역시 막대한 자금으로 기술 랠리를 지탱해 왔다. 하지만 시선을 돌려 유통, 제조, 헬스케어, 물류 등 전통 상장사의 실적 보고서를 들여다보면 장밋빛 기대와 달리 실적 폭발은 어디에서도 찾아볼 수 없다. AI의 막대한 비용 청구서와 실제 거둬들인 과실은 완전히 다른 장부에 기록되어 있다. 이번 기술 물결의 다음 단계는 ‘누가 최종적으로 컴퓨팅 비용을 감당할 것인가’를 둘러싼 회계적 줄다리기로 넘어갔으며, 최종 결정권은 S&P 500에 속한 493개 전통 기업들의 손에 쥐여 있다.
빅테크 7곳만 독식하는 과실, 나머지 493개 전통 기업은 제자리
S&P 500 지수를 두 진영으로 나누어 보면 미국 기업계 내부의 현격한 온도 차가 드러난다. 한쪽에는 ‘매그니피센트 7’(Mag 7: 애플, 마이크로소프트, 엔비디아, 알파벳, 아마존, 메타, 테슬라)이 있고, 다른 한쪽에는 각 산업의 근간을 이루는 나머지 493개 기업(S&P 493)이 자리한다. 슬록 연구팀은 두 그룹의 최근 수년간 직원당 매출(Revenue per employee)과 순이익률 추이를 비교 분석했다.
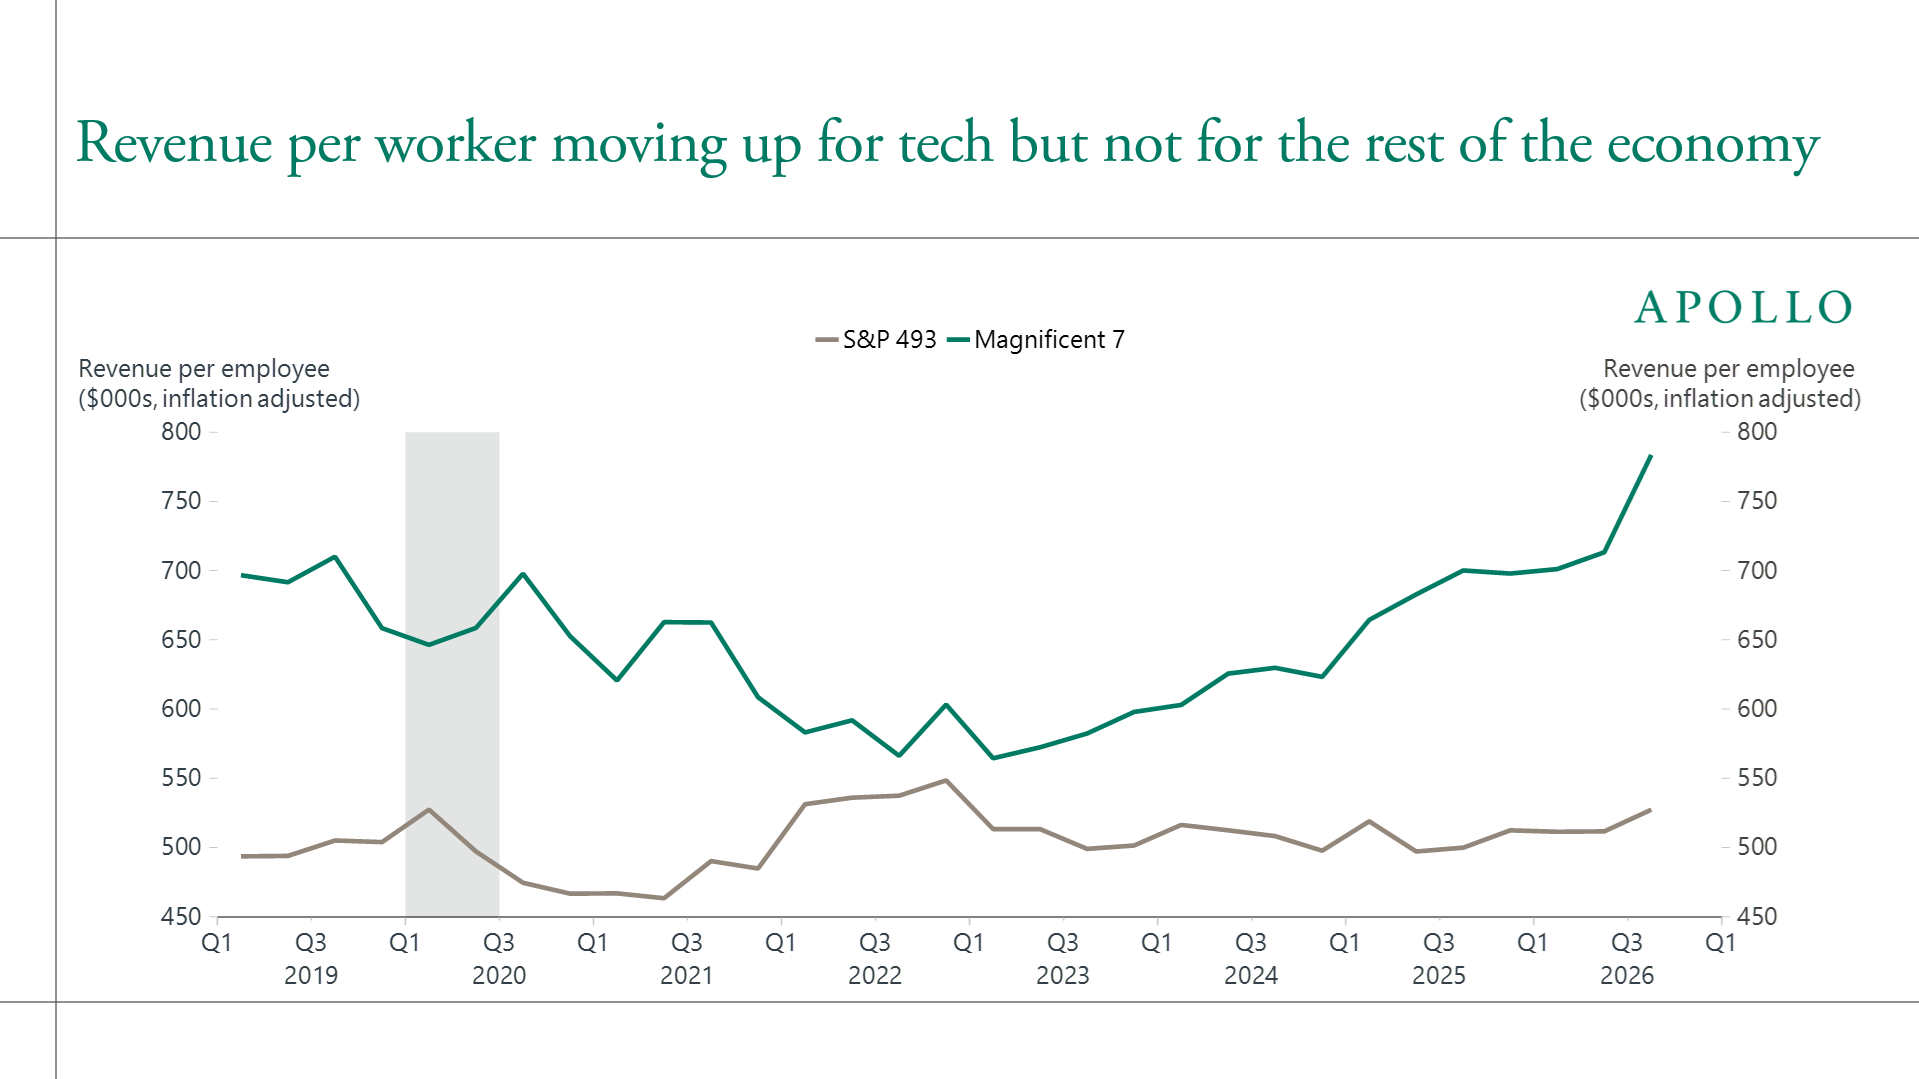 차트: 치솟는 Mag 7의 직원당 매출과 수평선에 머문 나머지 493개 사. 출처: Apollo Chief Economist (Torsten Slok, 2026-10-24)
도표가 보여주는 격차는 매우 극명하다. 빅테크 7개 기업의 직원당 매출과 이익률 곡선은 가파르게 치솟은 반면, 나머지 493개 대기업은 완벽에 가까운 수평선을 그리고 있다. 빅테크 7개 사가 거둔 놀라운 재무적 성장의 본질은, 실상 다른 기업들이 클라우드 인프라와 칩을 사들이면서 지출한 금액이 테크 기업의 장부상 매출로 전환된 것에 불과하다.
만약 제품 발표회 시연에서처럼 AI가 기업의 일상 업무를 근본적으로 혁신했다면, 493개 전통 기업의 재무제표에도 뚜렷한 신호가 나타났어야 마땅하다. 동일한 인력으로 더 많은 매출을 창출하거나, 운영 비용이 줄어들며 영업이익률이 개선되었어야 한다. 그러나 현실은 양쪽 모두 요지부동이다. 컴퓨팅 파워를 파는 기업들은 사상 최대 실적을 구가하고 있지만, 이를 구매한 전통 산업 현장에서는 손익계산서상 투자금을 회수할 기미조차 보이지 않는다.
총요소생산성은 제자리걸음, 실리콘밸리 내부의 회전문 지출
기업 실적을 넘어 거시경제학계에는 더욱 본질적인 잣대가 존재한다. 자본과 노동 투입을 제외하고 순수한 기술 진보만으로 발생한 산출 증가를 측정하는 ‘총요소생산성(TFP, Total Factor Productivity)‘이다. 슬록은 세 번째 차트에서 샌프란시스코 연방준비은행이 존 퍼널드(John Fernald)의 방법론에 기반해 작성한 가동률 조정 TFP 시계열과 미국 노동통계국(BLS)의 공식 통계를 함께 대조했다.
두 공신력 있는 지표가 제시하는 결론 역시 냉정하다. 미국 거시경제 전반에서 AI가 생산성 성장세를 끌어올렸다는 통계적 흔적은 어디서도 발견되지 않는다. 하드웨어와 데이터센터 인프라에 쏟아부은 수천억 달러는 전기료와 감가상각비로 치환되었을 뿐, 아직 사회 전체의 단위당 산출 효율로 축적되지 못했다.
비테크 기업의 장부에서 가시적인 성과가 보이지 않는다면, 매일 소모되는 천문학적인 토큰(Token, 대규모 언어 모델의 처리 단위) 비용은 대체 누가 감당하고 있는 것일까? 보고서의 네 번째와 다섯 번째 차트는 기업 지출 관리 플랫폼 램프(Ramp)의 수석 이코노미스트 아라 카라지안(Ara Kharazian)이 작성한 ‘Ramp AI 지수’를 인용해 실제 비용 부담 주체의 실체를 파헤쳤다.
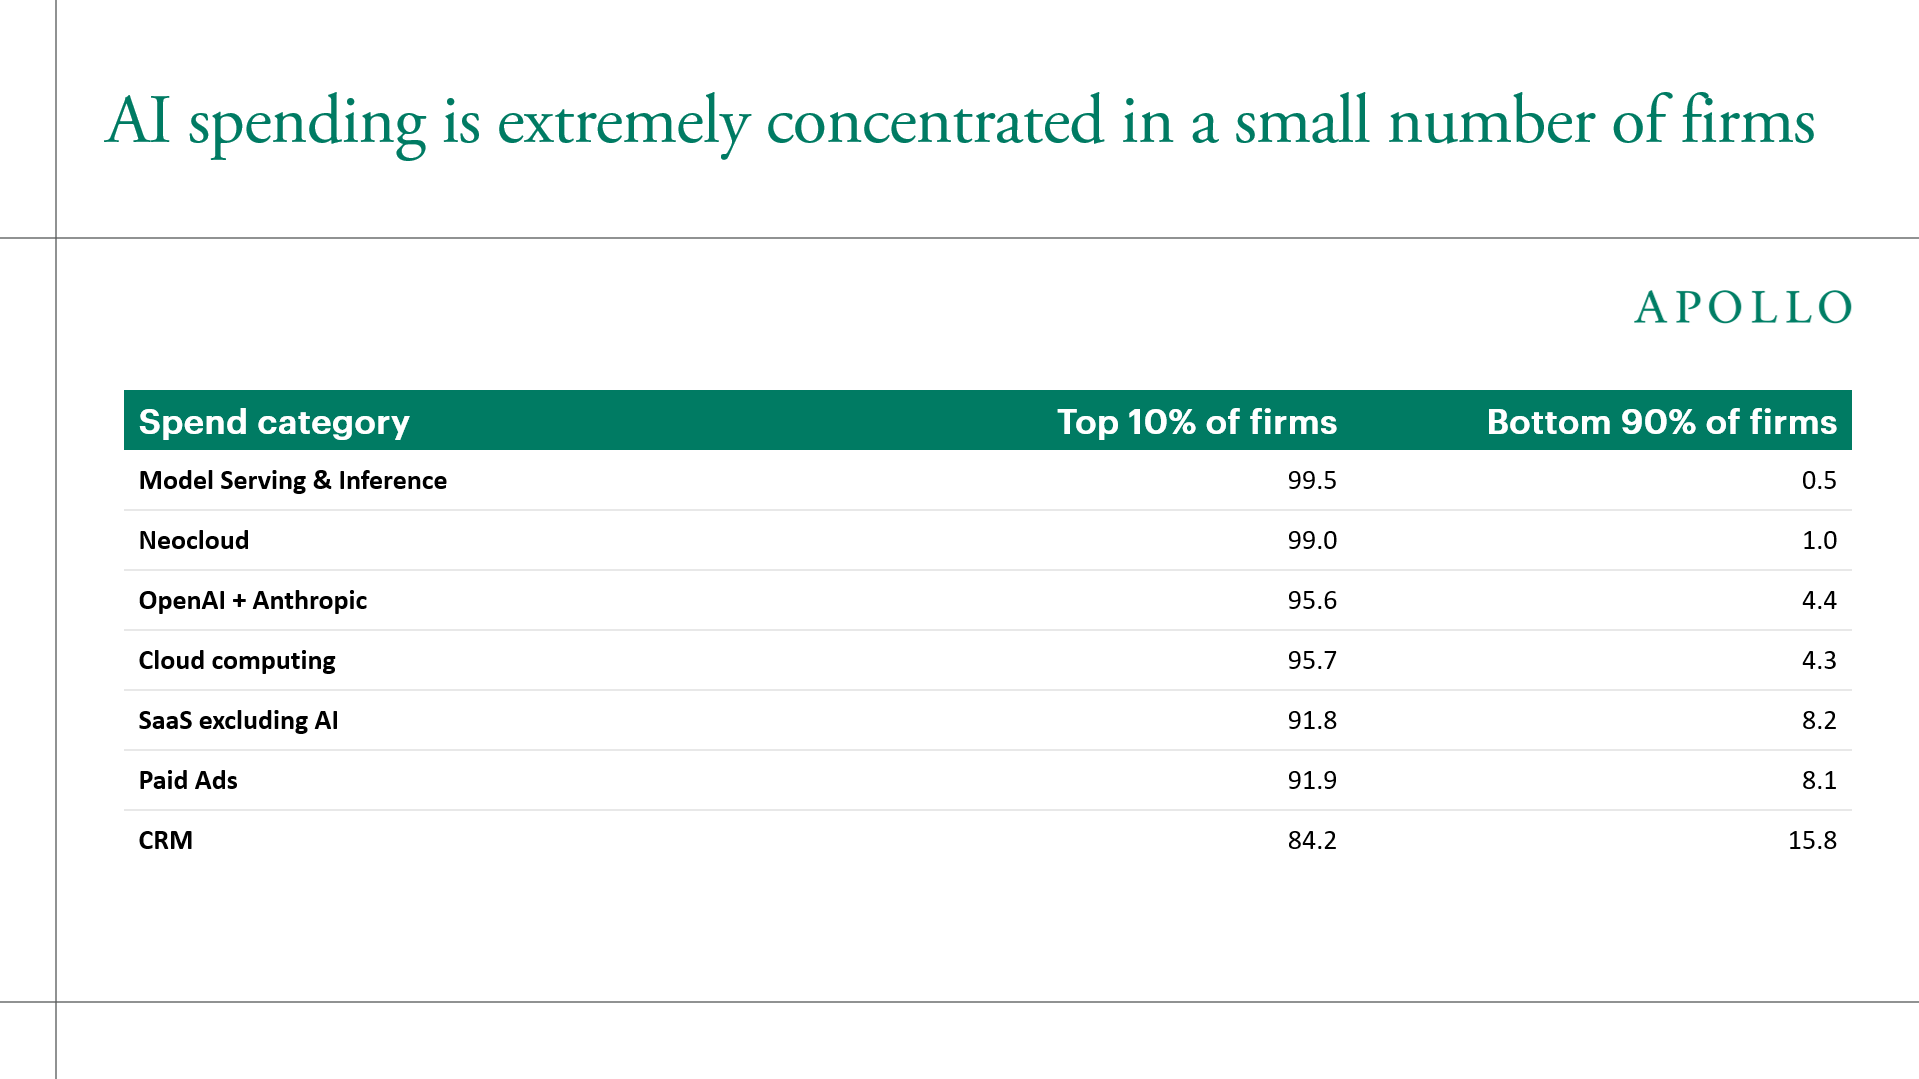 차트: 극소수 기업에 편중된 AI 지출. 출처: Apollo Chief Economist / Ramp AI Index
데이터는 두 가지 비정상적인 구조적 특징을 짚어낸다. 첫째, 기업용 AI 지출이 극소수 회사에 과도하게 집중되어 있다는 점이다. 둘째, 컴퓨팅 사용 지출에 뚜렷한 ‘순환성(Circularity)‘이 존재한다는 사실이다. 벤처캐피털(VC)로부터 대규모 투자를 유치한 스타트업들이 클라우드 업체에 거액의 API 비용을 지불하고, 대규모 모델 연구소는 이 돈으로 반도체 대기업의 최신 칩을 사들인다. 매출 숫자는 테크 생태계 내부를 맴돌 뿐, 실물경제 깊숙한 곳까지 스며들지 못하고 있다.
지갑 닫는 주류 기업들, 계산 비용은 ‘비용 부서’로 격하
실리콘밸리 내부의 닫힌 자금 순환 구조는 전통 기업 최고재무책임자(CFO)들의 집단적인 경계심을 불러일으키고 있다. 슬록은 보고서에서 기업 경영진의 뚜렷한 태도 변화를 지적했다. 매출 성장에 기여하는 뚜렷한 효과를 체감하지 못하면서, 주류 기업들은 AI 예산의 성격을 재정의하기 시작했다. 그들은 API 호출 및 에이전트 AI(자율적으로 작업을 계획하고 수행하는 시스템) 청구서를 영업이익률을 갉아먹는 ‘비용 부서(Cost Center)‘로 분류하고 있다.
기업의 소프트웨어 예산 심사에서 ‘성장 엔진’과 ‘비용 부서’는 하늘과 땅 차이의 대우를 받는다. 성장 엔진으로 지정된 프로젝트는 경영진이 초기 적자나 시행착오를 기꺼이 용인한다. 그러나 일단 비용 부서라는 낙인이 찍히면 조달 및 재무팀의 첫 번째 조치는 예산 삭감, 저렴한 오픈소스 대체재 발굴, 엄격한 토큰 사용량 할당으로 이어진다.
최첨단 프론티어 모델의 군비경쟁이 일반 기업 현장에서 빠르게 힘을 잃는 이유가 여기에 있다. 기업 가치를 끌어올려야 하는 VC 기반 스타트업들은 추론 비용을 아끼지 않고 최신 최고가 플래그십 모델을 호출한다. 반면 자동차를 만들고, 소비재를 유통하며, 공급망을 관리하는 주류 기업들은 철저하게 수지타산을 따진다. 일상적인 문서 처리에는 최고 수준의 추론 능력이 필요치 않으며, 그들은 최신 모델을 요구하지도 않고 값비싼 프리미엄을 감당할 생각도 없다. 에이전트와 컴퓨팅 소비가 VC 자금에 의존하는 테크 울타리 안에 갇혀 있는 한, AI가 거시경제에 미치는 실질적인 견인 효과는 병목에 머물 수밖에 없다.
빠른 계산기가 비즈니스 판단을 대신할 수는 없다: 전기의 비유와 반론
코드 작성과 텍스트 생성에서 뛰어난 성능을 자랑하는 대규모 언어 모델이 왜 전통 비즈니스 프로세스에 안착하면 수익화에 난항을 겪는 것일까? 슬록은 보고서에서 명쾌한 진단을 내놓았다. “AI는 훌륭한 계산기일지 모르지만, 비즈니스 세계에서 지능의 대부분은 ‘판단력(Judgment)‘으로 표현된다.”
계산기는 규칙이 명확하고 경계가 뚜렷한 표준화된 문제를 푸는 데 탁월하다. 그러나 현실 비즈니스 환경에서의 의사결정은 처한 맥락에 깊이 의존한다. 동일한 경영 과제를 두고 부서장이 바뀌거나 질의하는 언어 모델이 달라지면 전혀 상반된 해결책이 도출되곤 한다.
현재의 언어 모델은 비즈니스 사회의 성패를 가르는 암묵적인 규칙을 온전히 이해하지 못한다. 슬록은 AI가 지닌 맹점으로 책임 소재(Accountability), 신뢰, 기업 문화, 불문율, 윤리적 절충, 공정성을 열거했다. 현실의 비즈니스 현장에서 계약을 체결하고, 위기 대응의 톤을 조율하며, 핵심 고객을 유지하는 일은 모두 무형의 평판 위험을 섬세하게 가늠하는 과정이다. 바로 이처럼 정량화하기 힘든 위험 관리가 종국에는 기업의 매출 성장과 이익률의 명운을 좌우한다.
물론 현재의 분기 재무제표만을 근거로 AI의 투자 수익률을 ‘제로’라고 단정 짓는 시각에 대해 실리콘밸리와 기술사학계에서는 거센 반론도 쏟아져 나온다. 해커뉴스(Hacker News) 커뮤니티의 토론에서 가장 많은 지지를 얻은 반박은 초기 전력망 보급 과정과의 비교다. 과거 발전소와 송전망이 대규모로 깔렸을 때 전기로 막대한 부를 일군 주체는 전력 회사 자체가 아니었다. 증기기관을 철거하고 전력을 바탕으로 생산 라인을 완전히 재설계한 전통 공장들이 오랜 전환기를 거친 뒤에야 비로소 비약적인 생산성 도약을 이뤄냈다.
범용기술(General Purpose Technology)의 역사적 패턴에 비추어 볼 때, 빅테크 7개 사와 493개 일반 기업의 당기 이익률을 단순 비교하는 것 자체가 잘못된 잣대라는 지적이다. 개발 현장의 엔지니어들도 미시적 관점의 근거를 보탰다. 많은 기업 현장에서 체감하는 AI의 실질적 효용은 ‘신규 채용을 2명 줄였다’거나 ‘외부 법무법인에 맡기던 계약서 초안 검토를 사내에서 직접 처리했다’와 같은 방어적인 비용 절감으로 나타난다. 이러한 지출 억제 효과는 다른 인플레이션 요인에 상쇄되기 쉬워 직원당 매출 같은 거친 거시 지표에 즉각적으로 드러나기 어렵다.
연구실을 떠나 현장으로 향한 결전, 493개 기업이 쥔 최종 판정권
아폴로가 제시한 냉정한 통계 차트와 기술 커뮤니티가 내세운 전기의 비유를 나란히 놓으면 논쟁의 본질은 자명해진다. 전기가 인류 산업사를 다시 쓸 수 있었던 것은 공장주들이 낡은 증기기관 공장을 헐어내고 매달 전기요금을 기꺼이 납부했기 때문이다. 전기요금을 내고도 남을 만큼의 생산 능력 증대가 공장 장부에서 수치로 증명되었기 때문이다.
오늘날 대규모 모델 개발사와 클라우드 대기업들은 수만 대 규모의 GPU 클러스터를 바탕으로 미래의 원대한 비전을 설파하고 있다. 반면 S&P 493개 전통 기업의 재무책임자들은 계산기를 두드리며 매달 날아오는 클라우드 비용 청구서를 냉정하게 검토하고 있다. 슬록은 보고서 말미에 이번 논쟁의 핵심을 관통하는 결론을 남겼다. “결국 AI 이야기의 결말을 쓰는 주체는 빅테크 7개 사가 아니라 S&P 493개 기업이다. 그리고 지금까지 테크 산업 밖에서 매출 성장이나 이익률이 개선되고 있다는 증거는 어디에도 없다.”
모델 벤치마크 순위표는 매주 새롭게 갱신되지만, ‘비용 부서’의 팽창을 지켜보는 기업 구매 담당자들의 인내심에는 유통기한이 있다. 햄버거를 팔고, 비행기를 조립하며, 보험을 심사하는 493개 전통 기업들이 분기 실적 보고서의 순이익 항목을 가리키며 “이 수익은 AI 컴퓨팅 투자가 만들어낸 결과”라고 당당히 말할 수 있는 날이 와야 비로소 AI는 실리콘밸리 내부의 회전문 경제를 벗어났다고 말할 수 있을 것이다.
참고 링크:
- Apollo Global Management 수석 이코노미스트 Torsten Slok ‘Daily Spark’ 연구 보고서 (2026-10-24)
- Ramp AI Index 기업 지출 동향 추적 보고서 (Ara Kharazian)
- 샌프란시스코 연방준비은행 총요소생산성 데이터 시리즈 (John Fernald, 2014)
- Hacker News 커뮤니티 비테크 기업 AI 투자수익률(ROI) 관련 토론