「人工知能分野への天文学的な投資と過熱する宣伝にもかかわらず、ハイテク産業以外の米主要企業が手にした金銭的リターンはゼロに等しい」——2026年10月24日、アポロ・グローバル・マネジメント(Apollo Global Management)のパートナー兼チーフエコノミストであるTorsten Slok氏は、日次リサーチ「Daily Spark」でこう断じた。Slok氏はモデルのパラメータ数やベンチマークのスコア論争を排し、米企業の現実の帳簿を追跡した5枚の財務グラフを提示した。
過去3年間、シリコンバレーはかつてない規模のコンピュートクラスタを立ち上げ、ウォール街も巨額マネーでその技術革新を買い支えてきた。だが視点を転じ、小売、製造、医療、物流といった従来型の上場企業の決算書を開くと、喧伝された業績の爆発的成長はどこにも見当たらない。AIの法外なインフラ請求書と実際の事業収益は、全く異なる帳簿の上に載っている。このブームの次のフェーズは「計算資源のコストを最終的に誰が払うのか」という会計上の主導権争いへと移行しており、最終的な決定権を握っているのはS&P 500のうちテック以外の493社である。
巨大テック7社が果実を独占、493社の財務諸表は足踏み
S&P 500指数を2つのグループに分解すると、米企業社会における極端な温度差が浮き彫りになる。一方は「マグニフィセント・セブン」(Mag 7:Apple、Microsoft、Nvidia、Alphabet、Amazon、Meta、Tesla)、もう一方は各業界の基幹を担う残り493社(S&P 493)である。Slok氏のチームは、両グループにおける過去数年間の従業員あたり売上高(Revenue per employee)と純利益率の推移を比較した。
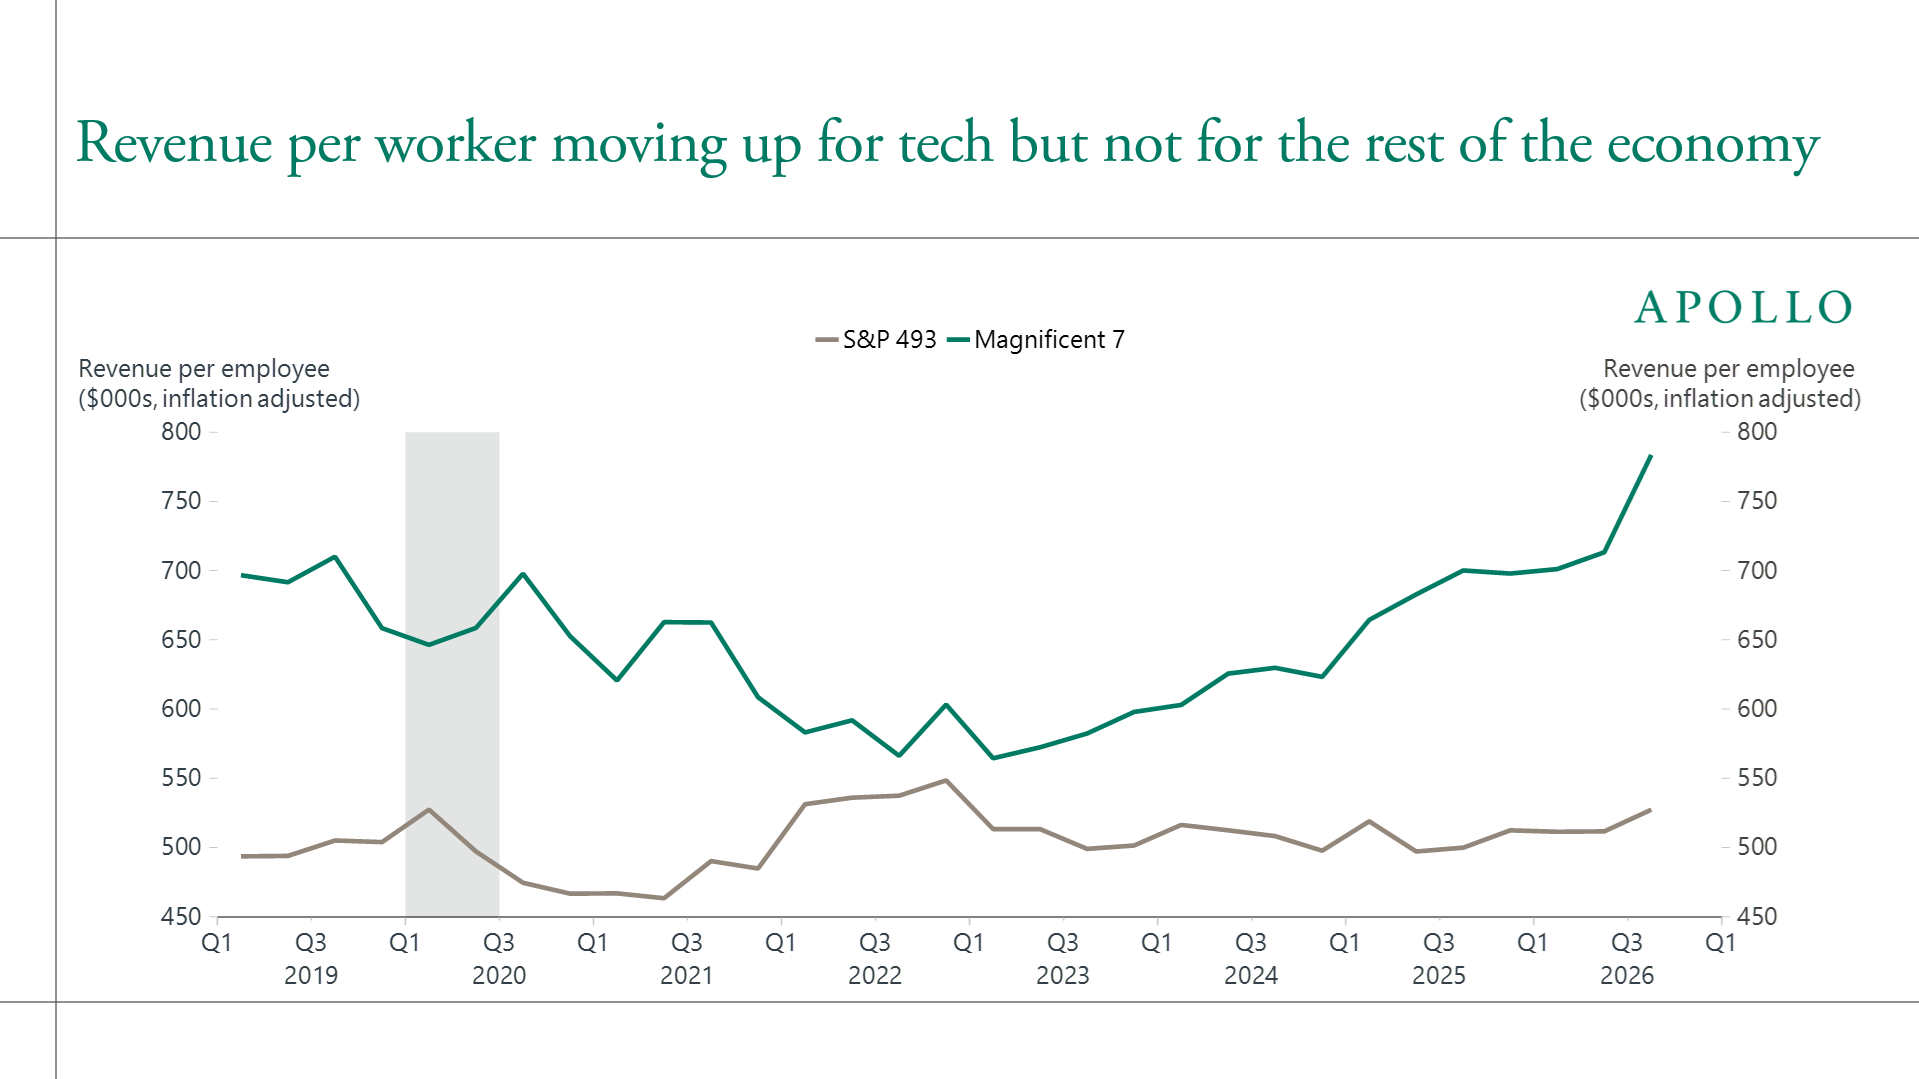 図:急伸するMag 7の従業員あたり売上高と、横ばいに留まる残り493社。出所:Apollo Chief Economist(Torsten Slok、2026-10-24)
グラフが描くのは痛烈なワニの口(シザーズ)である。テック7社の従業員あたり売上高と利益率は急角度で上昇し続けているのに対し、残り493社の大手企業はほぼ完全な水平線を描いている。巨大テック7社の財務成長の本質は、他社がクラウドサービスやGPUチップを購入した資金がそのまま売上として計上されたものに過ぎない。
もしAIが発表会のデモで喧伝されたように企業の日常業務を根本から革新しているなら、493社の決算書には何らかの兆候が現れていなければ辻褄が合わない。同じ人員数でより大きな売上を生み出しているか、業務コストの削減によって利益率が押し上げられているはずだ。だが現実はそのどちらも動いていない。コンピュートを売る側は過去最高益を叩き出しているが、それを購入した実体経済の企業はP/L(損益計算書)上で投資回収の兆しすら掴めていない。
全要素生産性は無風、閉じたテック業界内の循環取引
企業決算にとどまらず、マクロ経済学にはより根源的な指標が存在する。資本と労働の投入量では説明できない技術進歩そのものによる産出増を示す「全要素生産性(TFP:Total Factor Productivity)」である。Slok氏は3枚目の図で、サンフランシスコ連銀がJohn Fernald氏の手法に基づいて算出した稼働率調整済み系列と、米労働統計局(BLS)の公式データを突き合わせた。
この2つの公的データが示す結論もまた冷徹だった。米マクロ経済全体において、AIが生産性向上に寄与している統計的証拠は現時点で皆無である。ハードウェアとデータセンターインフラに投じられた数千億ドルは、電力料金と設備の減価償却費へと姿を変えただけで、社会全体の単位あたり産出効率の引き上げにはまだ結びついていない。
非テック企業の帳簿に成果が表れていないとすれば、日々消費される天文学的なトークン費用の請求書は一体誰が決済しているのか。レポートの4枚目と5枚目の図表は、法人支出管理プラットフォームRampのチーフエコノミストAra Kharazian氏がまとめた「Ramp AI Index」を引用し、実際の支出主体の輪郭を明らかにしている。
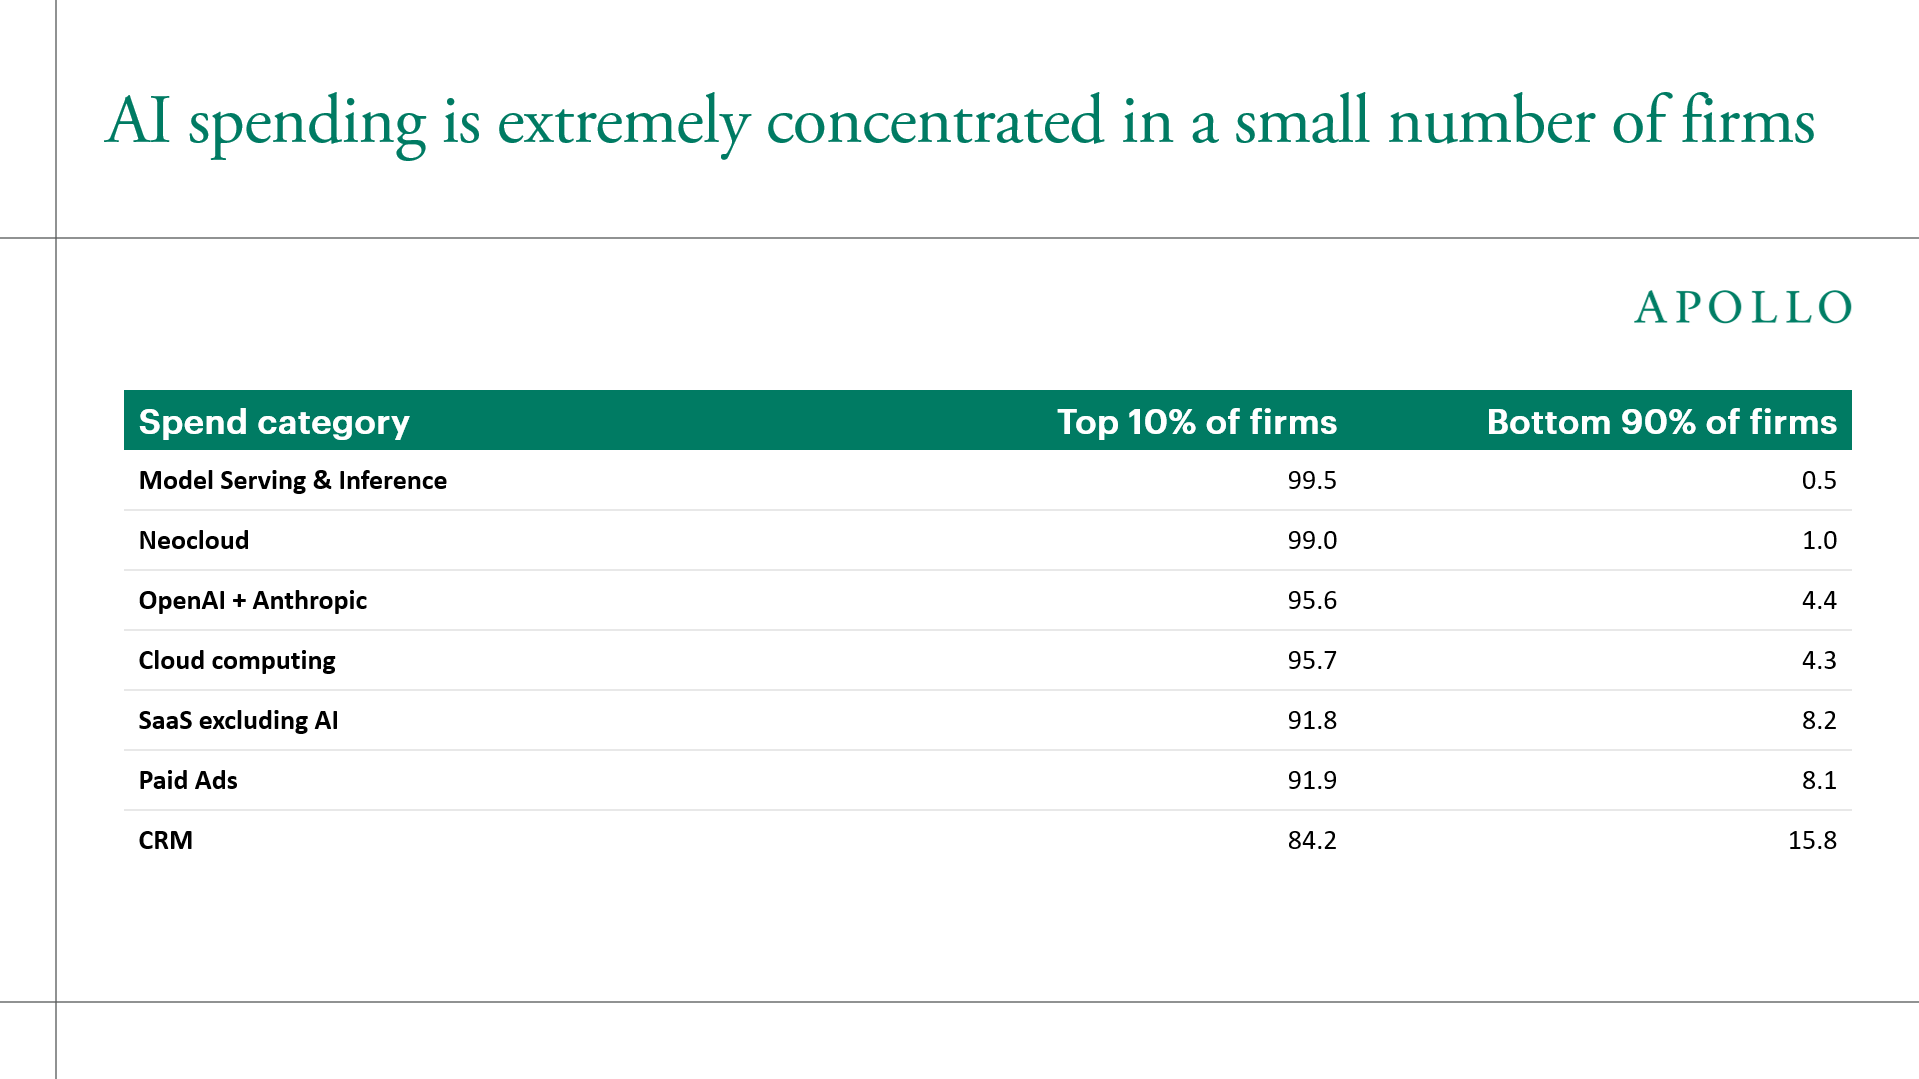 図:極めて少数の企業に偏る法人AI支出。出所:Apollo Chief Economist / Ramp AI Index
データは2つの構造的歪みを浮き彫りにした。第1に、エンタープライズのAI支出は極めて少数の企業に極度に集中している。第2に、コンピュート支出には強い「循環性(Circularity)」が認められる。ベンチャーキャピタルから調達した資金を抱えたスタートアップがクラウド大手へAPI利用料を支払い、フロンティアモデル研究所はその資金でハードウェア大手から最新半導体を買い付ける。売上の数字はハイテクエコシステムの内側をグルグルと循環しているだけで、実体経済の深層には浸透していない。
引き締められる企業の財布、計算資源は「コストセンター」へ降格
シリコンバレー内部での閉じたマネーの流れに対し、伝統企業のCFOたちは一斉に警戒感を強めている。Slok氏はレポートの中で、企業の心理的な潮目の変化を鋭く指摘した。売上への明確な貢献が確認できないため、主流企業はAI予算の位置づけを見直し始めている。彼らはAPI呼び出しやエージェント型AI(自律的にタスクを計画・実行するシステム)の請求書を、利益率を圧迫する「コストセンター(費用部門)」として再定義し始めた。
企業の予算査定において、「成長エンジン」と「コストセンター」では扱いが天と地ほど異なる。成長エンジンに指定されたプロジェクトであれば、経営陣は初期の赤字や試行錯誤を寛容に見守る。だがひとたびコストセンターの烙印を押されれば、調達部門や財務チームが真っ先に行うのは予算削減、安価な代替手段の探索、そして利用枠の厳格な制限である。
最先端モデルの開発競争が一般企業で急速に求心力を失いつつあるのもこれが原因だ。評価額を吊り上げたいVC支援のスタートアップは、推論コストを度外視して最新・最高額のフラッグシップモデルを呼び出す。だが自動車を組み立て、日用品を卸し、サプライチェーンを回す実体企業は極めてシビアに採算を弾く。日常的な文書処理に最高峰の推論能力は不要であり、彼らは最新モデルを欲しがらないし、法外なプレミアムを払う気もない。エージェントや計算資源の消費がVCマネー頼みのテック村に閉じ込められている限り、AIがマクロ経済へ及ぼす実質的な押し上げ効果はボトルネックに阻まれたままだ。
高速な計算機はビジネスの判断力を代替できない、電力のアナロジーによる反論
コード生成や文章作成で目覚ましい性能を見せるLLMが、なぜ伝統的な業務フローに組み込まれると収益化に手こずるのか。Slok氏はレポート内で本質を突いた診断を下している。「AIは極めて優れた計算機かもしれない。しかしビジネスの世界において、知能の大半は『判断力(Judgment)』として現れる」
計算機は境界線が明確でルールが定まった標準問題を解くのには適している。だが現実のビジネス現場における意思決定は、置かれた文脈に大きく左右される。同じ経営課題であっても、相談する部門長が違えば、あるいは問い合わせるLLMが異なれば、導き出される回答はまったく食い違ってくる。
現在のモデルは、ビジネス社会の成否を分ける暗黙の了解を解釈できない。Slok氏はAIの死角として、説明責任(Accountability)、信頼、企業文化、不文律、倫理的なトレードオフ、公平性を挙げている。現実の商談において、契約条件をどう落とし込むか、不祥事の危機管理でどのようなトーンを取るか、大口顧客の信頼をどう守るか。これらはすべて無形のレピュテーションリスクを推し量る繊細な勘所であり、そうした数値化できないリスク管理こそが、最終的に企業の売上成長と利益率の命運を握っている。
もちろん、当期の財務諸表のみを根拠にAIのリターンを「ゼロ」と断じる見解に対しては、シリコンバレーや経済史の専門家から激しい反論も巻き起こっている。Hacker Newsの議論で最も支持を集めた反論は、AIの普及過程を初期の電力網の普及に重ね合わせるものだ。かつて発電所や送電網が整備された際、電力によって真に巨万の富を築いたのは電力事業者自身ではなかった。蒸気機関を撤去し、電力を前提に工場の組み立てラインを一から再構築した製造業が、長い移行期間を経てようやく飛躍的な生産性の向上を享受したのである。
「汎用目的技術(GPT:General Purpose Technology)」の歴史的パターンに照らせば、巨大テック7社と残り493社の当期利益率を単純比較すること自体が指標の選択を誤っているという指摘もある。開発現場のエンジニアからもミクロ視点の補足がなされている。多くの企業にとって現時点でのAI導入効果は、「増員を2名分抑制できた」あるいは「外注していた法務の一次レビューを社内で内製化できた」といった防衛的なコスト削減に現れている。こうした抑制効果は他のインフレ要因に相殺されやすく、従業員あたり売上高のような大雑把な指標には直接反映されにくい。
決戦はラボを出て現場へ、493社が握る最終判定権
アポロが突きつけた冷徹なグラフと、技術者コミュニティが主張する電力のアナロジーを並べてみると、議論の核心は明快になる。電力が人類の産業史を塗り替えたのは、工場主たちが旧態依然とした蒸気機関の作業場を取り壊し、毎月の電気代を喜んで支払うようになったからだ。電気代を支払ってもなお余りある生産性の向上が、工場の収支計算の上で成立したからに他ならない。
現在の大手モデルベンダーやクラウド巨頭は、数万基規模のGPUクラスタを背景に未来の壮大なナラティブを語り続けている。一方でS&P 493社の財務責任者たちは、電卓を叩きながら毎月のクラウドアカウントの請求書を厳しく精査している。Slok氏はレポートの結びで、最も本質的な結論を書き残した。「結論として、AIストーリーの結末を書き記すのはS&P 493社であり、巨大テック7社ではない。そしてこれまでのところ、ハイテク業界の外側で売上成長や利益率が改善している兆候は皆無である」
モデルのベンチマーク順位は毎週のように更新されるが、企業の購買担当者が「コストセンター」の膨張を容認する猶予には期限がある。ハンバーガーを売り、航空機を組み立て、保険を審査する493社の伝統的企業が、四半期決算書の純利益の項目を指差して「この利益は計算資源への投資が生み出したものだ」と明言できる日が訪れて初めて、AIはシリコンバレーの内部循環から脱却したと言えるだろう。
参考リンク:
- Apollo Global Management チーフエコノミスト Torsten Slok「Daily Spark」調査レポート(2026-10-24)
- Ramp AI Index 法人支出動向調査(Ara Kharazian)
- サンフランシスコ連邦準備銀行 全要素生産性データ系列(John Fernald, 2014)
- Hacker News コミュニティ 非テック企業におけるAI投資対効果(ROI)に関する議論