「尽管人工智能领域涌入了巨额投资与铺天盖地的宣传,这项技术给科技行业之外的美国企业带来的财务回报是零。」2026 年 10 月 24 日,阿波罗全球管理公司(Apollo Global Management)合伙人兼首席经济学家 Torsten Slok 在《Daily Spark》栏目中抛出了这句判断。他没有讨论模型参数或评测跑分,直接端出了五张追踪美国企业真实账本的财务图表。
过去三年,硅谷把算力集群推向空前规模;华尔街也用真金白银为技术浪潮定价。可一旦把镜头移开,去翻看零售、制造、医疗、物流等传统上市公司的财报,预想中的业绩爆发根本没有出现。AI 的天价账单与真实收益正躺在两本不同的账本上。这场浪潮的下一阶段已演变为「谁来为算力调用付钱」的会计博弈;最终拍板权握在标普 500 那 493 家传统公司手里。
7 家科技巨头吃肉,493 家传统企业账面原地踏步
把标普 500 指数拆成两组,就能看清美国企业界的温差。一组是「科技七巨头」(Mag 7,包括苹果、微软、英伟达、Alphabet、亚马逊、Meta 和特斯拉);另一组是涵盖各行各业的其余 493 家公司(S&P 493)。Slok 团队拉出了这两组公司过去数年的人均营收(Revenue per employee)和净利润率走势对比。
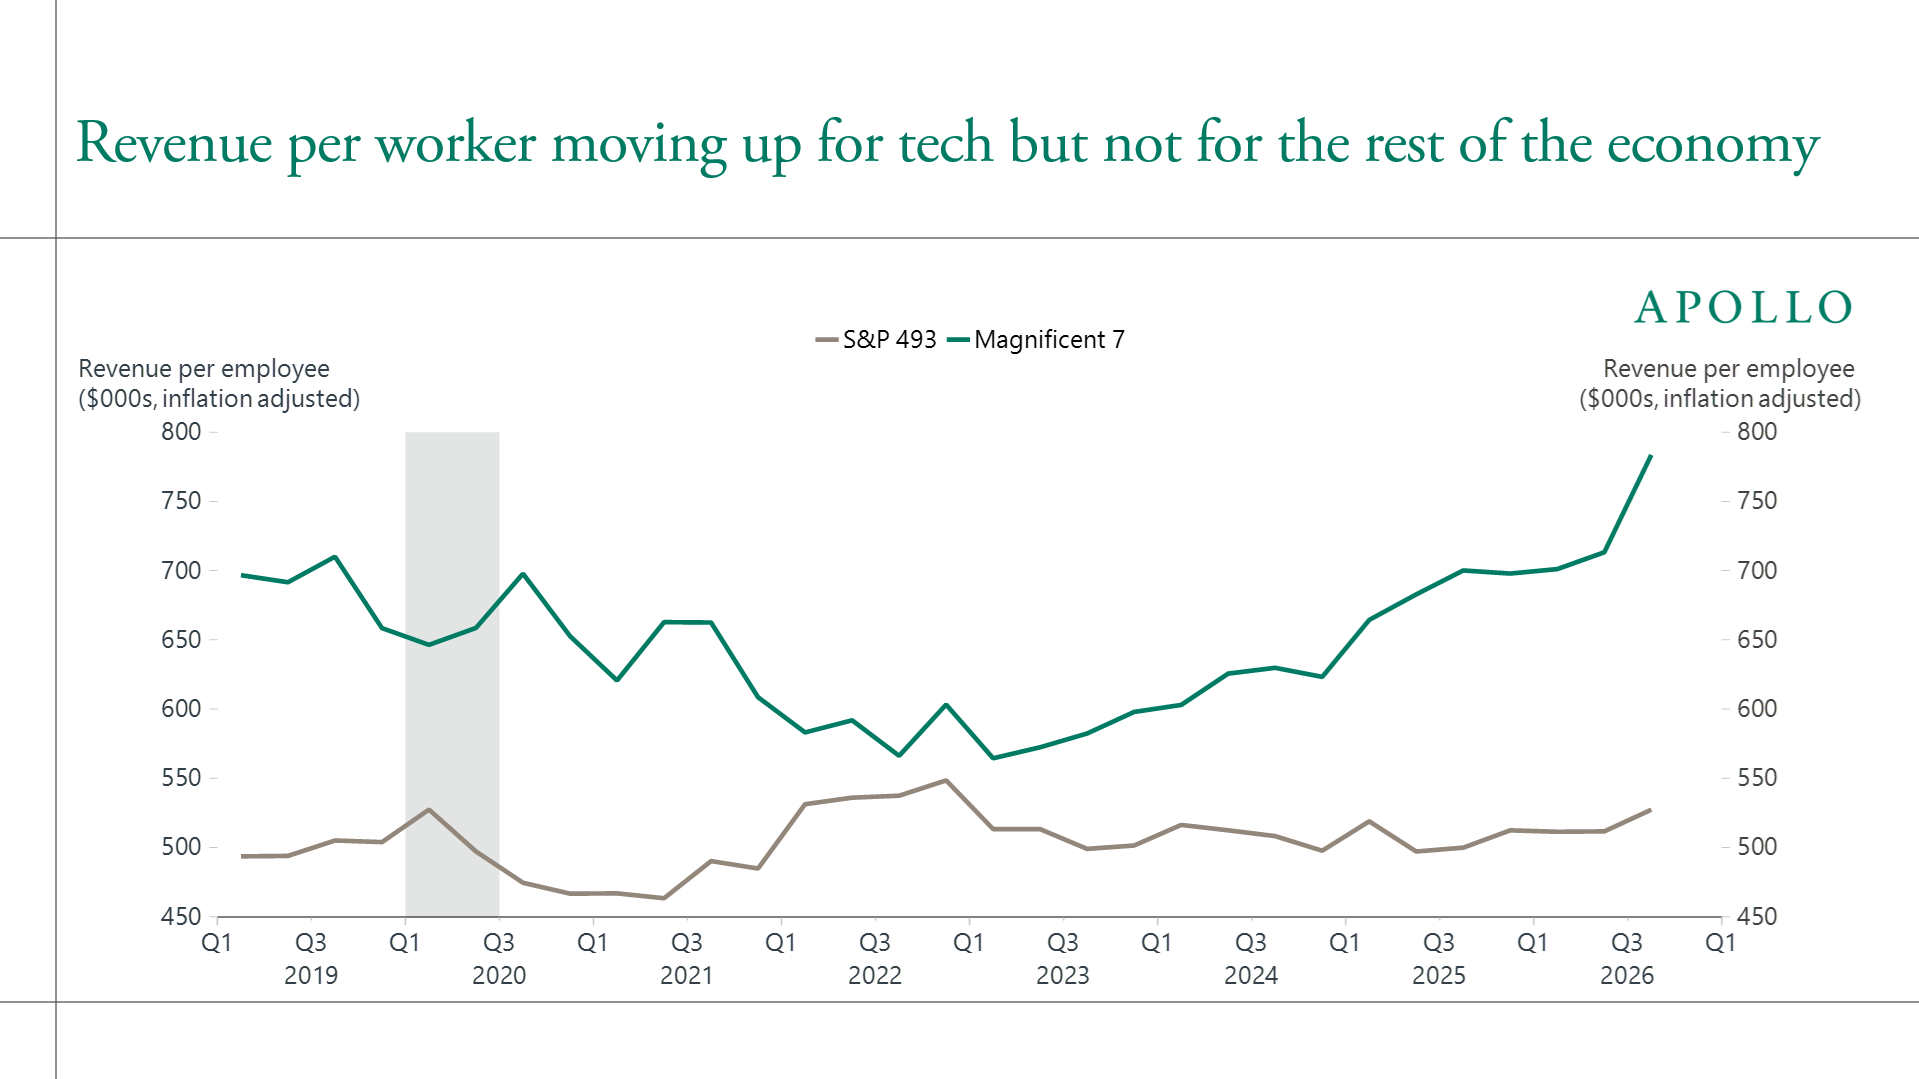 图:Mag 7 的人均营收在涨,其余 493 家原地不动。来源:Apollo Chief Economist(Torsten Slok,2026-10-24)
图表呈现出一道刺眼的剪刀差。科技七巨头的人均营收和利润率一路陡峭攀升;其余 493 家大型企业却走出了一条水平直线。七巨头的财务增长,本质上是其它企业采购云服务与芯片转化而来的账面收入。
如果 AI 真像发布会演示那样大幅重构了日常办公,493 家传统巨头的财报上至少该浮现出一个信号。要么同样的员工规模创造出更多营收;要么运营成本下降推高利润率。现实是两边都没有动静。卖算力的公司赚得盆满钵满,买算力的传统行业还没在损益表上见到回头钱。
全要素生产率毫无波澜,算力采购成了硅谷内部循环
企业财报之外,宏观经济学界还有一个底层标尺,即全要素生产率(TFP,Total Factor Productivity)。这一指标衡量剔除资本和劳力投入后,纯粹由技术进步带来的产出增长。Slok 在第三张图中调用了旧金山联储基于 John Fernald 方法论编制的利用率调整版序列,并叠加了美国劳工统计局(BLS)官方数据。
这两条权威曲线给出的答案同样冷酷。美国宏观经济层面至今找不到任何 AI 推高生产率增速的统计迹象。几千亿美元硬件与数据中心基建砸下去,转化成了电费与折旧摊销;这些投入还没有沉淀为全社会的单位产出效率。
既然非科技企业的报表上看不见产出,天文数字般的词元(Token,大模型处理文本的最小计费单位)消耗究竟是谁买的单?报告第四张与第五张图表引用了企业支出管理平台 Ramp 首席经济学家 Ara Kharazian 编制的「Ramp AI 指数」。这两张图揭开了买单者的真实画像。
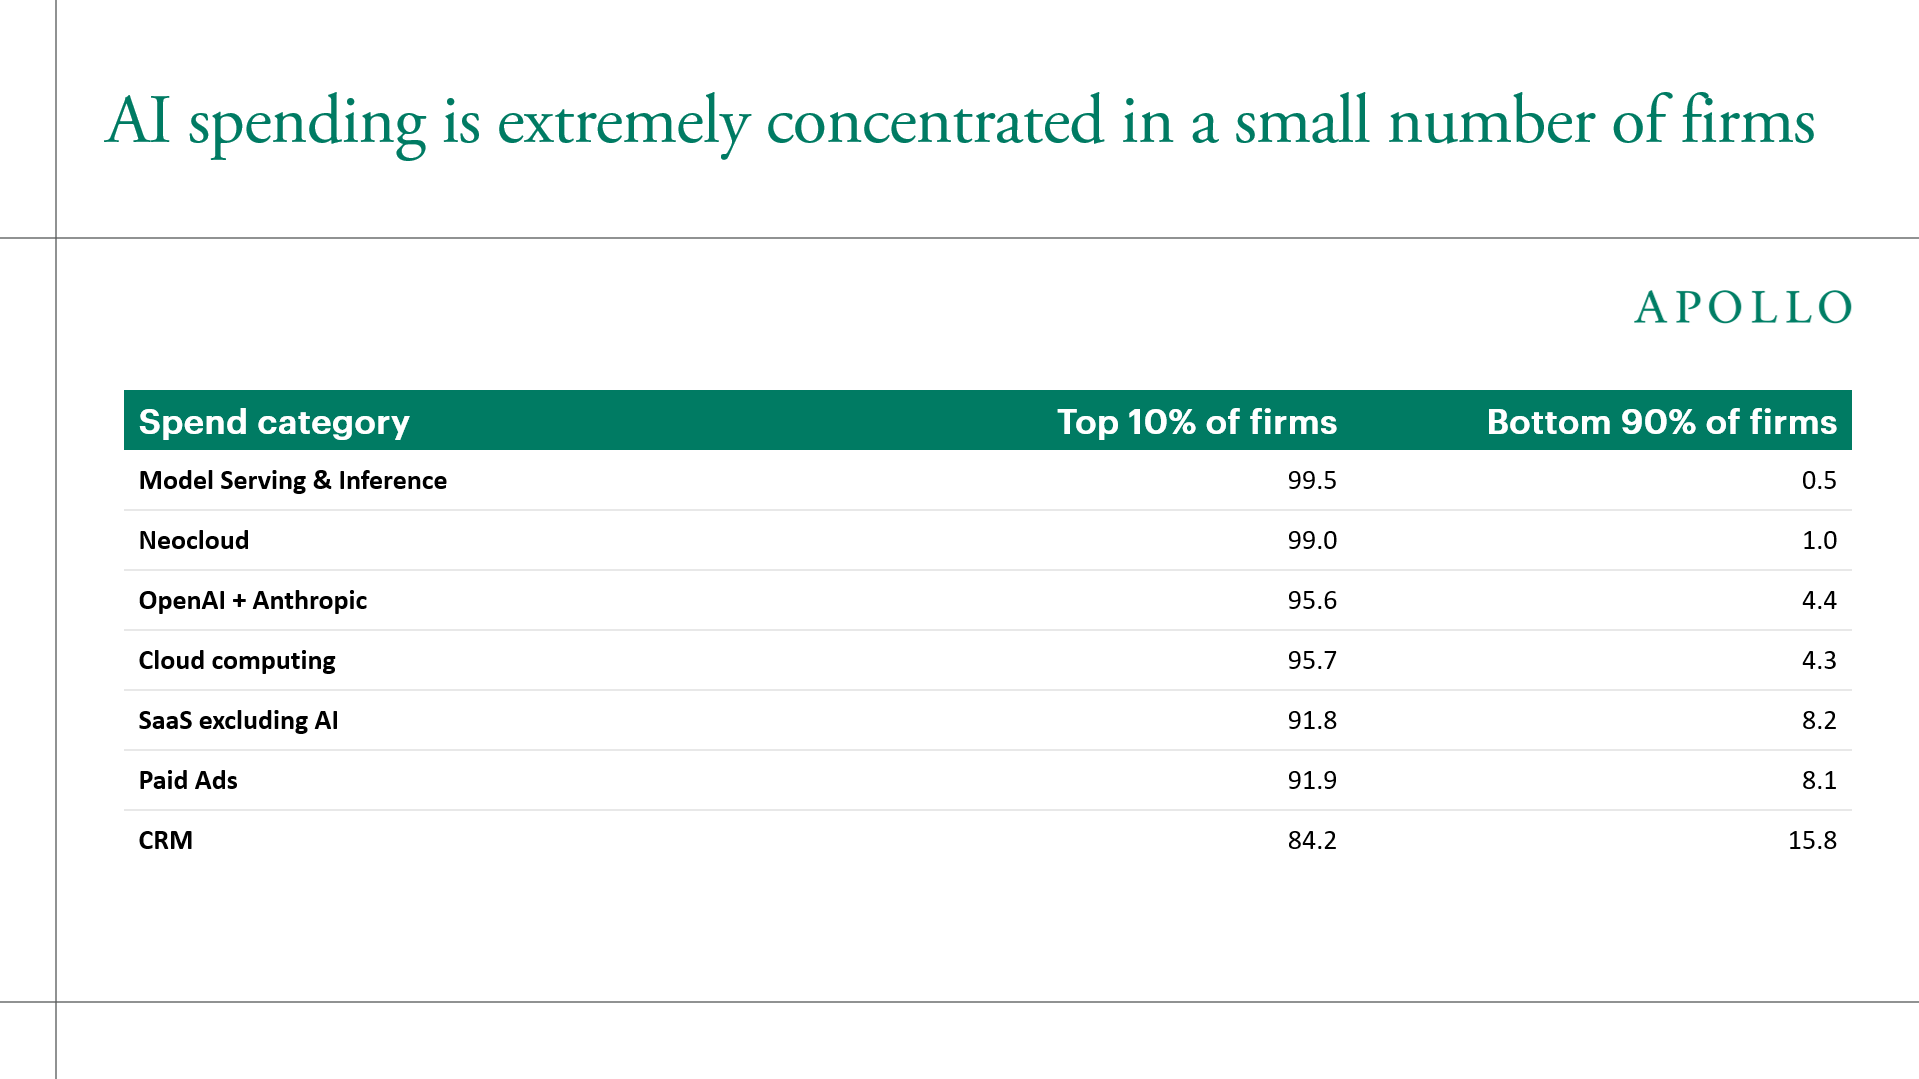 图:AI 支出集中在极少数公司。来源:Apollo Chief Economist / Ramp AI Index
数据揭示了两个反常结构特征。第一,企业级 AI 支出高度集中在少数公司手里;第二,算力调用支出存在显著的「循环性」(Circularity)。大量风投支持的初创公司把融资款交给云厂商购买接口调用;大模型实验室再拿着这笔钱向硬件巨头采购芯片。营收数字在科技圈内部转了一圈,迟迟没有穿透到实体经济里。
主流企业捂紧钱包,算力账单被划入成本中心
硅谷内部自嗨的支出结构,正在引发传统企业财务总监们的集体反弹。Slok 在报告中敏锐地指出了一条态度转变。由于迟迟无法在营收端看到正向拉动,主流企业已开始调整预算定性。他们把算力调用和智能体(Agentic AI,能自主规划并执行多步任务的系统)账单定性为拖累利润率的「成本中心」(Cost Center)。
在企业软件预算审批表里,「增长引擎」和「成本中心」享受着截然不同的待遇。划入增长引擎的项目,高管愿意容忍前期亏损与试错。一旦贴上成本中心标签,采购和财务团队的第一反应就是砍预算、找廉价替代品、严控调用配额。
这也解释了为什么前沿模型军备竞赛在传统企业突然失灵。风投支持的初创公司为了争夺估值,会不计成本地调用最新、最贵的旗舰模型。造汽车、卖日用品、管供应链的主流企业却算得很精明。日常文档处理根本用不着顶尖推理能力;他们不需要最新模型,也不愿为高昂溢价买单。只要智能体和算力消费被困在风投驱动的科技小圈子里,AI 对宏观经济的真实拉动就会一直卡在瓶颈期。
算盘打得再快也替代不了商业判断,电力类比掀起反击
为什么在代码编写和文本生成上无所不能的大模型,进了传统业务流就变现乏力?Slok 在报告里给出了一句诊断。「AI 或许是一台出色的计算器;但在商业世界里,智能的绝大部分体现为判断力(Judgment)。」
计算器处理的是规则明确、边界清晰的标准题。真实商业环境里的决策却高度依赖具体情境。同一个业务难题,换个部门主管提问,或者换个大模型提问,得出的方案往往大相径庭。
大模型还没有办法理解商业社会决定成败的隐性契约。Slok 在报告中一针见血地列出了 AI 盲区:问责机制(Accountability)、信任、企业文化、潜规则、伦理权衡与公平性。在现实生意场上,合同怎么签、危机公关怎么定调、核心客户怎么维系,背后全是对声誉风险的微妙拿捏。恰恰是这些无法量化的风险控制,最终主宰着一家公司的营收增长与利润率生死。
当然,用当期财务报表给 AI 判「零回报」,在硅谷与经济学界也激起了强烈的反方辩护。Hacker News 社区讨论中,最具代表性的反驳将 AI 类比为早期电力普及。当年发电厂和电网大规模铺开时,真正靠电发大财的并非电力行业本身。那些换掉蒸汽机、围绕电力重新设计流水线的传统工厂,在经历漫长改造周期后才迎来了生产率跃升。
按照「通用目的技术」(General Purpose Technology)的历史规律,拿科技七巨头与 493 家传统企业眼下的当期利润率做静态对比,本身就选错了度量标尺。一线工程师也给出了微观视角的补充。许多企业引入 AI 后的真实收益,体现为「同样的活少招两个人」,或者把原本外包的法务初审改由内部消化。这类防御性的成本节约会被其他通胀开支抵消;它们自然很难直接反映在「人均营收」这种粗颗粒度指标上。
决战走出硅谷实验室,493 家传统企业握着最终裁判权
把阿波罗的冷酷图表与技术社区的电力类比摆在一起,争论焦点其实非常清晰。电力最终改写了人类工业史,前提是工厂主们拆掉了蒸汽机旧车间,心甘情愿地为每一度电交电费。因为电费换回来的产能收益,在工厂账本上算得过账。
今天的大模型厂商和云巨头,还在用万卡集群讲述未来的宏大叙事。标普 493 家传统企业的财务官们,正拿着计算器核对每个月的算力账单。Slok 在报告结尾写下了全篇最核心的判词。「底线在于,AI 故事的结局将由标普 493 家企业决定,科技七巨头说了不算;到目前为止,没有任何证据表明科技行业之外的营收增速或利润率正在改善。」
模型实验室的跑分榜单每周都在刷新;华尔街和企业买家留给「成本中心」的耐心却有期限。哪一天那 493 家卖汉堡、造飞机、审保单的传统公司,能在季度损益表上指着一行新增利润说「这笔钱是算力赚回来的」,AI 才算真正走出了硅谷的内部循环。
参考链接:
- Apollo Global Management Chief Economist Torsten Slok《Daily Spark》研究报告(2026-10-24)
- Ramp AI Index 企业支出追踪报告(Ara Kharazian)
- 旧金山联储全要素生产率数据序列(John Fernald, 2014)
- Hacker News 社区关于非科技企业 AI 投资回报率的专题讨论