提起美国制造的头号出口王牌,多数人会想到波音客机;精密芯片或液化天然气也常年霸榜。从 2025 年 10 月开始,美国海关出口账本的榜首换了主角;黄金出口额几乎每个月都压过所有其他商品类别,坐稳美国第一大出口商品交椅。一个靠印制绿纸就能向全球购买实物的超级大国,如今往外运得最起劲的货物,居然是人类最古老的贵金属。
美国钱币收藏行业媒体《Numismatic News》专栏作者 Patrick A. Heller,在 2026 年 5 月 15 日更新的报告中点破了这一异动。调出美国圣路易斯联储经济数据库(FRED,Federal Reserve Economic Data,美联储公开宏观统计平台)的官方序列;代码为 IEAXGG 的「非货币黄金出口额」曲线在 2025 年下半年垂直拉升,按作者引用的海关数据,2026 年 2 月的出口吨数可能刷新历史纪录。贸易报表把这批跨洋金条归入普通货物;但货物背后的买家心态,早已越出了日常商业贸易的范畴。
这场反常的出口顺差背后,是纸币信用与实物硬通货的正面交锋。美国正在把本该充当压舱石的储备级资产当成普通出口商品卖掉;推动这台出口机器满负荷运转的真正力量,来自各国央行对美元购买力的深层疑虑。
单季冲到 472 亿美元,金条沿着三座枢纽流向全球
翻开美国经济分析局汇总进 FRED 数据库的 IEAXGG 季调曲线;1999 年有记录以来的二十多年里,美国非货币黄金出口额几乎每个季度都在 130 亿美元下方起伏,2019 年的季度均值只有 48 亿美元。2012 年金价阶段性见顶时,这条曲线也只摸到 104 亿美元。进入 2025 年后,曲线突然拔地而起:2025 年四个季度均值升到 279 亿美元,2026 年第一季度单季冲到 472 亿美元,是 2019 年常态水平的近十倍。如此陡峭的跃升幅度,远超首饰消费与电子工业镀金需求的自然增长边界;只有主权级别的资产配置转移,才能吞下这种体量的现货。
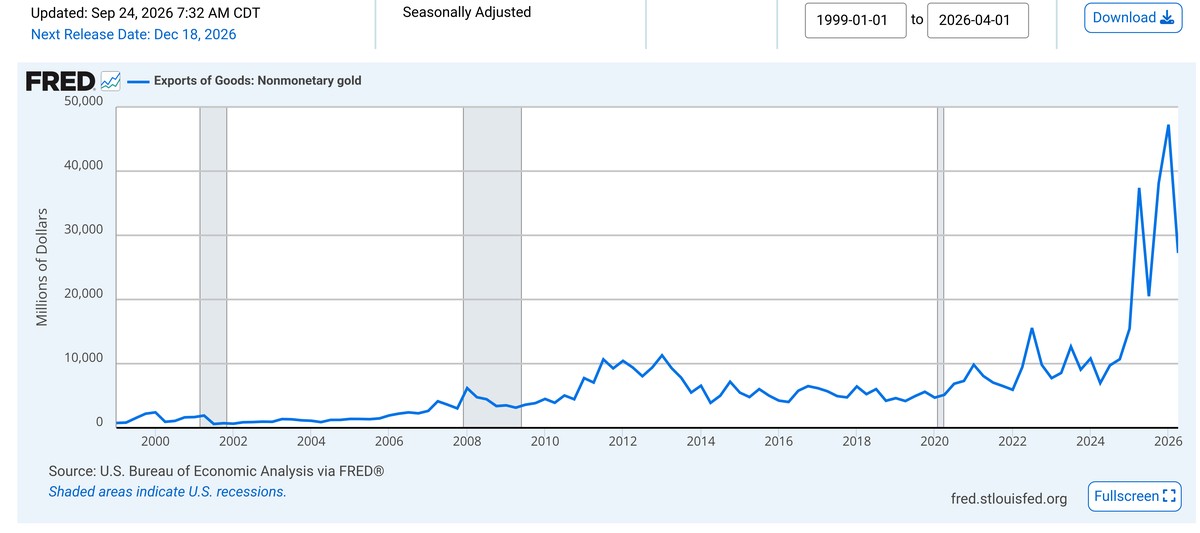 图:美国「非货币黄金出口额」(序列代码 IEAXGG,季度、季调,单位百万美元);2026 年第一季度冲到 472 亿美元,远超此前二十多年的波动区间。来源:美国圣路易斯联储 FRED
海关提单上的目的地,清晰勾勒出这批黄金的跨洋流转路径。离境黄金主要发往三个核心节点:第一站是瑞士,全球最集中的黄金精炼厂聚集于此;当地工厂负责把美制大金砖重新熔铸,制成符合欧亚交割标准的精炼金锭。第二站是英国,作为伦敦金银市场协会(LBMA,London Bullion Market Association,全球场外现货黄金清算中心)所在地;这里承担着大宗机构与主权买家的过户入库。第三站是中国香港,充当着实物黄金进入亚洲市场的咽喉中转站。
瑞士精炼炉的昼夜满负荷运转,配合伦敦金库的清算过户与香港码头的转运分拨,构成了一条跨大洲的实物搬运流水线。金条每跨越一次海关边境,就有一笔原本停留在美元账面上的贸易盈余完成了实物交割。跨洋物流选定全球三大黄金精炼与交割枢纽作为落脚点;这坐实了本轮出口洪流服务于机构与主权金库的底色。
官方金库账面分毫不差,矿产与回收金填满出海货舱
既然黄金每个月都在按创纪录的吨数往外运,不少人自然会怀疑美国政府金库里的家底正在被搬空。按照美国政府公布的官方储备报告,财政部名下的黄金储备数量纹丝未动,账面数字没有减少一盎司。一边是海关每月独占鳌头的出口洪流,另一边是官方金库铁板一块的静态存量;两套官方数据在表面上呈现出戏剧性的反差。
解开这道谜题的钥匙,藏在 FRED 序列名称里的「非货币黄金」(Nonmonetary gold,除央行官方货币黄金调拨外的实物黄金贸易)这一专业定语中。国际贸易核算规则把黄金严格划分为两本账:主权央行之间直接划转的储备金叫「货币黄金」;只要美国政府不直接下场抛售诺克斯堡(Fort Knox)等国库里的金砖,这部分官方存量就保持静止。海关记录在案的出口黄金,全部来自美国本土金矿当年的新开采矿产金;另一部分则来自旧首饰、工业废料和民间金条提炼出的回收金。
这套账面隔离机制保住了美国官方黄金储备的静态数字,却掩盖不了本土实物黄金增量的持续外流。美国境内矿山每年新挖出的矿产金,加上精炼厂从民间回收重熔的黄金;它们还没有来得及沉淀为本土财富,就被悉数打包送上了飞往苏黎世和伦敦的货机。一个国家把当年新产出的矿产金与民间回收金全数当成出口商品卖向海外;这本质上是用本土的硬通货增量,去兑换账面上的贸易顺差数字。
外汇储备天平翻盘,全球央行用金砖替代美债
是谁在海外源源不断地吸纳这些从美国流出的黄金?把全球主权资产负债表摊开对比,就能看到战后国际金融秩序的一道分水岭:全球外国央行持有的黄金储备总价值,已经正式超越了它们手里持有的美国国债总额。几十年来,世界各国出口商品赚取美元,再拿美元回流购买美国国债;这套循环一直被视为国际金融的常态。如今外国央行金库里的实心金砖总值压过了美债账面余额,旧循环的根基已然松动。
 图:报道配图(Adobe Stock 图库照片);全球外国央行持有的黄金储备总值已超越其持有的美国国债。来源:Numismatic News / Adobe Stock
在传统金融教科书的算盘上,黄金不会派发一分钱利息,持有者还要倒贴金库安保与恒温保管费。相比之下,美国国债流动性充沛,还能按期派发票面利息;它因此长期稳居全球央行外汇储备的头把交椅。但这套教科书逻辑有一个隐含前提:美元的长期购买力必须保持稳定。一旦债务规模持续膨胀、货币购买力被缓慢稀释,美债的票面利息就填不上本金购买力缩水的窟窿。
对于掌管国家财富的各国央行而言,账面债券还附带着主权信用波动的对手方风险(Counterparty risk,交易对方违约或受政策限制无法履约的风险);锁在本国地下金库里的标准金条则不需要任何外国政府背书。宁可放弃美债的固定利息,也要把美国挖出来的新金条买进自家金库,这是全球央行用真金白银投出的信任票。当外国央行的黄金储备正式超过它们手里的美国国债;黄金的第一属性,就从首饰与工业原料切换成了货币替代品。
1834 年熔币旧事重演,纸币稀释总会唤醒金属本能
用实物黄金对冲法定货币缩水,在美国本土历史上早有预演。1834 年,美国国会通过《铸币法案》(Coinage Act of 1834),将法定金银比价从 15:1 调高至 16:1;这一改动直接下调了新款美制金币的法定含金量。法令生效的瞬间,所有在 1834 年以前铸造的老版美国金币,其内部蕴含的黄金实际价值立刻高出了硬币表面镌刻的美元面值。
当时的市场反应冷酷而直接。商人、银行家与民间储户迅速将 1834 年以前铸造的足值老金币从流通领域截留下来;他们把老金币成批送进熔炉化作金水,按实际黄金重量高价出售或运往海外交割。这场由法定含金量下调引发的熔币潮,导致 1834 年以前的美国早期金币绝大多数在当年就被熔毁殆尽;留存至今的少量金币,成了钱币拍卖行里的稀缺文物。
一百九十多年前,法令下调金币含金量时,人们把老金币推进熔炉换成金块;一百九十多年后的今天,各国央行对美元购买力心存疑虑,又把美国新挖出的矿产金与回收金源源不断地买进金库。从 2025 年 10 月起黄金稳坐美国头号出口商品,到 2026 年第一季度单季出口冲到 472 亿美元;海关报表上的每一个数字,都在复述同一条铁律。美国把储备资产当成出口商品卖向全球;外国央行黄金储备反超美债的那一刻,黄金就已经卸下饰品伪装,重新站上了美元替代品的牌桌。
参考链接:
- Numismatic News:Gold Now Top U.S. Export
- 美国圣路易斯联储 FRED(Exports of Goods: Nonmonetary gold)
- Hacker News 讨论