El 26 de octubre de 2026, Anthropic, la firma creadora del modelo Claude, presentó su folleto de registro S-1 ante la SEC para preparar su salida a bolsa en el Nasdaq. Entre los cientos de páginas de documentación financiera, una sección captó de inmediato la atención de Wall Street: una lista detallada de aprovisionamiento de hardware. La compañía ha suscrito compromisos de compra de potencia de cómputo por unos 637.000 millones de dólares con siete grandes proveedores. La gran mayoría de los acuerdos estipula de forma explícita que, con independencia del uso real que se haga de las máquinas, el importe total debe abonarse en las fechas pactadas.
Durante años, la industria de la inteligencia artificial disipó las dudas sobre posibles burbujas apoyándose en promesas grandilocuentes. El folleto S-1 de Anthropic desmantela cualquier ambigüedad retórica. Al desvincular la obligación de pago del consumo efectivo de recursos, la infraestructura de cálculo deja de ser un coste operativo variable para convertirse en una deuda contractual ineludible. Esta factura colosal fijada por contrato traslada el debate sobre la demanda empresarial real de IA al implacable escrutinio de los mercados públicos.
637.000 millones de dólares por contrato: pago íntegro bajo la regla «take or pay»
El desglose de los contratos de hardware no deja margen a la especulación. En un apartado específico de la documentación, la dirección de la empresa enumera detalladamente cada uno de los proveedores. Encabeza la lista un acuerdo de arrendamiento de equipos con Broadcom por valor de 161.200 millones de dólares. Le sigue de cerca SpaceXAI, con un compromiso de hasta 120.500 millones. Las obligaciones de cómputo con Google y Amazon superan, respectivamente, los 114.500 millones y los 110.000 millones de dólares.
Si a esto se añaden los 44.900 millones comprometidos con Microsoft, los 44.600 millones con Nscale y los 41.300 millones con Lambda, el total asumido frente a estos siete socios ronda los 637.000 millones de dólares. Más allá de esta tabla principal, la compañía revela más de 120.000 millones de dólares en capacidad adicional prevista que aún no se ha consolidado en las cifras maestras. A diferencia del modelo clásico en la nube donde se abona lo que se consume, estos contratos aplican de forma rigurosa el principio de «take or pay» (pago obligatorio). Aunque los racks de servidores permanezcan apagados o desocupados en los centros de datos, el importe de la factura no se reducirá ni un solo céntimo.
En todo el cuadro de proveedores, únicamente SpaceXAI ofrece un ligero margen de maniobra. Esa infraestructura comenzará a entregarse previsiblemente a finales de 2026, momento a partir del cual Anthropic deberá desembolsar alrededor de 3.100 millones de dólares mensuales. El contrato contempla la posibilidad de cancelar el servicio con 90 días de preaviso, pero solo una vez superado marzo de 2027. Todos los demás compromisos multimillonarios carecen por completo de mecanismos de rescisión anticipada.
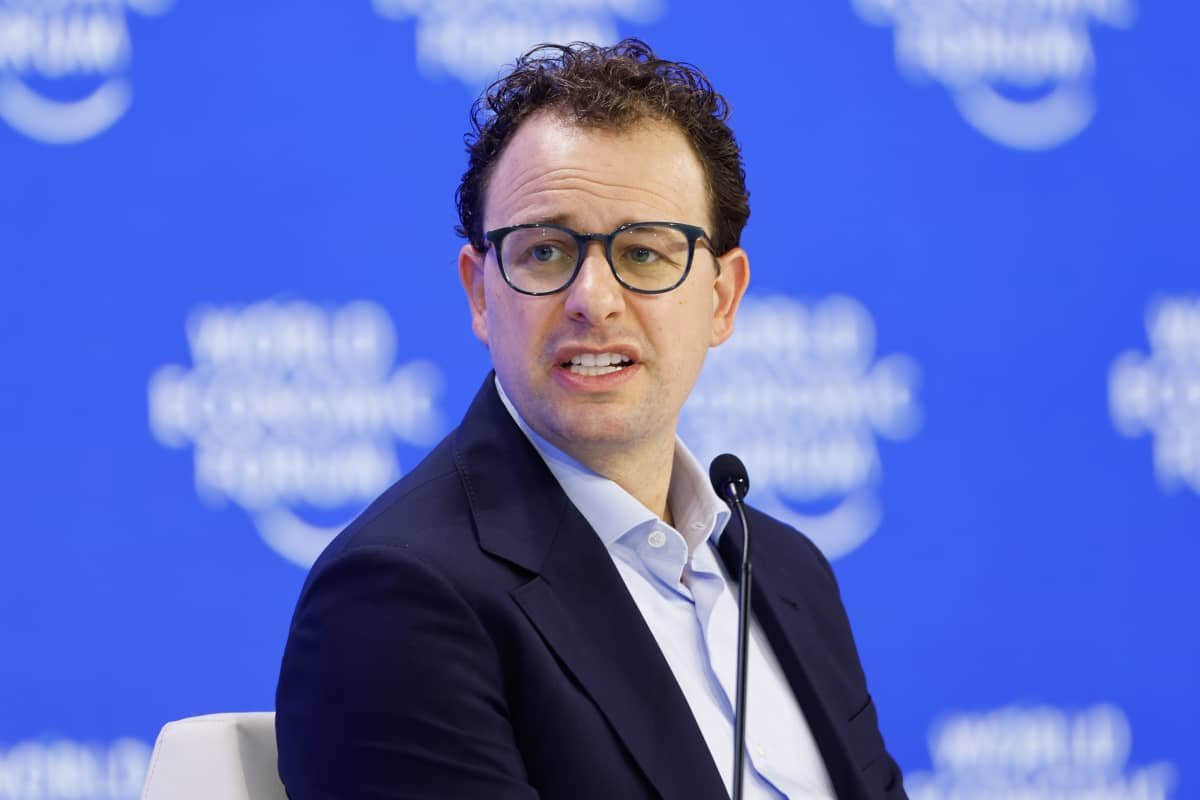 Dario Amodei, cofundador de Anthropic, ha insistido en repetidas ocasiones en la colosal magnitud del gasto en I+D necesario para entrenar modelos frontera. En esta imagen resalta el contraste entre la gran visión proyectada sobre el escenario y las cláusulas rígidas del folleto bursátil: los acuerdos comerciales ya no admiten ambigüedades y cada asignación de cálculo conlleva una obligación de pago innegociable. Fuente: CNBC / Getty Images.
Un consorcio bancario adelanta 63.000 millones: los fabricantes transfieren el riesgo
Las complejas maniobras financieras de Wall Street quedaron al descubierto al mismo tiempo que el folleto bursátil. Según revelaron Reuters y The Wall Street Journal, varias entidades bancarias internacionales articularon un gran sindicato financiero. Este grupo estructuró una financiación de hasta 63.000 millones de dólares para adquirir directamente los chips y el equipamiento de telecomunicaciones de Broadcom, cediendo posteriormente todo el hardware en régimen de arrendamiento a Anthropic.
El esquema recuerda de forma directa a los contratos de arrendamiento financiero de aeronaves en la aviación comercial. Broadcom asegura de inmediato los ingresos por venta de componentes y traslada el riesgo de inventario obsoleto; el consorcio bancario obtiene retornos estables y predecibles mediante el cobro de rentas periódicas. A través de este vehículo financiero, ambas partes transfirieron el riesgo de depreciación acelerada y de infrautilización de los equipos a la empresa arrendataria. Las firmas financieras blindaron su rentabilidad, dejando toda la presión operativa sobre el laboratorio de IA.
La rápida depreciación técnica del hardware convierte este compromiso en un lastre todavía más peligroso. Los procesadores punteros y las redes de interconexión de alta velocidad tienen una vida útil competitiva de apenas tres años. Si en un plazo de dos años surgen arquitecturas de semiconductores mucho más potentes y económicas, Anthropic se verá obligada a seguir pagando el precio inicial fijado en contrato por máquinas de generación previa. Cuanto mayor es el ritmo de innovación en semiconductores, más pesada resulta la factura de equipos antiguos para quien los tiene comprometidos a largo plazo.
El coste de adquisición de clientes se dispara un 2.500%: la adopción no sigue el ritmo de la infraestructura
Desde el punto de vista estrictamente contable, el crecimiento de los ingresos brutos de Anthropic sigue una curva vertiginosa. Su facturación anual pasó de apenas 41 millones de dólares en 2023 a 4.585 millones en 2025. En el primer semestre de 2026, los ingresos alcanzaron los 16.300 millones de dólares, multiplicando por más de diez los 1.160 millones anotados en el mismo período del ejercicio anterior.
En cómputo móvil de doce meses, los ingresos generados por empleado superaron los 6,6 millones de dólares. Además, la cartera de grandes clientes corporativos con un gasto anual superior a 100.000 dólares se elevó hasta las 11.900 empresas. La rápida captación de clientes de alto valor demuestra una notable ventaja competitiva de Claude en tareas de desarrollo de software, generación de código y razonamiento sobre grandes volúmenes de texto.
Sin embargo, detrás de esa expansión comercial asoma una subida alarmante en los gastos de captación de clientes (CAC). Durante el primer semestre de 2026, los costes de ventas y marketing se dispararon hasta los 3.170 millones de dólares, lo que supone un desorbitado incremento interanual del 2.540%. Este epígrafe se ha consolidado como el segundo mayor desembolso de la empresa, superado únicamente por el gasto en servidores y cómputo. El hecho de que el gasto en captación crezca a un ritmo muy superior al de la propia base de clientes refleja las enormes dificultades para implantar los modelos en los procesos críticos de las grandes compañías.
La adopción de modelos frontera por parte del tejido corporativo exige superar prolongadas auditorías de ciberseguridad, protocolos de gobernanza de datos y una compleja reingeniería organizativa. Si bien la potencia de cálculo puede asegurarse contractualmente de un plumazo, el consumo efectivo de los clientes madura a un paso considerablemente más lento. Una multiplicación por veinticinco de los costes comerciales confirma las dificultades reales para monetizar el uso continuado de estas herramientas.
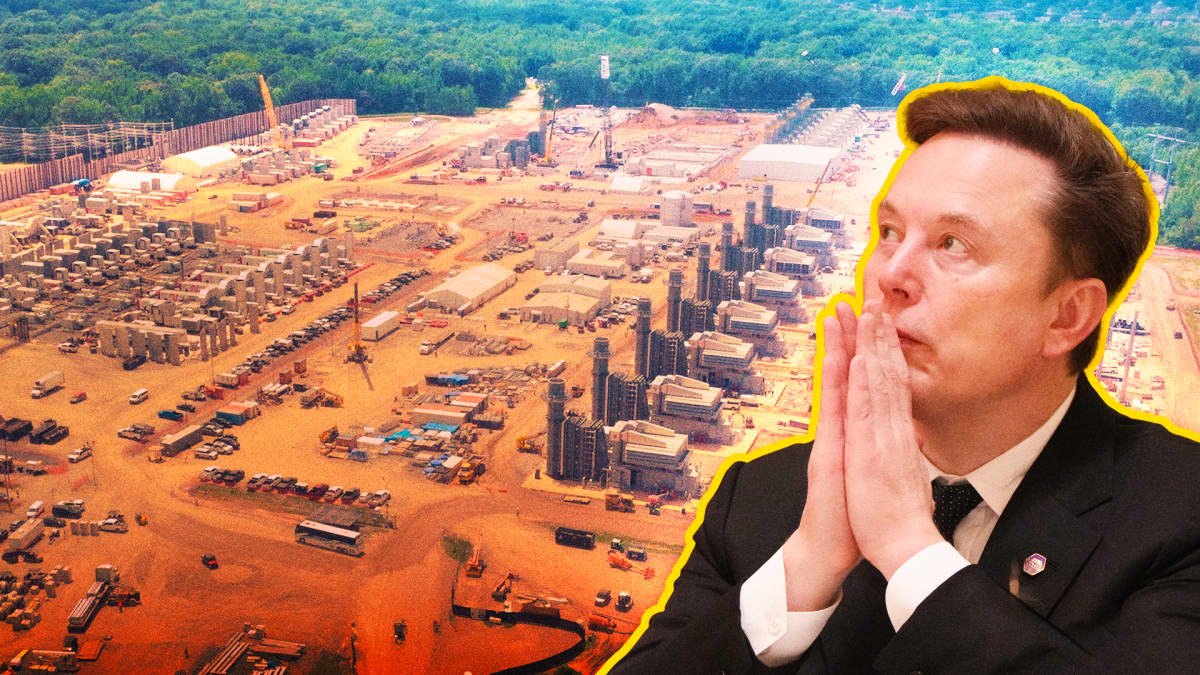 Vista exterior de un megacentro de datos para IA en Memphis. Destacan las complejas subestaciones eléctricas y la imponente infraestructura de refrigeración: activos físicos de escala industrial que devengan costes operativos fijos a diario, en perfecta consonancia con las cláusulas contractuales que exigen el pago íntegro sin importar el nivel de ocupación. Fuente: CNBC.
Los mercados de capitales restringen el crédito: las promesas de la IA ante la auditoría bursátil
La actitud de los mercados de capitales hacia el sector de la inteligencia artificial está experimentando un cambio estructural. Desde comienzos de octubre de 2026, los diferenciales de riesgo crediticio de las empresas ligadas a la cadena de suministro de IA han aumentado de forma sostenida. Empresas de servicios en la nube especializadas en GPUs, como CoreWeave y Nebius, sufrieron desplomes bursátiles superiores al 30% en un solo mes.
El modelo de endeudarse fuertemente para acumular tarjetas aceleradoras y realquilarlas muestra una acusada debilidad frente al encarecimiento del dinero. Al subir los tipos de interés, el flujo de caja operativo se resiente de inmediato. SpaceX, que recaudó 85.700 millones de dólares en su estreno bursátil de junio de 2026, cotiza ya por debajo de su precio de oferta inicial. Los inversores institucionales están perdiendo la paciencia ante planes de gasto masivo en capital que no van acompañados de flujos de caja libres sólidos.
Los analistas empiezan a valorar las cuentas de los gigantes tecnológicos con el rasero que aplican a las empresas de servicios esenciales (utilities). Las abultadas pérdidas operativas y el riesgo de concentración de proveedores detallados en el folleto S-1 centran ahora las preocupaciones del mercado. El flujo de caja libre ya no puede disimularse con avances en pruebas de rendimiento o tamaño de parámetros. Los accionistas formulan la única pregunta que cuenta: ¿serán suficientes las renovaciones de contratos corporativos para cubrir los miles de millones de dólares en pagos fijos que vencen cada mes?
El peso de los gastos fijos: el mercado público evalúa la realidad de la demanda
Anthropic nació abanderando una misión de investigación ética y seguridad; hoy, sin embargo, asume el pagaré comercial más oneroso de toda la historia tecnológica. Los 637.000 millones de dólares en compromisos de adquisición transforman convicciones teóricas en partidas contables auditables. Con contratos blindados que obligan al pago íntegro de la factura independientemente de su utilización efectiva, este enorme volumen de costes fijos sitúa la discusión sobre la demanda real de la IA en su momento definitivo.
Si la demanda corporativa crece al ritmo vertiginoso previsto, la gigantesca infraestructura reservada servirá de palanca estratégica inexpugnable frente a los competidores. Pero si la adopción se desacelera, los miles de millones de dólares en compensaciones mensuales consumirán rápidamente la liquidez operativa de la firma. Al dar el salto de empresa no cotizada a los mercados públicos, la ocupación real de los servidores quedará expuesta al veredicto continuo de los accionistas. La capacidad de cálculo ha dejado de ser una simple métrica técnica para convertirse en una cuestión determinante de supervivencia financiera.
La factura de 637.000 millones de dólares ya está sellada. Una vez en el parqué, las visiones estratégicas no pueden sustituir a un balance saneado. El mundo de los negocios siempre regresa a la regla primordial de cuadrar ingresos y gastos. Si esta enorme reserva de cómputo será el motor de una nueva fase de crecimiento o una carga financiera insostenible es algo que los mercados públicos despejarán muy pronto.
Referencias:
- Comisión de Bolsa y Valores de EE. UU. (SEC): Declaración de registro Form S-1 (Anthropic, PBC)
- CNBC: Cobertura del Foro Económico Mundial en Davos e investigación de centros de datos
- Reuters: Consorcio bancario articula financiación de 63.000 millones para arrendamiento de hardware de IA
- The Wall Street Journal: Acuerdos de aprovisionamiento de cómputo de Anthropic y riesgos en la cadena de suministro
- Hacker News: Hilo de análisis técnico de los compromisos de infraestructura del folleto S-1