Am 9. Oktober 2026 gab das in Emeryville, Kalifornien, ansässige Unternehmen Oxide Computer den Abschluss einer Series-D-Finanzierungsrunde in Höhe von 445 Millionen US-Dollar bekannt. Ein Hardwarehersteller, der rack-integrierte On-Premises-Cloud-Infrastruktur anbietet, begann im Frühjahr dieses Jahres mit der Zahlung von Körperschaftsteuern – und sicherte sich kurz darauf diese gewaltige Kapitalsumme. Dies ist kein weiteres spekulatives Strohfeuer im KI-Wettrüsten. Der primäre Engpass von Oxide hat sich verschoben: Es geht nicht mehr darum, ob Unternehmenskunden die Systeme kaufen, sondern ob das Unternehmen genügend Liquidität vorhalten kann, um Bauteile und Auftragsfertigung vor der Auslieferung vorzufinanzieren.
Steuerzahlung durchbricht die Überlebenslinie für Hardware-Startups
Im vergangenen Frühjahr hielten die beiden Gründer von Oxide einen seltenen Meilenstein auf einem gemeinsamen Foto fest: Das Unternehmen hatte erstmals Ertragsteuern auf Unternehmensebene abgeführt.
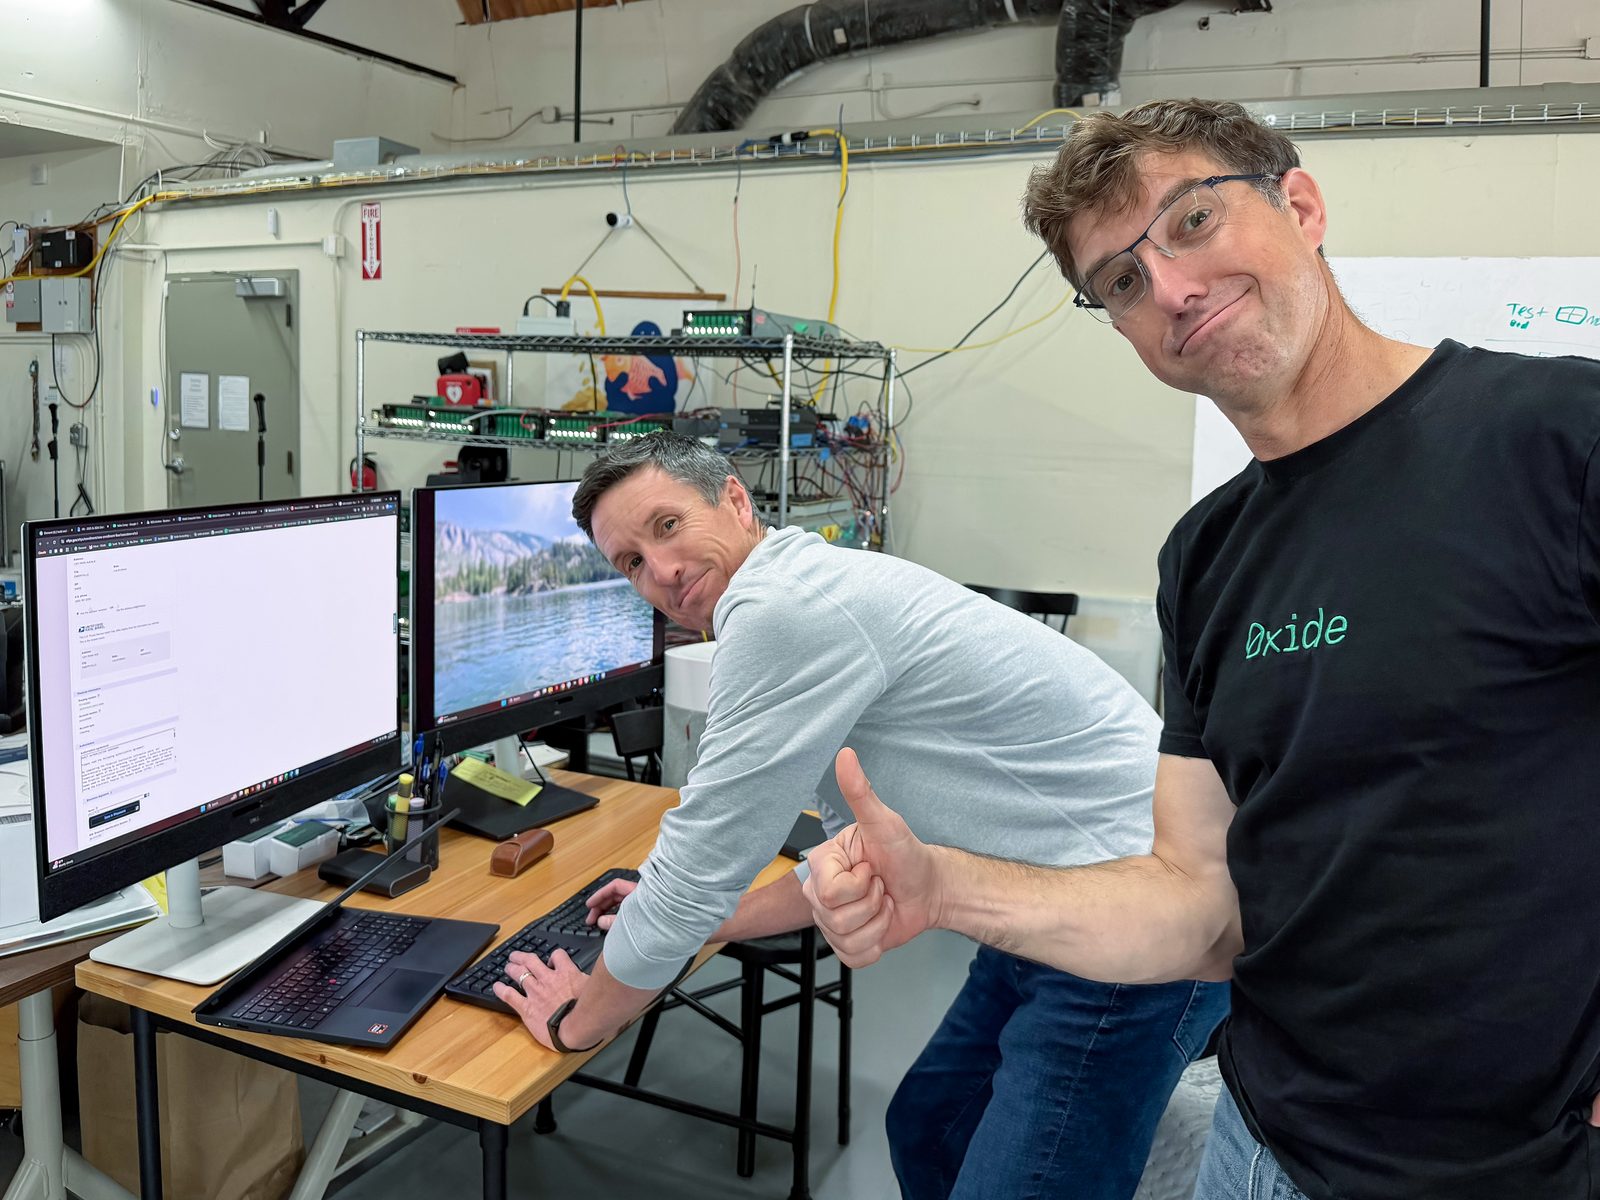 Abb.: Die beiden Gründer beim Meilenstein der Steuerzahlung. Quelle: oxide.computer
Im gängigen Narrativ des Silicon Valley stützen sich Startups auf fortlaufende Eigenkapitalrunden, um Forschungs-, Entwicklungs- und Betriebsausgaben auszugleichen, die den Einnahmen um Jahre vorausgehen. Die überwiegende Mehrheit der Tech-Startups zahlt keine Körperschaftsteuer. In den Büchern existieren schlicht keine Gewinne; sämtliche Einnahmen werden im Zuge des rasanten Wachstums direkt in Kosten umgewandelt. Wie Bryan Cantrill und Steve Tuck ausdrücklich darlegten, stammt der steuerpflichtige Gewinn von Oxide aus dem operativen Kerngeschäft des Computerverkaufs. Nach Abzug der erheblichen Materialkosten für Komponenten, der Aufwendungen für die Auftragsfertigung und der Gehälter für Forschung und Entwicklung generierte der Vertrieb der Rack-Systeme einen positiven operativen Cashflow. Unternehmenskunden zahlen reale Beträge für diese massiven schwarzen Schränke und stützen damit gesunde Bruttomargen.
Die Härte der Hardware-Fertigung liegt in der zeitlichen Verschiebung des Cashflows. Zunächst muss Kapital aufgewendet werden, um Wafer, Speichermodule und Blechgehäuse einzukaufen, gefolgt von Montage und aufwendigen Tests. Erst Monate später, wenn die Systeme beim Kunden eintreffen und in Betrieb gehen, fließt das Geld zurück. In den sieben Jahren seit seiner Gründung konzentriert sich Oxide kompromisslos auf eine einzige integrierte Rack-Produktlinie (Rack-Scale): eine vollständige Cloud-Infrastruktur im Eigentum des Kunden. Dass diese kapitalintensive Produktlinie nicht nur ausgeliefert wird, sondern auch Vorsteuergewinne erwirtschaftet, beweist, dass On-Premises – ein Ansatz, den Hyperscaler längst für tot erklärt hatten – in definierten Unternehmensegmenten eine tragfähige und hochprofitable Nische erobert hat.
445 Millionen Dollar als Betriebskapital für Fertigungskapazitäten
Die Series D wurde von Eclipse angeführt. Zuvor hatte Oxide bereits 100 Millionen Dollar in der Series B und 200 Millionen Dollar in der Series C eingeworben. Zusammen mit den aktuellen 445 Millionen Dollar beläuft sich das gesamte Finanzierungsvolumen auf rund 750 Millionen Dollar. Bereits bei der Series C betonte das Management das Ziel, das Unternehmen kapitalbezogen abzusichern, um Unabhängigkeit und langfristige Stabilität zu gewährleisten. Die neuen Mittel bauen diesen Puffer in der Bilanz nun massiv aus.
Der direkte Treiber für diese Kapitalerhöhung ist ein enormer Auftragsüberhang (Backlog). Wenn in einem wachstumsstarken Hardware-Unternehmen die Kundennachfrage die vorhandenen Fertigungskapazitäten bei weitem übersteigt, muss substanzielle Liquidität eingesetzt werden, um Komponentenbestände und Kapazitäten bei Auftragsfertigern Monate im Voraus zu reservieren. Mittelabflüsse für Bauteilbeschaffung und Fertigung müssen zwingend vor der Auslieferung an den Kunden stattfinden. Dieser physische Takt lässt sich nicht per Softwarecode umgehen. Wer die Lieferkette nicht vorab durch Liquidität absichert, riskiert Produktionsstopps wegen Bauteilmangels und den Verlust aufgestauter Kundenaufträge durch Stornierungen.
Das Unternehmen formulierte den Zweck dieser Mittel unmissverständlich. Zwar reichten die vorhandenen Reserven und der Cashflow für die bereits fest verbuchten Aufträge aus, doch der Auftragsstau erreichte eine kritische Schwelle. Hätte Oxide auf die Runde verzichtet, hätte das Unternehmen die Annahme neuer Großkunden drosseln müssen. Da die Führungsetage strukturelle Verwundbarkeiten meidet – makroökonomische Schocks oder unvorhergesehene Störungen könnten den Cashflow schlagartig unterbrechen –, dient das frische Kapital gezielt dem Ausbau der Produktionskapazitäten, der Abarbeitung bestehender Aufträge und als Sicherheitsnetz für Neukunden.
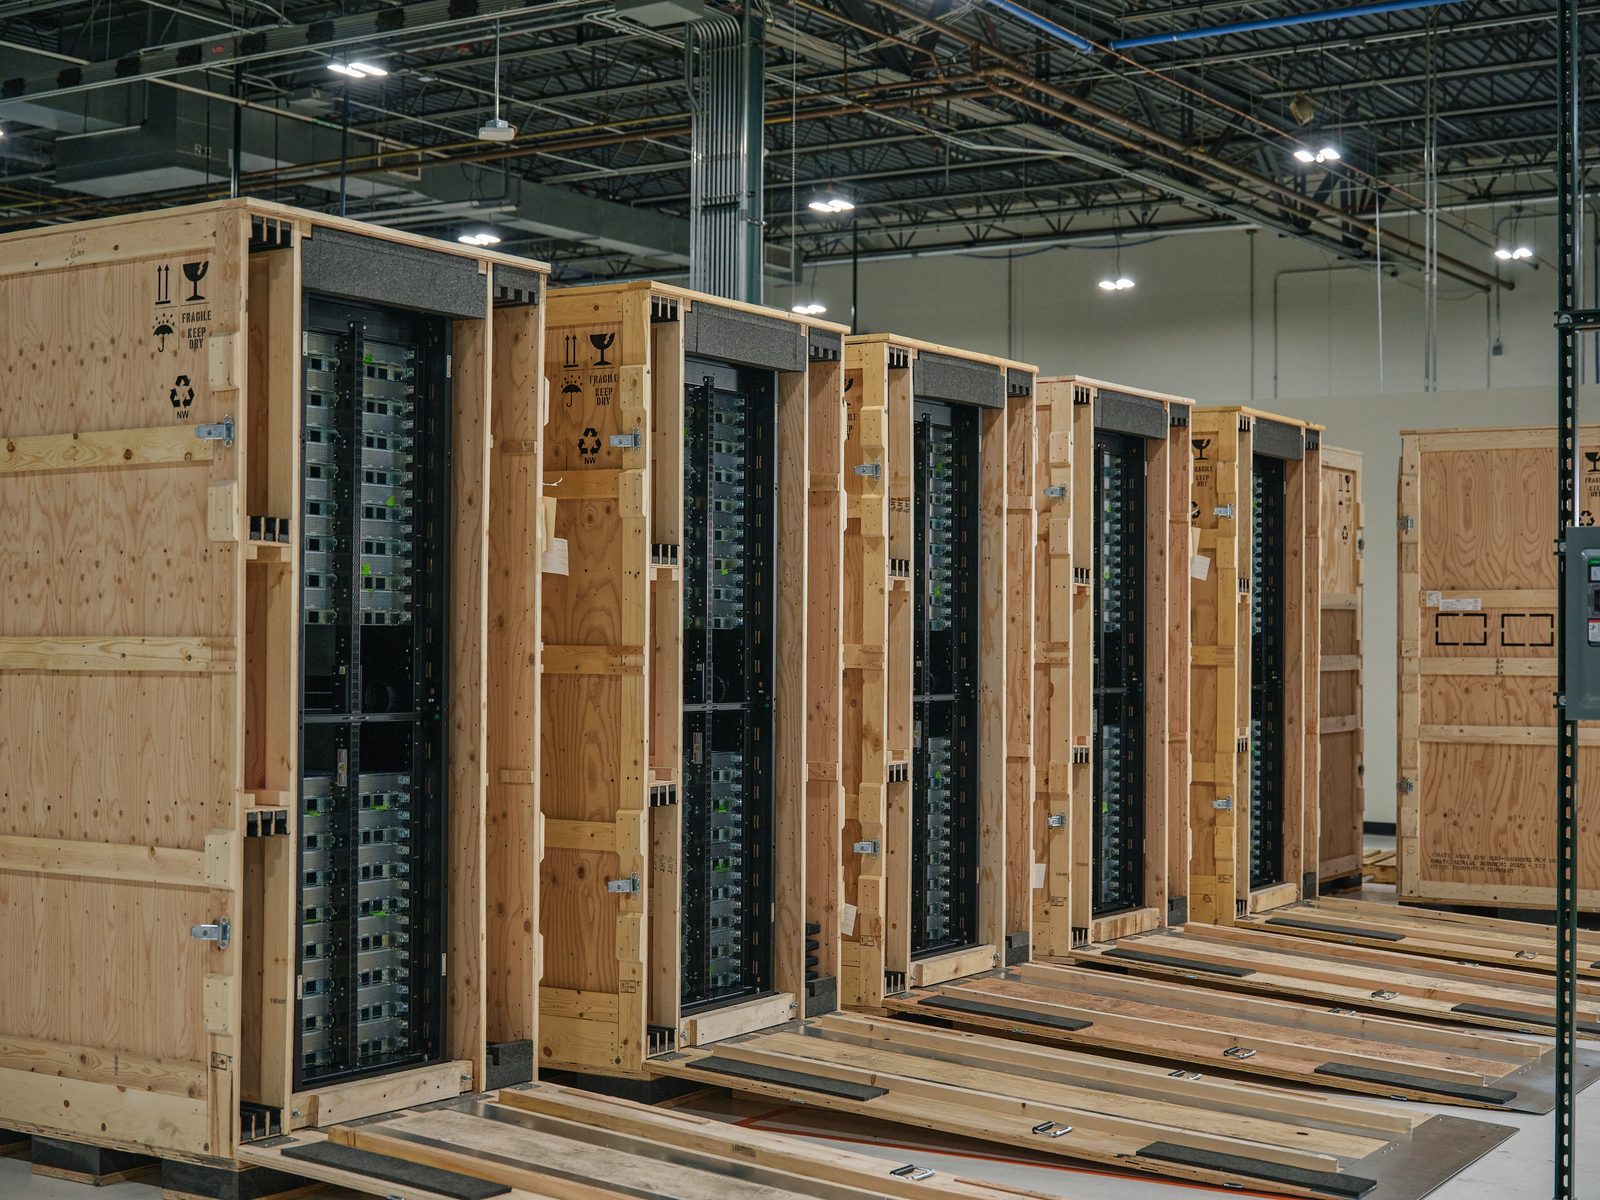 Abb.: Sechs verpackte Oxide-Racks aufgereiht auf dem Lagerboden. Quelle: oxide.computer
AMD sichert sich strategischen Absatzkanal für Enterprise-Systeme
Die Liste der Beteiligten an dieser Finanzierungsrunde liest sich wie ein Verzeichnis geduldigen, langfristigen Kapitals. Neben Lead-Investor Eclipse zogen bestehende Geldgeber wie USIT, Riot Ventures, Jane Street, Friends and Family Capital sowie Counterpart erneut mit. Atreides Management, bekannt für Engagements im Bereich Deep-Tech und seit zwei Jahren im Dialog mit Oxide, stieg als neuer Anteilseigner ein. Das branchenweit bedeutendste Signal setzte jedoch AMD, das sich als strategischer Investor beteiligte.
Der Einstieg von AMD festigt eine tiefgreifende Verzahnung in der Lieferkette. Zu Oxides frühesten und wichtigsten Architekturentscheidungen gehörte der durchgängige Einsatz von AMD-EPYC-Prozessoren. AMD trat dabei nicht nur als Chiphersteller auf, sondern unterstützte Oxide auch direkt mit Engineering-Ressourcen bei der Plattform-Software. Investiert ein Halbleiterriese mit beträchtlichen Summen in einen nachgelagerten Rack-Systemhersteller, geht dies weit über finanzielle Erwartungen hinaus. Angesichts der enormen Verhandlungsmacht der großen Hyperscaler benötigt AMD unabhängige Systemhersteller, die anspruchsvolle Enterprise-Workloads zuverlässig bedienen können. Diese direkte Verbindung vom Silizium bis zur fertigen Infrastruktur verschafft Oxide Robustheit gegen Marktschwankungen und sichert AMD einen festen Absatzkanal im wiedererstarkenden Markt für Private Clouds.
Klare Lastgrenzen erleichtern den Ausstieg aus der Public-Cloud-Prämie
Aus einer übergeordneten Branchenperspektive beleuchtet der Auftragsstau von Oxide die Realität einer bestimmten Gruppe von Unternehmenskunden. Diese Firmen operieren mit klar definierten Lastgrenzen: Sie wissen exakt, wie viel Rechenleistung sie täglich abrufen und welche Datenmengen gespeichert werden müssen. Für solche Workloads ist die vollständige Verlagerung in nutzungsbasierte Public Clouds wirtschaftlich unattraktiv. Hyperscaler bieten zwar maximale Elastizität, berechnen dafür aber erhebliche Aufschläge bei Netzwerktraffic und Rechenzeit. Wenn ein Unternehmen seinen kontinuierlichen Grundbedarf präzise kennt, ist der Kauf schlüsselfertiger, voll integrierter Racks über einen dreistöckigen bis fünfjährigen Lebenszyklus deutlich kostengünstiger als die Miete in der Cloud. Oxide bedient genau diesen Bedarf: Der Wunsch nach Souveränität über die eigene Infrastruktur bleibt lebendig – die Public Cloud hat keineswegs jeden Bereich des Marktes vereinnahmt.
Auftragsstau ist Marktnachfrage und Produktionsrisiko zugleich
Ein riesiger Auftragsbestand ist ein strukturell zweischneidiges Schwert. Einerseits belegt er eindrucksvoll die Nachfrage. Andererseits offenbart er die Lieferengpässe und Kapazitätsgrenzen, die Hardware-Startups in Wachstumsphasen überwinden müssen. Die Geduld von Kunden ist begrenzt; verspätete Lieferungen können sich schnell in verlorene Chancen verwandeln. Zudem erzeugt das Gesamtvolumen von nunmehr fast 750 Millionen Dollar an eingeworbenem Kapital erheblichen Druck auf das Management: Oxide muss künftig hohe absolute Umsätze und dynamisches Margenwachstum nachweisen, um die damit verknüpfte Bewertung zu rechtfertigen.
Seit sieben Jahren setzt Oxide alles auf eine einzige integrierte Rack-Architektur. Das Vertrauen in nur eine Produktlinie zeugt von strategischer Konzentration, bündelt aber auch sämtliche Risiken auf einem einzigen technologischen Pfad. Konstruktionsfehler bei einer neuen Knotengeneration, Lieferengpässe bei Kernkomponenten oder schwerwiegende Architekturschwächen in der Systemsoftware könnten ein so kapitalintensives Geschäftsmodell empfindlich treffen.
Mit 445 Millionen Dollar hat sich Oxide die Zeit und die Lagerbestände erkauft, um den unmittelbaren Kapazitätsengpass zu bewältigen. Nachdem das Unternehmen nach sieben Jahren zeitgleich Steuerzahlungen und überbordende Auftragsbücher vermeldet, hat der On-Premises-Ansatz in Märkten mit vorhersehbaren Workloads seine wirtschaftliche Berechtigung eindrucksvoll erneuert.
Weiterführende Links:
- Blogbeitrag auf oxide.computer