2026年10月9日、米カリフォルニア州エメリービルに本社を置くOxide Computerは、4億4500万ドルのシリーズD資金調達を完了したと発表した。ラックスケールのオンプレミスクラウドを手がけるハードウェア企業が、今春に黒字化して法人税の納付を開始した直後、これほどの巨額資金を手にした。これは熱狂的なAI軍備競争の産物ではない。Oxideにとっての成長のボトルネックは、「顧客が買ってくれるか」から、「顧客への納品前に部品調達や製造委託へ十分な資金を先行投入できるか」へと移行している。
法人税納付が証明したハードウェア新興企業の生存ライン突破
今年の春、Oxideの共同創業者2人は、会社がついに法人所得税の納付を開始した節目を祝う記念写真を撮影した。
 図:納税マイルストーンでの共同創業者2人の記念写真。出典:oxide.computer
シリコンバレーの投資文脈において、スタートアップは幾度もの株式調達によって、収益化に先立つ莫大な研究開発費や事業運営費を賄うのが一般的だ。大半のテクノロジー系スタートアップは法人所得税を納めない。帳簿上は利益が存在せず、すべての収益は急成長のためのコストへと再投資されるからだ。Bryan CantrillとSteve Tuckの両氏が明かした通り、Oxideの課税対象利益はコンピュータを製造・販売する日常業務から生み出されたものだ。高額なコンポーネント調達、受託製造費用、エンジニアリングの人件費などあらゆるコストを差し引いた上で、統合ラックシステムの販売事業が正のキャッシュフローを達成した。企業顧客は現実に大金を投じてこの巨大な黒いキャビネットを購入しており、健全な利益率を支えている。
ハードウェア製造の過酷さは、キャッシュフローのタイムラグにある。シリコンウェハー、メモリモジュール、板金部品などを先行して調達し、組み立てと検証を済ませなければならない。数カ月後に顧客へ納品して初めて代金を回収できる。創業から7年間、Oxideは一貫して単一の統合ラックスケール(rack-scale)製品ラインに集中してきた。企業が完全所有するフルスタックのクラウドインフラという位置づけだ。多額の資本を要するこの製品ラインが製品を納品するだけでなく、税引前利益を黒字化したことは、ハイパースケーラーによってかつて「時代遅れ」と宣告されたオンプレミス路線が、特定市場において極めて強固な足場を築いたことを示している。
4億4500万ドルはサプライチェーンと製造の運転資金
今回のシリーズDラウンドはEclipseがリード投資家を務めた。Oxideは過去にシリーズBで1億ドル、シリーズCで2億ドルを調達しており、今回の4億4500万ドルを加えると累計調達額は約7億5000万ドルに達する。シリーズCの段階で、経営陣は資本面でのリスクを排除し、会社の長期的な存続と独立性を維持する方針を掲げていた。今回調達した巨額資金は、バランスシートの安全マージンをさらに強固にするものだ。
この巨額調達を直接突き動かしたのは、膨大な受注残(バックログ)である。急成長するハードウェアビジネスにおいて、需要が現在の生産能力を大幅に上回ると、将来の部材在庫と受託工場の生産枠をあらかじめ確保するために大量の現金を投じる必要がある。上流の部品調達と製造工程におけるキャッシュの支出は、完成したシステムが顧客に届くよりはるか前に発生する。これはソフトウェアコードのように仮想化できない、物理世界固有の時間軸だ。先行投資によってサプライチェーンをロックしなければ、生産ラインは部品不足で停止し、積み上がった顧客の需要はキャンセルへと変わってしまう。
会社側はこの資金の使途を明確にしている。実際、社内の留保資金とキャッシュフローは現時点で確定している受注に対応するには十分だった。しかし、バックログは臨界点に達していた。追加融資や調達を行わなければ、さらなる新規顧客の需要を受け入れる際に事業の縮小運営を余儀なくされる可能性があった。マクロ経済の悪化や予期せぬ混乱が突如としてキャッシュフローを断ち切るリスクを避けるため、経営陣は脆弱な状態を放置しなかった。この新規資金は、製造能力の拡張、既存の受注残の確実な納品、そして新たな需要を受け入れるための強固なバッファとして用いられる。
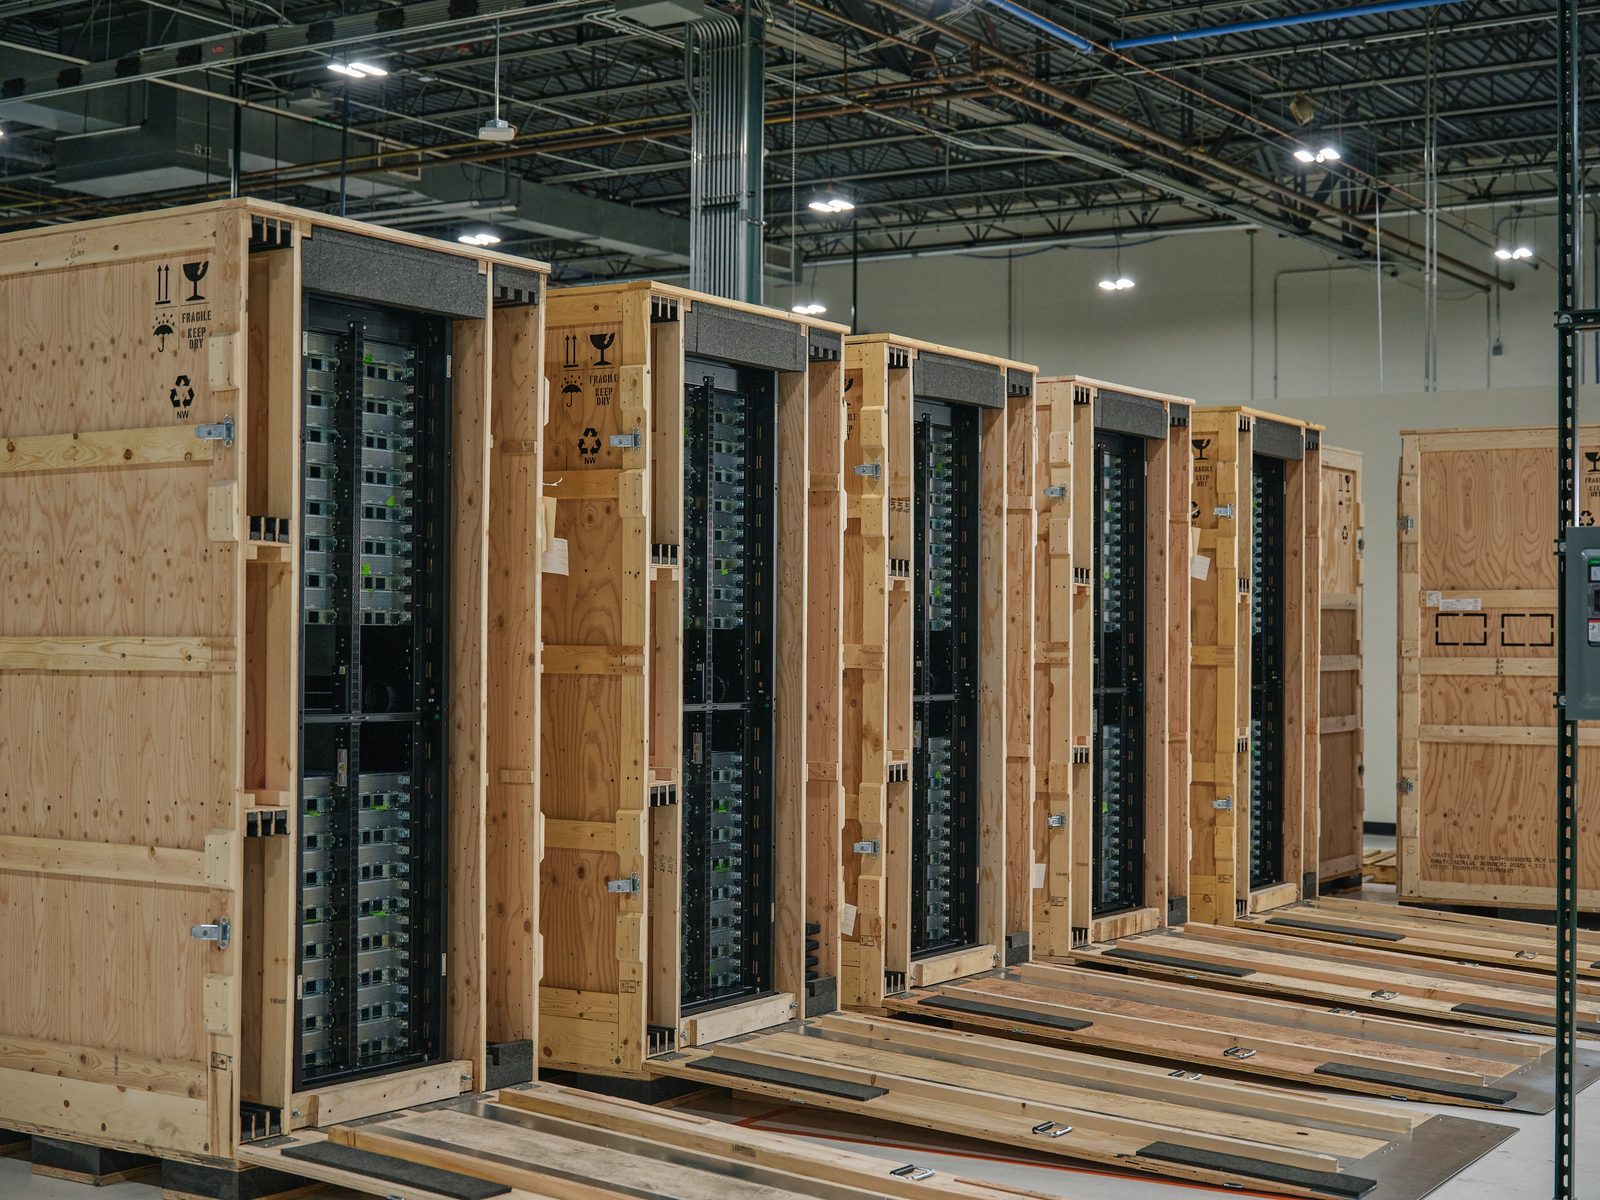 図:倉庫の床に一列に並んだ6台のOxideラック梱包箱。出典:oxide.computer
AMDの戦略的出資が確保したエンタープライズ製品の出口
本ラウンドの出資者リストには、長期的なビジョンを持つ名門キャピタルが名を連ねる。リードのEclipseに加え、USIT、Riot Ventures、Jane Street、Friends and Family Capital、Counterpartなどの既存投資家が揃って追加投資を実行した。ハードウェアやディープテック投資で知られ、2年前からOxideに注目していたAtreides Managementも新規株主として加わった。さらに業界全体への重要なシグナルとなったのが、AMDによる戦略的投資である。
AMDの参画は、上流サプライチェーンとの強固な結びつきを証明している。Oxideの初期における重要なアーキテクチャ上の賭けの一つが、全面的にAMD EPYCプロセッサを採用することだった。AMDは単なる半導体サプライヤーにとどまらず、プラットフォーム有効化ソフトウェアの面でOxideに直接的なエンジニアリング支援を提供してきた。上流のシリコン巨頭が下流のラックスケールシステム開発元に巨額の資本を投じる場合、その狙いは純粋な財務的リターンをはるかに超える。ハイパースケーラーからの価格交渉圧力に対抗するため、AMDは自社の高性能チップをフルに活かせる独立系エンタープライズ製品の出口を求めている。チップからインフラ全体へと直結するこの投資パイプラインは、Oxideに景気変動への耐性をもたらすと同時に、AMDにとってもプライベートクラウド再興期における成長市場を先取りする一手となる。
明確な境界線がパブリッククラウドのプレミアム回避を後押し
より広い業界の視点から見ると、Oxideの受注残は特定の企業群が直面している切実な現実を浮き彫りにしている。これらの企業は、自社のワークロードの境界を極めて正確に把握している。日々どれほどの計算処理を実行し、どれだけのデータを保持する必要があるかを熟知しており、コア業務のすべてを従量課金のパブリッククラウドに預けることを望まない。巨大クラウドベンダーが提供する最大の価値は弾力性(エラスティシティ)だが、それには法外なデータ転送量や割高なコンピュート料金というプレミアムが含まれる。自社に必要な定常的計算リソースの規模が明確であれば、ターンキーで即稼働するラックスケール機器を買い取る方が、3〜5年の機器ライフサイクルにおいてパブリッククラウドの継続レンタル費用を大幅に下回る。Oxideはこの顧客層を的確に捉えた。インフラの根本的な自社所有に対するニーズは依然として根強く、パブリッククラウドが世界のすべてを呑み込んだわけではない。
受注残は需要の証拠であり、生産能力の地雷でもある
膨大なバックログは構造的な諸刃の剣である。需要が極めて旺盛である明確な証拠である一方、ハードウェア新興企業が成長期に必ず直面する納品遅延と生産能力の限界という難題を露呈する。顧客の忍耐には限界があり、納品が滞れば受注はやがて書類上の数字に過ぎなくなる。また、累計約7億5000万ドルに達する巨額の調達規模は、経営陣にとって重い責務となる。将来的に高い絶対収益額と利益成長を維持しなければ、市場が求める高評価額の財務モデルを正当化することはできない。
創業から7年、Oxideは単一の統合ラックスケールシステムのみにリソースを集中させてきた。製品ラインは1本だけだ。これは徹底した戦略的集中であると同時に、単一の技術ロードマップにすべてのリスクを晒す挑戦でもある。サーバーノードの設計ミス、重要部材の供給停止、システムソフトウェアにおける致命的な欠陥のいずれかが発生すれば、これほど多額の資本を投じたビジネスモデルは甚大な打撃を受ける。
Oxideは4億4500万ドルの新たな資金により、目先の生産能力危機を乗り越えるための時間と部材バッファを確保した。7年の歴史を持つ単一製品ハードウェア企業から「黒字納税」と「受注過多」という極めて稀な2つのシグナルが同時に発せられた今、オンプレミス型のアプローチは、ワークロードの境界が明確な企業市場において力強く再評価されている。
参考リンク:
- oxide.computer ブログ発表