2026年10月9日,总部位于加州Emeryville的Oxide Computer宣布完成4.45亿美元D轮融资。一家卖整机架本地云的硬件公司在今年春天开始缴纳所得税,然后拿了这笔巨款。这并不是另一场狂热的AI军备竞赛。Oxide的瓶颈已经从客户买不买,变成了能不能在交付前把钱压在元器件和代工上。
缴纳所得税戳破了硬件初创生死线
今年春天,Oxide的两位创始人拍下了一张合照,庆祝公司终于开始缴纳所得税。
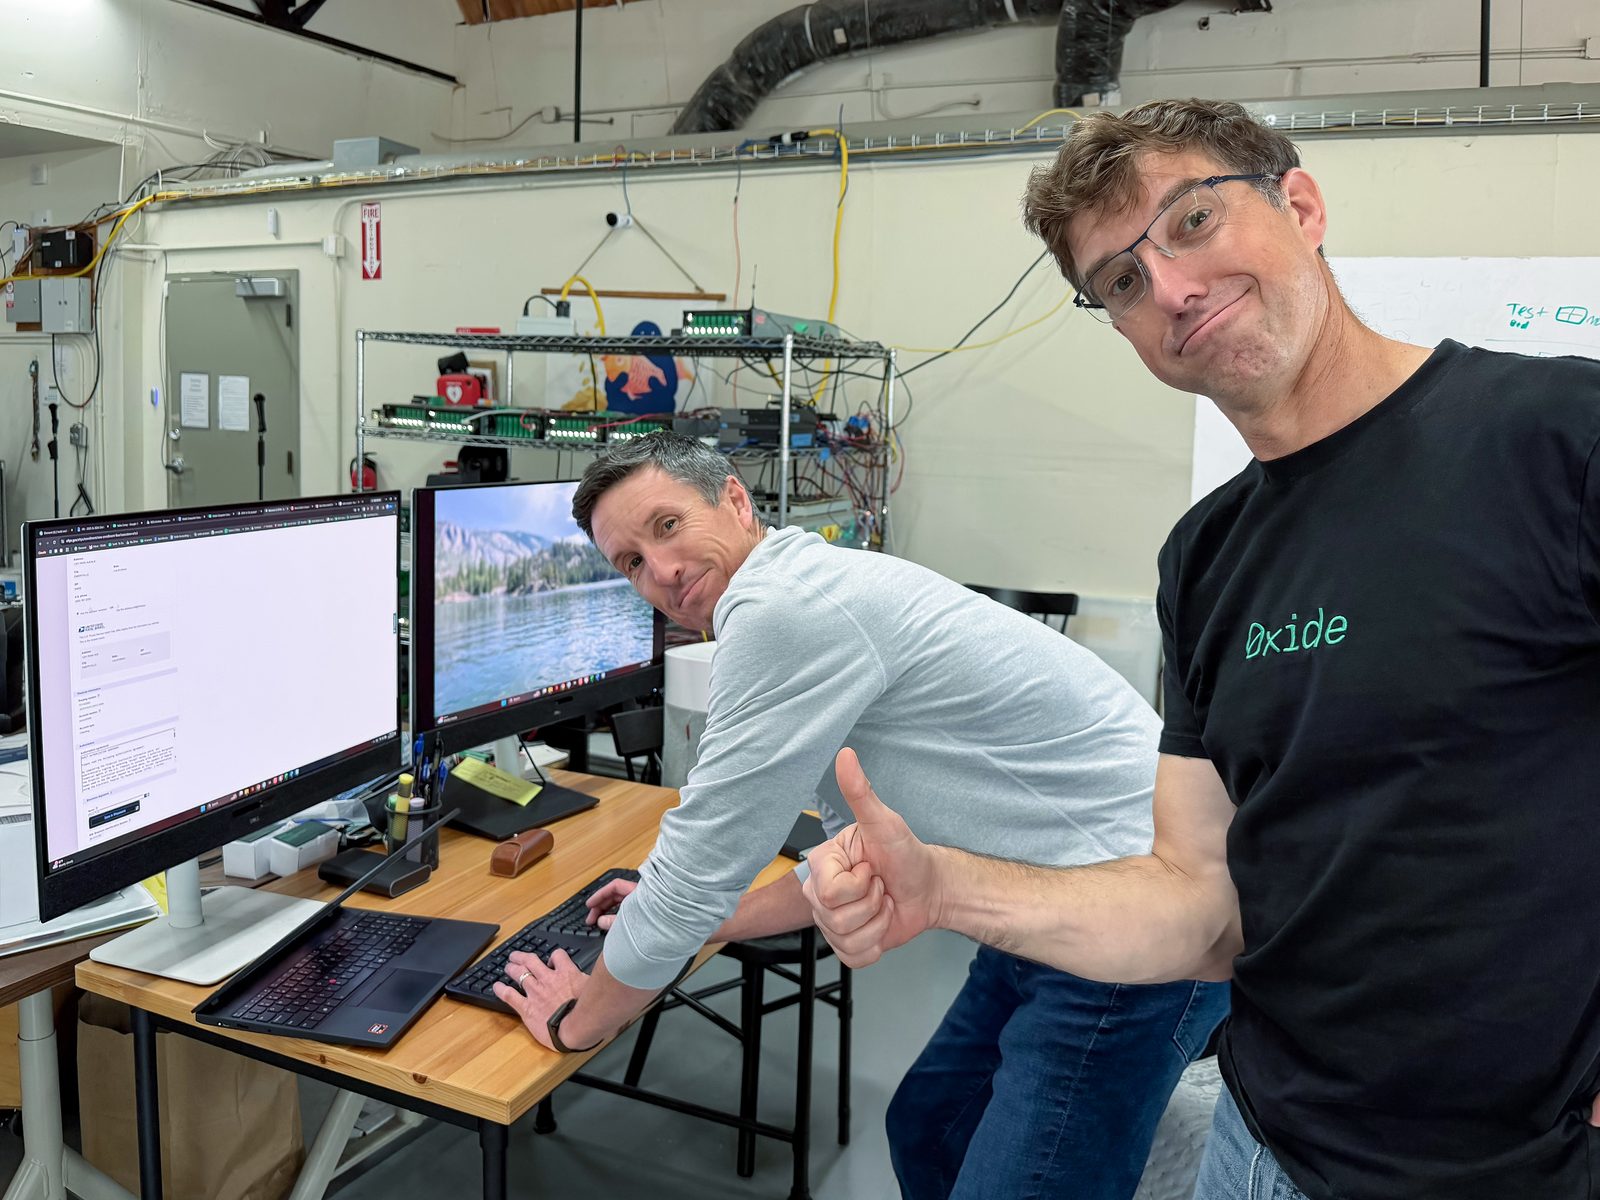 图:两位创始人在缴税节点的合照。来源:oxide.computer
在硅谷的投资叙事里,初创公司通常靠一轮接一轮的股权融资来覆盖远早于收入的研发和运营支出。绝大部分科技创业公司不缴纳所得税。它们账面上根本没有利润。所有收入都在高速扩张中转化成了成本。作者Bryan Cantrill与Steve Tuck明确写道,这笔应税利润源于卖计算机的日常经营。扣除高昂的元器件采购、制造代工以及研发薪资等全部成本后,整机架系统的销售跑通了正向现金流。企业客户确实在花真金白银买这些庞大的黑色机柜,并且支撑起了正向的利润率。
硬件制造的残酷之处在于现金流的时间差。你需要先有钱采购晶圆、内存条和钣金件,花钱组装测试。几个月后交付给客户,才能把钱收回来。成立七年以来,Oxide一直坚持只做一条集成式整机架产品线(rack-scale)。产品定位为企业自己拥有的全栈云基础设施。当这条重资产的产品线不仅能把货发出去,还能把税前利润做正,说明本地部署这条旧路线已经在特定市场里立住了脚。这曾经是被超大规模公有云巨头宣判过死刑的领域。
4.45亿美元是产能周转金
本次D轮融资由Eclipse领投。此前,Oxide已经拿了1亿美元B轮和2亿美元C轮,加上这4.45亿美元,累计融资规模已经接近7.5亿美元。早在C轮融资时,管理层就曾对外宣称要在资本层面去除风险。他们需要保证公司的长久寿命与独立性。今天这笔高达4.45亿美元的巨资,是继续加固资产负债表上的安全垫。
巨大的订单积压是这笔巨额融资的直接驱动力。对高增长的硬件生意而言,当需求远大于目前的供给产能时,公司就需要动用大量现金提前锁定未来的元器件库存与代工产能。上游的元器件采购和制造端的现金支出,必须发生在系统交付给下游客户之前。这是硬件生意无法依靠软件代码规避的物理节奏。如果不提前砸钱锁定供应链,生产线就会面临缺料停滞。原本已经积压的客户需求就会转化为退单流失。
官方对这笔资金的用途十分明确。实际上,公司的留存资金与现金流足以满足当前的账面订单。但积压数字已经达到临界点。如果坚持不融资,公司在接更多新客户需求时就必须转入收缩状态。管理团队对风险高度敏感,不愿让公司处于脆弱境地。任何宏观经济冲击或不可控事件,都可能瞬间切断现金流。这笔新资金将专门用来扩张制造产能、交付现有积压订单,并为接纳新需求提供安全缓冲。
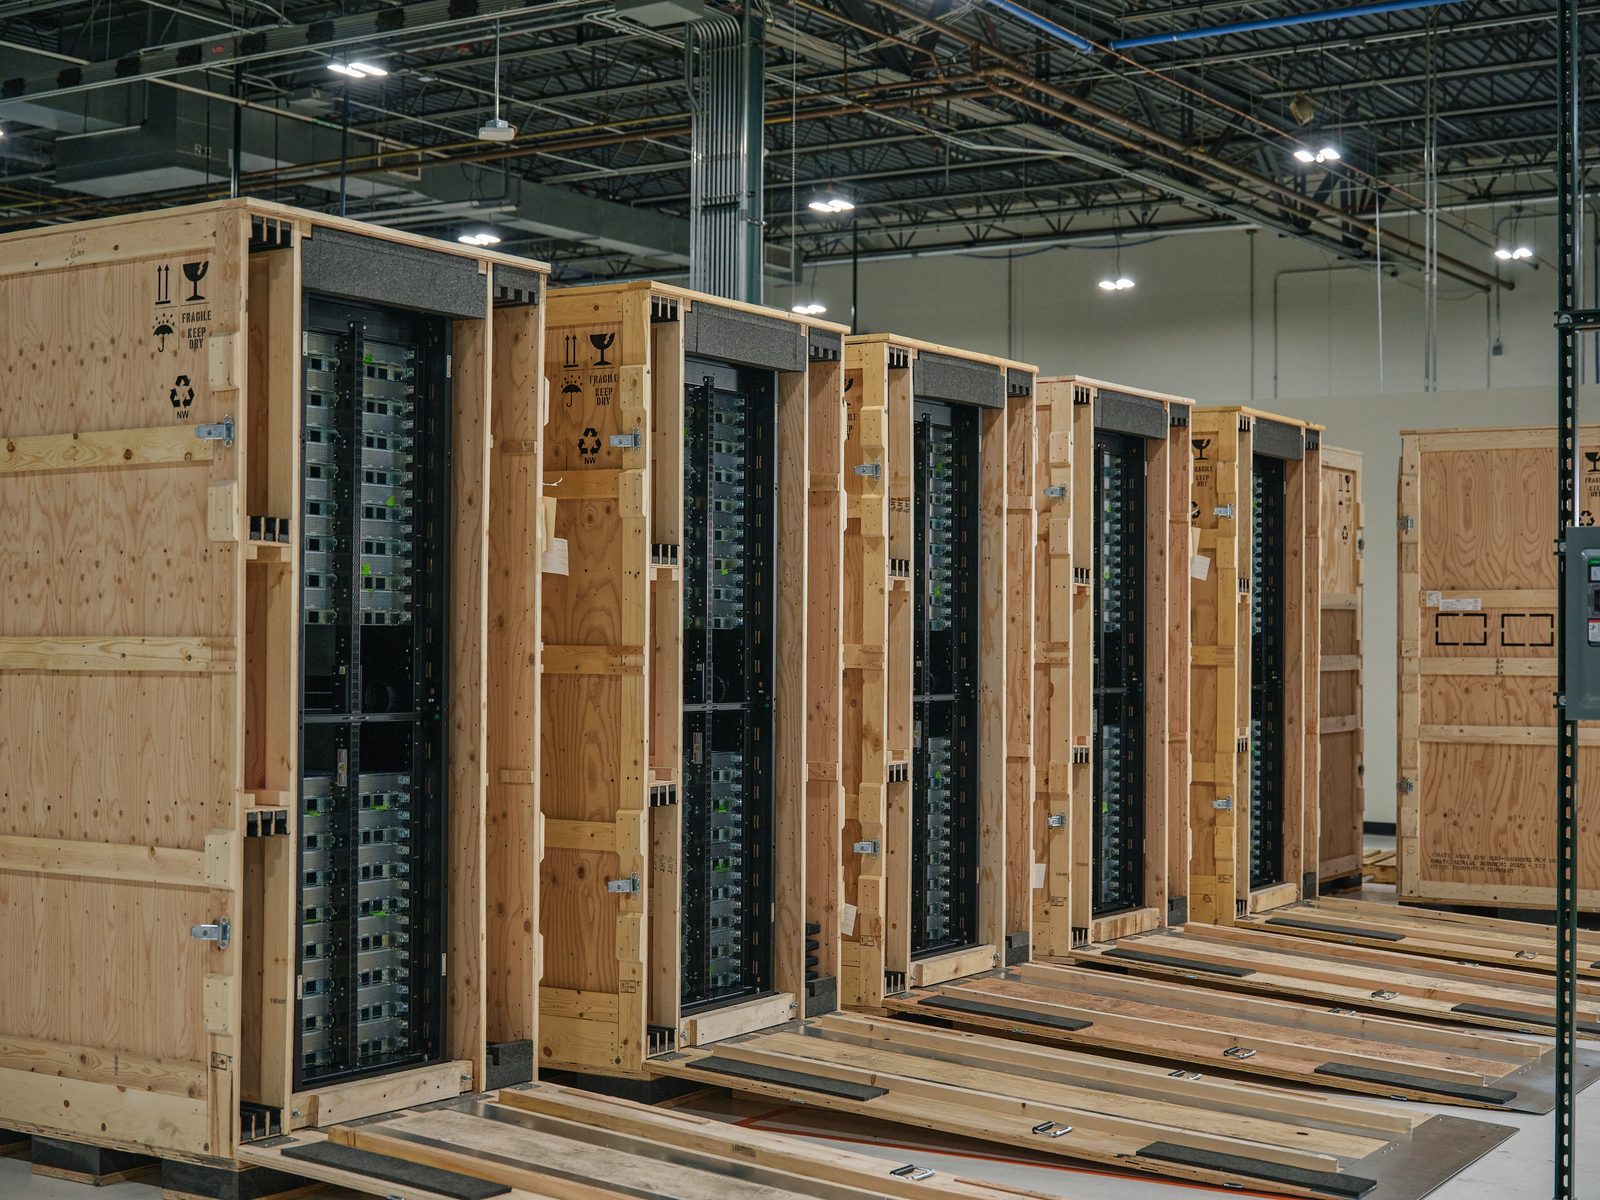 图:仓库地面上六个已装箱的Oxide机架排成一列。来源:oxide.computer
AMD投钱锁定了企业级系统出口
本轮融资的参与者名单,是一份典型的长线资本名录。除了领投方,USIT、Riot Ventures、Jane Street、Friends and Family Capital、Counterpart等老股东全部选择了跟投。在市场上具有硬科技投资风格、且两年前就开始与Oxide接触的Atreides Management,也作为新股东加入了阵营。更关键的行业信号是,AMD作为战略投资人进入了牌桌。
AMD的入局是对上游供应链深层绑定的确认。Oxide早期的关键架构押注之一就是全面采用AMD EPYC处理器。此后,AMD并未只做单纯的硬件供应商。他们在平台使能软件层面为Oxide提供过直接工程支持。当上游硅片巨头用真金白银投资下游的整机架系统开发商,往往超出了纯粹财务回报的范畴。AMD在面对超大规模云服务商的议价压力之外,急需扶持一个能独立吃下高性能企业级负载的系统出口。这种从芯片直达基础设施的投资通道,不仅给Oxide带来了对抗波动的底气。它也为AMD提前锁定了企业私有云复苏期的增量市场。
明确边界支撑企业逃离公有云溢价
从更广阔的行业视角来看,Oxide的订单积压揭示了一批特殊企业客户的真实处境。这批企业拥有非常明确的负载边界。它们知道自己日常跑多少计算任务、存多少数据。它们并不愿意把全部核心工作负载交给按量计费的公有云。超大规模云服务商提供的最大价值是弹性,但弹性包含了极高的网络传输和算力溢价。当企业清楚自己常态化需要多少算力底座时,买断一台软硬一体、开箱即用的整机架设备,反而能在三到五年的设备生命周期内大幅跑赢公有云的昂贵租单。Oxide准确抓住了这批客户。企业对基础控制权的渴望依然强烈,公有云并没有吃掉世界的每一个角落。
订单积压既是需求也是产能地雷
巨大的订单积压是一个结构性双刃剑。在正面,它是市场需求旺盛的强烈信号。在反面,它也直接暴露了初创硬件公司在攀升期必须面对的交付瓶颈与产能受限难题。客户的耐心是有时间极限的。迟迟无法交付的订单最终只会变成纸面数字。同时,公司累计接近7.5亿美元的融资总额,也成为压在管理层肩上的沉重指标。Oxide未来必须维持极高的数据绝对额和利润增速。只有这样才能在财务模型上撑起其高昂的估值预期。
公司成立七年,全部押注在单一的集成式整机架系统上。只有一条产品线。这既是深度的战略专注,也是将全部风险暴露在单一技术路径上的冒险。任何一代服务器节点的设计失误、核心部件的长期断供,甚至是系统级软件的一次严重架构缺陷,对这种高度重资产的商业模式都是致命打击。
Oxide用4.45亿美元买到了化解眼前产能危机的时间和库存缓冲。在这家七年历史的单一产品线硬件公司同时出现缴税和爆单两个罕见信号后,本地部署路线在有明确负载边界的企业市场里重新找到了生存领地。
参考链接:
- oxide.computer 博客报道