Eröffnung bei zwei Billionen Dollar, Handelsschluss bei 1,3 Billionen
Am 19. November 2026 debütierte Anthropic offiziell an der Nasdaq. In den Finanzmedien kursierten am selben Tag vier völlig unterschiedliche Zahlen zur Marktkapitalisierung. Bei Börsenöffnung feierten Schlagzeilen das Durchbrechen der Zwei-Billionen-Dollar-Marke. Zum Handelsschluss basierend auf den frei handelbaren Aktien belief sich der Unternehmenswert jedoch nur noch auf 1,3 Billionen Dollar – eine Diskrepanz von satten 700 Milliarden Dollar.
Anthropic startete mit einem Eröffnungskurs von 111,50 Dollar, was einem Plus von 34 Prozent gegenüber dem Ausgabepreis von 83 Dollar entsprach. CNBC meldete unverzüglich, dass der Marktwert des Unternehmens 2,01 Billionen Dollar überschritten habe. Zum Ende des Handelstages fiel der Kurs auf 97,17 Dollar zurück, womit das Tagesplus auf 17 Prozent schrumpfte. Das Handelsvolumen erreichte am ersten Tag 846 Millionen Aktien und übertraf damit den bisherigen Rekord von SpaceX aus dem Juni desselben Jahres (522 Millionen Aktien).
Mit dem Verkauf von 980 Millionen Aktien zum Ausgabepreis von 83 Dollar sammelte Anthropic 81,34 Milliarden Dollar ein – der größte Börsengang der weltweiten Finanzgeschichte. In dieser Summe ist die Mehrzuteilungsoption (Greenshoe) von 147 Millionen Aktien noch nicht einmal enthalten. Der enorme Mittelzufluss trieb die Euphorie an, hinterließ jedoch Verwirrung bei der Bewertung: CNBC meldete zum Börsenschluss 1,8 Billionen Dollar, während The Guardian auf Basis der umlaufenden Aktien nur 1,3 Billionen Dollar errechnete.
 Abbildung: Anthropic am Tag des Börsengangs auf dem Nasdaq-Parkett. Quelle: CNBC / Getty Images
Für dieselbe Aktie am selben Handelstag klafften die Medienberichte um 500 Milliarden Dollar auseinander. Die Ursache lag auf der anderen Seite der Multiplikation: Während der an den Nasdaq-Tafeln angezeigte Kurs eindeutig war, legten die Analysten und Medien vier grundlegend verschiedene Aktienanzahlen zugrunde.
4,4 Milliarden Phantomaktien: Alles gebunden an Mitarbeiterversprechen
Laut Börsenprospekt verfügt Anthropic nach dem Börsengang über 13,22 Milliarden umlaufende Aktien. Darin enthalten sind 7,583 Milliarden öffentlich gehandelte Class-A-Aktien sowie 5,637 Milliarden nicht börsennotierte Class-N-Aktien. Der an der Nasdaq gehandelte Ticker lautet ANT. Multipliziert man den Schlusskurs von 97,17 Dollar mit dieser Anzahl umlaufender Aktien, ergibt sich ein tatsächlicher Marktwert von rund 1,28 Billionen Dollar.
Die von vielen Medien ausgerufene Zwei-Billionen-Dollar-Bewertung basierte hingegen auf der voll verwässerten Aktienanzahl (Fully Diluted Shares). Die Aufschlüsselung im Prospekt zeigt, dass das voll verwässerte Aktienkapital 17,6 Milliarden Stück umfasst. Multipliziert man diese 17,6 Milliarden Aktien mit dem Tageshöchstkurs von 111,50 Dollar, ergibt sich ein rechnerischer Wert von 1,96 Billionen Dollar – nah an der Zwei-Billionen-Schwelle. Diese Gesamtzahl übersteigt die tatsächlich im Umlauf befindlichen Aktien um fast 4,4 Milliarden Stück.
Diese zusätzlichen 4,4 Milliarden Aktien machen ein volles Viertel des gesamten Kapitals aus. Der Prospekt schlüsselt sie detailliert auf: 1,774 Milliarden Mitarbeiter-Aktienoptionen, 1,074 Milliarden Restricted Stock Units (RSUs) und 1,564 Milliarden Aktien aus der Wandlung von Wandelanleihen. Keine dieser Aktien liegt derzeit auf den Depots der Angestellten. Es handelt sich um einen Incentive-Pool, der Spitzenentwickler über die kommenden Jahre an das Unternehmen binden soll.
Noch nicht fällige Optionen zum aktuellen Marktpreis in die Bewertung einzurechnen, bedeutet im Grunde, künftige Gehaltskosten vorzuziehen und als gegenwärtigen Unternehmenswert zu bilanzieren. In Entwickler-Communitys wurde der Kern des Problems rasch auf den Punkt gebracht: Die Zusage künftiger Optionen macht das operative Geschäft heute nicht wertvoller. Auf dem Papier besitzen zwar mehr als 400 Anthropic-Mitarbeiter Anteile im Wert von über 100 Millionen Dollar. Um diesen Wohlstand tatsächlich zu realisieren, müssen sie jedoch noch drei bis vier Jahre im Unternehmen verbleiben.
Cloud-Riesen sichern Rechenkapazitäten: Umsatz wächst um das Zwölffache
Abgesehen von methodischen Streitigkeiten über Aktienanzahlen bleiben die Wachstumszahlen von Anthropic beeindruckend. In den ersten neun Monaten bis zum 30. September 2026 erzielte das Unternehmen einen Gesamtumsatz von 33,24 Milliarden Dollar – ein Anstieg von rund 1.200 Prozent gegenüber dem Vorjahreszeitraum. Ende Oktober kletterte die annualisierte Umsatzrate (Run-Rate) bereits auf 81 Milliarden Dollar.
Hinter diesem steilen Aufstieg steht eine enge Verflechtung mit den großen Cloud-Hyperscalern. Amazon hält rund 14,7 Prozent an Anthropic, Google etwa 13,7 Prozent – zusammen kommen beide Konzerne auf knapp 28 Prozent der Anteile. Sie fungieren gleichzeitig als Ankeraktionäre, zentrale Bereitsteller von KI-Recheninfrastruktur und globale Vertriebskanäle. Die Hyperscaler stellen Rechenleistung bereit, Anthropic liefert Spitzenmodelle – eine Partnerschaft, die das kommerzielle Volumen rasant vergrößert.
Doch hinter den gewaltigen Einnahmen verbirgt sich ein enormer Kapitalverbrauch. Eine annualisierte Run-Rate von 81 Milliarden Dollar geht einher mit astronomischen Kosten für Rechenzeit, Beschleunigerhardware und Energieverträge. Dario Amodei betonte, dass der Börsengang helfe, den Kurs beizubehalten, und äußerte die Hoffnung auf ein künftiges Investment-Grade-Rating. Die beim IPO erzielten 81,34 Milliarden Dollar verschaffen solide finanzielle Spielräume, auch wenn gewaltige F&E-Ausgaben bevorstehen.
Gründer sichern sich 60 Prozent der Stimmen: Keine Kontrolle für die Wall Street
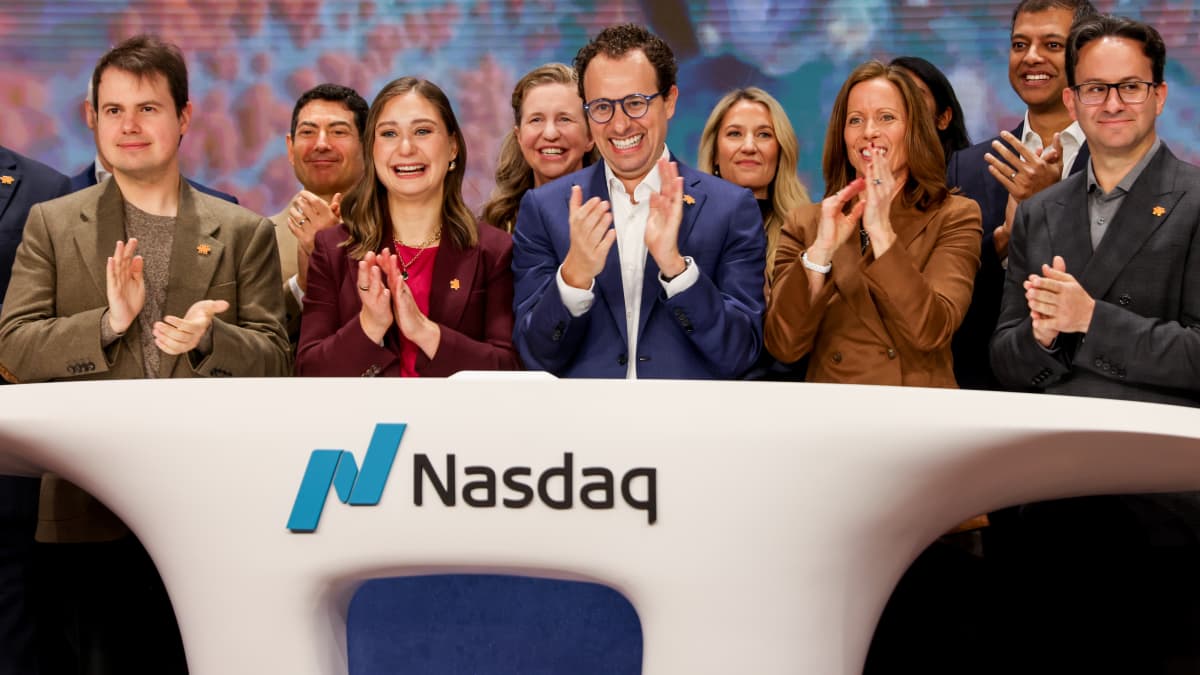 Abbildung: Die Mitgründer Dario und Daniela Amodei bei der Eröffnungszeremonie an der Nasdaq. Quelle: Brendan Mcdermid / Reuters
Nach dem ersten Handelstag reihte sich Anthropic auf Platz sieben der wertvollsten börsennotierten US-Unternehmen ein – nur hinter Apple, Microsoft, Nvidia, Alphabet, Amazon und SpaceX. Obwohl Anleger im Sekundärmarkt zig Milliarden Dollar investierten, bleibt der Kern der Unternehmensführung unantastbar.
Der Börsenprospekt legt eine strikte Dual-Class-Stimmrechtsstruktur offen. Die sieben Mitgründer halten über eine Founder-LLC direkt 50,1 Prozent der Stimmrechte. Zählt man die individuellen Anteile der Gründer hinzu, kontrolliert das Kernteam 61,3 Prozent der gesamten Stimmen. Die von Privatanlegern und Fonds an der Nasdaq erworbenen Class-A-Aktien haben de facto kein Mitspracherecht.
Diese Struktur hält externes Kapital von grundlegenden Richtungsentscheidungen fern. Das Management möchte sich dem kurzfristigen Quartalsdruck der Wall Street entziehen, um die Modellentwicklung nach eigenen ethischen und technischen Vorstellungen voranzutreiben. Öffentliche Aktionäre profitieren zwar von der Wertsteigerung der Aktie, können die strategische Ausrichtung jedoch nicht beeinflussen. Die Kapitalmärkte lieferten die Kriegskasse, doch das Steuer bleibt fest in den Händen der Gründer.
Ein Aktienkurs, aber vier Versionen der Marktkapitalisierung
Die Details des ersten Handelstages verdeutlichen, dass jede der vier genannten Bewertungen eine andere Facette beleuchtet: Ausgabepreis multipliziert mit umlaufenden Aktien ergab 1,10 Billionen Dollar. Ausgabepreis multipliziert mit voll verwässerten Aktien ergab 1,46 Billionen Dollar. Der Schlusskurs bezogen auf die umlaufenden Aktien belief sich auf 1,3 Billionen Dollar, während der Höchstkurs bezogen auf das voll verwässerte Kapital kurzzeitig 2,01 Billionen Dollar erreichte.
Wirtschaftsmedien neigen verständlicherweise dazu, die größtmögliche Zahl zu wählen. Das Label „Zwei Billionen Dollar“ garantiert Aufmerksamkeit und lässt frühe Investoren sowie Emissionsbanken glänzen. Unter strenger finanzwirtschaftlicher Betrachtung stellen die zusätzlichen 4,4 Milliarden Aktien jedoch Verpflichtungen dar: Vergütungen, die erst in der Zukunft erarbeitet werden müssen. Das Versprechen künftiger Optionen macht das bestehende Unternehmen nicht automatisch wertvoller.
Künftige Gehaltskosten in gegenwärtige Marktkapitalisierung umzurechnen, ist eine beliebte Lupe der Finanzmärkte. Auf dem Bildschirm gab es nur einen Kurs, doch die herangezogene Aktienbasis variierte beträchtlich. Angesichts der Billionen-Euphorie sollten Anleger hinter die großen Narrative blicken: Nur wer die noch nicht zugeteilten Aktien exakt einkalkuliert, erkennt das reale Gewicht der führenden KI-Giganten.
Weiterführende Links:
- CNBC Live-Berichterstattung zum Nasdaq-Börsengang
- The Guardian Analyse des Börsengangs
- Phoenix Aufschlüsselung der voll verwässerten Aktienanzahl
- Diskussion auf Hacker News