Ouverture à 2 000 milliards de dollars, clôture à seulement 1 300 milliards
Le 19 novembre 2026, Anthropic a officiellement fait son entrée au Nasdaq. Au cours de cette même journée, la presse financière a relayé quatre valorisations boursières radicalement différentes. Dès les premiers échanges, les gros titres saluaient le franchissement du cap des 2 000 milliards de dollars. En fin de journée, si l’on recalculait la capitalisation sur la base des actions en circulation réelle, la valeur retombait à 1 300 milliards, soit un écart vertigineux de 700 milliards de dollars.
Dès l’ouverture, l’action Anthropic s’est négociée à 111,50 dollars, en hausse de 34 % par rapport au prix d’introduction fixé à 83 dollars. La chaîne CNBC a aussitôt diffusé un bulletin d’alerte proclamant que la capitalisation de l’entreprise dépassait 2 010 milliards de dollars. En clôture, le titre est revenu à 97,17 dollars, ramenant la progression du jour à 17 %. Le volume d’échanges sur la séance a atteint 846 millions d’actions, pulvérisant le record de 522 millions d’actions établi par SpaceX en juin de la même année.
En vendant 980 millions d’actions au cours d’introduction de 83 dollars, l’entreprise a levé 81,34 milliards de dollars, signant la plus grande introduction en bourse de l’histoire financière mondiale — un montant qui n’inclut même pas l’option de surallocation (greenshoe) de 147 millions de titres. Si cet afflux massif de capitaux a enflammé les marchés, il a aussi laissé flotter une grande confusion : à la cloche finale, CNBC affichait 1 800 milliards de dollars, tandis que The Guardian n’en comptait que 1 300 milliards sur la base des actions flottantes.
 Figure : L’équipe d’Anthropic réunie sur le parquet du Nasdaq lors du premier jour de cotation. Source : CNBC / Getty Images
Pour un même titre et au cours d’une même séance, l’écart d’évaluation entre médias a atteint 500 milliards de dollars. La source de cette divergence se nichait de l’autre côté de la multiplication : si le cours affiché sur les écrans du Nasdaq était unique, le nombre d’actions retenu par les observateurs variait selon quatre définitions distinctes.
4,4 milliards d’actions fantômes : le réservoir d’incitations des salariés
Selon le prospectus d’introduction en bourse (S-1), le nombre d’actions en circulation après l’opération s’élève à 13,22 milliards. Ce volume comprend 7,583 milliards d’actions de classe A négociables sur le marché public et 5,637 milliards d’actions de classe N non cotées. Le seul symbole négocié sur le Nasdaq est ANT. En multipliant le cours de clôture de 97,17 dollars par ce volume en circulation, la capitalisation effective ressort à environ 1 280 milliards de dollars.
Les 2 000 milliards proclamés par la presse s’appuyaient en réalité sur le nombre d’actions entièrement diluées (fully diluted). Le décryptage du prospectus révèle que le capital dilué totalise 17,6 milliards de titres. En multipliant ces 17,6 milliards d’actions par le pic d’ouverture à 111,50 dollars, on obtient 1 960 milliards de dollars, tutoyant ainsi le seuil symbolique des 2 000 milliards. Ce nombre d’actions dépasse de près de 4,4 milliards le volume d’actions réellement en circulation.
Ces 4,4 milliards d’actions supplémentaires représentent un quart du capital total. Le document d’enregistrement en fournit le détail : 1,774 milliard d’actions sous forme de stock-options pour les salariés, 1,074 milliard d’actions gratuites assujetties à des conditions d’acquisition (RSU) et 1,564 milliard de titres réservés à la conversion de dettes convertibles. Aucune de ces actions ne se trouve aujourd’hui sur le compte d’un salarié. Il s’agit d’un mécanisme incitatif destiné à fidéliser les talents techniques au cours des prochaines années.
Valoriser au cours du jour des options dont l’acquisition s’étalera dans le temps revient à convertir par anticipation de futurs coûts salariaux en valeur patrimoniale présente. Les discussions au sein des communautés d’ingénieurs ont rapidement souligné ce point essentiel : promettre des options à long terme n’accroît en rien la valeur opérationnelle actuelle d’une entreprise. Sur le papier, Anthropic compte plus de 400 collaborateurs dont les participations dépassent 100 millions de dollars. Mais pour toucher ce pactole, ils devront rester en poste encore trois à quatre ans.
L’adossement aux infrastructures de calcul des géants du cloud : des revenus multipliés par 12
Au-delà des querelles méthodologiques sur le décompte des actions, la trajectoire opérationnelle d’Anthropic demeure spectaculaire. Sur les neuf premiers mois clos au 30 septembre 2026, les revenus totaux ont atteint 33,24 milliards de dollars, soit une croissance d’environ 1 200 % par rapport à la même période de l’année précédente. Fin octobre, le rythme de revenus annualisé (run-rate) culminait déjà à 81 milliards de dollars.
Cette envolée s’appuie sur une intégration étroite avec les géants du cloud. Amazon détient environ 14,7 % du capital d’Anthropic et Alphabet (Google) environ 13,7 %, soit un total proche de 28 % pour les deux multinationales. Elles combinent les rôles d’actionnaires de référence, de fournisseurs exclusifs de puissance de calcul et de canaux de distribution auprès des entreprises. Les géants fournissent les autoroutes de calcul et Anthropic déploie ses modèles de pointe, une synergie qui démultiplie l’échelle commerciale.
Toutefois, de tels volumes de revenus s’accompagnent d’une consommation de trésorerie vertigineuse. Soutenir 81 milliards de dollars de run-rate implique des engagements colossaux en infrastructures d’accélérateurs et en énergie électrique. Dario Amodei a souligné que l’introduction en bourse permettait de préserver l’indépendance de la mission de l’entreprise, tout en espérant décrocher à terme une notation financière investment grade. Les 81,34 milliards de dollars levés offrent une marge de manœuvre confortable, mais le mur des futurs investissements en R&D se dresse déjà devant elle.
Les fondateurs verrouillent 60 % des droits de vote : Wall Street n’aura pas le volant
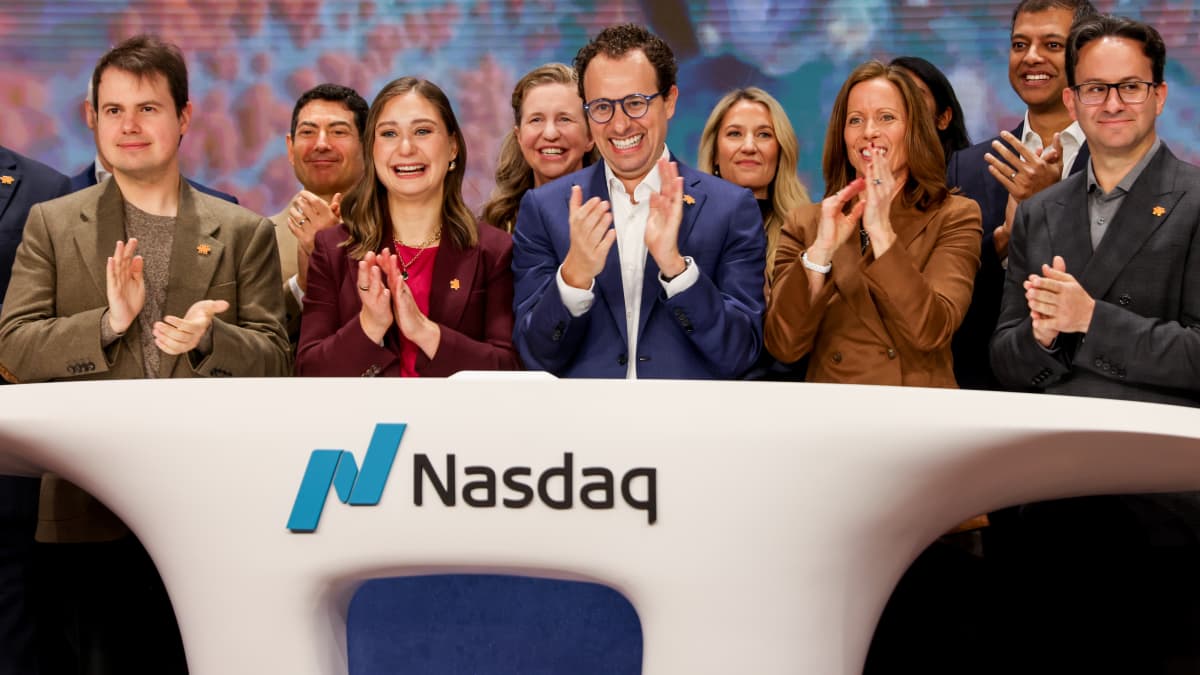 Figure : Les cofondateurs Dario et Daniela Amodei lors de la cérémonie d’introduction au Nasdaq. Source : Brendan Mcdermid / Reuters
À l’issue de sa première séance, Anthropic s’est hissée au septième rang des sociétés cotées américaines, derrière Apple, Microsoft, Nvidia, Alphabet, Amazon et SpaceX. Pourtant, bien que les investisseurs sur le marché secondaire aient injecté des dizaines de milliards de dollars, ils n’ont aucune prise sur la gouvernance de l’entreprise.
Le prospectus détaille une structure d’actions à droits de vote multiples particulièrement verrouillée. Les sept cofondateurs contrôlent directement 50,1 % des droits de vote par le biais de l’entité Founder LLC. En agrégeant les participations individuelles des fondateurs, l’équipe dirigeante détient 61,3 % du total des votes. Les actions de classe A acquises sur le Nasdaq par les particuliers et les fonds ne disposent d’aucun contre-pouvoir réel.
Ce dispositif met la direction à l’abri des pressions actionnariales extérieures. Les dirigeants entendent s’affranchir des exigences trimestrielles de Wall Street pour mener leurs recherches sur la sécurité de l’IA selon leurs propres principes. Les actionnaires publics profitent de l’appréciation du titre, mais ne peuvent peser sur les orientations stratégiques. Les marchés de capitaux ont fourni une puissance de feu financière sans précédent, mais le volant reste fermement entre les mains des fondateurs.
Un seul cours de bourse, quatre déclinaisons du capital
L’analyse de cette première journée boursière met en évidence quatre facettes distinctes : le prix d’introduction multiplié par les actions en circulation donnait 1 100 milliards de dollars. Ce même prix rapporté au capital entièrement dilué atteignait 1 460 milliards. Au cours de clôture, les actions en circulation valorisaient la société à 1 300 milliards, tandis qu’au plus fort de l’ouverture, le calcul entièrement dilué a culminé à 2 010 milliards de dollars.
Les médias économiques privilégient invariablement le chiffre le plus impressionnant. L’étiquette des « 2 000 milliards de dollars » confère une visibilité maximale et flatte les fonds de capital-risque historiques ainsi que les banques introductrices. Dans une stricte logique comptable, ces 4,4 milliards d’actions supplémentaires représentent pourtant une dette salariale future que les salariés doivent encore mériter au fil du temps. Promettre davantage d’options ne rend pas les actifs actuels plus productifs du jour au lendemain.
Convertir des dépenses de rémunération futures en capitalisation immédiate est une loupe classique de la finance de marché. Si le prix sur le téléscripteur était identique pour tous, le dénominateur retenu par chaque acteur changeait du tout au tout. Face à l’effervescence des milliers de milliards, les investisseurs doivent dépasser la surface des récits séduisants : ce n’est qu’en intégrant rigoureusement les actions non encore attribuées que l’on peut mesurer le poids réel des géants de l’IA de pointe.
Liens de référence :
- Couverture en direct de l’introduction au Nasdaq par CNBC
- Analyse de l’introduction en bourse par la rédaction tech de The Guardian
- Décryptage du capital entièrement dilué par Phoenix
- Débats au sein de la communauté Hacker News