2026 年 11 月 2 日,甲骨文向监管机构递交申报文件。公司计划发行 100 亿美元普通股,同时发行 100 亿美元高级票据(Senior Notes)。单日 200 亿美元的融资规模创下近年新高。消息公布当天,甲骨文美股盘中下跌超过 6%。
资本市场的剧烈反应,撕开了算力扩张背后的资金短缺。以往科技巨头扩建机房,仰仗成熟主业源源不断的现金流。如今仅靠经营利润已经填不满算力缺口。重资产云厂商开始转向二级市场大规模借钱。
200 亿美元融资落地,甲骨文股价应声跌落 6%
甲骨文在申报文件中将资金列为一般用途。这笔钱计划投向资本开支(Capex, Capital Expenditure)、偿还债务与后续投资。单日暴跌超 6% 的走势表明,公开市场对股本稀释和负债膨胀持有明显戒心。过度依赖股权与发债推高基建,让市场重新计算机房投资的回收周期。
 图:CNBC 报道配图(Getty Images)。来源:CNBC
就在这次申报前一周的 10 月 28 日,甲骨文在投资者日上给出了高调的远期目标。管理层预计 2030 财年总营收将突破 2250 亿美元。官方宣称 2027 至 2030 周期内的额外资本市场融资上限,就被压在 200 亿美元内。瑞银(UBS)分析师 Karl Keirstead 当时发布研报,认为这大大缓解了对债务市场与资金成本的担忧。
华尔街随后的抛售打破了买方的乐观判断。投资者更加在意巨额融资背后的现金流真实面貌。需要一次性向外部借入 200 亿美元维持机柜铺设,长期增长承诺便染上了浓厚的杠杆阴影。
1253 亿负债压顶,违约互换利率一年暴涨 270%
截至 2026 年 8 月 31 日,甲骨文账面总负债达到 1253.4 亿美元。这些负债主要是需要按期付息的高级票据。快速上升的偿债压力引起了评级机构的干预。标普在 7 月将其长期信用评级调降至 BBB-,距离高收益债(垃圾债)只高一个子级。
衍生品市场对债务偿还给出更严厉的定价。五年期信用违约互换(CDS, Credit Default Swap)最新报价冲上 296 个基点。该指标在过去一年内累计上涨 270%。标准普尔全球市场财智(S&P Global Market Intelligence)分析师 Gavan Nolan 指出,这表明甲骨文的信用表现已经逼近高收益债水平。
债务成本的抬升在存量债券上更直观:甲骨文 2031 年到期的 4.95% 投资级债券,当前收益率已经报到 7.267%。同时,公司股价在 2026 年内累计下跌 33%,过去 12 个月跌幅达 50%。
走高的 CDS 溢价推升了甲骨文的再融资成本。为了争夺英伟达图形处理器(GPU, Graphics Processing Unit),硬件采购支出是刚性的。在债券投资人要求更高风险溢价的环境下,借新还旧的资金链条正承受持续收紧的压力。
重资产加杠杆的扩张路径,在新一代专业云服务商(Neocloud)身上早有前车之鉴。CoreWeave 等算力厂商此前借入数百亿美元囤积芯片,立足于算力需求永续高增长的设想。当下游租金稍微松动,庞大的利息支出就会瞬间吞没经营利润。
季度新增收入缩水,Anthropic 月度增速悄然走平
上游巨头举债扩产的同时,下游核心客户的收入正显露疲态。作为甲骨文算力集群最重要的超级客户之一,头部模型厂商 Anthropic 披露了最新经营数据。账面数据虽然可观,收入增量的爬坡斜率却已经出现停顿。
数据显示,Anthropic 在第一季度录得营收 48 亿美元。第二季度营收跳升至 116 亿美元,环比暴涨 141%。进入第三季度,营收报 168 亿美元,环比增速骤降到 45%。第二季度单季净增 68 亿美元,第三季度的新增进账却回落到 52 亿美元。
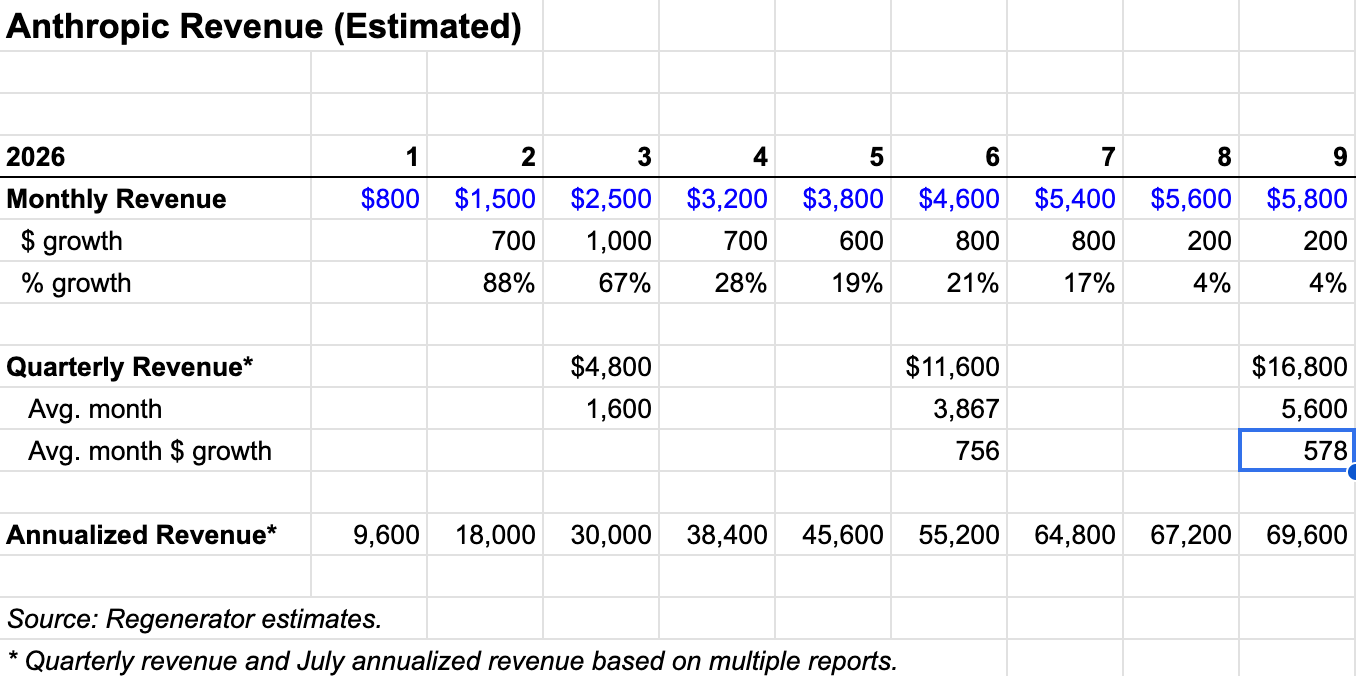 图:Anthropic 2026 年月度收入估算曲线。来源:Regenerator,数据基于 NYT DealBook 报道
月度维度的测算暴露出更清晰的减速信号。Anthropic 单月营收的平均净增额,从第二季度的 7.6 亿美元降至第三季度的 5.8 亿美元。结合官方给出的「7 月年化营收 650 亿美元」(对应单月 54 亿美元)推算,8 月和 9 月的营收几乎没有实质增长。《纽约时报》旗下 DealBook 报道称,Anthropic 在投资人会议上没有给出 9 月的最新年化收入数字。
单月增量放缓为下游模型生态敲响警钟。前沿模型研发耗资巨大,商业化落地必须维持指数级增长才能覆盖成本。一旦头部模型巨头的收入步伐放慢,上游云厂商开出的天价算力账单就失去了持续买单的基石。
季节停滞、产能卡壳还是客户转投廉价模型?
对于收入增速放缓的原因,技术社区与行业内部给出了三种并列的观察视角。三种观点分别对应了宏观节律、物理工程制约以及客户软件选择,彼此之间存在激烈的观点交锋。
第一种观点指向企业软件采购的常规季节性。每年 8 月是欧美企业高管集中度假的淡季。跨国机构的企业级采购与技术预算签署往往陷入停顿。到了 10 月第四季度预算启动,企业端的大宗调用有望重回增长轨迹。
第二种声音强调硬件交付端遭遇了物理瓶颈。全球高功率机房的电网接驳与液冷装配节奏明显脱节。Anthropic 采购的新一批 GPU 机柜无法按期全量通电。这是需求旺盛但物理工程交付跟不上的滞后现象。
第三种研判则点出应用开发者预算的真实转移。随着专有闭源模型接口调用成本居高不下,部分客户转向开源模型或低成本的中国大模型。真实调用监控数据显示,便宜好用的替代方案分流了部分商用需求。
三种因素的博弈仍在演进。不论是装机卡壳还是客户分流,一个事实已经确立:算力需求的实际转化速度,没有此前推演的那样平滑无阻。
靠举债狂堆算力,利润支撑不了千亿承诺
AI 基建的核心矛盾,落在重资产投入的刚性与商业回报的不确定性之间。购置芯片与建设机房必须预先付出百亿资金。每一笔发债都绑定了严格的还本付息时间表。经营利润无法满足扩张胃口,科技巨头只能依赖外部市场持续输血。
甲骨文试图用 200 亿美元外部融资支撑 2030 年的千亿宏图。华尔街给出的却是下跌的股价与飙升的违约互换利差。出资方对激进负债的容忍度正在见底。投资人开始细致核算每一个数据中心的自由现金流(Free Cash Flow)。
模型开发商同样面临商业变现的现实考验。借来的资金可以买到规模庞大的服务器集群,却买不来客户对高价调用的无限容忍。下游变现一旦迟疑,上游重资产云厂商的财务平衡就会遭到剧烈冲击。
AI 基建的资金链条从依靠内生利润造血,演变为依赖发债与配股。在借贷成本逐步抬升而下游收入增速走平的背景下,整条算力产业链的供需平衡正在经受严峻考验。
参考链接:
- CNBC 甲骨文发债与股票发行申报报道
- NYT DealBook 关于 Anthropic 财务数据披露的报道
- Regenerator 对 Anthropic 收入走势的测算分析