Am 2. November 2026 reichte Oracle einen Zulassungsantrag bei den US-Regulierungsbehörden ein. Der Plan sieht vor, bis zu 10 Milliarden Dollar in Stammaktien und weitere 10 Milliarden Dollar in vorrangigen Anleihen (Senior Notes) auszugeben. Ein kombiniertes Finanzierungsvolumen von 20 Milliarden Dollar an einem einzigen Tag markiert einen der größten Kapitalmarktschritte der jüngeren Technologiegeschichte. Unmittelbar nach Bekanntwerden der Nachricht brach die Oracle-Aktie im Tagesverlauf um über 6 % ein.
Die heftige Reaktion der Finanzmärkte offenbart den wachsenden Liquiditätsbedarf hinter dem Ausbau moderner Rechenzentrumskapazitäten. In der Vergangenheit finanzierten Technologiekonzerne den Bau neuer Serverfarmen aus den robusten, stetigen Cashflows ihrer etablierten Kerngeschäfte. Doch heute reicht der operative Gewinn bei weitem nicht mehr aus, um den immensen Kapitalhunger nach Rechenleistung zu stillen. Kapitalintensive Cloud-Anbieter weichen zunehmend auf die öffentlichen Kapitalmärkte aus und nehmen in beispiellosem Umfang Fremdkapital auf.
20-Milliarden-Dollar-Finanzierung angekündigt, Oracle-Aktie verliert über 6 %
In den Antragsunterlagen ordnete Oracle den Emissionserlös allgemeinen Unternehmenszwecken zu, darunter Investitionsausgaben (Capex), Schuldentilgung sowie zukünftige Investitionen. Der prompte Kurseinbruch von über 6 % verdeutlicht die Skepsis der Marktteilnehmer gegenüber einer Verwässerung des Eigenkapitals und einer ausufernden Verschuldung. Wer den massiven Ausbau der physischen Infrastruktur primär über Aktienemissionen und Neuverschuldung finanziert, zwingt Investoren dazu, die Amortisationszeiten moderner Rechenzentren grundlegend neu zu berechnen.
 Abb.: CNBC-Berichterstattung (Getty Images). Quelle: CNBC
Die Ankündigung erfolgte nur wenige Tage nach Oracles Investorentag am 28. Oktober, auf dem das Management noch ein betont optimistisches Zukunftsszenario gezeichnet hatte. Für das Geschäftsjahr 2030 stellte die Unternehmensführung einen Gesamtumsatz von über 225 Milliarden Dollar in Aussicht. Gleichzeitig hieß es, der zusätzliche Kapitalmarktbedarf für den Zeitraum 2027 bis 2030 werde auf rund 20 Milliarden Dollar begrenzt bleiben. UBS-Analyst Karl Keirstead veröffentlichte daraufhin eine Studie, in der er hervorhob, dass diese Aussagen die Sorgen vor steigenden Zinskosten und unkontrollierter Schuldenaufnahme deutlich gedämpft hätten.
Der anschließende Ausverkauf an der Wall Street zerstörte diese optimistische Annahme jedoch umgehend. Anleger blicken nun viel genauer auf die tatsächliche Cashflow-Entwicklung hinter den gewaltigen Finanzierungsrunden. Wenn ein Unternehmen auf einen Schlag 20 Milliarden Dollar an externen Mitteln mobilisieren muss, nur um den Ausbau von Server-Racks fortzusetzen, wirft das einen schweren Schatten über die langfristigen Wachstumsversprechen.
125 Milliarden Dollar Schuldenlast, CDS-Spreads explodieren um 270 % binnen Jahresfrist
Zum 31. August 2026 beliefen sich Oracles Gesamtverbindlichkeiten auf 125,34 Milliarden Dollar – überwiegend bestehend aus vorrangigen Anleihen mit festen Zinsterminen. Der rapide Zuwachs der Verbindlichkeiten rief die Ratingagenturen auf den Plan: Im Juli stufte S&P Global Ratings das langfristige Emittentenrating von Oracle auf BBB- herab, womit das Unternehmen nur noch eine einzige Stufe über dem spekulativen Ramschbereich (Junk) notiert.
Der Derivatemarkt preist Ausfallrisiken noch drastischer ein. Fünfjährige Credit Default Swaps (CDS) auf Oracle kletterten zuletzt auf 296 Basispunkte – ein Anstieg um 270 % innerhalb der vergangenen zwölf Monate. Gavan Nolan, Kreditanalyst bei S&P Global Market Intelligence, merkte an, dass Oracles Risikoprämien mittlerweile eher dem High-Yield-Sektor als einem soliden Investment-Grade-Unternehmen entsprechen.
Die gestiegenen Finanzierungskosten zeigen sich auch deutlich am Sekundärmarkt für bestehende Anleihen: Eine bis 2031 laufende 4,95-%-Unternehmensanleihe von Oracle rentiert derzeit bei 7,267 %. Gleichzeitig verlor die Oracle-Aktie im Jahresverlauf 2026 rund 33 % an Wert, über die vergangenen zwölf Monate summiert sich das Minus sogar auf 50 %.
Die rasant steigenden CDS-Prämien verteuern jede künftige Refinanzierung spürbar. Um im Rennen um Nvidia-Grafikprozessoren (GPUs) Schritt zu halten, sind die Beschaffungsausgaben für Hardware unvermeidbar. Wenn Anleihegläubiger jedoch deutlich höhere Risikoaufschläge fordern, gerät die kontinuierliche Umschuldung und Neufinanzierung unter massiven Druck.
Dieses kreditfinanzierte, anlagenintensive Expansionsmodell zeigte seine Tücken bereits bei spezialisierten KI-Cloud-Betreibern (Neoclouds). Pioniere wie CoreWeave hatten zuvor zweistellige Milliardenbeträge geliehen, um GPUs im großen Stil zu horten – gestützt auf die Annahme einer permanent wachsenden Rechenlastnachfrage. Sobald jedoch die Mietpreise auf Kundenseite auch nur leicht nachgeben, fressen die immensen Zinsverpflichtungen die operativen Gewinne binnen kürzester Zeit auf.
Wachstumsdelle im Quartalsvergleich: Anthropic verzeichnet stagnierende Monatsumsätze
Während vorgelagerte Infrastrukturgiganten neue Schulden aufnehmen, um Kapazitäten aufzubauen, gerät das Umsatzwachstum auf Seiten der wichtigsten Kunden ins Stocken. Anthropic, einer der wichtigsten Großkunden von Oracles Cloud-Sparte (OCI), legte jüngst neue Geschäftszahlen vor. Zwar bleiben die Gesamterlöse beachtlich, doch die Zuwachsraten schwächen sich merklich ab.
Den vorliegenden Daten zufolge erzielte Anthropic im ersten Quartal 2026 einen Umsatz von 4,8 Milliarden Dollar. Im zweiten Quartal sprang der Erlös um 141 % auf 11,6 Milliarden Dollar an. Im dritten Quartal lag der Umsatz jedoch bei 16,8 Milliarden Dollar, was einem sequenziellen Plus von lediglich 45 % entspricht. Nach einem Nettozuwachs von 6,8 Milliarden Dollar im zweiten Quartal verringerte sich der Quartalszuwachs im dritten Quartal auf 5,2 Milliarden Dollar.
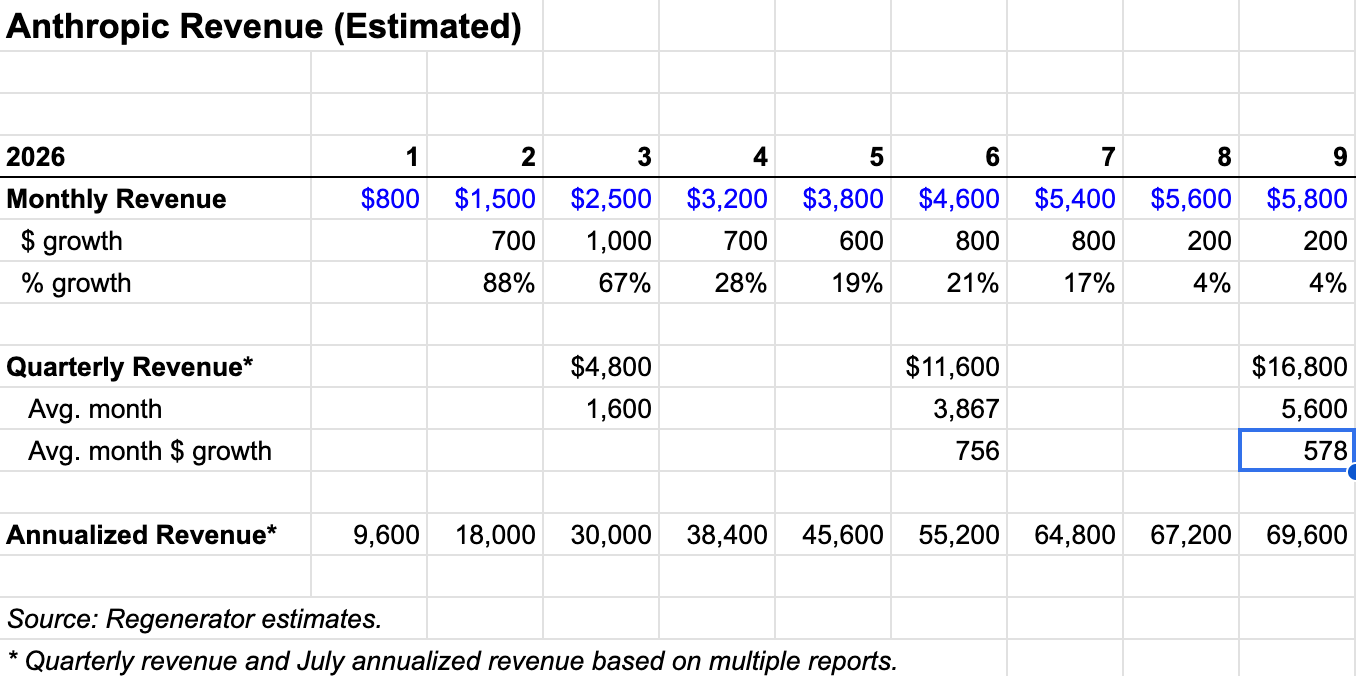 Abb.: Geschätzte monatliche Umsatzkurve von Anthropic für 2026. Quelle: Regenerator, basierend auf Berichten von NYT DealBook
Noch deutlicher wird die Abkühlung bei der Betrachtung der Monatswerte. Der durchschnittliche monatliche Umsatzzuwachs bei Anthropic sank von rund 760 Millionen Dollar im zweiten Quartal auf 580 Millionen Dollar im dritten Quartal. Zieht man die offizielle Angabe heran, wonach der annualisierte Umsatz (Run Rate) im Juli bei 65 Milliarden Dollar lag (rund 5,4 Milliarden Dollar im Monat), so stagnierten die Umsätze im August und September praktisch vollständig. Die DealBook-Redaktion der New York Times berichtete, dass Anthropic bei jüngsten Investorengesprächen keine aktualisierte Run-Rate-Zahl für den September vorlegen konnte.
Die nachlassende monatliche Dynamik ist ein Warnsignal für das gesamte Ökosystem der Spitzenmodelle. Das Training hochmoderner KI-Modelle verschlingt Milliarden, sodass das kommerzielle Geschäft exponentiell wachsen muss, um die laufenden Rechnerkosten wieder einzuspielen. Verliert das Umsatzwachstum der führenden Entwickler an Schwung, fehlt den nachgelagerten Cloud-Anbietern die wirtschaftliche Basis, um ihre astronomischen Rechenzeitrechnungen dauerhaft bezahlt zu bekommen.
Sommerflaute, Lieferengpässe oder Kundenflucht zu günstigeren Modellen?
In Entwicklerkreisen und der Tech-Branche werden drei konkurrierende Hypothesen diskutiert, um die Verlangsamung des Wachstums zu erklären:
Die erste Erklärung verweist auf die übliche Saisonalität im B2B-Softwareeinkauf. Der August ist in den USA und Europa traditionell geprägt von Urlaubszeiten auf Führungsebene. Unternehmensweite Einkaufsentscheidungen und technische Budgetfreigaben werden typischerweise vertagt. Mit dem Start der Budgetierungsphase für das vierte Quartal ab Oktober könnten die API-Zugriffszahlen wieder deutlich anziehen.
Die zweite These betont handfeste physische Engpässe bei der Hardwarebereitstellung. Der Netzausbau und die Installation hochkomplexer Flüssigkeitskühlungen für Megawatt-Rechenzentren halten mit dem Tempo der Chiplieferungen nicht Schritt. Neu beschaffte GPU-Racks von Anthropic konnten dem Vernehmen nach wegen lokaler Stromverzögerungen nicht voll ans Netz gehen. Demnach sei die Nachfrage intakt, lediglich die bauliche Umsetzung hinke hinterher.
Der dritte Erklärungsansatz fokussiert auf verändertes Entwicklerverhalten. Angesichts anhaltend hoher Token-Preise proprietärer Modelle weichen immer mehr Unternehmenskunden auf Open-Source-Modelle oder kostengünstigere Alternativen aus. Reale Telemetriedaten deuten darauf hin, dass preiseffiziente Modelle einen beträchtlichen Teil der kommerziellen Anfragen abfangen.
Vermutlich wirken alle drei Faktoren zusammen. Doch ganz gleich, ob es sich um Bauverzögerungen oder Nachfrageverschiebungen handelt: Die tatsächliche Monetarisierung von Rechenkapazitäten verläuft keineswegs so reibungslos, wie es frühe Marktmodelle unterstellten.
Capex auf Pump: Operative Margen tragen das Billionenversprechen nicht
Der fundamentale Widerspruch der KI-Infrastruktur liegt zwischen der Unausweichlichkeit hoher physischer Vorabinvestitionen und den unsicheren wirtschaftlichen Erträgen der Softwareanwendungen. Wer Server kauft und Hallen errichtet, muss zweistellige Milliardenbeträge vorab auf den Tisch legen. Jede Anleihe ist an starre Zins- und Tilgungspläne gebunden. Wenn die operativen Gewinne mit den Capex-Ambitionen nicht mehr Schritt halten, bleibt den Tech-Konzernen nur die kontinuierliche Fremdfinanzierung über den Kapitalmarkt.
Oracle wollte mit 20 Milliarden Dollar an frischem Kapital seine 225-Milliarden-Dollar-Vision für 2030 absichern. Die Antwort der Wall Street waren fallende Kurse und in die Höhe schießende CDS-Spreads. Die Geduld der Geldgeber mit rasanter Schuldenexpansion schwindet zusehends. Investoren beginnen, den freien Cashflow jedes einzelnen Rechenzentrums penibel zu durchleuchten.
Auch für die Modellentwickler bricht eine Phase wirtschaftlicher Ernüchterung an. Auf Pump geliehene Milliarden können gewaltige GPU-Cluster finanzieren, nicht aber die endlose Zahlungsbereitschaft der Unternehmenskunden für teure API-Aufrufe garantieren. Wenn die Monetarisierung auf der Anwendungsseite stockt, gerät das finanzielle Gefüge der kapitalintensiven Infrastrukturanbieter unmittelbar ins Wanken.
Der KI-Ausbau hat sich von einem aus eigener Kraft finanzierten Vorhaben zu einem hochriskanten Kreislauf aus Neuverschuldung und Kapitalerhöhungen gewandelt. Bei steigenden Zinsen und abflachenden Erlöskurven steht die gesamte Wertschöpfungskette der KI-Infrastruktur vor ihrem bisher härtesten Stresstest.
Weiterführende Quellen:
- CNBC: Berichterstattung über Oracles Zulassungsantrag für 20 Mrd. Dollar an Aktien und Anleihen
- NYT DealBook: Bericht über die Finanzkennzahlen und Run-Rate von Anthropic
- Regenerator: Analyse und Modellierung der Umsatzentwicklung von Anthropic