Le 2 novembre 2026, Oracle a déposé auprès des autorités de régulation un dossier en vue d’émettre jusqu’à 10 milliards de dollars d’actions ordinaires et 10 milliards de dollars d’obligations de premier rang (Senior Notes). Une levée de capitaux de 20 milliards de dollars annoncée en une seule journée constitue l’une des opérations de marché les plus massives de l’histoire récente de la tech. Dès l’annonce, le titre Oracle a cédé plus de 6 % en séance.
La vive réaction des marchés financiers met en lumière les tensions de trésorerie sous-jacentes à la course à la puissance de calcul. Par le passé, les géants de la tech finançaient l’extension de leurs centres de données grâce aux flux de trésorerie réguliers et abondants générés par leurs activités historiques. Aujourd’hui, les bénéfices d’exploitation ne suffisent plus à combler le déficit de financement de l’infrastructure IA. Devenus des acteurs à forte intensité capitalistique, les fournisseurs de cloud se tournent désormais massivement vers les marchés de dette et de capitaux.
Annonce d’une levée de 20 milliards : l’action Oracle décroche de 6 %
Dans ses documents réglementaires, Oracle affecte le produit de l’émission aux besoins généraux de l’entreprise, notamment aux dépenses d’investissement (Capex), au remboursement de dettes et à d’éventuels investissements futurs. La chute de plus de 6 % subie en une seule journée traduit la méfiance des investisseurs face au risque de dilution du capital et à l’alourdissement du passif. En s’appuyant de façon aussi agressive sur les marchés de capitaux pour financer ses chantiers, Oracle contraint Wall Street à recalculer la période de rentabilité des centres de données haute densité.
 Fig. : Couverture CNBC (Getty Images). Source : CNBC
Ce dépôt intervient quelques jours à peine après la journée investisseurs d’Oracle du 28 octobre, où la direction avait affiché des perspectives résolument ambitieuses. Les dirigeants projetaient un chiffre d’affaires supérieur à 225 milliards de dollars pour l’exercice 2030, tout en assurant que les levées obligataires additionnelles seraient plafonnées à environ 20 milliards de dollars sur la période 2027-2030. Karl Keirstead, analyste chez UBS, estimait alors dans une note de recherche que ces clarifications avaient largement dissipé les craintes relatives au coût de la dette.
Le mouvement de vente déclenché à Wall Street a rapidement mis à mal cet optimisme. Les investisseurs scrutent désormais avec sévérité la réalité des flux de trésorerie derrière ces annonces grandioses. Devoir mobiliser d’un seul coup 20 milliards de dollars de financements externes pour maintenir le déploiement des serveurs jette une ombre d’endettement tenace sur les prévisions de croissance à long terme.
125 milliards de dette : les CDS s’envolent de 270 % en un an
Au 31 août 2026, la dette totale inscrite au bilan d’Oracle s’élevait à 125,34 milliards de dollars, principalement sous forme d’obligations de premier rang soumises à des échéances régulières d’intérêts. La rapide accumulation des engagements financiers a fini par alerter les agences de notation : en juillet, S&P a abaissé la note de crédit à long terme d’Oracle à BBB-, à seulement un cran de la catégorie spéculative (junk bonds).
Le marché des dérivés sanctionne encore plus durement ce profil de risque. Les contrats d’échange sur défaut d’emprunt (CDS) à cinq ans d’Oracle ont grimpé à 296 points de base, marquant une hausse de 270 % en l’espace d’un an. Gavan Nolan, analyste chez S&P Global Market Intelligence, souligne que les primes de risque d’Oracle évoluent désormais à des niveaux proches des obligations à haut rendement plutôt que des émetteurs de premier ordre.
L’enchérissement de la dette est également manifeste sur le marché secondaire : l’obligation Oracle à 4,95 % échéance 2031 affiche désormais un rendement de 7,267 %. Dans le même temps, l’action a reculé d’environ 33 % depuis le début de l’année 2026, accumulant une baisse de 50 % sur les douze derniers mois.
La flambée des primes de CDS renchérit mécaniquement tout refinancement futur. Dans la course effrénée à l’acquisition de processeurs graphiques (GPU) Nvidia, les dépenses d’équipement matériel ne peuvent être réduites. Mais avec des investisseurs obligataires exigeant des primes de risque beaucoup plus fortes, faire rouler la dette tout en maintenant le rythme des capex soumet le bilan d’Oracle à des contraintes de plus en plus lourdes.
Ce modèle d’expansion fondé sur l’effet de levier et des actifs lourds a déjà montré ses limites chez les nouveaux fournisseurs de cloud spécialisés (Neoclouds). Des acteurs comme CoreWeave ont contracté des dizaines de milliards de dettes pour constituer des parcs de GPU, en pariant sur une demande insatiable de calcul. Or, dès que les tarifs de location s’assouplissent ne serait-ce que légèrement, le service de la dette a tôt fait d’engloutir les bénéfices d’exploitation.
Des gains trimestriels en retrait : les revenus mensuels d’Anthropic plafonnent
Tandis que les géants de l’infrastructure s’endettent pour étendre leurs capacités, les revenus de leurs principaux clients commencent à donner des signes d’essoufflement. Anthropic, l’un des plus importants clients de référence d’Oracle Cloud Infrastructure (OCI), a récemment dévoilé ses derniers résultats d’exploitation. Si les chiffres bruts restent impressionnants, la pente de progression des revenus marque une rupture nette.
Selon les données divulguées, Anthropic a enregistré 4,8 milliards de dollars de chiffre d’affaires au premier trimestre 2026. Ce montant a bondi de 141 % au deuxième trimestre pour atteindre 11,6 milliards de dollars. Au troisième trimestre, les revenus se sont établis à 16,8 milliards, soit une progression séquentielle retombée à 45 %. Après avoir enregistré 6,8 milliards de revenus nets supplémentaires au deuxième trimestre, le gain net s’est tassé à 5,2 milliards au troisième trimestre.
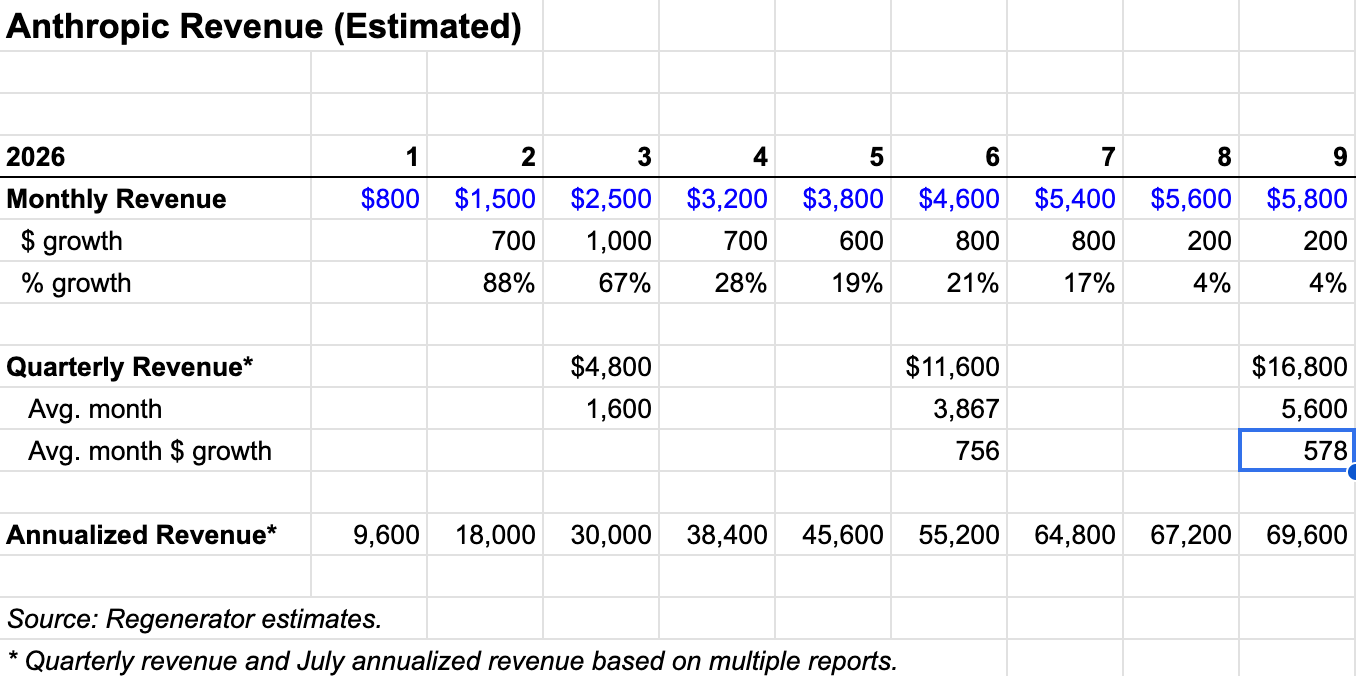 Fig. : Courbe estimée des revenus mensuels d’Anthropic en 2026. Source : Regenerator, d’après les informations de NYT DealBook
Les estimations mensuelles révèlent un ralentissement encore plus prononcé. L’accroissement mensuel moyen des revenus d’Anthropic est passé de 760 millions de dollars au deuxième trimestre à 580 millions au troisième. Si l’on prend en compte le rythme annualisé de 65 milliards de dollars annoncé par l’entreprise en juillet (soit environ 5,4 milliards sur le mois), les revenus d’août et septembre n’ont pratiquement pas augmenté. D’après DealBook du New York Times, Anthropic n’a d’ailleurs pas communiqué de chiffre actualisé de revenus annualisés pour septembre lors de ses rencontres avec les investisseurs.
Ce ralentissement des gains mensuels envoie un signal d’alerte à tout l’écosystème des modèles de pointe. La recherche et développement sur les modèles frontière nécessite des capitaux titanesques : la monétisation commerciale doit progresser à un rythme exponentiel pour couvrir les coûts d’infrastructure. Si la trajectoire de croissance des ténors du secteur marque le pas, les factures de calcul astronomiques facturées par les fournisseurs cloud risquent de ne plus trouver de répondant solvable.
Pause estivale, goulots d’étranglement ou report vers des modèles plus économiques ?
Face à ce ralentissement, la communauté technique et l’industrie avancent trois explications complémentaires :
La première hypothèse met en avant la saisonnalité habituelle des achats de logiciels en entreprise. Le mois d’août correspond traditionnellement à la période de vacances des dirigeants d’entreprise aux États-Unis et en Europe. Les processus d’achat et la validation des budgets d’infrastructure y marquent souvent un temps d’arrêt. Avec l’ouverture des budgets du quatrième trimestre en octobre, les volumes d’appels d’API pourraient repartir à la hausse.
La deuxième explication souligne des contraintes physiques majeures dans la livraison du matériel. Le raccordement au réseau électrique et le déploiement du refroidissement liquide pour les centres de données de haute puissance ne suivent pas le rythme de livraison des puces. De nouvelles baies de GPU acquises par Anthropic n’auraient pas pu être alimentées en temps voulu en raison de retards techniques sur les sites. Dans cette optique, la demande reste forte mais la mise en service des infrastructures matérielles accuse un décalage.
La troisième piste relève un redéploiement des budgets de développement. Face au coût élevé des API de modèles propriétaires fermés, de nombreuses entreprises s’orientent vers des architectures open source ou des alternatives plus économiques. Les données d’utilisation réelle suggèrent que ces solutions de substitution absorbent une part croissante de la demande commerciale.
Ces trois phénomènes s’entremêlent. Qu’il s’agisse de blocages de déploiement ou de glissements d’usages, un constat s’impose : la conversion de la demande de calcul en revenus réels ne s’opère pas avec la fluidité supposée au départ.
Des calculs financés par la dette : les marges ne portent plus les promesses mirobolantes
Le nœud du problème de l’infrastructure IA réside dans l’asymétrie entre la rigidité des investissements physiques et l’incertitude du retour sur investissement commercial. Acheter des semi-conducteurs et construire des centres de données exige de débourser des dizaines de milliards par avance. Chaque émission obligataire s’accompagne d’un calendrier strict de remboursement du capital et des intérêts. Dès lors que les bénéfices d’exploitation ne peuvent assumer un tel rythme, les géants technologiques se retrouvent contraints d’en appeler continuellement aux marchés de capitaux.
Oracle a tenté d’asseoir sa vision à 225 milliards de dollars pour 2030 sur une levée de fonds de 20 milliards. Wall Street a répondu par un décrochage de son cours et une envolée de ses primes de CDS. La tolérance des créanciers envers un endettement agressif atteint ses limites, et les investisseurs commencent à éplucher le flux de trésorerie disponible (Free Cash Flow) de chaque centre de données.
Les concepteurs de modèles affrontent la même exigence de rentabilité. Emprunter des milliards permet certes d’aligner des grappes de serveurs colossales, mais ne garantit en rien que les entreprises accepteront indéfiniment de payer des tarifs d’API prohibitifs. Dès que la monétisation en aval marque le pas, l’équilibre financier précaire des fournisseurs de cloud à forte intensité d’actifs se trouve violemment ébranlé.
La construction de l’infrastructure IA s’est muée d’un modèle d’autofinancement vertueux en une chaîne de financement hautement dépendante de l’endettement et des augmentations de capital. Avec la remontée des taux d’intérêt et l’aplatissement de la croissance en aval, toute la chaîne de valeur du calcul pour l’IA aborde son test le plus exigeant.
Liens de référence :
- CNBC : Dossier d’Oracle pour une émission de 20 milliards de dollars d’actions et d’obligations
- NYT DealBook : Révélations financières et chiffre d’affaires annualisé d’Anthropic
- Regenerator : Analyse et estimations des trajectoires de revenus d’Anthropic