El 2 de noviembre de 2026, Oracle presentó una solicitud de registro ante los reguladores del mercado estadounidense. La compañía planea emitir hasta 10.000 millones de dólares en acciones ordinarias y otros 10.000 millones en pagarés sénior (Senior Notes). Un plan de financiación de 20.000 millones de dólares en una sola jornada marca uno de los mayores hitos financieros del sector tecnológico en los últimos años. Tras conocerse la noticia, las acciones de Oracle llegaron a caer más de un 6 % durante la sesión.
La brusca reacción de los mercados de capitales dejó al descubierto la creciente escasez de liquidez tras la expansión de la infraestructura de cómputo. Históricamente, los gigantes tecnológicos financiaban la ampliación de sus centros de datos gracias al inagotable flujo de caja operativo generado por sus negocios maduros. Hoy en día, los márgenes operativos ya no alcanzan para cubrir la brecha del cómputo intensivo. Los proveedores de computación en la nube, convertidos en industrias de capital intensivo, recurren ahora al endeudamiento masivo en los mercados públicos.
Se anuncia una financiación de 20.000 millones y Oracle cae un 6 %
En la documentación remitida, Oracle catalogó el destino de los fondos bajo el epígrafe de fines corporativos generales, abarcando inversiones de capital (Capex), amortización de deuda y posibles adquisiciones futuras. El desplome de más del 6 % en una jornada constata el recelo del mercado ante la dilución del accionariado y el rápido apalancamiento. Financiar el despliegue de infraestructuras acudiendo a emisiones de deuda y capital está forzando a Wall Street a recalcular los plazos de retorno de la inversión en centros de datos.
 Fig.: Cobertura de CNBC (Getty Images). Fuente: CNBC
Esta solicitud llegó apenas una semana después del Día del Inversor de Oracle, celebrado el 28 de octubre, donde la dirección exhibió previsiones sumamente optimistas. La cúpula directiva proyectó unos ingresos totales superiores a 225.000 millones de dólares para el año fiscal 2030, asegurando además que las emisiones adicionales de deuda en el periodo 2027-2030 se limitarían a unos 20.000 millones. Karl Keirstead, analista de UBS, publicó entonces una nota afirmando que estas declaraciones habían disipado notablemente los temores del mercado sobre los costes de financiación y la carga de la deuda.
Las ventas masivas desatadas en Wall Street dinamitaron rápidamente ese optimismo inicial. Los inversores prefieren centrarse en la realidad del flujo de caja que subyace a estas descomunales rondas. Necesitar una inyección externa de 20.000 millones de dólares para mantener el ritmo de instalación de servidores arroja una densa sombra de apalancamiento sobre las promesas de crecimiento a largo plazo.
125.000 millones en deuda y el coste de los CDS se dispara un 270 % en un año
A 31 de agosto de 2026, la deuda total acumulada en el balance de Oracle alcanzaba los 125.340 millones de dólares, compuesta mayoritariamente por pagarés sénior con pagos periódicos de cupones. El acelerado incremento de los compromisos financieros provocó la reacción de las agencias de calificación: en julio, S&P rebajó la calificación crediticia a largo plazo de Oracle a BBB-, situándola a un solo escalón de la categoría de bono especulativo (bono basura).
El mercado de derivados financieros refleja un castigo aún mayor hacia el riesgo de solvencia. Los contratos de permuta de cobertura por impago crediticio (CDS) a cinco años sobre Oracle escalaron hasta los 296 puntos básicos, lo que supone una subida del 270 % en el último año. Gavan Nolan, analista de S&P Global Market Intelligence, apuntó que el perfil crediticio de la firma cotiza ya en niveles equiparables a los de la deuda de alto rendimiento.
El encarecimiento de la financiación resulta patente en el mercado secundario de bonos: los títulos de Oracle al 4,95 % con vencimiento en 2031 ofrecen actualmente una rentabilidad del 7,267 %. Paralelamente, la cotización de sus acciones acumula un descenso aproximado del 33 % en 2026 y una pérdida del 50 % en los últimos doce meses.
El incremento de las primas de los CDS encarece directamente la refinanciación de Oracle. Los compromisos para asegurar procesadores gráficos (GPU) de Nvidia son ineludibles. Sin embargo, en un entorno donde los bonistas exigen mayores primas de riesgo, encadenar nuevas emisiones para cubrir vencimientos y costear el capex somete a la compañía a una tensión financiera continua.
Este modelo de expansión apalancado y de gran intensidad de capital ya mostró sus grietas en los nuevos proveedores cloud especializados (Neoclouds). Firmas como CoreWeave se endeudaron previamente en decenas de miles de millones de dólares para acaparar chips, confiando en una demanda de cómputo ininterrumpida. Pero si las tarifas de alquiler de capacidad se relajan mínimamente, el pago de intereses consume de inmediato el beneficio de explotación.
Los ingresos marginales se reducen: Anthropic estanca su crecimiento mensual
Mientras los gigantes de infraestructuras se endeudan para ampliar capacidad, los ingresos de sus principales clientes dan señales de fatiga. Anthropic, uno de los clientes ancla más destacados de la nube de Oracle (OCI), reveló recientemente sus últimas métricas financieras. Si bien las cifras agregadas son llamativas, la curva de aceleración de ingresos muestra un claro aplanamiento.
Según los datos divulgados, Anthropic registró unos ingresos de 4.800 millones de dólares en el primer trimestre de 2026. En el segundo trimestre saltó a 11.600 millones, lo que supuso un repunte secuencial del 141 %. Sin embargo, en el tercer trimestre los ingresos alcanzaron los 16.800 millones, reduciendo el avance intertrimestral al 45 %. Tras sumar 6.800 millones de ingresos netos en el segundo trimestre, la aportación incremental se replegó a 5.200 millones en el tercero.
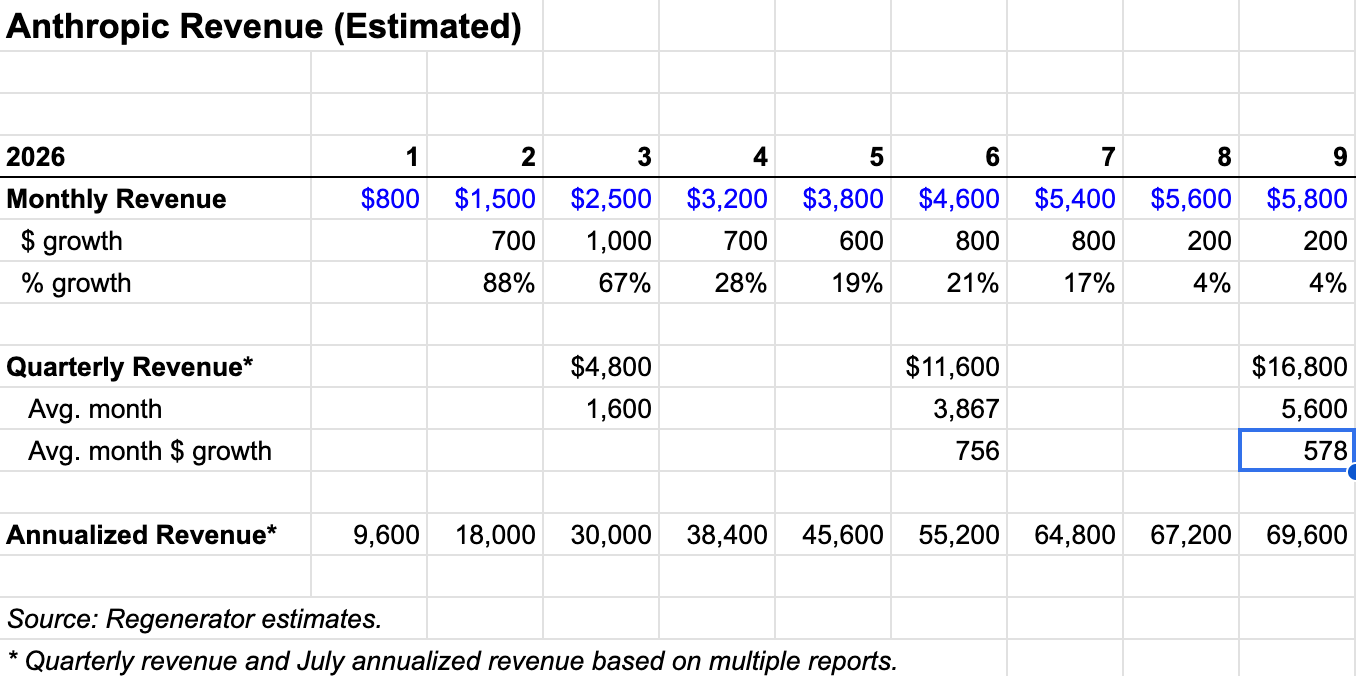 Fig.: Curva estimada de ingresos mensuales de Anthropic en 2026. Fuente: Regenerator, basada en informaciones de NYT DealBook
Las estimaciones mensuales evidencian con mayor nitidez esta desaceleración. El incremento neto mensual medio de Anthropic cayó de 760 millones de dólares en el segundo trimestre a 580 millones en el tercero. Si se toma como referencia la cifra oficial de ingresos anualizados en julio (65.000 millones de dólares, equivalentes a unos 5.400 millones al mes), la facturación de agosto y septiembre apenas experimentó avance. La sección DealBook de The New York Times informó de que Anthropic no proporcionó una cifra actualizada de ingresos anualizados para septiembre en sus reuniones con inversores.
La desaceleración mensual enciende las alarmas en el ecosistema de los grandes modelos. El desarrollo de modelos frontera requiere ingentes sumas de capital, lo que obliga a que los ingresos comerciales crezcan a un ritmo exponencial para absorber los costes de computación. Si los desarrolladores líderes moderan su ritmo de ingresos, las colosales facturas de cómputo emitidas por las firmas cloud pierden el respaldo económico necesario para sostener su deuda.
¿Pausa estacional, cuellos de botella de entrega o migración a modelos más económicos?
En la comunidad técnica y el sector tecnológico conviven tres explicaciones paralelas para este estancamiento de la facturación:
La primera hipótesis apunta a la estacionalidad del gasto corporativo en software. Agosto es tradicionalmente un mes de vacaciones ejecutivas en Estados Unidos y Europa. Las contrataciones empresariales y las aprobaciones de presupuestos tecnológicos tienden a paralizarse temporalmente, a la espera de que el inicio del cuarto trimestre en octubre reactive el consumo de API.
La segunda voz subraya cuellos de botella físicos en la entrega de infraestructuras. La conexión a las redes eléctricas y la instalación de refrigeración líquida para centros de datos de alta potencia avanzan con evidente retraso respecto a la entrega de chips. Varios racks de GPU adquiridos por Anthropic no habrían podido energizarse por demoras operativas sobre el terreno. Desde este prisma, la demanda continúa siendo sólida, pero la ejecución técnica va por detrás.
El tercer análisis identifica una redistribución en los presupuestos de los desarrolladores. Ante los elevados costes de las llamadas a API de modelos propietarios cerrados, cada vez más compañías optan por alternativas de código abierto o modelos de menor coste. Los datos reales de telemetría confirman que estas soluciones alternativas más asequibles están absorbiendo una parte sustancial de la carga de trabajo comercial.
Los tres factores interactúan simultáneamente en el mercado. Ya sea por demoras de implantación o por la fuga hacia modelos más eficientes, un hecho es irrefutable: la monetización de la demanda computacional dista de ser tan uniforme e inmediata como auguraban las previsiones iniciales.
Cómputo financiado con deuda: los márgenes no sostienen promesas multimillonarias
La contradicción estructural de la infraestructura de IA radica en la rigidez de las inversiones físicas frente a la incertidumbre del retorno comercial del software. Comprar semiconductores y levantar centros de datos exige comprometer decenas de miles de millones por adelantado. Cada emisión de bonos conlleva calendarios ineludibles de intereses y amortizaciones. Cuando los beneficios operativos no bastan para sostener el ritmo inversor, las tecnológicas dependen inevitablemente del capital externo.
Oracle intentó apuntalar su plan de 225.000 millones para 2030 mediante 20.000 millones de liquidez externa. La respuesta de Wall Street fue una caída de su cotización y una subida vertical del coste de sus seguros contra impago. La tolerancia de los inversores hacia el endeudamiento agresivo se agota, obligando a examinar el flujo de caja libre (Free Cash Flow) de cada centro de datos.
Los creadores de modelos afrontan un escrutinio idéntico. Los miles de millones prestados sirven para ensamblar gigantescos clústeres de servidores, pero no garantizan que las empresas acepten tarifas elevadas indefinidamente. Si la rentabilidad final flaquea, la estabilidad financiera de los operadores cloud de capital intensivo sufrirá de inmediato las consecuencias.
El despliegue de infraestructuras de IA ha pasado de financiarse con beneficios recurrentes a depender de rondas continuas de deuda y ampliaciones de capital. Con los costes de financiación en ascenso y el ritmo de ingresos de los clientes aplanándose, la cadena de valor del cómputo para IA afronta su examen financiero más decisivo.
Enlaces de referencia:
- CNBC: Información sobre la solicitud de Oracle para emitir 20.000 millones en acciones y bonos
- NYT DealBook: Datos financieros y ritmo de ingresos de Anthropic
- Regenerator: Análisis y estimaciones sobre la trayectoria de ingresos de Anthropic