Zum Handelsschluss an den US-Börsen am Donnerstag verlor der Nasdaq an einem einzigen Tag rund 2,5 Billionen Dollar an Marktkapitalisierung, womit der Index offiziell in eine technische Korrekturphase eintrat. Ein Blick auf die Heatmap nach Handelsschluss offenbart eine tiefe Kluft innerhalb der Tech-Branche: Die Hyperscaler, die die Schecks für die gigantischen Investitionen ausstellen, zeigten sich weitgehend unbeeindruckt, während die nachgelagerten Hardware- und Infrastrukturzulieferer massiv einbrachen.
Dieser Kontrast erschüttert den Branchenkonsens der vergangenen zwei Jahre. Bislang ging der Markt davon aus, dass Zulieferer quasi automatisch profitieren würden, solange Big Tech seine Rechenkapazitäten ausbaut. Die Realität zeigt jedoch, dass physische Engpässe im Stromnetz die Projekte ausbremsen und die Käufer beginnen, ihre Investitionsausgaben zu drosseln. In diesem Kräftemessen hat sich das Risikogewicht schleichend auf die Lieferkette verlagert.
Der 2,5-Billionen-Dollar-Schock: Käufer verlieren 3 %, Zulieferer stürzen um 14 % ab
Die Marktdaten zeichnen ein schonungsloses Bild. Die Megacaps, die die KI-Investitionen finanzieren, verzeichneten nur moderate Kursrückgänge: Alphabet gab lediglich 2,29 % nach, Microsoft verlor 3,25 % und Amazon fiel um 3,55 %. Für Konzerne mit Marktkapitalisierungen im Billionenbereich bewegen sich solche Rückgänge im Rahmen gewöhnlicher Marktschwankungen.
Bei den Zulieferern hingegen glich das Handelsgeschehen einem regelrechten Ausverkauf: AMD stürzte um 14,83 % ab, der Speicherhersteller Micron Technology brach um 14,18 % ein, der Serverintegrator Dell verlor 12,88 % und der Strominfrastrukturspezialist GE Vernova gab um 11,88 % nach. Selbst Branchenschwergewichte wie Nvidia und Broadcom mussten Abschläge von 7,53 % bzw. 8,07 % hinnehmen. Auch die Ausrüster Lam Research und Applied Materials fielen jeweils um mehr als 10 %.
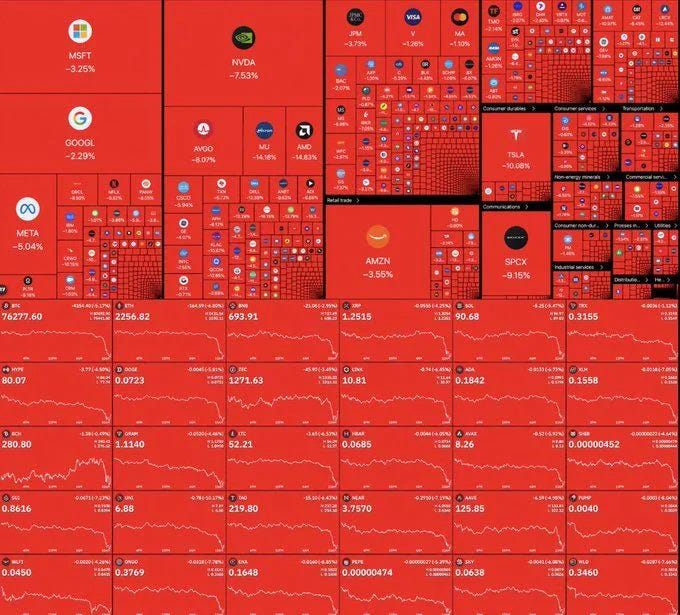 Abbildung: Heatmap der US-Aktienmärkte. Die Verluste der Hardware-Zulieferer übersteigen jene der Tech-Giganten bei Weitem. Quelle: finlaws.substack.com (Tomasz Dziurko).
Während die Aktienkurse der investierenden Großkonzerne stabil blieben, wurden die Bewertungen der Schaufelverkäufer drastisch gekürzt. Diese Entwicklung widerlegt die bisherige Annahme, dass Nachfrager und Anbieter im Gleichschritt steigen und fallen. Die Hyperscaler besitzen eine weitaus stärkere Preissetzungsmacht und können Risiken abwälzen, während die Hardware-Zulieferer den gesamten Abwärtsdruck der Kette alleine tragen.
Giganten federn Mittelabflüsse ab, Zulieferer können sich keine Drosselung leisten
Dass die großen Tech-Konzerne dem Kursrutsch trotzen konnten, verdanken sie der enormen Ertragskraft ihres Kerngeschäfts. Im vergangenen Quartal wies Alphabet zwar einen negativen freien Cashflow von 9,1 Milliarden Dollar aus, und bei Amazon belief sich der freie Cashflow der letzten zwölf Monate auf minus 42,4 Milliarden Dollar – bei einer Investitionsprognose (Capex) von 220 Milliarden Dollar für das Gesamtjahr.
Trotz dieser milliardenschweren Mittelabflüsse stehen die Hyperscaler auf einem soliden Fundament. Google verfügt über verlässliche Einnahmen aus der weltweiten Websuche und dem Werbegeschäft; Amazon stützt sich auf AWS und den robusten E-Commerce. Selbst wenn diese Konzerne ihre Hardware-Beschaffung um zwei Quartale verschieben sollten, reichen die Cashflows aus dem operativen Kerngeschäft völlig aus, um die Bilanzen stabil zu halten.
Für die Käufer stellen die Investitionsausgaben ein Ventil dar, das sich jederzeit zudrehen lässt. Sobald die Konzerne ihr Einkaufstempo drosseln, schlägt der freie Cashflow rasch wieder ins Positive um. Big Tech verfügt über genügend strategische Tiefe, um zyklische Schwankungen abzufedern.
Die Hardware-Zulieferer haben diesen Spielraum nicht. Die hohen Bewertungen von Nvidia, Broadcom, Lam Research und Applied Materials basieren auf der Annahme eines ungebremsten exponentiellen Wachstums gigawattstarker Rechenzentren. Die Bewertungsmodelle der Wall Street gingen von einem dauerhaft ungedrosselten Infrastrukturausbau aus. Ihre Kapazitätserweiterungen sind mit gewaltigen Sunk Costs verbunden. Flacht die Bestellkurve der Käufer auch nur minimal ab, brechen die Margen der Zulieferer sofort ein.
Zwischenwahlen blockieren das Stromnetz: 500-Megawatt-Netzanschlüsse eingefroren
Der Ausbau der Rechenkapazitäten ist frontal mit der physischen Realität des Stromnetzes kollidiert. Nach den US-Zwischenwahlen am Dienstag errangen die Demokraten die Gouverneursposten in Texas, Georgia und Ohio sowie die Mehrheit im Kongress. Bemerkenswerterweise konzentriert sich der Großteil aller in den USA geplanten Gigawatt-Rechencluster genau auf diese drei Bundesstaaten.
Die neu gewählten Kommunal- und Landespolitiker hatten im Wahlkampf unmissverständlich angekündigt, die Genehmigungsverfahren für Großrechenzentren vorerst zu stoppen. Der dahinterliegende Konflikt ist brisant: Die massierte Ansiedlung von Serverfarmen treibt die Strompreise für Privathaushalte in die Höhe. Angesichts steigender Energierechnungen hat sich der Unmut der Wähler in behördlichen Regulierungsdruck verwandelt.
Ein einziges Rechenzentrum mit einer Anschlussleistung von 500 Megawatt verbraucht so viel Strom wie mehrere hunderttausend Durchschnittshaushalte. Der Ausbau von Hochspannungsleitungen und Umspannwerken nimmt Jahre in Anspruch. Die Ausbaupläne der Tech-Riesen geraten somit in direkte Konkurrenz zur Energieversorgung der lokalen Bevölkerung.
Wird die Netzanschlussgenehmigung für ein einzelnes 500-MW-Rechenzentrum durch kommunale Gremien blockiert, stoppen die Hardware-Lieferungen augenblicklich. Kann die Baustelle nicht wie geplant mit Strom versorgt werden, nehmen die Hyperscaler auch keine in den Lagern gestapelten Server-Racks und GPUs ab. Die physischen Engpässe im Netz haben die linearen Wachstumsmodelle der Finanzanalysten innerhalb weniger Wochen Makulatur werden lassen.
Server absorbieren Speicherkapazitäten: Smartphone-Absatz auf 14-Jahres-Tief
Die Verdrängungseffekte der KI-Infrastrukturwelle zeigen nun auch deutliche Spuren in der Unterhaltungselektronik. Qualcomm brach an einem einzigen Tag um 12,65 % ein, nachdem die Erlöse im Smartphone-Chipgeschäft um 26 % zurückgegangen waren. Laut Marktforschern von Counterpoint Research sanken die weltweiten Smartphone-Auslieferungen im Quartal um 20 % – der niedrigste Stand seit 14 Jahren.
Dieser Einbruch resultiert nicht allein aus einer Kaufzurückhaltung der Konsumenten, sondern vor allem aus einer strategischen Verschiebung der Halbleiterfertigung. Die Produktion von High Bandwidth Memory (HBM) erfordert das Übereinanderstapeln mehrerer Silizium-Dies. Dieses Verfahren weist nicht nur geringere Ausbeuten auf, sondern bindet auch ein Vielfaches der Waferfläche im Vergleich zu Standard-DRAM. Indem Micron und SK Hynix erhebliche Fertigungskapazitäten für HBM reservierten, verknappte sich das Angebot an gewöhnlichem Mobil-DRAM und NAND-Flash drastisch.
Die Komponentenknappheit trieb die Materialkosten (BOM) der Endgeräte in die Höhe. Um ihre Margen zu sichern, sahen sich die Smartphone-Hersteller gezwungen, die Endkundenpreise anzuheben. Die Verbraucher waren jedoch nicht bereit, deutliche Aufpreise für als KI-fähig deklarierte Geräte zu zahlen, was die Absatzkanäle der Konsumelektronik einfror.
Dieselbe Infrastrukturwelle, die für Cloud-Konzerne eine strategische Investition darstellt, wurde für das Konsumgütersegment zu einer untragbaren Kostenlast. Der Kurssturz von Qualcomm und die rückläufigen Smartphone-Verkaufszahlen belegen, wie der Ausbau der Rechenzentren dem breiten Endverbrauchermarkt Bauteile und Liquidität entzieht.
Die Rechnung weitergereicht: Hardware-Bewertungen treffen auf die Realität
Mit dem 2,5-Billionen-Dollar-Verlust am Nasdaq wird der Übertragungsweg des Marktrisikos unübersehbar. Die Tech-Riesen verfügen dank ihrer monopolartigen Kerngeschäfte über ausreichende Puffer und können ihren Cashflow jederzeit durch Ausgabenkürzungen stabilisieren. Die Zulieferunternehmen stehen hingegen ungeschützt an vorderster Front und verfügen über keinerlei Spielraum, um ihre Kapazitätskosten kurzfristig anzupassen.
Wenn Kommunalwahlen den Netzausbau blockieren und Konsumenten höhere Preise verweigern, werden die Hardware-Zulieferer zum Wellenbrecher, der die vollen Kosten auffangen muss. Die Annahme der Wall Street, Rechenzentren ließen sich ohne Reibungsverluste unbegrenzt skalieren, wurde von der Realität eingeholt.
Während die Auftraggeber jederzeit auf die Bremse treten können, haben die Zulieferer alles auf das Gaspedal gesetzt. Verzögern sich Netzzulassungen weiter oder hält der Preiswiderstand am Konsumentenmarkt an, werden die Risse in den Auftragsbüchern der Hardware-Branche unweigerlich größer. Die Bewertung der gesamten Lieferkette muss sich letztlich wieder den Gesetzmäßigkeiten von Energieverfügbarkeit und tatsächlicher Endnachfrage beugen.
Hinweis: Der Originalartikel enthält eine Heatmap-Grafik zum US-Markt.
Weiterführende Quellen:
- finlaws.substack.com Wöchentliche Marktanalyse (Tomasz Dziurko).
- Counterpoint Research Global Smartphone Market Tracker.
- Aktuelle Quartalsberichte und Investitionsausblicke der führenden Technologieunternehmen.