木曜日の米国株式市場引けにかけて、ナスダック市場から単日で約2兆5,000億ドルの時価総額が吹き飛び、指数は正式にテクニカルな調整局面へと突入した。取引終了後のヒートマップを広げると、ハイテク銘柄の間には鮮明な断絶が浮き彫りとなっている。巨額投資を負担するメガテック大手は小幅な下げにとどまる一方、ハードウェアを供給するサプライチェーン側は全面安の様相を呈した。
このコントラストは、過去2年間にわたって市場を支配してきた共通認識を打ち砕いた。これまで市場は、大手が計算資源の増強を続ける限り、サプライヤーは安泰だと信じ切っていた。しかし現実は、物理的な電力網の制約が拡張のスケジュールを凍結させ、買い手側が資本支出の財布の紐を締め始めている。この力学のなかで、リスクの矛先はサプライチェーンの下流へと静かに転嫁されつつある。
ナスダック2.5兆ドルの蒸発:買い手は3%安、売り手は14%急落
市場の数字はあまりに冷徹だ。AIへの資本支出(Capex)の小切手を振り出すメガキャップ大手の下げ幅は極めて限定的だった。Alphabetはわずか2.29%安、Microsoftは3.25%安、Amazonは3.55%安にとどまった。兆ドル規模の巨大企業にとって、この程度の変動は通常の市場の揺らぎの範囲内といえる。
対照的に、下流サプライヤーのチャートは惨劇そのものだった。AMDは14.83%の大暴落、メモリ大手のMicron Technologyは14.18%急落、サーバーインテグレーターのDellは12.88%安、電力インフラのGE Vernovaも11.88%下落した。エコシステムで圧倒的な価格支配力を持つNvidiaやBroadcomでさえ、それぞれ7.53%、8.07%の下げを記録した。半導体製造装置の巨頭であるLam ResearchやApplied Materialsも、揃って10%を超える急落となった。
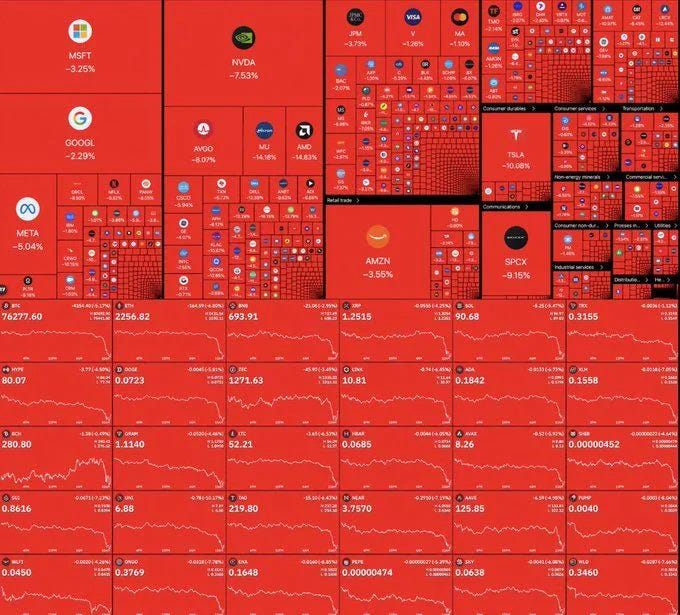 図:米国株式市場のヒートマップ。売り手側のサプライヤーの下落率が買い手側の大手を大きく上回っている。出典:finlaws.substack.com (Tomasz Dziurko)。
資本支出の買い手企業の株価が持ちこたえる一方で、「ツルハシ」を供給するサプライヤーのバリュエーションは軒並み叩き売られた。 この値動きは、需要と供給が足並みを揃えて上昇・下落するという従来の前提を覆した。買い手側はリスクを外部に転嫁する余力を十分に備えており、ハードウェアサプライヤーだけがサプライチェーン全体の減速圧力を一身に背負い込んでいる。
キャッシュの出血に耐えうる巨人、減速を賭けられない供給側
メガテックが株価の急落局面で耐え抜くことができるのは、本業が生み出す圧倒的なキャッシュ創出力のおかげだ。前四半期、Alphabetのフリーキャッシュフロー(FCF)はマイナス91億ドルを記録した。Amazonの過去12カ月(TTM)累計のFCFはマイナス424億ドルに達し、通期のCapexガイダンスは2,200億ドルという天文学的数字に上る。
数百億ドル規模の現金を消費しながらも、ハイパースケーラーの足元は揺らいでいない。Googleには世界規模の検索とデジタル広告からの安定したキャッシュインフローがある。AmazonはAWSと巨大なEC事業を擁している。仮にメガテックがハードウェアの調達を2四半期先送りしたとしても、本業のキャッシュフローが貸借対照表の健全性を確実に守り抜く。
買い手にとって、資本支出とは状況に応じていつでも締められるバルブにすぎない。調達ペースを緩めさえすれば、フリーキャッシュフローは瞬時に黒字へと回帰する。大手には投資サイクルの波を十分に吸収できるだけの事業の厚みがある。
しかしハードウェアサプライヤーにそのような逃げ道はない。Nvidia、Broadcom、Lam Research、Applied Materialsなどに付与された高いバリュエーションは、ギガワット級のデータセンターが年々複利で成長し続けるというシナリオの上に成り立っている。ウォール街のプライシングモデルは、コンピュートインフラの拡張が決して減速しないことを前提としていた。彼らの生産ライン拡張には莫大なサンクコストが投じられている。買い手の発注カーブがわずかに緩やかになっただけで、サプライヤーの利益率は一気に崖から転落する。
地方選挙が電力網を直撃、500メガワットの送電網接続が凍結
計算資源の膨張は、物理世界の「電力網の壁」に正面衝突した。火曜日の中間選挙が終了し、民主党がテキサス、ジョージア、オハイオ各州の知事選を制し、議会の主導権も握った。皮肉にも、全米で計画されているギガワット級の大規模計算クラスターの過半が、この3つの地域に集中している。
新たに選出された地方当局者らは選挙期間中、大型データセンターの認可プロセスを停止すると公約していた。その背景にある対立は切実だ。過密するデータセンターの電力消費が、地域住民の電気料金を高騰させているためだ。家計の電力料金が跳ね上がるにつれ、有権者の反発は州政府による規制の鉄槌へと姿を変えた。
設計容量500メガワットのデータセンター1基の消費電力は、一般家庭数十万世帯分に匹敵する。地域の高圧送電網や変電所の設備増強には数年単位の年月を要する。メガテックの壮大なインフラ計画は、地域住民との間でエネルギー配分をめぐる直接的な摩擦を引き起こしている。
単一の500MWデータセンターの系統接続許可が地方委員会によって凍結されれば、ハードウェアの納入は即座に停止する。 建設現場が予定通りに通電できなければ、メガテックが倉庫に山積みとなったGPUやサーバードックを引き取るはずもない。物理的な電力網のボトルネックは、金融モデルが描いた滑らかな成長曲線を、わずか数週間で打ち砕いてしまった。
サーバーがメモリ生産を独占、スマホ出荷は14年ぶりの低水準
AIインフラ拡張によるクラウディングアウト効果は、民生用エレクトロニクス市場にも深刻な打撃を与えている。Qualcommの株価は単日で12.65%急落し、スマートフォン向けチップ事業の売上高は26%減少した。調査会社Counterpointの集計によると、世界のスマートフォン四半期出荷台数は20%減少し、過去14年間で最低水準に落ち込んだ。
スマホ出荷の急減は、単なる端末需要の減退だけが原因ではない。根本的な要因は、半導体製造ラインの戦略的配分にある。広帯域メモリ「HBM」の製造にはシリコンダイの多層積層が必要であり、歩留まりが低いだけでなく、標準的なメモリの数倍におよぶウェハー面積を消費する。MicronやSK Hynixが先端生産能力の大部分をHBMへ振り向けた結果、一般的なモバイル向けDRAMやNANDフラッシュの供給が極度に圧迫された。
部品の供給不足は完成品の部材コスト(BOM)を跳ね上げた。端末メーカーは利益率を確保するため、小売価格の値上げを余儀なくされた。しかし消費者は、AI機能を前面に押し出した高額スマートフォンへの買い替えを拒絶し、民生用サプライチェーンは停滞に追い込まれた。
同じインフラの波が、クラウド大手にとっては成長投資である一方、下流の消費市場にとっては重いコスト負担となっている。Qualcommの急落とスマホ出荷の失速は、AIインフラへの過度な資源集中が一般消費市場から供給と活力を吸い上げている実態を浮き彫りにした。
請求書の押し付け合い:ハードウェア評価は物理的現実に回帰する
ナスダックの単日2.5兆ドル消失により、市場リスクの移動経路が明らかになった。メガテックは独占的な本業をクッションとして抱え、支出を削るだけで帳簿上のキャッシュフローを改善できる。その一方で、彼らに機材を納めるサプライヤーは防波堤の最前線に立たされ、投資を自らコントロールする余地を奪われている。
地方の票が電力網を縛り、消費者が製品の値上げを拒む局面において、真っ先に代償を払わされるのはハードウェアサプライヤーだ。 データセンターが何ら摩擦なく拡大し続けるというウォール街の青写真は、冷徹な現実に直面して破綻した。
買い手にはいつでもブレーキを踏む特権があるが、売り手は全財産をアクセルに賭け続けている。系統接続の遅延が長引くか、端末市場の値上げ拒絶が続けば、ハードウェアチェーンの受注の綻びはさらに広がるだろう。ハードウェアサプライチェーンのバリュエーションは、エネルギー配分と実需という物理世界の法則に従って、再調整を迫られている。
注:原文には市場ヒートマップが1点のみ掲載されています。
参考リンク:
- finlaws.substack.com 週刊市場分析レポート(Tomasz Dziurko)。
- Counterpoint Research 世界スマートフォン市場トラッキングレポート。
- 各メガテック企業の直近四半期決算資料およびCapexガイダンス説明会。