Al cierre de la sesión del jueves en los mercados estadounidenses, el Nasdaq evaporó unos 2,5 billones de dólares en capitalización bursátil, entrando formalmente en zona de corrección técnica. Al observar el mapa de calor tras el cierre, el sector tecnológico mostró una fractura evidente: los gigantes que firman los cheques para la infraestructura apenas se inmutaron, mientras que los proveedores de hardware sufrieron un colapso generalizado.
Este contraste dinamita el consenso que dominó la industria durante los dos últimos años. Hasta ahora, el mercado asumía que mientras las grandes tecnológicas aumentaran su inversión en capacidad de cómputo, los proveedores ganarían dinero sin esfuerzo. Sin embargo, la realidad de las redes eléctricas ha frenado en seco el avance de los proyectos y los compradores comienzan a cerrar el grifo del gasto. En este pulso, el centro de gravedad del riesgo se ha trasladado silenciosamente hacia la cadena de suministro.
El golpe de 2,5 billones en el Nasdaq: los compradores ceden un 3%, los proveedores se hunden un 14%
Las cifras de cotización resultan demoledoras. Los gigantes que emiten los cheques de inversión en capital (Capex) para IA apenas sufrieron recortes: Alphabet retrocedió un 2,29%, Microsoft un 3,25% y Amazon un 3,55%. Para corporaciones de billones de dólares, estas caídas se sitúan dentro de las fluctuaciones normales del mercado.
En cambio, la trayectoria de los proveedores fue devastadora. AMD se desplomó un 14,83%, el fabricante de memoria Micron Technology cayó un 14,18%, el integrador de servidores Dell se dejó un 12,88% y la empresa de infraestructura eléctrica GE Vernova cedió un 11,88%. Incluso líderes indiscutibles del sector como Nvidia y Broadcom registraron retrocesos del 7,53% y del 8,07%. Los fabricantes de equipos de semiconductores Lam Research y Applied Materials también cayeron más de un 10%.
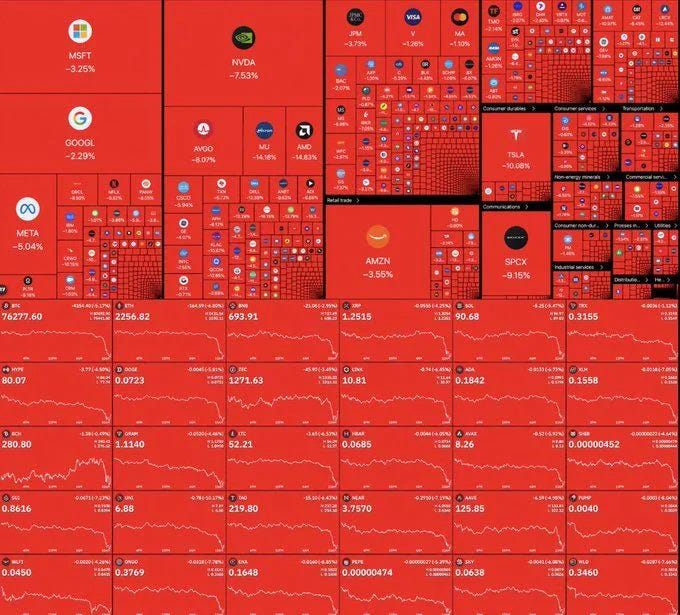 Gráfico: Mapa de calor del mercado estadounidense. Las caídas de los proveedores superaron con creces a las de los gigantes compradores. Fuente: finlaws.substack.com (Tomasz Dziurko).
Mientras las acciones de las empresas que gastan el capital se mantuvieron a salvo, las valoraciones de los proveedores de «picos y palas» sufrieron un severo recorte. Esta dinámica rompe la expectativa de que compradores y suministradores subirían y bajarían al unísono. Los compradores cuentan con una capacidad muy superior para transferir costes, dejando que los proveedores de hardware absorban en solitario toda la presión a la baja del sector.
Los gigantes resisten el drenaje de caja; los proveedores no soportan la desaceleración
La solidez de las grandes tecnológicas frente al desplome se sustenta en la inmensa capacidad generadora de ingresos de sus negocios principales. En el último trimestre, el flujo de caja libre de Alphabet fue negativo en 9.100 millones de dólares. El flujo de caja libre de Amazon en los últimos doce meses se situó en 42.400 millones negativos, con una previsión de gasto en capital de 220.000 millones para el conjunto del año.
A pesar de quemar decenas de miles de millones de caja, los hiperescaladores se mantienen firmes. Google dispone del flujo ininterrumpido de las búsquedas globales y la publicidad digital. Amazon se apoya en AWS y su gigantesco negocio minorista. Incluso si estos gigantes decidieran retrasar sus compras de hardware durante dos trimestres, el flujo de caja de sus actividades principales mantendría saneados sus balances.
Para los compradores, el gasto en capital no es más que una válvula que pueden cerrar en cualquier momento. Tan pronto como reduzcan el ritmo de adquisición, el flujo de caja libre volverá rápidamente a terreno positivo. Cuentan con suficiente profundidad de negocio para amortiguar los vaivenes del ciclo inversor.
Los fabricantes de hardware carecen de esa red de seguridad. Las elevadas valoraciones bursátiles de Nvidia, Broadcom, Lam Research y Applied Materials se apoyan en la hipótesis de un crecimiento compuesto constante de centros de datos a escala de gigavatios. Los modelos de valoración de Wall Street asumían que la expansión de la infraestructura de cómputo jamás se frenaría. Sus ampliaciones de capacidad han requerido enormes costes irrecuperables. Si la curva de pedidos de los compradores se aplana mínimamente, los márgenes de los suministradores se desplomarán de inmediato.
Las elecciones intermedias bloquean la red: 500 megavatios de interconexión congelados
La expansión de la capacidad de cómputo ha chocado de frente contra el muro físico de la red eléctrica. Tras las elecciones intermedias del martes, los demócratas se hicieron con los gobiernos estatales de Texas, Georgia y Ohio, además del control del Congreso. Por coincidencia, la gran mayoría de los megaclústeres de centros de datos proyectados a escala de gigavatios en Estados Unidos se concentran precisamente en esos tres estados.
Los líderes locales recién electos dejaron claro durante su campaña que paralizarían los trámites de aprobación de macrocentros de datos. El trasfondo del conflicto es sumamente tenso: la proliferación desmedida de estas instalaciones está disparando los costes de la electricidad para los residentes locales. Al incrementarse las facturas residenciales, el descontento de los votantes se ha traducido en mano dura regulatoria por parte de las administraciones estatales.
Un único centro de datos con una capacidad proyectada de 500 megavatios consume tanta electricidad como cientos de miles de hogares medios. Ampliar las redes de alta tensión y los transformadores locales requiere años de obras. El ambicioso plan de despliegue de las tecnológicas ha generado una disputa frontal con las comunidades locales por la asignación de cuotas energéticas.
En cuanto los comités locales congelan los permisos de conexión a la red de una instalación de 500 MW, la entrega de hardware se detiene por completo. Sin suministro eléctrico a tiempo, las tecnológicas no retirarán de los almacenes los servidores ni las GPU apiladas. En cuestión de semanas, las fricciones en la red eléctrica física han pulverizado las proyecciones de crecimiento continuo trazadas por los modelos financieros.
Los servidores devoran la memoria: los envíos de móviles tocan mínimos de 14 años
El efecto desplazamiento provocado por la infraestructura de IA ha desatado sacudidas en la electrónica de consumo. Las acciones de Qualcomm se hundieron un 12,65% en una sola jornada, lastradas por una caída del 26% en las ventas de chips para smartphones. Según los registros de la firma de análisis Counterpoint, los envíos mundiales de teléfonos móviles cayeron un 20% en el trimestre, alcanzando su nivel más bajo en 14 años.
El batacazo en los envíos de móviles no se debe únicamente a una demanda débil, sino a una reasignación estratégica de la capacidad de producción en las fundiciones. Fabricar memoria de alto ancho de banda (HBM) exige apilar múltiples capas de silicio. Este proceso no solo ofrece rendimientos de producción más bajos, sino que consume varias veces más superficie de oblea que las memorias convencionales. La decisión de Micron y SK Hynix de transferir gran parte de su capacidad avanzada a la producción de HBM redujo drásticamente el suministro de memorias DRAM y flash NAND estándar para dispositivos móviles.
La escasez de componentes disparó con rapidez los costes de fabricación de los teléfonos. Para proteger sus márgenes, los fabricantes se vieron forzados a incrementar el precio final de venta. Sin embargo, los consumidores se negaron a pagar sobrecostes por teléfonos promocionados con funciones de IA, dejando congelados los canales de venta de electrónica de consumo.
La misma oleada de infraestructuras que para las plataformas en la nube constituye una inversión de capital se ha convertido en una pesada carga de costes para el mercado de consumo final. El desplome de Qualcomm y el retroceso en los envíos de móviles ponen de manifiesto cómo la infraestructura de IA está drenando recursos y componentes de todo el ecosistema de consumo masivo.
Factura transferida: las valoraciones del hardware regresan a la realidad física
La pérdida de 2,5 billones de dólares en el Nasdaq ha dejado al descubierto la vía de transmisión de los riesgos de capital. Los gigantes tecnológicos cuentan con negocios monopolísticos que actúan como colchón protector, permitiéndoles mejorar sus flujos de caja contables con tan solo recortar el gasto en equipamiento. Quienes les abastecen, en cambio, se encuentran en primera línea de fuego y sin margen alguno para ajustar sus costes estructurales.
Cuando las urnas locales frenan la red eléctrica y el mercado de consumo rechaza asumir el encarecimiento de los dispositivos, los proveedores de hardware quedan como el único parapeto que absorbe las pérdidas. La hipótesis de Wall Street de que los centros de datos podrían expandirse indefinidamente sin fricciones se ha topado con la realidad.
Los compradores conservan la facultad de pisar el freno en cualquier instante, mientras los proveedores lo han apostado todo a mantener el acelerador a fondo. A medida que se demoren las licencias de conexión a la red o persista la resistencia a las subidas de precio en el mercado de consumo, la brecha de pedidos en la cadena de hardware continuará ensanchándose. La valoración del hardware tecnológico, tarde o temprano, debe someterse a las leyes físicas impuestas por los límites energéticos y la demanda real.
Nota: El artículo original incluye únicamente un gráfico con el mapa de calor del mercado.
Enlaces de referencia:
- Análisis semanal de mercados de finlaws.substack.com (Tomasz Dziurko).
- Informe de seguimiento del mercado global de smartphones de Counterpoint Research.
- Últimas conferencias de resultados trimestrales y previsiones de Capex de los gigantes tecnológicos.