周四美股收盘,纳斯达克单日蒸发约 2.5 万亿美元市值。指数正式跌入技术性修正区间。翻开盘后的热力图,科技股呈现出清晰的撕裂景象。买单的科技大厂波澜不惊,供货的硬件厂商却全面崩盘。
这种反差打破了过去两年的行业共识。此前市场认为,只要大厂加码算力,供应商就能躺着赚钱。现实是物理电网卡死了进度,买方开始收紧钱袋。在这场博弈中,承受风险的重心已经悄然换位。
纳斯达克蒸发2.5万亿:买家跌3%,卖家跌14%
盘面数据十分刺眼。签发 AI 资本开支支票的几大巨头跌幅有限。Alphabet 仅下跌 2.29%,微软下跌 3.25%,亚马逊下跌 3.55%。对于万亿美元体量的巨头而言,这种跌幅属于正常的大盘波动。
下游供应商的走势却是一片惨烈。AMD 暴跌 14.83%,存储大厂美光科技大跌 14.18%,服务器集成商戴尔下跌 12.88%,GE Vernova 下挫 11.88%。即使是掌握核心话语权的英伟达与博通,跌幅也达到 7.53% 与 8.07%。半导体设备巨头泛林集团和应用材料,同样双双跌超 10%。
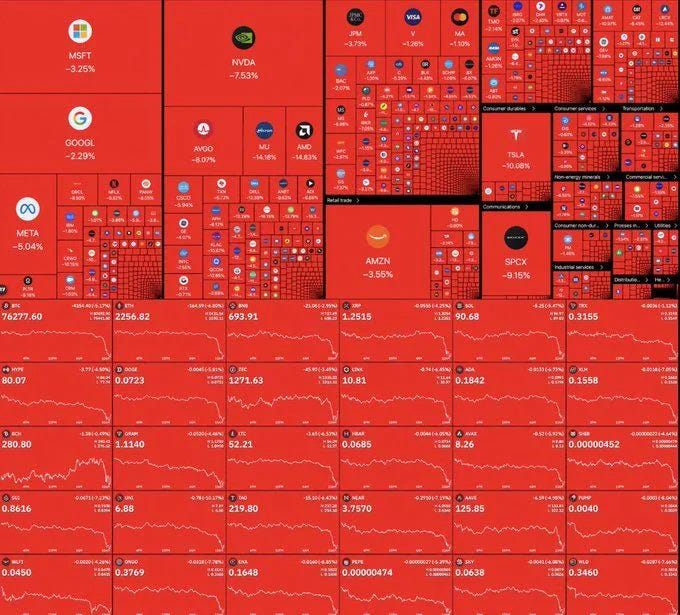 图:美股市场热力图。卖方供应商跌幅远超买方大厂。来源:finlaws.substack.com (Tomasz Dziurko)。
开支买方的股价安然无恙,卖铲供应商的估值却被批量腰斩。 这一走势打破了供需双方同涨同跌的预期。买方拥有更强的转嫁能力。硬件供应商则在独自承担整个链条的下行压力。
巨头亏得起现金流,供应商赌不起减速
科技巨头能在暴跌中保全自身,靠的是主业庞大的造血能力。上一季度,Alphabet 的自由现金流为负 91 亿美元。亚马逊滚动 12 个月的自由现金流达到负 424 亿美元,全年资本开支指引高达 2200 亿美元。
顶着数百亿美元的现金失血,超大厂依旧站得稳脚跟。Google 拥有全球搜索与数字广告的稳定流水。亚马逊坐拥 AWS 与零售大盘。即便大厂推迟两个季度的硬件采购,核心主业产生的现金流依然能维持资产负债表健康。
对于买方而言,资本开支本质上是一只随时能拧紧的阀门。只要科技巨头放缓采购节奏,自由现金流就会迅速转正。大厂有足够的业务纵深来消化投资周期的波动。
硬件供应商没有这样的退路。英伟达、博通、泛林与应用材料的高估值,建立在吉瓦级数据中心复合增长的假设上。华尔街给硬件产业链的定价模型,默认了算力基建永不减速。它们的产线扩建投入了巨额沉没成本。买方的采购曲线只要稍微平缓,供应商的利润就会瞬间滑坡。
地方选票卡住电网,五百兆瓦并网瞬间冻结
算力扩张撞上了物理世界的电网墙。周二中期选举落幕。民主党拿下德州、佐治亚与俄亥俄州长席位,并掌控国会。巧合的是,全美规划的大规模吉瓦级算力集群,大半集中在这三个地区。
新当选的地方官员在竞选期间明确表态,将叫停大型数据中心的审批程序。背后的冲突非常尖锐。密集落地的计算中心正在推高本地居民用电成本。当家庭电费账单节节攀升,选民的反弹转化成了州政府的监管铁腕。
一座设计容量为 500 兆瓦的数据中心,用电规模相当于几十万户普通家庭。地方高压输电网与变压器扩容需要数年周期。科技大厂的算力蓝图,直接激化了与本地居民争夺能源配额的矛盾。
一旦单座 500 兆瓦数据中心的并网许可被地方委员会冻结,硬件交付就会停摆。 建设团队无法按期通电。大厂自然不会在下季度提走积压在库房的 GPU 和机架。物理世界的电网摩擦,在几周内就击碎了财务模型的平滑增长曲线。
服务器吞掉存储产能,手机出货跌入十四年低谷
算力基建带来的挤出效应,在消费电子端引发了震荡。高通单日股价大跌 12.65%,智能手机芯片业务销售额下滑 26%。机构 Counterpoint 的统计显示,全球智能手机单季出货量骤降 20%,创下 14 年以来的新低。
手机出货跳水不是单纯的需求疲软,根源在于芯片产能的战略倾斜。制造高带宽内存 HBM 需要堆叠多层硅片。这种工艺不仅良率偏低,还要消耗数倍于标准内存的晶圆面积。美光与 SK 海力士将大批先进产能转去生产 HBM。这一举动严重挤压了通用移动端 DRAM 和 NAND 闪存的供给。
零部件供应紧缩迅速推高了整机物料成本。手机厂商为了保住利润空间,只得提高终端售价。消费者不愿意为标榜 AI 的高价手机买单,消费电子链条陷入冰冻。
同一场基建浪潮,在云端大厂眼中是资本投资。在下游消费端,它却成了沉重的成本重负。高通暴跌与手机出货塌陷,揭示了算力基建对大众消费市场的双重抽血。
账单转嫁完成,硬件估值重回物理现实
纳斯达克单日蒸发 2.5 万亿美元。资金风险的转移路径随之浮现。科技巨头凭借垄断业务搭建了缓冲垫。大厂随时能通过削减开支,改善账面现金流。给它们供货的企业却站在风口浪尖,失去了调节开支的空间。
当地方选票卡死电网、消费端无力承担溢价,硬件供应商成了最先承接代价的防波堤。 华尔街此前假设数据中心能够无摩擦扩张,如今这个预期被现实戳破。
买方握有随时踩下刹车的特权,卖方却把身家全部绑在了油门上。只要并网许可稍有迟滞,或者终端消费市场继续抵抗涨价,硬件链条的订单裂口就会不断扩大。硬件供应链的估值体系,终究要回到受制于能源配额与真实需求的物理法则之中。
注:原文仅提供一张市场热力图。
参考链接:
- finlaws.substack.com 市场分析周报(Tomasz Dziurko)。
- Counterpoint Research 全球智能手机市场追踪报告。
- 各科技巨头最新季度财报及资本开支指引说明会。