À la clôture des marchés américains jeudi, le Nasdaq a vu s’évaporer près de 2 500 milliards de dollars de capitalisation boursière, entrant officiellement dans une phase de correction technique. En observant la carte thermique à l’issue de la séance, le secteur technologique affiche une fracture béante : les géants de la tech qui signent les chèques d’investissement restent imperturbables, tandis que les fournisseurs d’équipements et d’infrastructures subissent une débâcle généralisée.
Ce contraste met fin au consensus qui régnait sur l’industrie depuis deux ans. Jusqu’alors, le marché considérait que tant que les géants du cloud continuaient d’accroître leur puissance de calcul, les fournisseurs prospéreraient sans entrave. La réalité du réseau électrique a brutalement ralenti la cadence et les donneurs d’ordres commencent à restreindre leurs budgets. Dans ce bras de fer, le centre de gravité du risque a glissé silencieusement le long de la chaîne d’approvisionnement.
2 500 milliards envolés au Nasdaq : les acheteurs cèdent 3 %, les fournisseurs plongent de 14 %
Les indicateurs de marché sont sans appel. Les mégacapitalisations qui financent les investissements (Capex) dans l’IA n’ont subi que des replis minimes : Alphabet n’a cédé que 2,29 %, Microsoft a reculé de 3,25 % et Amazon de 3,55 %. Pour des groupes pesant des milliers de milliards de dollars, de telles variations s’inscrivent dans les fluctuations courantes du marché.
En revanche, la dégringolade des fournisseurs a été particulièrement violente. AMD a dévissé de 14,83 %, le spécialiste des mémoires Micron Technology a chuté de 14,18 %, l’intégrateur de serveurs Dell s’est replié de 12,88 % et l’équipementier énergétique GE Vernova a reculé de 11,88 %. Même les piliers du secteur comme Nvidia et Broadcom ont concédé respectivement 7,53 % et 8,07 %. Les géants des équipements pour semi-conducteurs Lam Research et Applied Materials ont tous deux abandonné plus de 10 %.
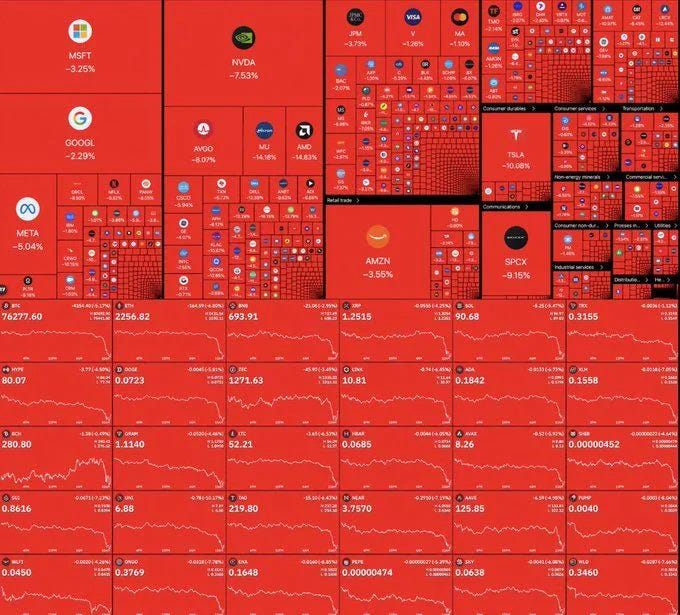 Figure : Carte thermique des marchés boursiers américains. Les baisses des fournisseurs dépassent largement celles des géants acheteurs. Source : finlaws.substack.com (Tomasz Dziurko).
Alors que les cours des donneurs d’ordres restent stables, les valorisations des vendeurs de pelles et de pioches ont été lourdement amputées. Ce mouvement invalide la croyance selon laquelle l’offre et la demande évolueraient au même rythme. Les géants du cloud disposent d’un pouvoir de transfert supérieur, laissant les équipementiers absorber seuls toute la pression baissière de la chaîne.
Des géants capables d’absorber les pertes de trésorerie, des fournisseurs incapables d’affronter un ralentissement
Si les géants de la tech parviennent à préserver leurs bilans face à la tempête, ils le doivent à la capacité de génération de trésorerie de leurs activités historiques. Au trimestre précédent, le flux de trésorerie disponible (Free Cash Flow) d’Alphabet affichait un solde négatif de 9,1 milliards de dollars. Chez Amazon, le flux de trésorerie disponible glissant sur douze mois s’élevait à moins 42,4 milliards de dollars, pour des prévisions de dépenses d’investissement de 220 milliards sur l’année.
Malgré ces dizaines de milliards de dollars de sorties de capitaux, les hyperscalers restent d’une solidité inébranlable. Google bénéficie des revenus récurrents de la recherche en ligne et de la publicité numérique. Amazon s’appuie sur la rentabilité d’AWS et sur la puissance de son réseau de distribution. Même si ces géants repoussaient leurs commandes de matériel de deux trimestres, les flux de trésorerie de leurs activités de base suffiraient à maintenir leurs bilans au plus haut niveau.
Pour les acheteurs, les dépenses d’investissement constituent une vanne qu’ils peuvent fermer à leur convenance. Dès qu’ils lèvent le pied sur les approvisionnements, leur trésorerie libre repasse immédiatement en territoire positif. Les grands groupes ont une assise commerciale suffisante pour absorber les à-coups du cycle d’investissement.
Les fournisseurs de matériel ne bénéficient d’aucun répit semblable. Les multiples de valorisation accordés à Nvidia, Broadcom, Lam Research et Applied Materials reposent sur l’hypothèse d’une expansion ininterrompue des centres de données à l’échelle du gigawatt. Les modèles financiers de Wall Street postulaient que l’infrastructure de calcul ne connaîtrait aucun ralentissement. Or, l’extension des lignes de production des fabricants a mobilisé des coûts irrécupérables colossaux. Dès lors que la courbe des commandes des hyperscalers s’infléchit, les bénéfices des équipementiers chutent précipitamment.
Les élections de mi-mandat bloquent le réseau : 500 mégawatts de raccordements gelés
L’expansion de la puissance de calcul s’est heurtée de plein fouet aux limites physiques du réseau électrique. Les élections de mi-mandat de mardi ont vu les démocrates remporter les postes de gouverneurs au Texas, en Géorgie et dans l’Ohio, tout en reprenant la majorité au Congrès. Or, la grande majorité des mégacentres de données prévus à l’échelle du gigawatt aux États-Unis se concentre précisément dans ces trois États.
Les nouveaux élus locaux s’étaient engagés durant leur campagne à suspendre les procédures d’autorisation des très grands centres de données. La source du conflit est manifeste : la concentration de ces installations fait flamber le coût de l’électricité pour les ménages. Face à la hausse des factures d’énergie, la grogne des électeurs s’est traduite par un tour de vis réglementaire des gouvernements d’État.
Un seul centre de données d’une capacité de 500 mégawatts consomme autant d’électricité que plusieurs centaines de milliers de foyers. Renforcer le réseau de transport haute tension et les sous-stations locales exige plusieurs années de travaux. Les plans d’infrastructure des géants de la tech sont ainsi entrés en concurrence frontale avec les besoins énergétiques des populations riveraines.
Dès lors que les comités locaux gèlent les autorisations de raccordement d’un site de 500 MW, la livraison des équipements s’interrompt net. Faute de pouvoir alimenter les chantiers en temps voulu, les hyperscalers ne réceptionneront pas les serveurs et les GPU entreposés dans les hangars. En l’espace de quelques semaines, les contraintes du réseau physique ont pulvérisé les courbes de croissance harmonieuses des analystes financiers.
Les serveurs monopolisent les mémoires : les livraisons de smartphones au plus bas depuis quatorze ans
L’effet d’éviction généré par les infrastructures d’IA s’est propagé à l’électronique grand public. Qualcomm a dévissé de 12,65 % en une séance, marqué par une contraction de 26 % des ventes de puces pour smartphones. Selon Counterpoint Research, les expéditions mondiales de smartphones sur le trimestre ont chuté de 20 %, touchant un plancher inédit depuis 14 ans.
Ce repli des livraisons de téléphones ne découle pas seulement d’un fléchissement de la demande, mais d’une réallocation stratégique des capacités de production dans les fonderies de silicium. La fabrication de mémoire à large bande passante (HBM) nécessite l’empilement complexe de plusieurs puces de silicium. Ce procédé affiche des rendements plus faibles et requiert une surface de plaquette de silicium plusieurs fois supérieure à celle des composants standard. En basculant l’essentiel de leurs capacités vers la HBM, Micron et SK Hynix ont raréfié l’offre de DRAM pour terminaux mobiles et de mémoire flash NAND grand public.
La pénurie de composants a fait flamber la nomenclature de fabrication (BOM) des appareils. Pour préserver leurs marges, les fabricants de smartphones ont été contraints de relever leurs tarifs de vente. Toutefois, les consommateurs ont refusé d’acquitter des prix exorbitants pour des modèles vantant de simples fonctionnalités d’IA, provoquant le gel de la filière.
Ce mouvement d’infrastructure, perçu par les géants du cloud comme un investissement d’avenir, est devenu un lourd fardeau financier pour le grand public. La chute de Qualcomm et l’essoufflement des ventes de mobiles démontrent à quel point la construction des capacités de calcul assèche les approvisionnements et les capitaux du reste du marché.
La facture transmise : le matériel confronté aux réalités physiques
Avec 2 500 milliards de dollars volatilisés au Nasdaq, le cheminement du risque financier apparaît en pleine lumière. Les champions de la tech disposent de bastions monopolistiques capables d’amortir le choc et peuvent rétablir leur trésorerie comptable en réduisant simplement leurs dépenses d’équipement. En face, les industriels qui leur fournissent le matériel se retrouvent en première ligne, privés de toute marge de manœuvre pour adapter leurs coûts.
Quand les scrutins locaux verrouillent le réseau électrique et que les consommateurs boudent les augmentations de prix, les fournisseurs de matériel font office de digue encaissant l’ensemble des pertes. Le postulat de Wall Street selon lequel les centres de données s’étendraient sans frottement s’est brisé sur les réalités du terrain.
Les acheteurs conservent le privilège d’actionner le frein à tout instant, tandis que les équipementiers ont tout misé sur l’accélérateur. Si les permis de raccordement s’enlisent ou si le marché de consommation persiste à rejeter les hausses de tarifs, la brèche dans les carnets de commandes des industriels du matériel ne fera que s’agrandir. La valorisation de la filière matérielle doit inévitablement se réaligner sur les lois physiques de l’énergie disponible et sur la demande économique réelle.
Note : L’article d’origine comporte une seule illustration de carte thermique de marché.
Références :
- Analyse hebdomadaire de marché finlaws.substack.com (Tomasz Dziurko).
- Rapport de suivi du marché mondial des smartphones par Counterpoint Research.
- Dernières publications de résultats trimestriels et présentations des prévisions de dépenses d’investissement des grands groupes technologiques.