Primero el marco regulatorio, los reactores después
El 23 de septiembre de 2026, el Senado italiano aprobó por 81 votos a favor, 51 en contra y 7 abstenciones la reapertura de una vía clausurada desde la catástrofe de Chernóbil. Italia, que fue en su día una de las naciones pioneras en energía nuclear civil en Europa, había rechazado el átomo en dos referéndums nacionales —el primero tras Chernóbil en 1987 y el segundo tras Fukushima en 2011—, lo que forzó el apagado definitivo de sus cuatro reactores en activo.
Pese a su indudable carga simbólica, la legislación aprobada no autoriza la construcción de ni un solo reactor. Lo que el Parlamento ha sacado adelante es un marco regulatorio y administrativo que faculta al Gobierno para redactar, a lo largo de los próximos 12 meses, los decretos de desarrollo que regularán las licencias, los estándares de seguridad, la gestión de residuos radiactivos y los criterios para futuros emplazamientos.
Al asentar los cimientos normativos sin colocar una sola piedra, la coalición gobernante elude los sobrecostes multimillonarios y los plazos de obra de más de una década asociados a las grandes centrales nucleares de escala gigavatio. El rumbo estratégico de la ley es diáfano: dejar atrás los reactores gigantescos y despejar el camino para los reactores modulares pequeños (SMR), una tecnología avanzada que sus defensores presentan como más segura, más flexible y mucho más rápida de desplegar.
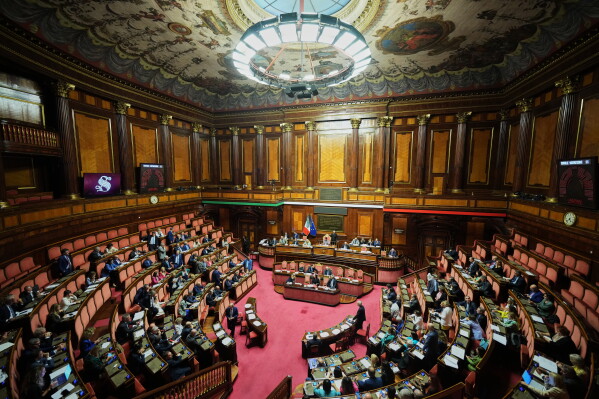 Foto: Votación en el Senado italiano, 23 de septiembre de 2026, Roma. Fuente: AP Photo/Andrew Medichini
Los motivos esgrimidos por el Ejecutivo de Giorgia Meloni son directos: un consumo eléctrico al alza, exigentes compromisos climáticos y la vulnerabilidad geopolítica evidenciada por la guerra de Ucrania. La electrificación de los hogares, el transporte y la industria, unida a la voracidad energética de los centros de datos, augura una fuerte escalada de la demanda. En este contexto, la capacidad de generación propia se percibe como una salvaguarda indispensable frente a las turbulencias exteriores.
La apuesta por la producción en serie
En los debates técnicos de Hacker News, la discusión en torno a la ley italiana no giró sobre el temor a la radiación ni sobre posibles catástrofes, sino sobre una fría ecuación económica. Haber abandonado el sueño de los grandes reactores reproductores rápidos que se perseguía hace 25 años para volcarse en los SMR refleja una dura reflexión sobre el modelo tradicional de construcción nuclear.
El talón de Aquiles de los grandes reactores reside en su carácter de obra civil a medida. Cada unidad exige prospecciones geotécnicas específicas, diseños adaptados a cada emplazamiento y prolongados procesos de aprobación, lo que deriva de forma sistemática en sobrecostes masivos. La filosofía de los SMR pretende transformar las centrales nucleares: dejar de concebirlas como megaproyectos de ingeniería civil sobre el terreno para convertirlas en productos industriales estandarizados y fabricados en cadena.
La potencia de un SMR individual es muy reducida, lo que hace que su coste teórico por vatio instalado sea inicialmente muy superior. Solo si los diseños se congelan de forma rigurosa y los componentes salen de la fábrica en masa, como automóviles o aviones comerciales, las economías de escala podrán amortizar las descomunales inversiones previas en I+D y utillaje fabril hasta hacerlos competitivos.
Abaratar costes mediante volumen: ¿cálculo sólido o mera conjetura?
Los defensores de esta vía argumentan que la producción en serie cambiará las reglas del juego. Diversos ingenieros señalaban en los foros que, aunque un SMR sea en teoría varias veces más costoso por vatio, si se logra una cadencia de producción estable, sin necesidad de rediseñar cada generación y sin incurrir en sobrecostes presupuestarios de diez veces, la escala permitirá rentabilizar el negocio. Esta lógica, no obstante, exige una condición ineludible: una cartera de pedidos descomunal y sostenida que mantenga las cadenas de producción trabajando a pleno rendimiento.
Los escépticos rebaten con igual contundencia que se trata de un salto de fe sin ninguna garantía real. Hace veinticinco años, el sector pregonaba que los reactores gigantescos eran la única manera de abaratar el kilovatio-hora. Que hoy toda la industria gire 180 grados hacia los reactores pequeños con la bandera de la agilidad y los plazos cortos suscita una pregunta incómoda: ¿responde este giro a un modelo económico verdaderamente viable, o se trata de una capitulación encubierta ante la imposibilidad política y social de levantar grandes centrales?
Por ahora, este planteamiento permanece sobre el papel. Ningún fabricante en el mundo ha demostrado aún la entrega comercial masiva de reactores modulares a costes competitivos. Confiar en que las economías de escala hundirán los costes nucleares sigue siendo una hipótesis sin contrastar.
La energía solar como principal obstáculo
Incluso si se solventaran los cuellos de botella fabriles y de costes, los nuevos reactores tendrán que vérselas con un rival formidable ya presente en la red: el despliegue a gran escala de paneles solares fotovoltaicos. La doctrina energética tradicional sostenía que la fotovoltaica y la nuclear debían complementarse a la perfección: el sol genera de día y la fisión sostiene la carga base ininterrumpida de noche. La premisa parecía impecable hasta que se examinan conjuntamente las curvas de precios y los perfiles de carga.
El mercado eléctrico mayorista refleja un juego de suma cero implacable. El coste marginal de la generación fotovoltaica roza el cero; en los días soleados, la abundancia de electricidad solar inunda la red y desploma los precios en las horas centrales. La energía solar ya aporta alrededor del 15 % de la generación eléctrica en Italia: una cifra que, sin ser todavía hegemónica, basta para hundir las cotizaciones de mediodía a niveles en los que una central nuclear amortizable no puede operar con rentabilidad.
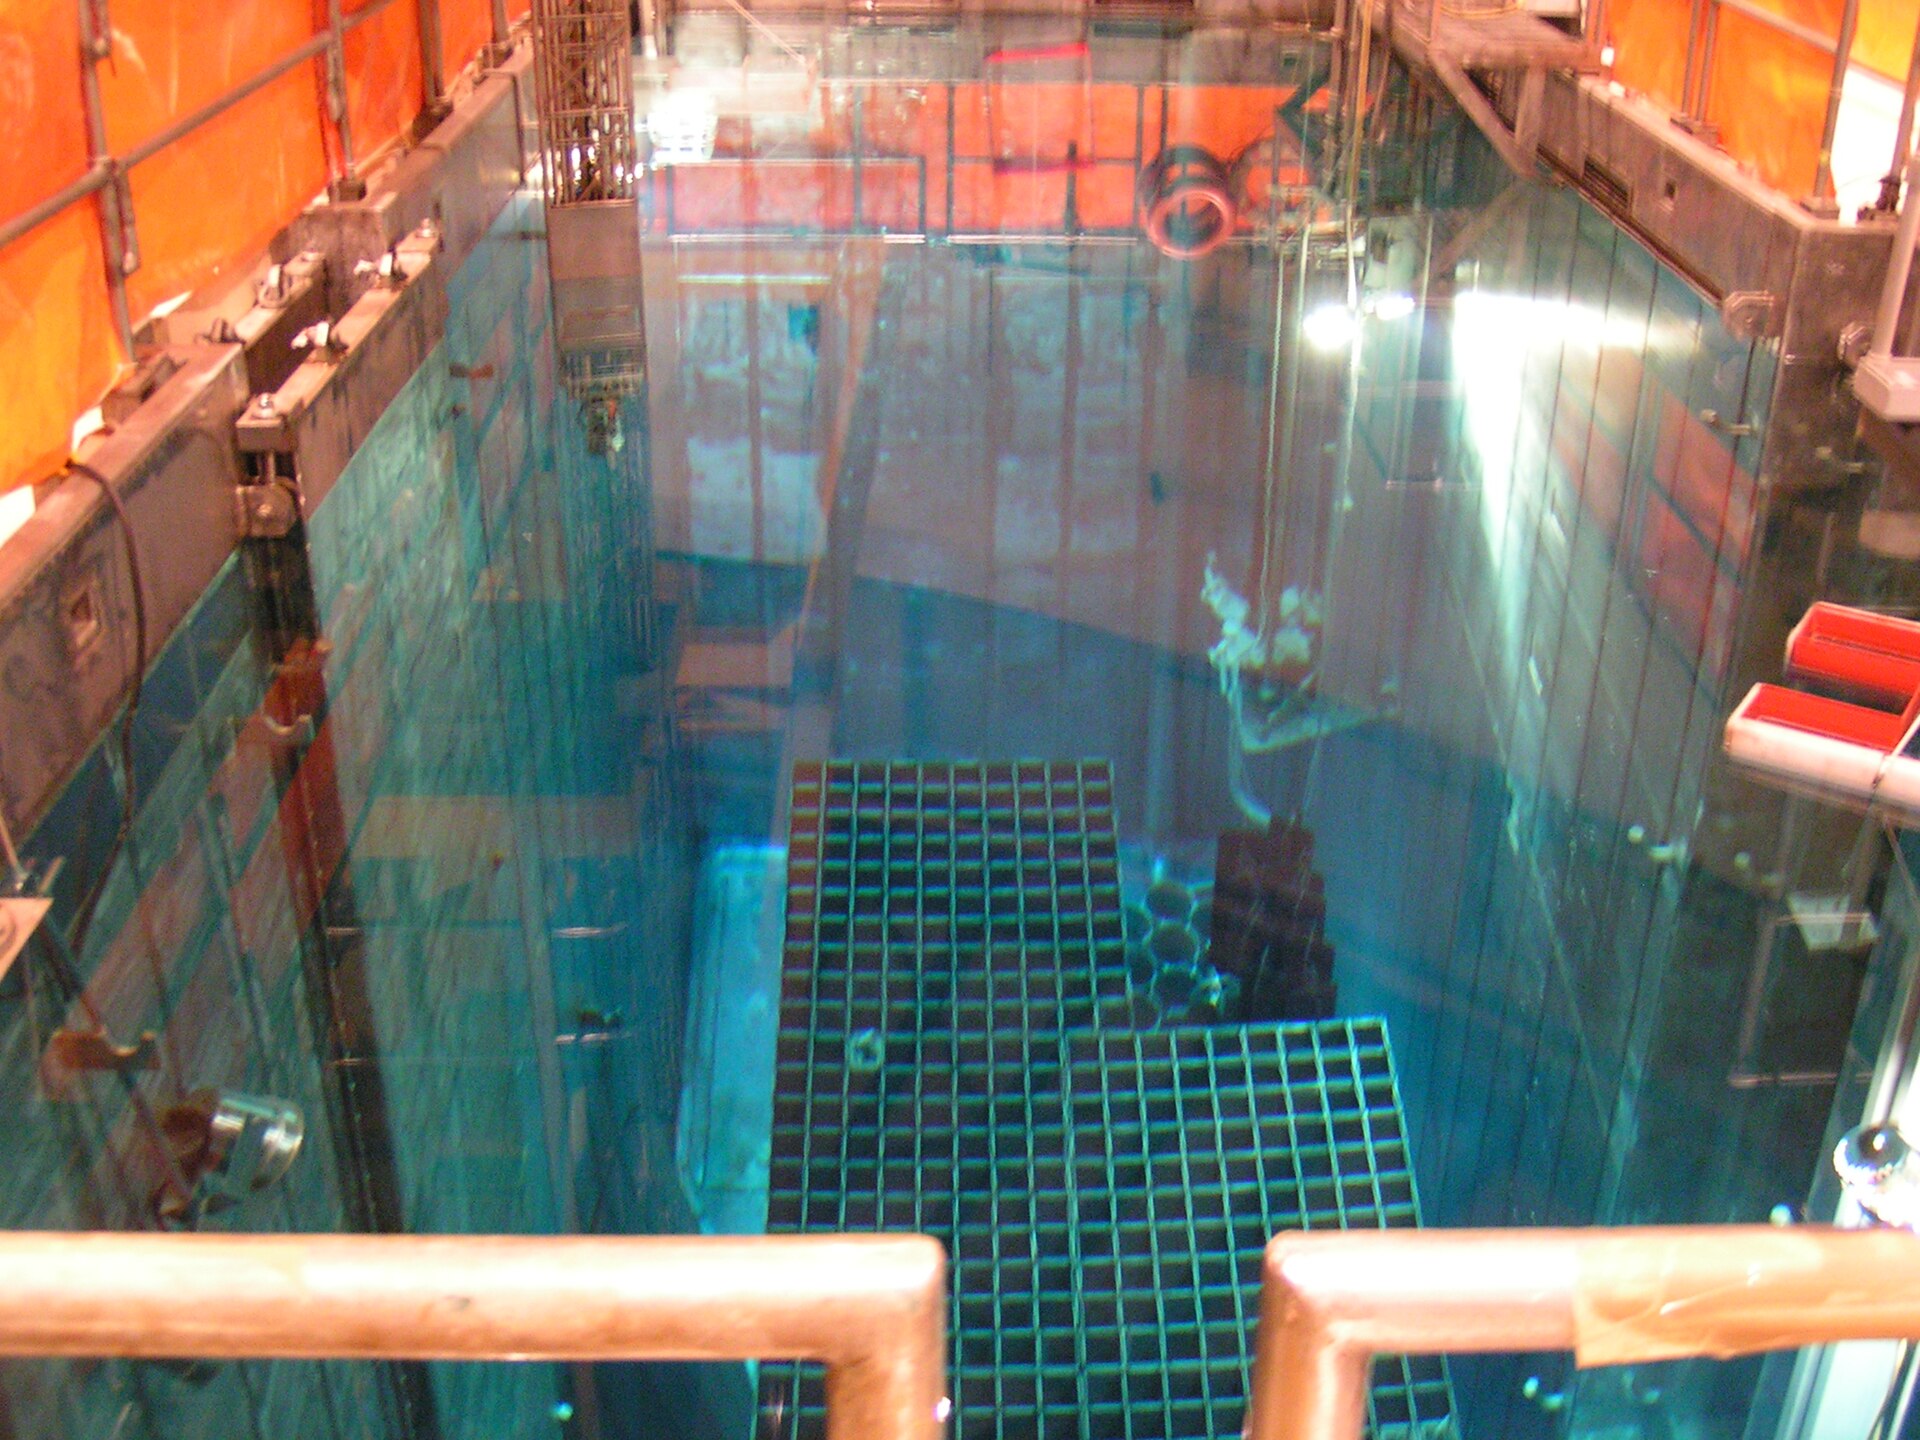 Foto: La central nuclear de Caorso en Italia, clausurada tras el referéndum de 1987, testimonio físico del abandono nuclear. Fuente: Simone Ramella / Wikimedia Commons, CC BY 2.0
Cuando las placas solares pulverizan el precio de la electricidad durante las horas diurnas, el reactor pierde su principal ventana de rentabilidad. Un informe publicado en febrero de 2026 por la eléctrica francesa EDF arrojó luz sobre esta realidad: el fuerte crecimiento de la eólica y la solar está estrangulando la estructura económica de la flota nuclear existente en Francia. Al poseer el mayor parque atómico de Europa, Francia ha sido simplemente la primera en chocar contra este muro.
Las centrales nucleares acarrean elevados costes fijos de amortización y plantilla fija, por lo que necesitan funcionar a plena potencia de manera continua para amortizar el capital. Si el excedente renovable les arrebata el lucrativo pico diurno, el precio de la electricidad nocturna tendría que multiplicarse por dos para equilibrar la cuenta de resultados. Cuanta más energía solar barata se conecte a la red, más se deteriorará el retorno de inversión del átomo. Como zanjaba un comentario con crudeza: la energía nuclear no tiene verdaderos inconvenientes al margen del tiempo de construcción y el coste inicial… salvo que resulta del todo inviable en los mercados eléctricos desregulados.
Treinta y nueve años de apagón importando electricidad vecina
Italia fue una potencia pionera del átomo en la Europa del siglo XX, con cuatro reactores comerciales conectados a la red antes del abandono. El referéndum de 1987 liquidó aquel programa de golpe. A lo largo de las cuatro décadas posteriores, Italia mantuvo una dependencia estructural de las importaciones energéticas y se convirtió paradójicamente en uno de los mayores consumidores europeos de energía nuclear ajena: clausuró sus instalaciones locales, pero siguió comprando masivamente la electricidad generada por los reactores de Francia y Suiza.
Tras la votación en el Senado, el ministro de Medio Ambiente y Seguridad Energética, Gilberto Pichetto Fratin, resumió la posición oficial: «La energía nuclear no es un regreso al pasado». A lo que añadió una condición indispensable: «Integrada con las renovables, es una tecnología ganadora que puede aportar resultados extraordinarios a nuestra seguridad energética». Sus palabras son un reconocimiento tácito del nuevo escenario: si la energía nuclear vuelve a Italia, tendrá que supeditarse a convivir con la primacía diurna del sol.
En los debates también se alertó de cómo la energía nuclear ha sido arrastrada a las trincheras de la polarización política y cultural, enturbiando el análisis técnico riguroso. La incógnita comercial decisiva sigue sin despejarse: en una red donde la energía solar ya atiende la demanda diurna, ¿cómo piensa el Gobierno italiano captar inversión privada para costear centrales de miles de millones de euros?
De vuelta a la realidad del mercado
El Senado italiano ha mostrado determinación política al valerse de una ley marco para revocar un tabú de casi cuatro décadas. Desde el punto de vista burocrático, abrir un canal regulatorio específico despeja el camino a los constructores de reactores.
Sin embargo, si bien los trámites administrativos pueden acelerarse a golpe de voto parlamentario, las leyes del mercado eléctrico siguen siendo inflexibles. En un sistema dominado por los excedentes solares a mediodía, averiguar si los futuros reactores podrán recuperar decenas de miles de millones de euros comercializando energía a largo plazo constituye un desafío mucho más complejo que apaciguar el sentimiento antinuclear en la opinión pública.
Enlaces de referencia:
- Reportaje de AP News
- Debate en Hacker News