El balance eléctrico mundial de 2025 dejó al descubierto una brecha sobrecogedora. La energía solar fotovoltaica incorporó 510 GW (gigavatios, unidad estándar de potencia para grandes centrales) en un solo año, mientras que la capacidad nuclear instalada total apenas creció en 1,5 GW netos hasta situarse en 399,5 GW. Si el cálculo se limita a los reactores efectivamente operativos, el parque nuclear mundial experimentó una contracción neta de 0,5 GW en el año, reduciéndose a 368,6 GW. En doce meses, el volumen de nueva potencia solar desplegada multiplicó por trescientas veces el crecimiento neto de la energía nuclear.
El 29 de septiembre de 2026, 18 autores multidisciplinares presentaron en Estambul el World Nuclear Industry Status Report 2026 (WNISR 2026), con prólogo del exministro de Asuntos Exteriores de Japón, Taro Kono. El documento certifica un momento de inflexión en la historia del suministro eléctrico: la eólica superó por primera vez a la energía nuclear en generación mensual durante marzo de 2025, y la solar hizo lo propio justo al mes siguiente, en abril. Entre marzo de 2025 y junio de 2026, en todos y cada uno de los meses, la solar o la eólica superaron individualmente la producción de los reactores atómicos; en marzo, abril y mayo de 2026, ambas fuentes renovables generaron más electricidad que todo el parque nuclear mundial de forma simultánea.
La ventaja de la energía solar frente a la nuclear se apoya en los rendimientos compuestos de la fabricación seriada y modular. El verdadero terreno que ha perdido la energía nuclear radica en los calendarios de ejecución y el control del capital: los 16 reactores conectados a la red entre 2023 y 2025 sufrieron sobrecostes de plazo, con un retraso medio de 10,9 años. Frente a las obleas de silicio estandarizadas que salen de fábrica en contenedores, los proyectos nucleares siguen requiriendo obras civiles singulares con vertidos masivos de hormigón in situ, abriendo una brecha de dos órdenes de magnitud en los plazos de entrega.
La solar añade 510 GW en un año y la cuota nuclear cae a su mínimo en 45 años
Al observar el conjunto de la generación mundial, las renovables y la energía nuclear avanzan con pendientes contrapuestas. En 2025 se instalaron 510 GW de nueva potencia solar fotovoltaica en el mundo, elevando el acumulado a 2.383 GW (un incremento interanual del 27 %). La energía eólica añadió 159 GW en el mismo ejercicio, alcanzando 1.291 GW acumulados (+14 %). La energía solar y la eólica siguen la curva de expansión estandarizada de las industrias manufactureras: los módulos salen de la línea de montaje y se instalan y conectan rápidamente en desiertos y cubiertas.
Por contra, el parque nuclear operativo avanza renqueante ante la oleada de desmantelamientos. En 2025 solo entraron en servicio 4 reactores nuevos en todo el planeta, frente a 7 clausuras definitivas, lo que supuso la primera contracción neta en número de unidades activas desde 2021. Al 1 de julio de 2026, 31 países contaban con 411 reactores en funcionamiento con una capacidad conjunta de 374,7 GW, además de otras 30 unidades en parada prolongada. El ritmo de cierre por obsolescencia ya iguala y supera la incorporación de nuevas centrales a la red.
El estancamiento de la potencia se traslada directamente a las lecturas de los contadores. En 2025, la generación nuclear mundial sumó 2.703 TWh (teravatios-hora, miles de millones de kilovatios-hora), con un leve repunte del 1,1 %. La cuota nuclear en el mix de generación global cayó al 8,8 %, su nivel más bajo en 45 años y apenas la mitad del máximo histórico del 17,5 % registrado en 1996. El grueso del crecimiento anual de la demanda eléctrica internacional está siendo cubierto por el masivo despliegue eólico y solar.
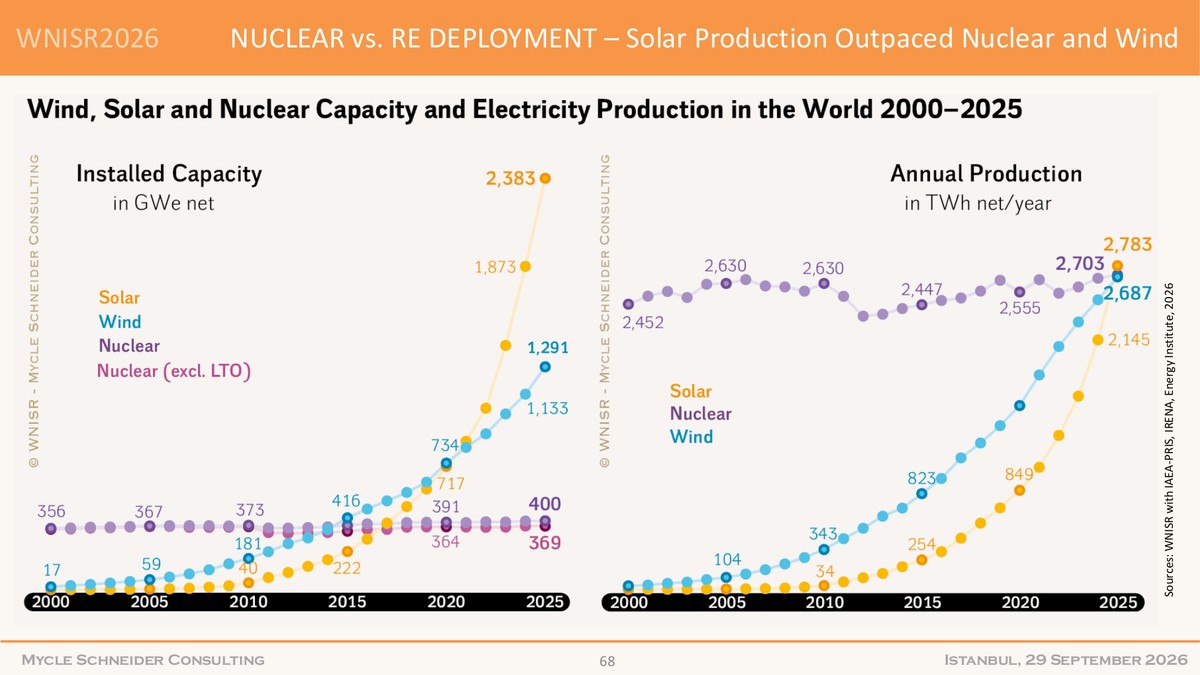 Figura: La página 67 del dossier de prensa de WNISR 2026 muestra el momento en que la generación mensual solar supera las curvas nuclear y eólica. Fuente: WNISR 2026 Global Launch Media Briefing (p. 67)
Los 16 reactores conectados sufrieron retrasos, con una demora media de 10,9 años
El obstáculo principal que frena el crecimiento de la energía nuclear se encuentra en las planificaciones de obra. Ninguno de los 16 reactores conectados a la red en todo el mundo entre 2023 y 2025 logró cumplir su fecha de entrega inicial, acumulando un retraso medio de 10,9 años. De las 13 unidades cuya entrada en servicio estaba programada para 2025, solo 4 se entregaron efectivamente a finales de año. Cumplir los plazos previstos se ha convertido en una quimera en la ingeniería nuclear contemporánea.
Determinados proyectos intergeneracionales han convertido la construcción en una maratón de desgaste. El reactor Mochovce 4 en Eslovaquia acumula más de 40 años desde el inicio de los trabajos. La unidad 2 de la central de Bushehr, en Irán, cuyas obras arrancaron en 1976, todavía no ha culminado el proceso para suministrar electricidad a la red. Desde la tramitación inicial del proyecto hasta la energización final, no es extraño que transcurra la carrera laboral completa de dos generaciones de ingenieros.
Estos desvíos extremos obedecen a las estrictas exigencias físicas y de seguridad inherentes a la tecnología nuclear. Los edificios de contención demandan el vertido de metros de espesor de hormigón especial de alta densidad; los circuitos primarios y las vasijas de presión exigen procesos de forja de máxima precisión. Cada soldadura a pie de obra debe someterse a ensayos no destructivos y a exhaustivas inspecciones regulatorias. Cualquier alteración de diseño o cuello de botella logístico durante la construcción añade años de paralización. Retrasos medios superiores a una década agotan la liquidez financiera, y los descomunales costes financieros disuaden a las compañías eléctricas occidentales de emprender nuevos proyectos a escala de gigavatios.
 Figura: Parque solar fotovoltaico sobre suelo estructurado de forma modular; los componentes normalizados evitan largas obras civiles pesadas in situ. Fuente: Hans Ott / Unsplash (reproducido vía pv magazine)
Dos décadas de cierres neutralizan las nuevas obras: China y Rusia concentran el 90 % de los inicios
Al analizar el periodo de 2006 a 2025, el mapa nuclear mundial evidencia una acusada fractura geográfica. A lo largo de esos veinte años comenzaron a operar 104 reactores en todo el mundo y se cerraron 106, de modo que las incorporaciones y los desmantelamientos se anularon mutuamente. China puso en marcha 53 reactores en ese lapso con cero clausuras; si se excluye a China, el resto de las naciones experimentó una pérdida neta de 55 reactores operativos.
Las métricas de potencia y producción constatan esta misma asimetría. En dos décadas, la capacidad nuclear neta global aumentó en 21,5 GW: China aportó por sí sola 52,3 GW de incremento, mientras que fuera de sus fronteras la capacidad se contrajo en 30,7 GW netos. En 2025, la producción nuclear mundial creció un 1,1 %, impulsada por el avance del 7,6 % en China, mientras que en el resto del planeta retrocedió un 0,2 %, por debajo de los registros de 2006. Con el parque occidental alcanzando el final de su vida útil, el motor de expansión nuclear se ha replegado a un reducido número de estados.
En la actualidad hay 73 reactores en construcción en todo el mundo —el registro más elevado desde 1987—, de los cuales alrededor del 90 % se sitúan en Asia o Europa del Este. China encabeza el listado con 37 unidades en obras; Rusia interviene en 29 proyectos, 22 de ellos fuera de su territorio. En 2025 se iniciaron 12 obras nuevas, la cifra más alta desde 2010 (9 en China, 2 en Rusia y 1 en Corea del Sur); de las 52 plantas comenzadas entre 2020 y 2025, casi la totalidad corresponden a China y Rusia. No obstante, incluso en el país con mayor despliegue nuclear del mundo, China sumó 314 GW solares en 2025 frente a solo 2,5 GW nucleares. La continuidad en las obras ha permitido a China preservar su cadena de suministro nuclear, pero en la carrera sobre el terreno la expansión solar avanza a un ritmo dos órdenes de magnitud superior.
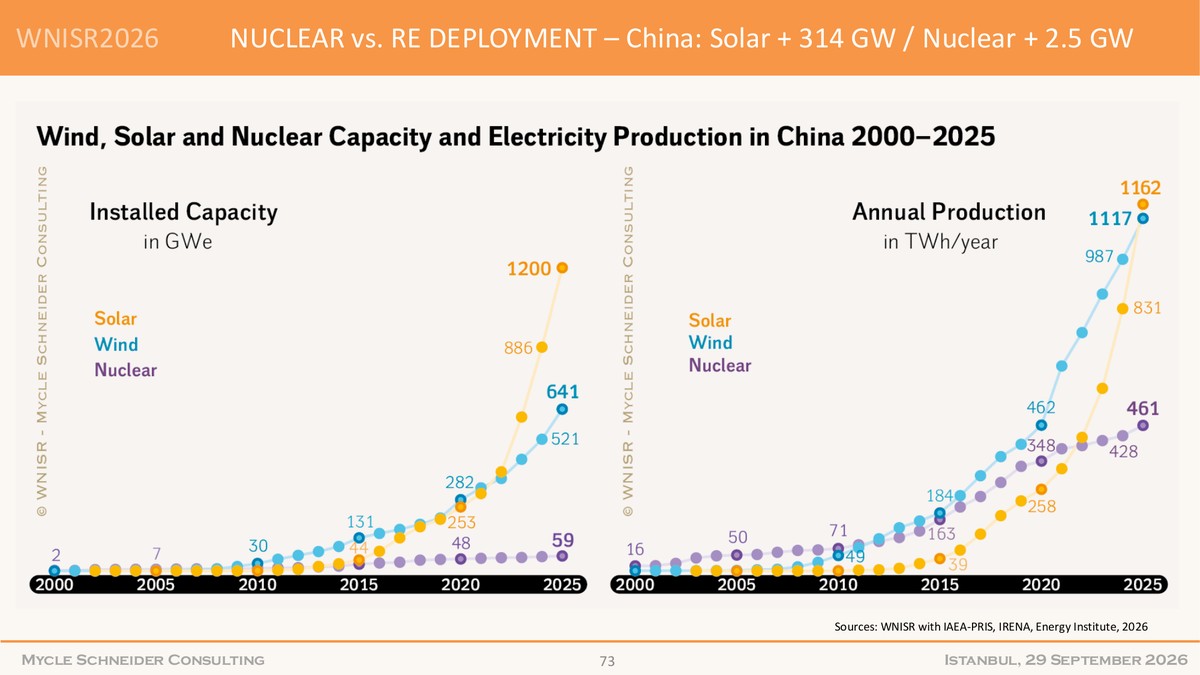 Figura: La página 72 del informe WNISR 2026 compara los incrementos de capacidad en China durante 2025, donde 314 GW solares nuevos superan ampliamente a los 2,5 GW nucleares. Fuente: WNISR 2026 Global Launch Media Briefing (p. 72)
Los reactores SMR aumentan de tamaño mientras los mercados de capitales dan la espalda
Para eludir los atascos constructivos de las grandes centrales, la industria nuclear ha volcado sus esfuerzos en los reactores modulares pequeños (SMR, Small Modular Reactors; reactores de potencia inferior a 300 MW concebidos para su fabricación seriada en taller y ensamblaje ágil in situ). El planteamiento teórico sostenía que reducir el tamaño permitiría una producción industrial estandarizada, esquivando las demoras de obra. Sin embargo, la ejecución real marcha a un ritmo muy inferior al prometido en las rondas de inversión.
Con el objetivo de diluir los costes unitarios de desarrollo, numerosos diseños de SMR han ido elevando su potencia unitaria por encima de los 300 MW. Reino Unido comprometió 2.600 millones de libras para tres unidades de Rolls-Royce en Wylfa, pero la decisión final de inversión (FID) no llegará hasta 2029 y cada módulo alcanza 470 MW, sobrepasando el rango típico de los SMR. Aunque Canadá inició en 2026 las obras del BWRX-300 de GE-Hitachi, diversos estudios apuntan a que varios diseños de reactores pequeños generan entre 2 y 30 veces más residuos radiactivos por unidad de electricidad producida que los reactores convencionales de agua ligera. Al escalar en tamaño buscando economías de escala, los reactores pequeños corren el riesgo de recaer en los viejos vicios de la obra singular y las prolongadas revisiones regulatorias.
Los mercados financieros, muy sensibles a la incertidumbre temporal, ya han reaccionado ante estos dilatados periodos de amortización. La firma tecnológica nuclear Holtec tuvo que congelar su salida a bolsa, con la que aspiraba a captar cerca de 1.000 millones de dólares. Por su parte, la compañía nuclear Fermi ha visto evaporarse cerca del 80 % de su valor bursátil desde su debut en octubre de 2025. El capital privado exige compromisos de entrega fiables; unos plazos de desarrollo superiores a diez años encajan difícilmente con las valoraciones exigidas a los valores de innovación.
Un desfase estadístico de 180 GW y el almacenamiento que apuntala la red
Las conclusiones del informe WNISR 2026 han suscitado una intensa controversia en el ámbito energético. Quienes critican el documento señalan desde hace tiempo un sesgo antinuclear que tiende a sobredimensionar las demoras de obra y a subestimar el papel de la energía nuclear como suministro de carga base (baseload power), capaz de ofrecer potencia firme las 24 horas del día con independencia de las variables meteorológicas. Quienes defienden la tecnología esgrimen que los 73 reactores en obras y los fondos públicos comprometidos en países como Reino Unido confirman que numerosos gobiernos siguen respaldando el potencial a largo plazo de la energía nuclear.
Existen asimismo divergencias en los criterios metodológicos de medición. El Programa de Sistemas de Energía Solar Fotovoltaica de la Agencia Internacional de la Energía (IEA PVPS) cifró la nueva potencia solar de 2025 en cerca de 690 GW, unos 180 GW más que los 510 GW consignados por el WNISR. Este desfase de 180 GW responde a la diferencia habitual entre la potencia nominal de placa en corriente continua (CC) y la capacidad efectiva de inyección a la red en corriente alterna (CA). En cualquiera de los dos escenarios, los cientos de gigavatios anuales que incorpora la fotovoltaica eclipsan por completo las modestas adiciones nucleares.
El argumento clásico de la energía nuclear —su disponibilidad constante durante la noche y en jornadas nubladas— está encontrando en el almacenamiento por baterías a gran escala una respuesta cada vez más sólida. Solo en 2025 entraron en operación 104 GW y 257 GWh de sistemas de almacenamiento con baterías, habiéndose construido más del 78 % de la potencia operativa acumulada entre 2023 y 2025. Con el respaldo de la producción industrial en serie, la energía solar y las baterías baten marcas mes a mes, mientras que la energía nuclear arrastra el lastre de 16 conexiones recientes con un retraso medio de 10,9 años. La densidad energética y la física del reactor siguen intactas; lo que ha frenado a la industria nuclear es la quiebra de la disciplina constructiva y del rendimiento del capital.
Enlaces de referencia:
- Dossier de prensa del lanzamiento mundial del WNISR 2026 (World Nuclear Industry Status Report 2026)
- pv magazine: Solar surpasses nuclear power globally for first time
- Debate en Hacker News