2025年の世界電力データは、劇的な対比を浮き彫りにしました。世界の太陽光発電(PV)の年間新規導入容量が510GW(ギガワット、10億ワット=大型発電所の出力単位)に達した一方、原子力発電の総設備容量は純増わずか1.5GWにとどまり、399.5GWとなりました。運転中の稼働基数だけで見ると、原発の稼働容量はむしろ前年比で0.5GWの純減となり、368.6GWまで縮小しています。わずか1年の間に新設された太陽光の設備容量は、原発の純増分の約300倍に達しました。
2026年9月29日、学際的な専門家18名がイスタンブールで『世界原子力産業現状報告 2026』(WNISR 2026, World Nuclear Industry Status Report)を発表しました。日本の河野太郎元外務大臣が序文を寄せています。同報告書は世界の電力史における歴史的転換点を記録しています。2025年3月に風力発電の月間発電量が原発を初めて上回り、続く4月には太陽光発電も原発を追い抜きました。2025年3月から2026年6月にかけて、すべての月で太陽光または風力のいずれか単独で原発の発電量を凌駕しており、2026年3・4・5月には風力と太陽光の双方が同時に原発を上回る事態となりました。
太陽光が原発の壁を突破できた原動力は、工場の製造ラインが生み出す量産と標準化のスケールメリットにあります。一方で原発が真に失速したのは工期管理と資本の規律です。2023年から2025年の間に系統接続された16基の原子炉はすべて工期が延び、平均遅延期間は10.9年に及びました。コンテナ単位で量産出荷される標準化シリコンモジュールと、現場でコンクリートを打ち込むオーダーメイドの超大型土木工事。両者の納入速度には100倍もの世代格差が生じています。
太陽光が1年で510GW拡大、原発の発電比率は45年ぶりの低水準
世界の発電総量を見渡すと、再生可能エネルギーと原子力は正反対の軌跡を描いています。2025年、世界の太陽光発電の新規導入容量は510GWで累積容量は2,383GW(前年比27%増)に達しました。風力発電も同年に159GWが新設され、累積1,291GW(同14%増)となりました。太陽光と風力は製造業ならではの標準化された成長曲線を歩んでおり、工場を出荷されたモジュールは砂漠や屋根の上で迅速に設置・系統接続されています。
対照的に、既存の原発群は廃炉ラッシュの中で足踏みを続けています。2025年に世界で新規稼働した原子炉はわずか4基にとどまり、一方で7基が永久閉鎖され、2021年以来初となる年間基数の純減を記録しました。2026年7月1日現在、世界31カ国で稼働中の原子炉は411基(合計374.7GW)で、さらに30基が長期停止状態にあります。老朽化に伴う廃炉のペースが、すでに新規稼働のペースを上回り始めているのが実情です。
新設の停滞はそのまま発電実績に現れています。2025年の世界の原子力発電量は2,703TWh(テラワット時、10億kWh)で、年間成長率はわずか1.1%にとどまりました。世界の総発電量に占める原発のシェアは8.8%まで低下し、過去45年間で最低水準となりました。これは1996年のピーク時(17.5%)の約半分にすぎません。世界で毎年増加する電力需要の大部分は、急速に展開する太陽光や風力によって吸収されています。
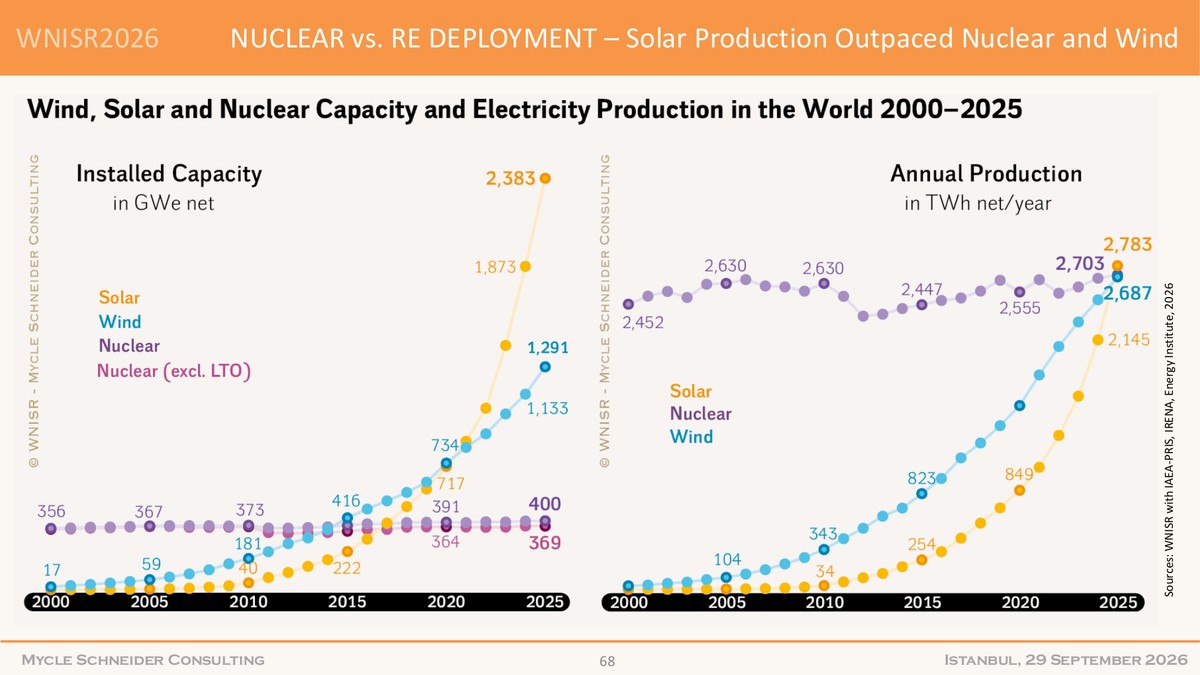 図:WNISR 2026グローバルローンチ資料(67ページ)に示された太陽光の月間発電量が原発・風力曲線を交差する推移。出典:WNISR 2026 Global Launch Media Briefing (p. 67)
新規連系16基が全機遅延、平均遅れは10.9年に
原発の設備容量が伸び悩む核心的な要因は、各国の建設現場の工程表に隠されています。2023年から2025年にかけて世界で系統連系された16基の原発のうち、当初予定通りに完工したものは1基もなく、平均遅延期間は10.9年に達しました。2025年内に運開予定だった13基のうち、年末までに実際に引き渡されたのはわずか4基でした。現代の大型原子力プロジェクトにおいて、期日通りの納入は極めて困難なものとなっています。
数十年がかりの超長期プロジェクトに至っては、もはや世代交代の持久戦と化しています。スロバキアのモホフチェ(Mochovce)4号機は着工から40年以上が経過しています。イランのブーシェフル(Bushehr)2号機に至っては1976年に起工したものの、今なお完成に至っていません。1つの発電所が計画されてから送電を開始するまでに、エンジニア2世代のキャリア全体を費やすことも珍しくありません。
こうした工期の制御不能は、原発に求められる極めて厳密な物理的・安全基準に起因しています。原子炉格納容器には数メートルの厚さを持つ特殊コンクリートの打設が要求され、一次冷却配管や圧力容器には最高難度の精密鍛造技術が欠かせません。現場の溶接箇所ひとつひとつに非破壊検査と規制当局の厳格な審査が義務付けられています。施工途中で設計変更やサプライチェーンの停滞が生じれば、手戻り期間は年単位で積み重なります。10年を超える平均遅延はプロジェクトの資金繰りを圧迫し、巨額の利息負担が欧米の電力会社に新規原発建設への投資を躊躇させています。
 図:モジュール化により敷設される地上設置型メガソーラー。標準化部材により長期の重工土木工事を回避できる。出典:Hans Ott / Unsplash(pv magazine経由)
20年の廃炉が新設を相殺、中露が新規着工の9割を占める
2006年から2025年までの20年間に時間軸を広げると、世界の原発地図には明確な地域的偏在が浮かび上がります。この20年間で世界全体では104基が稼働開始した一方、106基が閉鎖され、新規建設と廃炉はほぼ完全に相殺されました。中国はこの20年間で53基を運開させ、閉鎖基数はゼロでした。つまり中国を除外すると、世界のその他の地域では稼働基数が純減55基となっているのです。
容量と発電量のデータも同様の二極化を物語っています。過去20年間で世界の原子力設備容量は純増21.5GWでしたが、中国単独で52.3GW増加したのに対し、中国以外の地域では差し引き30.7GWの純減でした。2025年の世界の原発発電量は1.1%増加しましたが、その内訳は中国が7.6%増だったのに対し、中国以外の地域は0.2%減少し、2006年の水準を下回っています。欧米の既存原発が寿命を迎える中、原発増設のエンジンはごく一部の国家へと極端に集中しています。
現在、世界で建設中の原子炉は1987年以来最多となる73基に達していますが、その約9割はアジアまたは東欧に位置しています。首位の中国が37基を建設中であり、ロシアは国外の22基を含む29基の建設に関与しています。2025年の新規着工は12基(中国9基、ロシア2基、韓国1基)で2010年以降最多を記録し、2020〜2025年に新規着工された52基のほぼ全量が中露両国によるものでした。もっとも原発建設が活発な中国においてすら、2025年の太陽光新設は314GWに達し、原発新設の2.5GWを圧倒しています。連続した建設サイクルは中国のサプライチェーンを維持していますが、同じグリッド上の拡張速度において、太陽光は原発より2桁速いペースで走り続けています。
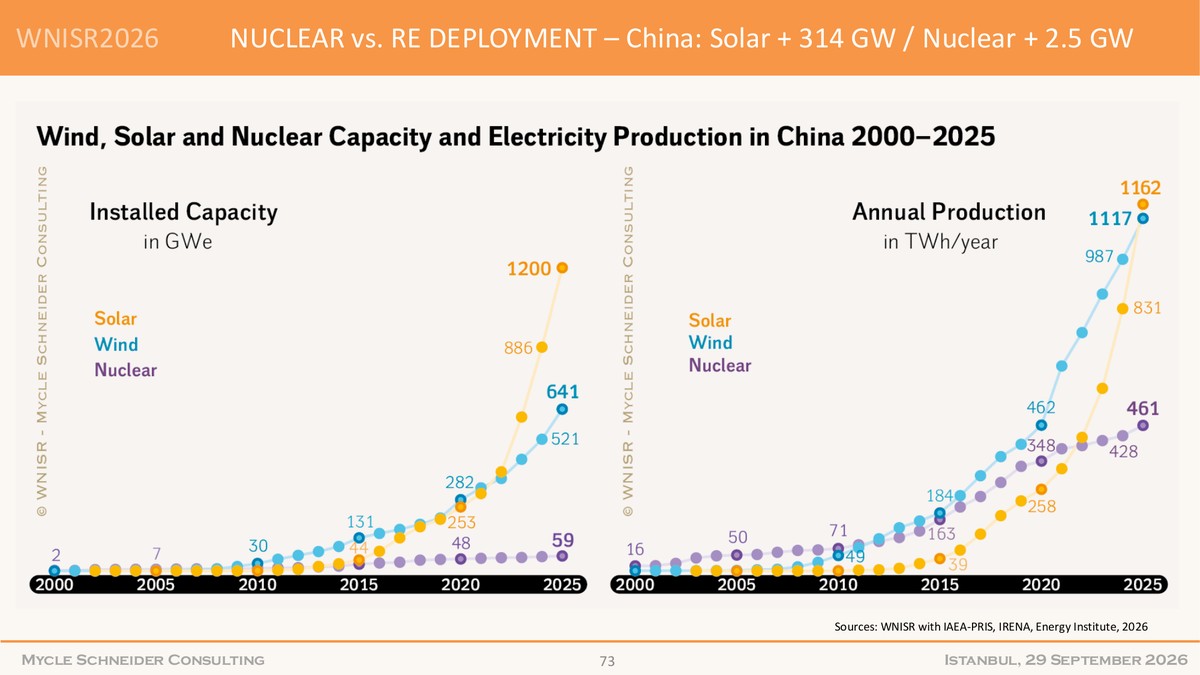 図:中国の2025年電力純増分を比較したWNISR 2026資料(72ページ)。太陽光新設314GWが原発2.5GWを大きく引き離している。出典:WNISR 2026 Global Launch Media Briefing (p. 72)
SMRの大型化と資本市場の厳しい審判
大型原発の長期化する工期の泥沼から抜け出すため、原子力業界は近年、小型モジュール炉(SMR:出力300MW以下で工場生産・組立が可能な小型原子炉)に大きな期待を寄せてきました。原子炉を小型化して工場のラインで量産すれば、現場での遅延を回避できるという構想でした。しかし現実のプロジェクト推進は、事業計画書の想定よりもはるかに難航しています。
単位出力あたりの建設コストを下げるため、多くのSMR設計が定格出力を300MW以上に大型化させています。英国はウィルファ(Wylfa)に計画されるロールス・ロイス製SMR 3基に26億ポンドの資金を拠出しましたが、最終投資判断(FID)は2029年までずれ込む見込みです。しかもその定格出力は470MWに達し、本来のSMRの定義を超えています。カナダでは2026年にGE日立のBWRX-300の建設が始まりましたが、一部のSMR概念では発電量あたりの放射性廃棄物発生量が従来型軽水炉の2〜30倍に達するという試算もあります。スケールメリットを追って炉を大型化させれば、現場での特注施工と長期審査という従来の悪循環に逆戻りするリスクを抱えます。
リスクに敏感な株式市場は、長期化する回収期間に対してすでに慎重な姿勢を示しています。米国の原子力ベンチャーであるホルテック(Holtec)は約10億ドル調達を目指した新規株式公開(IPO)の延期を余儀なくされました。また2025年10月に上場したフェルミ(Fermi)の株価は、上場時から約80%下落しています。民間資本が求めるのは確実な納期管理であり、10年単位の先行投資期間はハイテク銘柄のようなバリュエーションを維持しにくいのが実情です。
180GWの統計格差と、蓄電池が埋める最後のピース
WNISR 2026報告書の結論をめぐっては、エネルギー業界内でも激しい議論が存在します。批判者からは、同報告書には従来から反原発的なバイアスがあり、工期遅延を誇張しがちであるという指摘が寄せられています。また、天候に左右されず安定出力できるベースロード電源としての原発の価値を過小評価しているとの声もあります。原発支持層は、世界で建設中の原子炉が73基に達し、英国が26億ポンド規模の支援を投じていること自体が、原発の長期的な重要性を各国政府が認識している証左であると主張します。
また、統計機関による算定基準の違いも存在します。国際エネルギー機関太陽光発電システムプログラム(IEA PVPS)の集計では、2025年の世界の太陽光新設は約690GWと推計されており、WNISRが採用した510GWより約180GW多くなっています。この180GWの差は、直流側のパネル定格出力と交流側の系統接続容量の計算基準の違いによるものです。しかし、いずれの統計基準を取ったとしても、年間数百ギガワット規模に達する太陽光の導入量が原発の純増を圧倒している事実に変わりはありません。
かつて原発が優位性を誇った夜間や悪天候時の供給力についても、定置型蓄電池(BESS)の普及がそのギャップを急速に埋めつつあります。2025年単年で世界の系統用蓄電池の新規導入は104GW/257GWhに達し、これまでの累積導入容量の78%以上が2023〜2025年のわずか3年間で導入されました。モジュール製造の利点を活かして月単位で規模を拡大する太陽光と蓄電池に対し、原発は直近の16基すべてが平均10.9年も遅延する現実に直面しています。原子炉の持つ物理的なエネルギー密度が失われたわけではありません。原発の足を引っ張っているのは、失われた工期管理と投資規律なのです。
参考リンク:
- WNISR 2026 全球発表メディアブリーフィング(World Nuclear Industry Status Report 2026)
- pv magazine:Solar surpasses nuclear power globally for first time
- Hacker News ディスカッション