2025 年全球电力账本翻出了一组悬殊数字。全球光伏一年新增装机 510GW(吉瓦,十亿瓦,大型电站功率单位),核电总装机却只净增 1.5GW 至 399.5GW。要是只算运行中机组的实际容量,核电全年反而净减少 0.5GW,缩水至 368.6GW。一年之内,光伏新铺设的发电容量达到了核电净增量的三百倍量级。
2026 年 9 月 29 日,18 位跨学科作者在伊斯坦布尔发布《2026 年世界核工业现状报告》(WNISR 2026,World Nuclear Industry Status Report),日本前外相河野太郎撰写前言。报告记录了电力史的交汇点:风电在 2025 年 3 月首次实现月度发电量超越核电,光伏紧接着在 4 月完成反超。从 2025 年 3 月到 2026 年 6 月,每个月都有光伏或风电单独压过核电;2026 年 3、4、5 三个月更是出现风光同时超越核电的局面。
光伏跨过核电门槛,靠的是工厂流水线推动的装机规模复利。核电真正失守的阵地在于工期纪律与资本纪律:2023 到 2025 年并网的 16 台核电机组无一按期交付,平均拖期 10.9 年。一边是按集装箱出货的标准化硅片,另一边是现场浇筑混凝土的定制工程,两者的交付速度拉开了百倍代差。
光伏一年扩产 510GW,核电份额跌至 45 年新低
摊开全球发电总盘子,风光与核电正沿着相反斜率运行。2025 年全球光伏新增装机 510GW,累计达 2383GW,同比增长 27%。同年风电新增 159GW,累计达 1291GW,同比增长 14%。光伏与风电走上了制造业标准化扩张曲线,组件出厂即可在荒漠与屋顶快速拼装并网。
核电存量盘子却在退役潮中步履蹒跚。2025 年全球仅有 4 台新核电机组启动,同期却有 7 台永久关闭,创下 2021 年以来首次年度机组数负增长。截至 2026 年 7 月 1 日,全球 31 个国家共有 411 台机组运行,合计容量 374.7GW,另有 30 台长期停运。存量机组老化关停的速度,已经追上了新机组并网的步伐。
装机停滞直接反映在电表读数上。2025 年全球核电发电量为 2703TWh(太瓦时,10 亿度电),全年微增 1.1%。核电占全球发电量的比重滑落至 8.8%,创下 45 年来新低,刚够 1996 年峰值 17.5% 的一半。全球每年新增的用电需求,绝大部分被快速铺开的风光电站接管。
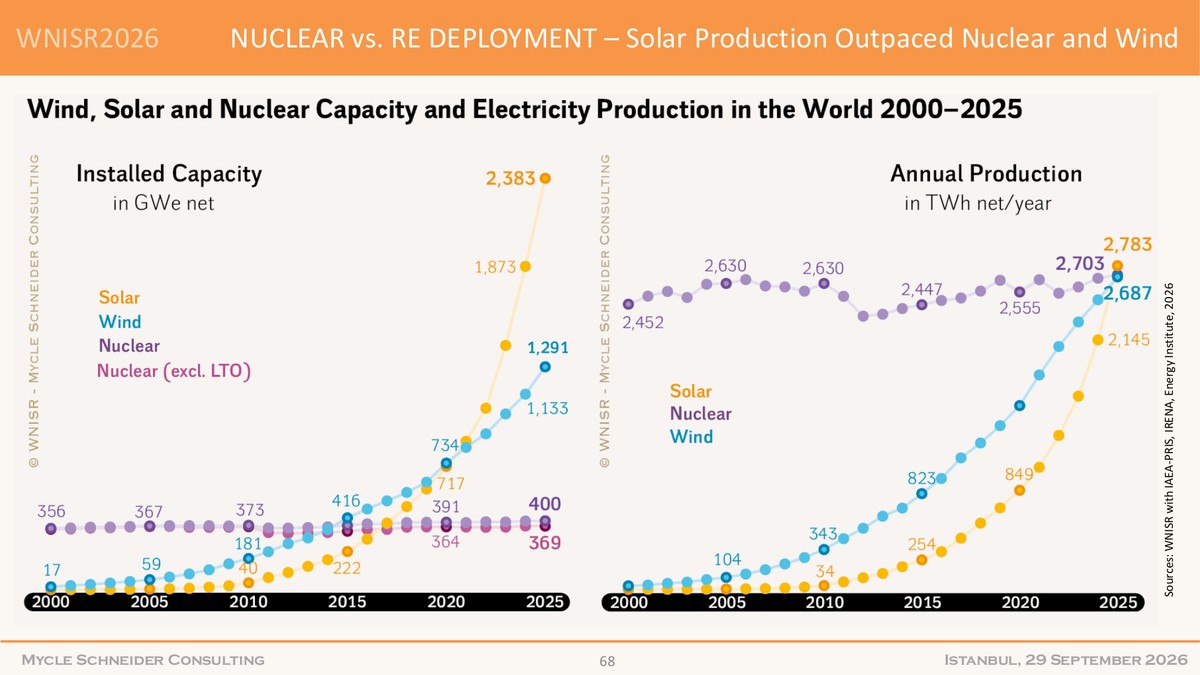 图:WNISR 2026 全球发布媒体简报第 67 页显示太阳能月度发电量跨过核电与风电曲线。来源:WNISR 2026 全球发布媒体简报(第 67 页)
16 台并网机组全部延期,平均拖慢 10.9 年
核电装机涨不动的核心症结,藏在各大工地的进度表里。2023 到 2025 年全球并网的 16 台核电机组,没有一台按期完工,平均拖期长达 10.9 年。原计划在 2025 年完成的 13 台机组,到了年底只有 4 台真正交付。按时交货在现代核电工程中已经成了奢望。
部分跨年代工程更是把建设周期拖成了持久战。斯洛伐克莫霍夫采(Mochovce)4 号机组自开工以来已超过 40 年。伊朗布什尔(Bushehr)2 号机组最早在 1976 年动工,至今仍未走完流程。一座电站从立项到送电,往往要熬过两代工程师的职业生涯。
这种工期失控源于核电严苛的物理与安全边界。反应堆安全壳需浇筑数米厚的特种混凝土,主管道与压力容器涉及高难度锻造;现场每道焊缝都要经过无损探伤与监管审查。施工中途一旦遇到设计变更或供应链断档,返工时间就会按年累加。十年以上的平均拖期抽干了项目现金流,高昂利息让欧美电力公司在新建核电面前望而却步。
 图:模块化铺开的地面光伏电站阵列,标准化组件省去了漫长的现场重型基建。来源:Hans Ott / Unsplash(经 pv magazine 转载)
20 年关停抵消新建,中俄撑起九成新开工盘面
把时间轴拉长到 2006 至 2025 年,全球核电版图呈现出明显的地域分化。二十年间全球共启动 104 台核电机组,同期关闭 106 台,新建与退役几乎相互抵消。中国在这二十年里启动了 53 台机组且零关闭;扣除中国后,全球其余地区机组数净减 55 台。
容量与发电量数据同样折射出这一分化格局。二十年间全球核电容量净增 21.5GW,中国独自贡献 52.3GW,中国以外地区净缩减 30.7GW。2025 年全球核电发电量增长 1.1%,其中中国增长 7.6%,中国以外地区下降 0.2%,低于 2006 年水平。欧美存量机组陆续到龄退役,核电增长引擎已高度集中到少数国家。
目前全球在建核电机组达 73 台,创 1987 年以来新高,约九成位于亚洲或东欧。中国在建 37 台居首;俄罗斯参与 29 台建设,其中 22 台在俄境外。2025 年全球新开工 12 台,为 2010 年以来最多,含中国 9 台、俄罗斯 2 台、韩国 1 台;2020 到 2025 年新开工的 52 台几乎全部来自中俄。即便在核电建设最猛的中国,2025 年光伏新增也高达 314GW,核电新增仅 2.5GW。连续开工帮中国保住了核电供应链,但同场赛跑时,光伏扩产速度依然比核电高出两个数量级。
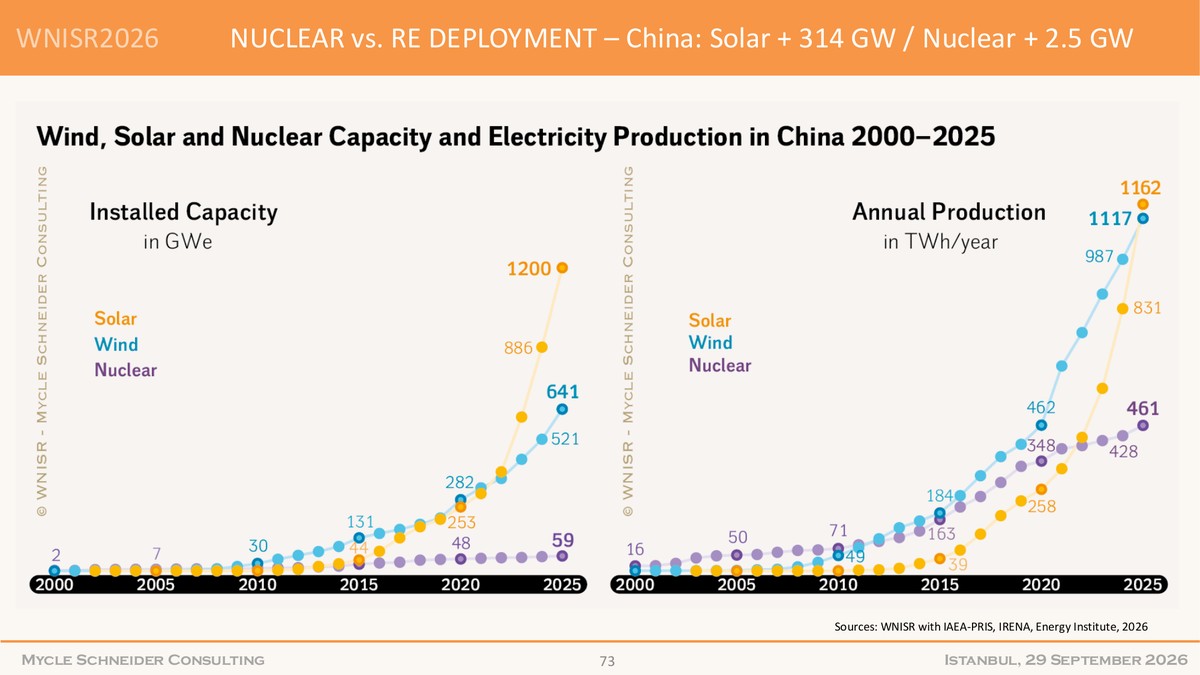 图:WNISR 2026 简报第 72 页对比中国 2025 年电力增量,光伏新增 314GW 远超核电 2.5GW。来源:WNISR 2026 全球发布媒体简报(第 72 页)
小堆功率越做越大,资本市场先一步用脚投票
为了跳出大型电站的工期泥潭,核工业界近年来把目光投向小型模块化反应堆(SMR,Small Modular Reactor;设计功率在 300MW 以下、可在工厂预制组装的小型核反应堆)。设想中,把反应堆做小就能在车间流水线生产,从而避开现场延误。然而现实工程的推进速度远比商业计划书缓慢。
为了摊薄单位造价,许多小堆设计纷纷把单机容量拉高到 300MW 以上。英国为威尔法(Wylfa)三台罗尔斯·罗伊斯(Rolls-Royce)机组拨款 26 亿英镑,最终投资决定预计要等到 2029 年;其单机功率已达 470MW,超出了 300MW 的小堆门槛。加拿大虽在 2026 年开工建设 GE-Hitachi BWRX-300 机组,但部分小堆堆型的废料量可达常规堆的 2 到 30 倍。小堆一旦为追求规模经济而放大体量,就会重新掉回现场定制施工与漫长审批的旧循环。
对风险高度敏感的二级市场,已经率先对漫长的回报周期做出反应。核电技术公司 Holtec 原计划募资近 10 亿美元的上市计划被迫搁置。另一家核电企业 Fermi 自 2025 年 10 月上市以来,股价已缩水约 80%。私人资本需要清晰的交付节点,十年起步的工期很难撑起科技股式的估值叙事。
统计尺度相差 180GW,储能补齐光伏最后短板
围绕 WNISR 2026 报告的结论,能源界也存在鲜明的观点交锋。批评者长期指出该报告带有反核倾向,容易放大工期挫折;同时低估了核电作为基荷电源(baseload power,电网中全天候稳定输出、不受天气影响的垫底电力)的价值。在核电支持者看来,全球在建机组冲上 73 台高点、英国拨款 26 亿英镑入局,都反映出多国政府仍在押注核电的长期潜力。
不同机构的统计标准也存在明显差异。国际能源署光伏电力系统计划(IEA PVPS)统计 2025 年全球光伏新增约 690GW,比 WNISR 采用的 510GW 多出约 180GW。这 180GW 差额源于直流侧组件标称功率与交流侧并网容量的计算差异。无论采用哪套计算标准,光伏每年数百吉瓦的增量都远超核电。
过去核电最有力的防线是夜间与阴天供电,如今电池储能正在补齐这块拼图。2025 年全球新增电池储能 104GW、容量达 257GWh(吉瓦时,100 万度电),累计装机的 78% 以上集中在 2023 到 2025 三年建成。光伏与储能凭借模块化制造复利按月刷新规模,核电却困在 16 台机组全部延期、平均拖期 10.9 年的泥潭里。反应堆的物理效率从未失效,真正拖慢核电脚步的是失守的工期纪律与资本纪律。
参考链接:
- WNISR 2026 全球发布媒体简报(World Nuclear Industry Status Report 2026)
- pv magazine:Solar surpasses nuclear power globally for first time
- Hacker News 讨论