Le bilan électrique mondial de 2025 met en lumière une disparité vertigineuse. Le solaire photovoltaïque a accru ses capacités de 510 GW (gigawatts, unité standard de puissance des grandes centrales) en une seule année, tandis que la capacité nucléaire installée totale n’a progressé que de 1,5 GW net pour s’établir à 399,5 GW. Si l’on ne comptabilise que les réacteurs effectivement en exploitation, la capacité nucléaire mondiale a même subi une contraction nette de 0,5 GW, reculant à 368,6 GW. En l’espace de douze mois, le volume de nouvelle puissance solaire raccordée a dépassé d’environ trois cents fois les ajouts nets de l’atome.
Le 29 septembre 2026, 18 auteurs pluridisciplinaires ont rendu public à Istanbul le World Nuclear Industry Status Report 2026 (WNISR 2026), dont la préface est signée par l’ancien ministre japonais des Affaires étrangères Taro Kono. Ce document de référence acte un basculement historique dans l’histoire de l’électricité : l’éolien a devancé pour la première fois le nucléaire en production mensuelle en mars 2025, suivi immédiatement par le photovoltaïque en avril 2025. De mars 2025 à juin 2026, le solaire ou l’éolien ont, chacun séparément, surpassé la production nucléaire chaque mois ; durant les mois de mars, avril et mai 2026, l’éolien et le solaire ont tous deux produit davantage d’électricité dans le monde que l’ensemble du parc nucléaire en service simultanément.
Si le solaire a franchi le cap du nucléaire, il le doit aux rendements d’échelle de la fabrication en série et de la pose modulaire. Le véritable revers du nucléaire tient au dérapage des calendriers et à la perte de discipline du capital : les 16 réacteurs connectés au réseau entre 2023 et 2025 ont tous subi des retards de livraison, affichant un dépassement moyen de 10,9 ans. D’un côté, des plaquettes de silicium standardisées expédiées par conteneurs entiers ; de l’autre, des chantiers d’ingénierie lourde sur mesure coulés en béton sur place : la vitesse de livraison accuse désormais un décalage de deux ordres de grandeur.
Le solaire gagne 510 GW en un an, la part du nucléaire tombe à son plus bas depuis 45 ans
À l’échelle du mix électrique mondial, renouvelables et énergie nucléaire progressent selon des trajectoires inverses. En 2025, la capacité photovoltaïque mondiale a progressé de 510 GW pour atteindre 2 383 GW cumulés, soit un bond de 27 % sur un an. Dans le même temps, l’éolien a ajouté 159 GW, portant son parc mondial à 1 291 GW (+14 %). Le solaire et l’éolien s’inscrivent sur la courbe d’expansion standardisée de l’industrie manufacturière : aussitôt sortis d’usine, modules et aérogénérateurs s’assemblent et se raccordent promptement dans les déserts comme sur les toitures.
À l’inverse, le parc nucléaire en service peine sous l’effet d’une vague d’arrêts définitifs. En 2025, seuls 4 nouveaux réacteurs ont été mis en service commercial dans le monde, alors que 7 unités ont été définitivement arrêtées, marquant la première baisse nette du nombre de réacteurs opérationnels depuis 2021. Au 1er juillet 2026, 31 pays comptaient 411 réacteurs en activité pour une puissance cumulée de 374,7 GW, auxquels s’ajoutent 30 tranches en arrêt prolongé. Le rythme des fermetures liées au vieillissement des tranches a désormais rattrapé et dépassé celui des nouveaux raccordements.
Cette stagnation des capacités se répercute directement sur les compteurs électriques. En 2025, la production mondiale d’électricité d’origine nucléaire a atteint 2 703 TWh (térawattheures, milliards de kilowattheures), en progression minime de 1,1 %. La part du nucléaire dans la production électrique mondiale a glissé à 8,8 %, son niveau le plus bas depuis 45 ans, représentant à peine la moitié du sommet historique de 17,5 % atteint en 1996. La quasi-totalité de la croissance annuelle de la demande mondiale en électricité est désormais absorbée par les parcs solaires et éoliens en plein essor.
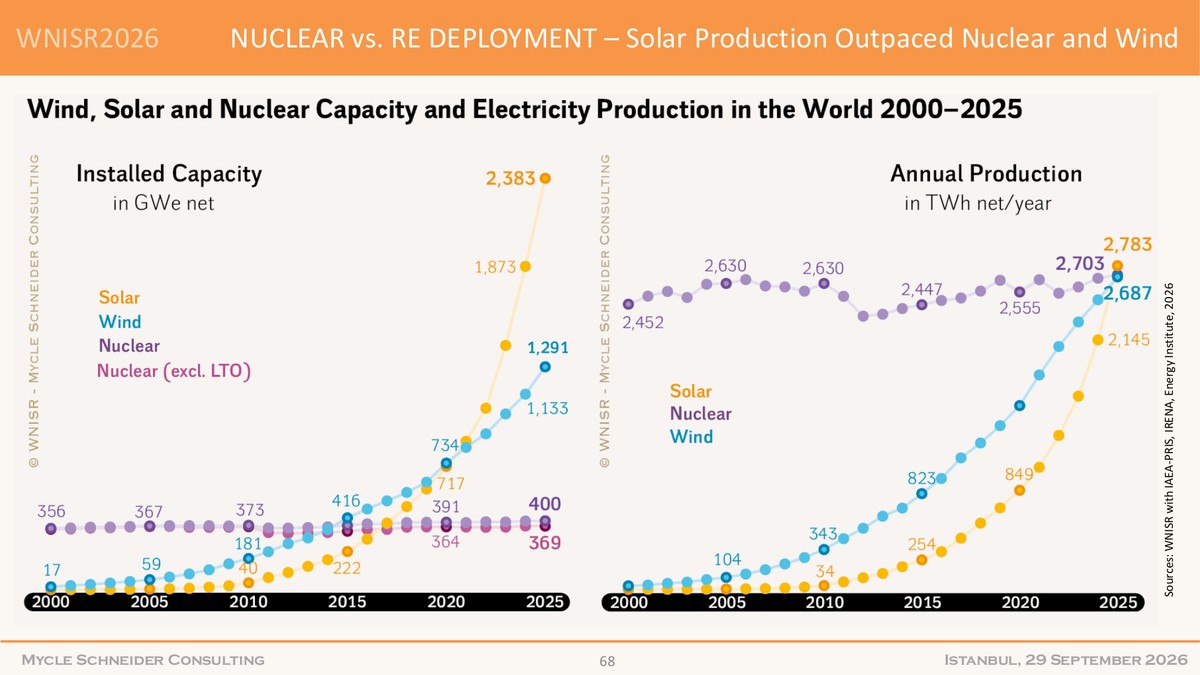 Figure : La page 67 du dossier de presse mondial du WNISR 2026 illustre la production mensuelle solaire dépassant les courbes du nucléaire et de l’éolien. Source : WNISR 2026 Global Launch Media Briefing (p. 67)
16 réacteurs raccordés, tous retardés avec 10,9 ans de dérive en moyenne
Le nœud du blocage des capacités nucléaires se lit dans les plannings de chantier. Sur les 16 réacteurs connectés au réseau mondial entre 2023 et 2025, pas un seul n’a respecté son calendrier initial, accumulant une dérive moyenne de 10,9 ans. Parmi les 13 réacteurs dont la livraison était initialement prévue pour 2025, 4 seulement sont effectivement entrés en service avant la fin de l’année. Livrer un projet dans les délais est devenu une exception rarissime dans l’ingénierie nucléaire contemporaine.
Certains chantiers au long cours ont tourné à l’épreuve d’endurance intergénérationnelle. En Slovaquie, le réacteur Mochovce 4 est en chantier depuis plus de 40 ans. La tranche 2 de la centrale iranienne de Bouchehr, mise en chantier en 1976, n’a toujours pas achevé son parcours vers l’exploitation commerciale. De la programmation initiale à la première injection sur le réseau, il n’est plus exceptionnel qu’un projet engloutisse la carrière professionnelle de deux générations d’ingénieurs.
Ces dérapages chroniques s’expliquent par les contraintes physiques et de sûreté rigoureuses propres au nucléaire. Les enceintes de confinement exigent le coulage de mètres d’épaisseur de béton spécial à haute densité ; le circuit primaire et la cuve sous pression font appel à des forges de haute précision. Sur site, chaque soudure doit satisfaire à des contrôles non destructifs et à des validations réglementaires pointilleuses. Dès qu’une modification de conception ou une rupture logistique intervient en cours de travaux, les reprises se comptent en années. Des retards moyens supérieurs à dix ans assèchent la trésorerie des chantiers, et le fardeau des intérêts d’emprunt dissuade les énergéticiens occidentaux de lancer de nouvelles tranches de forte puissance.
 Figure : Centrale photovoltaïque au sol déployée de manière modulaire ; les composants standardisés évitent les lourds travaux de génie civil in situ. Source : Hans Ott / Unsplash (via pv magazine)
Vingt ans de fermetures compensent les nouveaux réacteurs : la Chine et la Russie concentrent 90 % des chantiers
Si l’on élargit la perspective sur la période 2006-2025, la carte mondiale du nucléaire fait apparaître une profonde fracture géographique. En vingt ans, 104 réacteurs ont été démarrés dans le monde contre 106 fermetures définitives, les mises en service compensant à peine les arrêts. La Chine a mis en service 53 réacteurs sur cette période sans aucune mise à l’arrêt ; si l’on exclut la Chine, le parc du reste du monde a perdu 55 tranches en valeur nette.
Les statistiques de capacité et de production traduisent le même déséquilibre. En vingt ans, la capacité nucléaire mondiale nette a crû de 21,5 GW : la Chine y a contribué à elle seule pour 52,3 GW, tandis que le reste du monde s’est contracté de 30,7 GW net. En 2025, la production nucléaire globale a progressé de 1,1 %, portée par un bond de 7,6 % en Chine, alors qu’elle reculait de 0,2 % hors de ses frontières, se maintenant sous son niveau de 2006. Avec des réacteurs occidentaux historiques atteignant la fin de leur durée d’exploitation, le moteur de la croissance nucléaire s’est concentré entre les mains de quelques programmes étatiques.
On compte aujourd’hui 73 réacteurs en construction à travers le monde — un sommet depuis 1987 —, dont environ 90 % se situent en Asie ou en Europe de l’Est. La Chine domine avec 37 réacteurs en cours de montage ; la Russie est impliquée dans 29 chantiers, dont 22 hors de son territoire national. En 2025, 12 lancements de travaux ont constitué le chiffre annuel le plus haut depuis 2010 (dont 9 en Chine, 2 en Russie, 1 en Corée du Sud) ; sur les 52 chantiers amorcés entre 2020 et 2025, la quasi-totalité émane de la Chine et de la Russie. Pourtant, même en Chine où l’effort nucléaire est le plus soutenu, les ajouts solaires ont atteint 314 GW en 2025, écrasant les 2,5 GW de nouveau nucléaire. L’enchaînement ininterrompu des chantiers permet à la Chine de sauvegarder sa filière industrielle, mais sur le réseau, le rythme de déploiement solaire va deux ordres de grandeur plus vite.
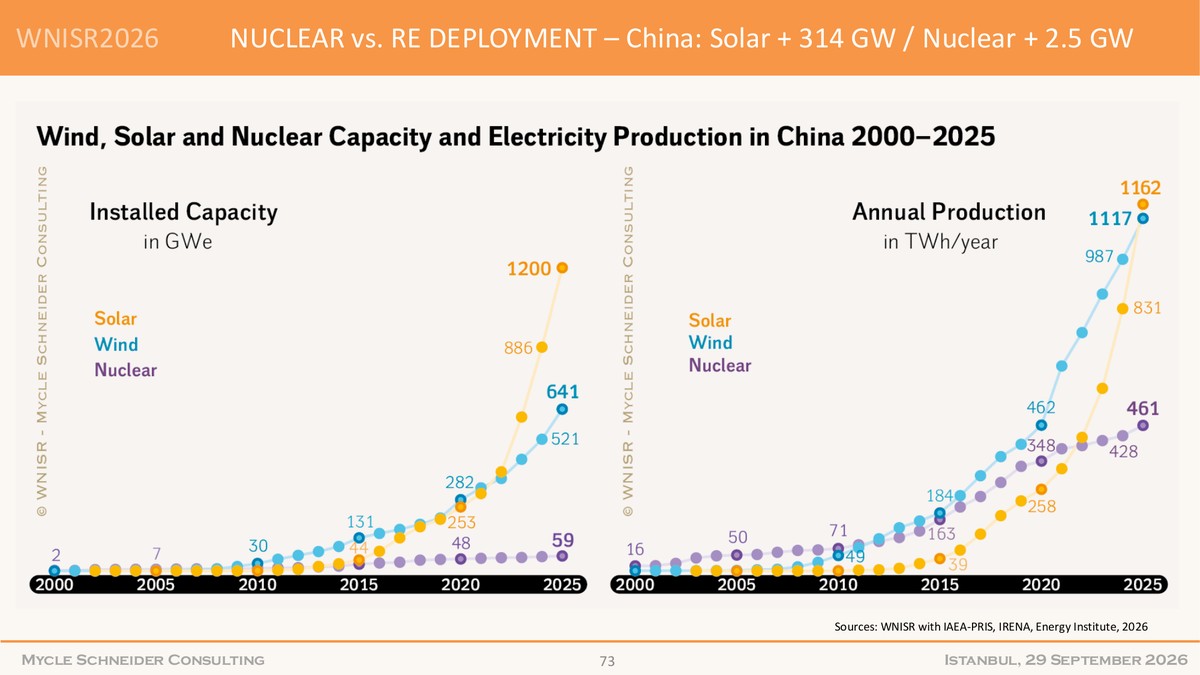 Figure : La page 72 du briefing WNISR 2026 met en regard les gains de capacité en Chine en 2025 : les 314 GW de nouveau solaire éclipsent les 2,5 GW du nucléaire. Source : WNISR 2026 Global Launch Media Briefing (p. 72)
Des réacteurs SMR plus massifs face au recul des marchés de capitaux
Afin d’échapper à l’ornière des calendriers des tranches gigawatt, la filière nucléaire a misé ces dernières années sur les petits réacteurs modulaires (SMR, Small Modular Reactors ; réacteurs d’une puissance inférieure à 300 MW destinés à une fabrication sérielle en usine et à un assemblage rapide sur site). L’hypothèse était que réduire l’échelle permettrait une production industrielle en atelier et éviterait les retards de chantier. Or, sur le terrain, le déploiement réel s’avère nettement plus laborieux que ne le laissaient présager les documents promotionnels.
Pour amortir des coûts de développement unitaires élevés, de nombreux concepteurs ont revu la puissance de leurs SMR à la hausse, au-delà du seuil des 300 MW. Le Royaume-Uni a alloué 2,6 milliards de livres à trois réacteurs Rolls-Royce sur le site de Wylfa, mais la décision finale d’investissement (FID) n’est pas envisagée avant 2029, et chaque tranche affiche 470 MW, dépassant la définition canonique des SMR. Si le Canada a débuté en 2026 les travaux du BWRX-300 de GE-Hitachi, des études démontrent que plusieurs concepts de petits réacteurs génèrent entre 2 et 30 fois plus de déchets radioactifs par unité d’électricité produite que les réacteurs à eau ordinaire classiques. En augmentant leur taille pour rechercher des économies d’échelle, les petits réacteurs retombent dans le piège de la construction lourde sur mesure et des interminables instructions réglementaires.
Les marchés financiers, particulièrement réfractaires aux incertitudes temporelles, ont vite sanctionné ces délais de retour sur investissement. L’entreprise de technologies nucléaires Holtec a dû ajourner son projet d’introduction en bourse, qui visait à lever près d’un milliard de dollars. Une autre entreprise du secteur, Fermi, a vu son cours de bourse plonger d’environ 80 % depuis son entrée sur le marché en octobre 2025. Les capitaux privés réclament des jalons de livraison prévisibles ; des chantiers qui s’étalent sur plus d’une décennie s’accordent mal avec les valorisations attendues sur les valeurs technologiques.
180 GW d’écart statistique et le stockage qui comble la dernière brèche
Les conclusions du WNISR 2026 continuent de susciter de vives discussions dans le secteur de l’énergie. Les contradicteurs relèvent de longue date le positionnement critique du rapport à l’égard de l’atome, estimant qu’il accentue les déboires de calendrier tout en minimisant l’atout du nucléaire comme énergie de base (baseload power), capable d’assurer un approvisionnement continu et insensible aux aléas climatiques. Pour les partisans de la filière, les 73 tranches en construction dans le monde et les engagements financiers de plusieurs milliards de livres confirment que plusieurs gouvernements continuent de parier sur la pérennité du nucléaire.
Des écarts d’ordre méthodologique existent également selon les organismes. Le Programme de systèmes d’énergie photovoltaïque de l’Agence internationale de l’énergie (IEA PVPS) a évalué les ajouts solaires mondiaux en 2025 à environ 690 GW, soit environ 180 GW de plus que les 510 GW retenus par le WNISR. Cet écart de 180 GW provient de la distinction entre la puissance crête des modules en courant continu (DC) et la puissance de raccordement injectée sur le réseau en courant alternatif (AC). Quel que soit le critère retenu, les centaines de gigawatts solaires déployés chaque année éclipsent largement les modestes gains nets du nucléaire.
Le principal rempart historique de l’énergie nucléaire — la garantie d’une production nocturne et par temps couvert — est désormais vigoureusement relayé par le stockage par batteries de grande envergure. Rien qu’en 2025, 104 GW et 257 GWh de stockage par batterie ont été raccordés dans le monde, plus de 78 % de la capacité cumulée actuelle ayant été installée entre 2023 et 2025. Portés par la dynamique de fabrication modulaire, le solaire et les batteries accroissent leurs capacités de mois en mois, quand le nucléaire reste freiné par 16 réacteurs récents tous retardés de 10,9 ans en moyenne. L’efficacité physique et la densité énergétique de la réaction nucléaire ne sont pas en cause ; ce qui paralyse l’atome, c’est l’effondrement de la rigueur de chantier et de la discipline du capital.
Références :
- Dossier de presse du lancement mondial du WNISR 2026 (World Nuclear Industry Status Report 2026)
- pv magazine : Solar surpasses nuclear power globally for first time
- Discussion sur Hacker News