Die weltweite Strombilanz des Jahres 2025 offenbart eine beispiellose Diskrepanz. Die weltweite Photovoltaik-Leistung wuchs innerhalb eines einzigen Jahres um 510 GW (Gigawatt, die Standardeinheit für Großkraftwerke), während die installierte Gesamtkapazität der Kernenergie netto lediglich um 1,5 GW auf 399,5 GW zulegte. Betrachtet man ausschließlich die tatsächlich im Betrieb befindlichen Reaktoren, schrumpfte die Atomkraftkapazität im Jahresverlauf sogar netto um 0,5 GW auf 368,6 GW. Binnen zwölf Monaten übertraf die neu installierte Solarkapazität den Nettozubau der Atomkraft um rund das Dreihundertfache.
Am 29. September 2026 stellten 18 interdisziplinäre Autoren in Istanbul den World Nuclear Industry Status Report 2026 (WNISR 2026) vor, eingeleitet durch ein Vorwort des ehemaligen japanischen Außenministers Taro Kono. Der Bericht dokumentiert einen historischen Wendepunkt in der Stromwirtschaft: Im März 2025 übertraf die weltweite Windstromerzeugung auf Monatsbasis erstmals die Atomkraft, direkt gefolgt von der Photovoltaik im April 2025. Zwischen März 2025 und Juni 2026 lag in jedem einzelnen Monat entweder Solar- oder Windstrom für sich genommen vor der weltweiten Atomstromerzeugung; in den Monaten März, April und Mai 2026 erzeugten Wind und Sonne jeweils parallel mehr Strom als der gesamte weltweite Atompark.
Dass die Solarenergie die Atomkraft hinter sich lassen konnte, verdankt sie den industriellen Skaleneffekten standardisierter Fließbandfertigung. Die Atomkraft hingegen verlor vor allem an der Front der Termin- und Kapitaldisziplin den Anschluss: Alle 16 Atomreaktoren, die zwischen 2023 und 2025 ans Netz gingen, litten unter erheblichen Bauverzögerungen – mit einem durchschnittlichen Verzug von 10,9 Jahren. Standardisierte Siliziummodule, die containerweise die Fabriken verlassen, stehen im schroffen Gegensatz zu Vor-Ort-Spezialbauten aus gegossenem Schwerbeton. Das Resultat ist ein Geschwindigkeitsunterschied bei der Bereitstellung von zwei Größenordnungen.
510 GW Solarzubau in einem Jahr – Atomkraft-Anteil sinkt auf 45-Jahres-Tief
Betrachtet man den weltweiten Erzeugungsmix, bewegen sich erneuerbare Energien und Kernkraft auf entgegengesetzten Flugbahnen. Im Jahr 2025 wuchs die weltweite Photovoltaik-Kapazität um 510 GW auf kumuliert 2.383 GW – ein Plus von 27 % im Vorjahresvergleich. Die Windenergie legte im selben Zeitraum um 159 GW auf insgesamt 1.291 GW zu (+14 %). Photovoltaik und Windkraft folgen der standardisierten Expansionskurve moderner Fertigungsindustrie: Module und Turbinen werden ab Werk geliefert und lassen sich in Wüsten oder auf Dächern zügig montieren und ans Stromnetz anschließen.
Der bestehende Atompark hingegen tritt angesichts einer Welle von Stilllegungen auf der Stelle. Weltweit gingen 2025 lediglich 4 neue Reaktoren in Betrieb, während 7 Reaktoren endgültig abgeschaltet wurden – der erste Netto-Rückgang der weltweiten Reaktorflotte seit 2021. Zum 1. Juli 2026 waren in 31 Ländern insgesamt 411 Reaktoren mit einer Gesamtkapazität von 374,7 GW in Betrieb, weitere 30 Einheiten befanden sich im Langzeitstillstand. Das Tempo altersbedingter Abschaltungen hat die Inbetriebnahmen neuer Reaktoren mittlerweile eingeholt.
Die Stagnation beim Zubau spiegelt sich unmittelbar in den Zählerständen wider. Im Jahr 2025 betrug die weltweite Atomstromerzeugung 2.703 TWh (Terawattstunden, Milliarden Kilowattstunden), was einem minimalen Zuwachs von 1,1 % entspricht. Der Anteil der Atomkraft an der weltweiten Stromerzeugung sank auf 8,8 % – ein 45-Jahres-Tief und nur noch etwa die Hälfte des Höchststands von 17,5 % im Jahr 1996. Die jährlich wachsende weltweite Stromnachfrage wird heute fast vollständig von rasch wachsenden Wind- und Solarparks aufgefangen.
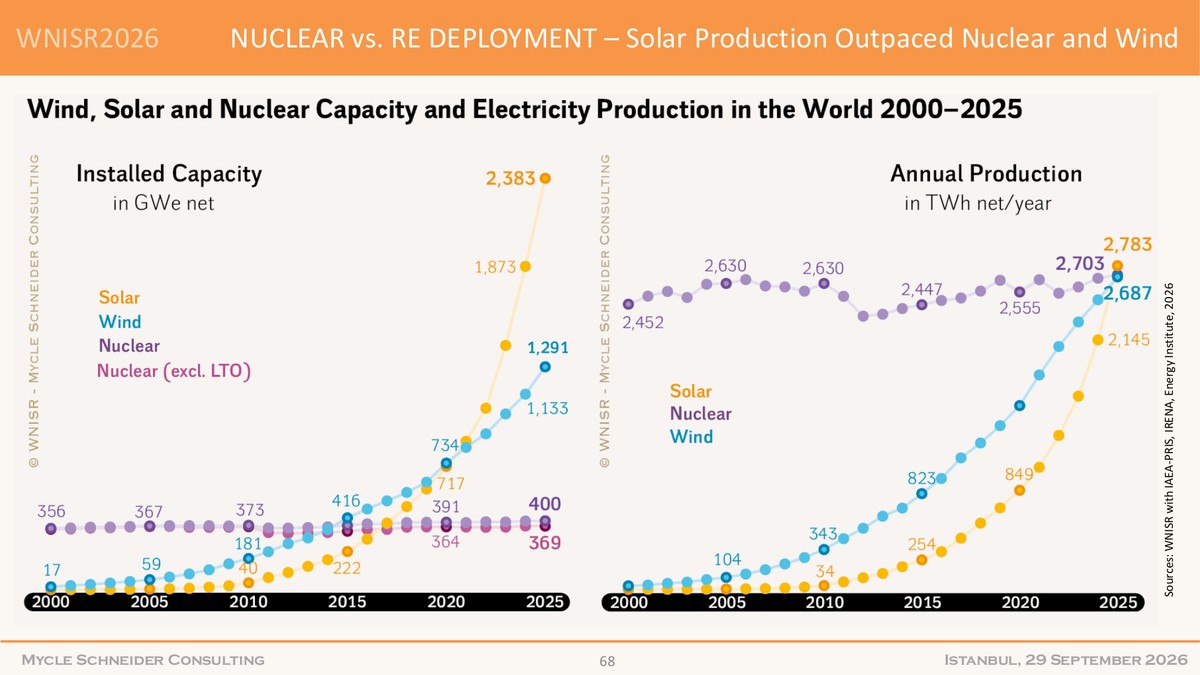 Abbildung: Seite 67 des WNISR-2026-Medienbriefings zeigt, wie die monatliche Solarstromerzeugung die Kurven von Atom- und Windkraft schneidet. Quelle: WNISR 2026 Global Launch Media Briefing (S. 67)
Alle 16 ans Netz gegangenen Reaktoren verspätet – durchschnittlich 10,9 Jahre Bauverzug
Die Hauptursache für den stockenden Ausbau der Kernenergie liegt in den Terminplänen der Baustellen begründet. Von den 16 Reaktoren, die zwischen 2023 und 2025 weltweit ans Netz gingen, konnte kein einziger den ursprünglichen Fertigstellungstermin einhalten; die durchschnittliche Verzögerung betrug 10,9 Jahre. Von den 13 Reaktoren, deren Fertigstellung eigentlich für 2025 geplant war, wurden bis zum Jahresende lediglich 4 tatsächlich übergeben. Termintreue ist im modernen nuklearen Anlagenbau zu einer absoluten Ausnahme geworden.
Einige generationenübergreifende Großprojekte haben sich zu regelrechten Dauerbaustellen entwickelt. Am Reaktorblock 4 im slowakischen Mochovce wird seit dem ersten Spatenstich seit mehr als 40 Jahren gebaut. Block 2 des iranischen Kernkraftwerks Buschehr, dessen Bau bereits 1976 begann, wartet bis heute auf seine Inbetriebnahme. Von der ersten Projektierung bis zur Stromeinspeisung vergeht heute nicht selten die gesamte Berufslaufbahn zweier Ingenieurgenerationen.
Diese ausufernden Bauzeiten resultieren aus den extremen physikalischen und regulatorischen Sicherheitsanforderungen der Nukleartechnik. Reaktordruckbehälter und Sicherheitsbehälter erfordern meterharte Spezialbetongüsse und hochentwickelte Schmiedeverfahren für Hauptkühlmittelleitungen. Jede einzelne Schweißnaht muss zerstörungsfreie Prüfungen und behördliche Freigaben durchlaufen. Treten mitten im Bau Konstruktionsänderungen oder Lieferkettenunterbrechungen auf, addieren sich die Nachbesserungen zu Jahren. Bauverzögerungen von über einem Jahrzehnt zehren die Liquidität der Projekte auf; die astronomischen Zinslasten lassen westliche Energieversorger vor Neubauten im Gigawatt-Maßstab zurückschrecken.
 Abbildung: Modular errichtete Freiflächen-Solarparks. Standardisierte Komponenten machen langwierige schwere Beton-Tiefbauarbeiten vor Ort überflüssig. Quelle: Hans Ott / Unsplash (via pv magazine)
Zwei Jahrzehnte Stilllegungen gleichen Neubauten aus: China und Russland dominieren Baubeginne
Weitet man den Blick auf den Zeitraum von 2006 bis 2025, zeigt sich eine gravierende geografische Spaltung der globalen Atomlandschaft. In diesen zwanzig Jahren gingen weltweit 104 Reaktoren ans Netz, während im gleichen Zeitraum 106 Reaktoren endgültig stillgelegt wurden – Neubauten und Abschaltungen hielten sich nahezu die Waage. China nahm in dieser Periode 53 Reaktoren in Betrieb und schaltete keinen einzigen ab. Rechnet man China heraus, sank die Reaktorzahl im Rest der Welt netto um 55 Einheiten.
Die Daten zu Kapazität und Erzeugung spiegeln dasselbe Bild wider. In den letzten zwanzig Jahren stieg die weltweite Atomkapazität netto um 21,5 GW. China steuerte allein ein Plus von 52,3 GW bei, während die Kapazität außerhalb Chinas netto um 30,7 GW abnahm. Im Jahr 2025 wuchs die weltweite Atomstromerzeugung um 1,1 %, getrieben von einem Anstieg um 7,6 % in China, während sie im Rest der Welt um 0,2 % sank und unter dem Niveau von 2006 verharrte. Da westliche Bestandsanlagen das Ende ihrer Betriebsdauer erreichen, hat sich der Ausbau fast vollständig auf wenige staatlich gelenkte Programme konzentriert.
Aktuell befinden sich weltweit 73 Atomreaktoren im Bau – so viele wie seit 1987 nicht mehr –, wovon rund 90 % in Asien oder Osteuropa liegen. China führt mit 37 Einheiten im Bau; Russland ist an 29 Projekten beteiligt, davon 22 außerhalb der eigenen Landesgrenzen. Im Jahr 2025 markierten 12 offizielle Baubeginne den höchsten Jahreswert seit 2010 (9 in China, 2 in Russland, 1 in Südkorea). Von den 52 zwischen 2020 und 2025 begonnenen Neubauten entfielen nahezu alle auf China und Russland. Doch selbst in China, dem Spitzenreiter beim nuklearen Zubau, betrug der Photovoltaik-Zubau im Jahr 2025 gigantische 314 GW gegenüber lediglich 2,5 GW bei der Atomkraft. Kontinuierliche Baustellen sichern zwar Chinas Nuklearlieferketten, doch im direkten Ausbauwettbewerb wächst die Solarenergie um zwei Größenordnungen schneller.
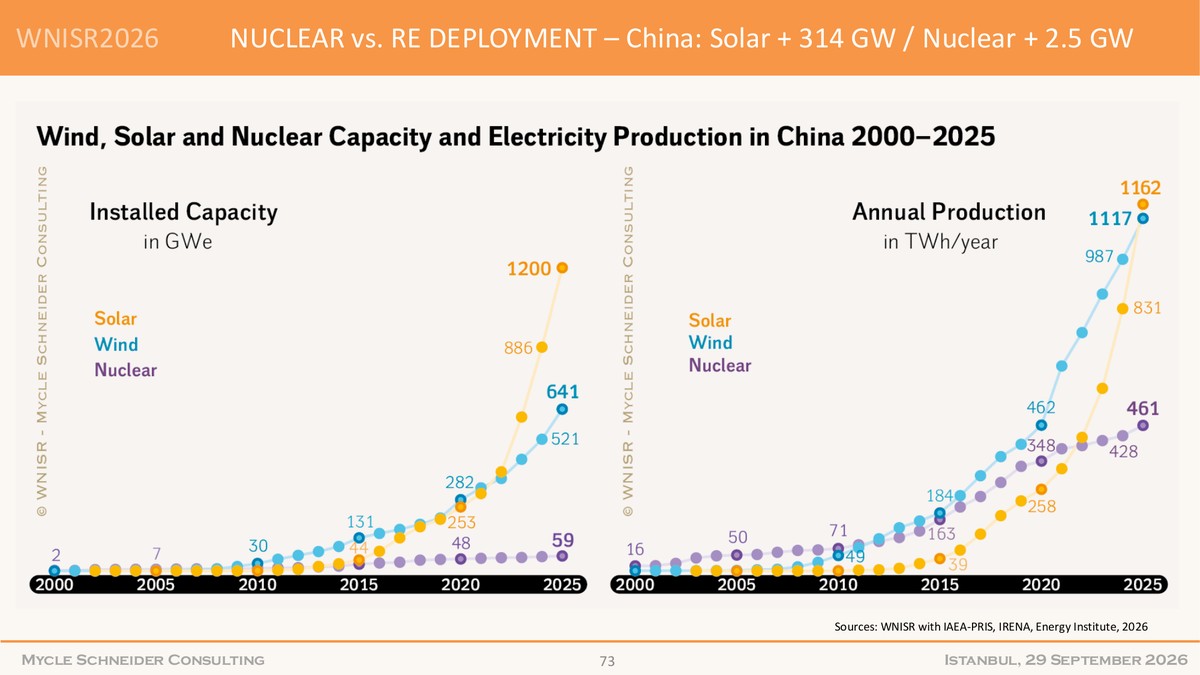 Abbildung: Seite 72 des WNISR-2026-Briefings vergleicht den Leistungszuwachs in China 2025: 314 GW neue Solarkapazität deklassieren die 2,5 GW der Atomkraft. Quelle: WNISR 2026 Global Launch Media Briefing (S. 72)
SMRs werden größer statt modularer – und das Kapital zieht sich zurück
Um dem Terminmorast konventioneller Großkraftwerke zu entkommen, setzte die Nuklearbranche in den letzten Jahren auf kleine modulare Reaktoren (SMRs, Small Modular Reactors; Reaktorkonzepte unter 300 MW elektrischer Leistung, die in Fabriken vorgefertigt und vor Ort montiert werden sollen). Die Idee: Verkleinert man die Reaktoren, lassen sie sich industriell am Fließband fertigen und Baustellenverzögerungen vermeiden. Die praktische Realisierung hinkt den Ankündigungen jedoch weit hinterher.
Um die hohen Entwicklungskosten pro Leistungseinheit zu drücken, vergrößern viele Entwickler die Auslegung ihrer SMRs sukzessive auf über 300 MW. Großbritannien stellte 2,6 Milliarden Pfund für drei Rolls-Royce-Einheiten am Standort Wylfa bereit, doch eine finale Investitionsentscheidung (FID) wird erst für 2029 erwartet – und die Einzelleistung liegt mit 470 MW längst über der typischen SMR-Grenze. Zwar begann Kanada 2026 mit den Bauarbeiten für den GE-Hitachi BWRX-300, doch Studien zeigen, dass manche SMR-Typen pro erzeugter Stromeinheit das Zwei- bis Dreißigfache an radioaktivem Abfall im Vergleich zu herkömmlichen Leichtwasserreaktoren produzieren. Vergrößert man kleine Reaktoren auf der Jagd nach Skaleneffekten, landet man schnell wieder im bekannten Kreislauf aus Vor-Ort-Sonderanfertigungen und langwierigen Genehmigungsverfahren.
Die risikoscheuen Kapitalmärkte haben bereits ihre Konsequenzen gezogen. Das Nukleartechnologie-Unternehmen Holtec musste seinen geplanten Börsengang, der rund 1 Milliarde US-Dollar einbringen sollte, vorerst auf Eis legen. Das Nuklear-Startup Fermi hat seit seinem Börsendebüt im Oktober 2025 rund 80 % seines Börsenwerts eingebüßt. Privates Kapital verlangt verlässliche Meilensteine – Vorlaufzeiten von mehr als zehn Jahren lassen sich kaum mit technologieorientierten Wachstumserwartungen vereinbaren.
180-GW-Statistiklücke und Batteriespeicher als Lückenschluss
Die Schlussfolgerungen des WNISR 2026 haben in der Fachwelt auch Widerspruch hervorgerufen. Kritiker werfen dem Bericht seit Jahren eine atomkritische Grundhaltung vor, die Terminprobleme überzeichne und den Wert der Kernenergie als wetterunabhängige Grundlastquelle (Baseload Power) unterschätze. Befürworter betonen, dass 73 weltweite Reaktorbaustellen und milliardenschwere Förderprogramme in Ländern wie Großbritannien belegen, dass viele Regierungen nach wie vor fest auf die langfristige Bedeutung der Kernenergie setzen.
Hinzu kommen methodische Differenzen bei den Statistiken. Das Photovoltaic Power Systems Programme der Internationalen Energieagentur (IEA PVPS) bezifferte den weltweiten Photovoltaik-Zubau für 2025 auf rund 690 GW – etwa 180 GW mehr als die von WNISR veranschlagten 510 GW. Diese Differenz erklärt sich vor allem aus dem Unterschied zwischen der Gleichstrom-Nennleistung der Solarmodule (DC) und der netzwirksamen Wechselstrom-Einspeiseleistung (AC). Unabhängig von der Zählweise stellt der jährliche Solarausbau im Bereich mehrerer hundert Gigawatt den Nettozubau der Atomkraft jedoch klar in den Schatten.
Die traditionelle Stärke der Kernenergie – die verlässliche Stromlieferung bei Dunkelheit und Flaute – wird derweil zunehmend von Großbatteriespeichern adressiert. Allein 2025 wurden weltweit Batteriespeicher mit einer Leistung von 104 GW und einer Kapazität von 257 GWh neu installiert. Über 78 % der gesamten weltweit installierten Batteriespeicherkapazität wurden in den Jahren 2023 bis 2025 errichtet. Während Solar- und Speichertechnologien dank modularer Massenfertigung von Monat zu Monat neue Rekorde aufstellen, bleibt die Atomkraft in Projekten gefangen, bei denen die letzten 16 Inbetriebnahmen im Schnitt um 10,9 Jahre verzögert wurden. Die physikalische Energiedichte der Kernspaltung bleibt beeindruckend – ausgebremst wird die Technologie durch mangelnde Bau- und Kapitaldisziplin.
Weiterführende Links:
- WNISR 2026 Medienbriefing zur weltweiten Veröffentlichung (World Nuclear Industry Status Report 2026)
- pv magazine: Solar surpasses nuclear power globally for first time
- Diskussion auf Hacker News