2025년 전 세계 전력 통계는 극단적인 대조를 보여주었습니다. 글로벌 태양광 발전 신규 설치 용량이 한 해 동안 510GW(기가와트, 10억 와트 규모의 대형 발전소 출력 단위) 급증한 반면, 원자력 발전 총 설비 용량은 순증 1.5GW에 그쳐 399.5GW를 기록했습니다. 실제 가동 중인 원전 용량만 따지면 오히려 연간 0.5GW 순감소하여 368.6GW로 줄어들었습니다. 불과 1년 사이에 새로 깔린 태양광 발전 용량이 원전 순증 규모의 300배를 웃돈 것입니다.
2026년 9월 29일, 18명의 학제 간 전문가들이 이스탄불에서 《2026년 세계 원전 산업 동향 보고서》(WNISR 2026, World Nuclear Industry Status Report)를 발표했습니다. 일본의 고노 다로 전 외무상이 서문을 맡았습니다. 이 보고서는 전력 역사의 중대한 분기점을 기록했습니다. 2025년 3월 풍력 발전의 월간 발전량이 원전을 처음으로 추월했고, 이어서 4월에는 태양광 발전 역시 원전을 넘어섰습니다. 2025년 3월부터 2026년 6월까지 매월 태양광이나 풍력 중 하나가 단독으로 원전 발전량을 앞질렀으며, 2026년 3월, 4월, 5월에는 풍력과 태양광이 동시에 원전을 앞서는 국면이 나타났습니다.
태양광이 원전의 문턱을 넘어설 수 있었던 배경에는 공장 양산 체제가 이끄는 표준화와 규모의 복리 효과가 있습니다. 반면 원전이 경쟁에서 밀려난 결정적인 원인은 공사 일정과 자본 규율의 붕괴였습니다. 2023년부터 2025년 사이에 전력망에 연계된 16기 원전은 단 한 기도 제때 완공되지 못했고, 평균 공기 지연 기간은 10.9년에 달했습니다. 컨테이너 단위로 출하되는 표준화된 실리콘 패널과 현장에서 콘크리트를 타설하는 맞춤형 중공업 공사 사이의 납기 격차는 100배 이상 벌어졌습니다.
태양광 한 해 510GW 증설, 원전 비중은 45년 만에 최저치
전 세계 전력 공급 구조를 넓혀 보면 신재생에너지와 원자력은 정반대의 궤적을 그리고 있습니다. 2025년 글로벌 태양광 신규 설치 용량은 510GW로 누적 2,383GW에 달해 전년 대비 27% 증가했습니다. 같은 해 풍력 발전도 159GW 늘어나 누적 1,291GW로 14% 성장했습니다. 태양광과 풍력은 제조업 표준화 곡선을 타며 공장에서 출하된 모듈을 사막과 지붕에 빠르게 설치하고 계통에 연계하고 있습니다.
반면 기존 원전 자산은 노후화에 따른 영구 정지 속에서 고전하고 있습니다. 2025년 전 세계에서 새로 가동을 시작한 원전은 4기에 불과했던 반면, 7기가 영구 폐쇄되면서 2021년 이후 처음으로 연간 원전 기수 순감소를 기록했습니다. 2026년 7월 1일 기준 전 세계 31개국에서 총 411기(합계 374.7GW)의 원전이 가동 중이며, 30기가 장기 가동 중단 상태에 있습니다. 노후 원전 폐로 속도가 신규 원전 계통 연계 속도를 따라잡은 것입니다.
설비 증설 정체는 발전량 수치에 고스란히 반영되었습니다. 2025년 전 세계 원자력 발전량은 2,703TWh(테라와트시, 10억 kWh)로 연간 1.1% 증가하는 데 그쳤습니다. 글로벌 총 발전량에서 원전이 차지하는 비중은 8.8%로 떨어져 45년 만에 최저치를 기록했으며, 1996년 정점이었던 17.5%의 절반 수준에 머물렀습니다. 매년 늘어나는 전 세계 전력 수요의 대부분은 신속하게 설치되는 태양광과 풍력이 흡수하고 있습니다.
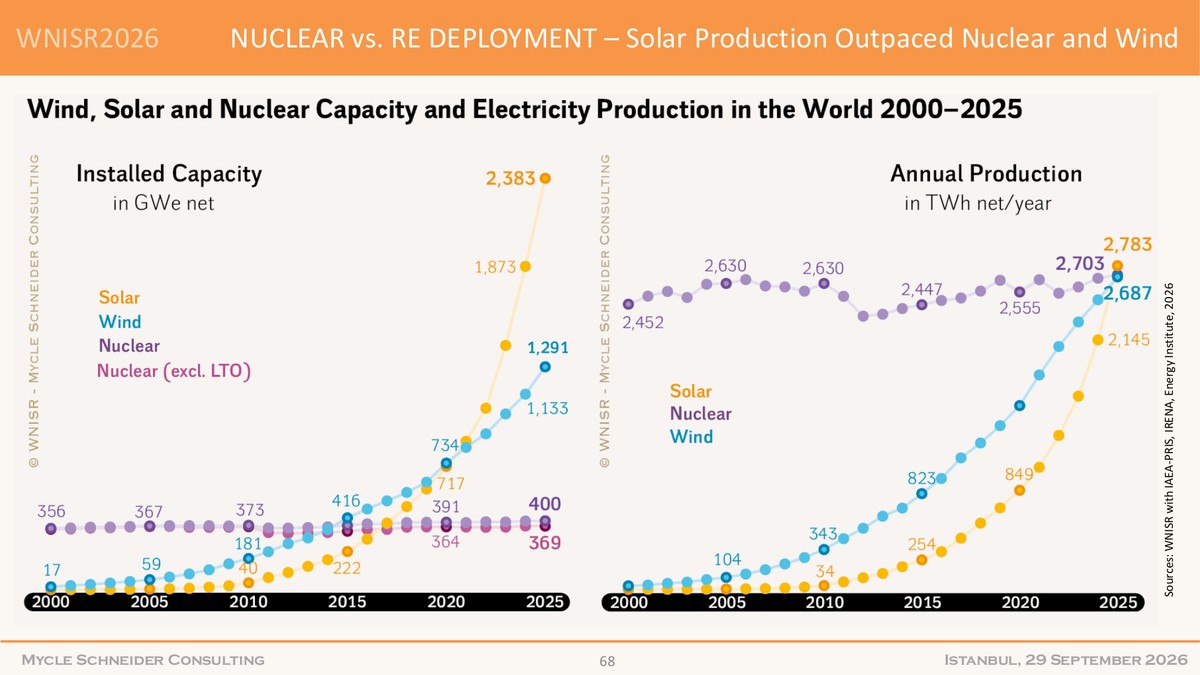 그림: WNISR 2026 글로벌 발표 언론 브리핑 67페이지에 나타난 태양광 월간 발전량의 원전 및 풍력 추월 곡선. 출처: WNISR 2026 Global Launch Media Briefing (p. 67)
신규 연계 16기 원전 전량 납기 지연, 평균 10.9년 연장
원전 설비 용량이 늘어나지 못하는 핵심 문제는 전 세계 건설 현장의 공정표 안에 숨어 있습니다. 2023년부터 2025년까지 전 세계에서 계통에 연계된 16기 원전 중 제때 완공된 프로젝트는 전무했으며, 평균 지연 기간은 10.9년에 달했습니다. 당초 2025년 완공을 목표로 했던 13기 중 연말까지 실제 상업 운전에 들어간 것은 4기에 불과했습니다. 현대 원전 건설에서 계획대로 완공하는 것은 기대하기 어려운 일이 되었습니다.
일부 프로젝트는 공사 기간이 수십 년에 걸치며 세대를 넘나드는 장기전으로 변질되었습니다. 슬로바키아의 모호프체(Mochovce) 4호기는 착공 이후 40년이 넘게 흘렀습니다. 이란의 부셰르(Bushehr) 2호기는 1976년 착공했으나 여전히 완공 절차를 마치지 못했습니다. 발전소 하나를 기획하여 송전을 시작하기까지 엔지니어 두 세대의 직업 생애 전체를 쏟아붓는 사례가 흔해졌습니다.
이러한 공기 지연은 원전 특유의 엄격한 물리적 안전 기준에서 비롯됩니다. 원자로 격납건물은 수 미터 두께의 특수 콘크리트를 타설해야 하며, 주기기와 압력용기는 초고난도 단조 공정을 요구합니다. 현장의 모든 용접 부위는 비파괴 검사와 규제 기관의 엄격한 심사를 거쳐야 합니다. 공사 도중 설계가 변경되거나 공급망에 차질이 생기면 재작업 시간은 연 단위로 늘어납니다. 10년 이상의 평균 지연은 프로젝트의 자금 흐름을 압박하고 눈덩이처럼 불어나는 이자 비용 탓에 서구 전력 회사들은 신규 대형 원전 투자를 꺼리고 있습니다.
 그림: 모듈화 방식으로 조성된 지상형 대규모 태양광 발전소. 표준화된 패널을 통해 장기간의 무거운 토목 공사를 건너뛸 수 있다. 출처: Hans Ott / Unsplash (pv magazine 전재)
20년간 폐쇄가 신설 상쇄, 신규 착공의 90%는 중·러 주도
2006년부터 2025년까지의 20년을 살펴보면 전 세계 원전 지형은 뚜렷한 지역적 양극화를 보여줍니다. 20년 동안 전 세계에서 총 104기의 원전이 가동을 시작한 반면 106기가 영구 폐쇄되어 신규 착공과 폐로 규모가 거의 상쇄되었습니다. 중국은 이 기간 53기의 원전을 가동하면서 단 한 기도 폐쇄하지 않았습니다. 중국을 제외하면 전 세계 나머지 지역의 원전 수는 55기 순감소했습니다.
발전 용량과 발전량 지표 역시 이러한 분화를 여실히 드러냅니다. 지난 20년간 글로벌 원전 설비 용량은 순증 21.5GW였으나 중국 혼자 52.3GW를 늘린 반면, 중국 외 지역은 30.7GW 순감소했습니다. 2025년 전 세계 원전 발전량은 1.1% 증가했으나 중국이 7.6% 증가한 반면 중국 외 지역은 0.2% 감소하여 2006년 수준에도 미치지 못했습니다. 서구의 기존 원전이 퇴역 시점에 도달하면서 원전 증설 동력은 소수 국가에 고도로 집중되었습니다.
현재 전 세계에서 건설 중인 원전은 1987년 이후 최고치인 73기에 달하지만 약 90%가 아시아나 동유럽에 집중되어 있습니다. 중국이 37기로 가장 많고 러시아가 자국 외 22기를 포함해 총 29기 건설에 관여하고 있습니다. 2025년 전 세계 신규 착공은 12기(중국 9기, 러시아 2기, 한국 1기)로 2010년 이후 최다를 기록했으며, 2020년부터 2025년까지 착공된 52기의 거의 대부분이 중국과 러시아에서 나왔습니다. 원전 건설에 가장 적극적인 중국에서조차 2025년 신규 태양광 설치량은 314GW에 달해 원전 순증 2.5GW를 압도했습니다. 지속적인 착공으로 중국은 원전 공급망을 유지하고 있지만, 같은 전력망에서 확장 속도를 비교하면 태양광이 원전보다 두 자릿수 이상 앞서 나가고 있습니다.
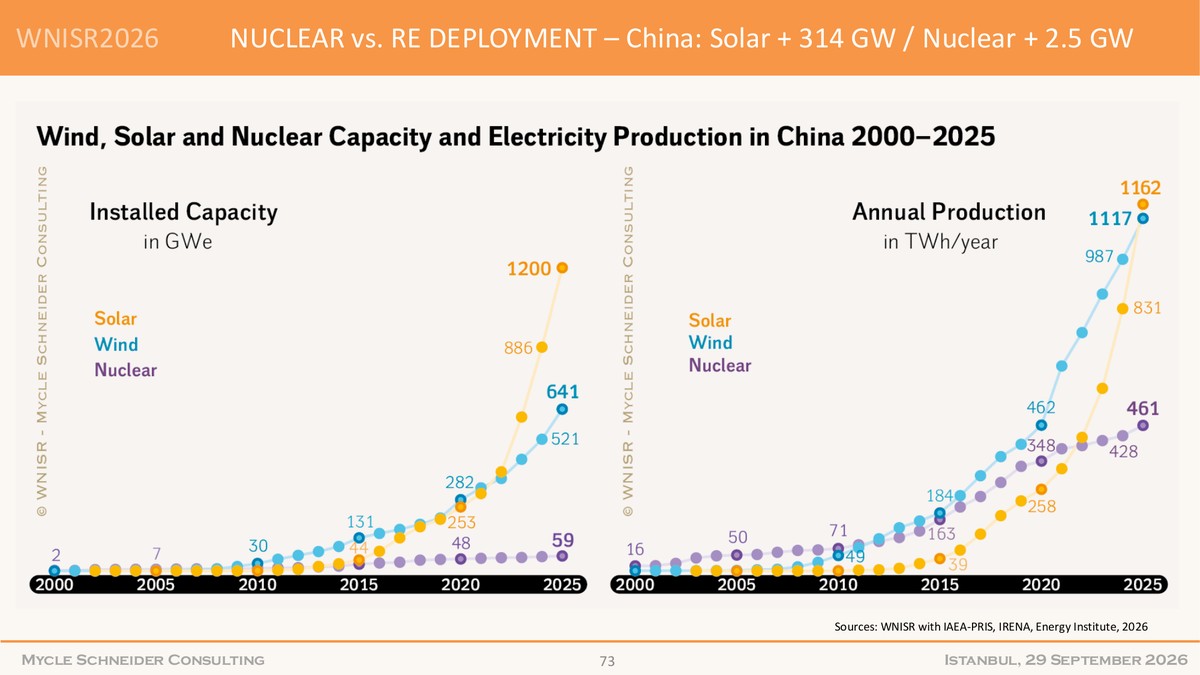 그림: WNISR 2026 언론 브리핑 72페이지에서 비교한 중국의 2025년 전력 순증 규모. 태양광 신규 314GW가 원전 2.5GW를 크게 앞서고 있다. 출처: WNISR 2026 Global Launch Media Briefing (p. 72)
SMR 대형화 추세와 냉담해진 자본시장
대형 원전의 긴 건설 공기를 우회하기 위해 원전 업계는 소형 모듈 원자로(SMR, Small Modular Reactor: 300MW 이하 용량으로 공장에서 모듈 단위로 제작해 조립하는 소형 원자로)로 눈을 돌렸습니다. 설비를 작게 만들어 공장 조립 라인에서 찍어내면 현장 지연을 피할 수 있다는 계산이었습니다. 그러나 실제 상업화 속도는 사업 계획서의 청사진보다 훨씬 더딥니다.
단위당 건설 비용을 낮추기 위해 많은 SMR 설계가 단일 기기 용량을 300MW 이상으로 끌어올리고 있습니다. 영국은 윌파(Wylfa) 프로젝트의 롤스로이스(Rolls-Royce) SMR 3기에 26억 파운드를 지원했으나 최종 투자 결정(FID)은 2029년에나 내려질 전망이며, 설비 용량도 470MW로 이미 전통적 SMR 기준을 넘어섰습니다. 캐나다가 2026년 GE-히타치의 BWRX-300 건설에 착수했지만 일부 SMR 노형은 발전량 대비 방사성 폐기물 배출량이 기존 대형 경수로보다 2배에서 최대 30배까지 많다는 연구도 있습니다. 소형 원자로가 규모의 경제를 좇아 몸집을 키우면 현장 맞춤형 시공과 길어지는 인허가라는 구태의연한 악순환으로 되돌아가게 됩니다.
리스크에 민감한 자본시장은 긴 회수 기간에 대해 먼저 냉정한 반응을 보였습니다. 첨단 원전 기술 기업인 홀텍(Holtec)은 약 10억 달러 조달을 목표로 했던 기업공개(IPO)를 잠정 보류했습니다. 2025년 10월 상장했던 또 다른 원전 기업 페르미(Fermi)의 주가는 상장 이후 약 80% 하락했습니다. 민간 자본은 명확한 납기 일정을 요구하지만 10년이 기본인 원전 사업 일정은 기술주 특유의 밸류에이션을 뒷받침하기 어렵습니다.
180GW의 통계 차이와 배터리 저장 장치가 채우는 마지막 퍼즐
WNISR 2026 보고서의 결론을 둘러싸고 에너지 업계 내부에서도 다양한 시각이 부딪치고 있습니다. 비판론자들은 이 보고서가 과거부터 탈원전 성향을 띠며 공기 지연을 지나치게 부각하고, 날씨와 무관하게 24시간 균일한 전력을 공급하는 기저부하(baseload power) 전원으로서의 원전 가치를 저평가한다고 지적합니다. 원전 지지론자들은 전 세계 건설 중인 원전이 73기에 달하고 영국 정부가 수조 원대 자금을 투입하는 것은 여전히 많은 국가가 원전의 장기적 가치에 베팅하고 있음을 방증한다고 강조합니다.
집계 기관에 따른 통계 기준 차이도 존재합니다. 국제에너지기구 태양광발전시스템(IEA PVPS) 집계에 따르면 2025년 전 세계 태양광 신규 설치 용량은 약 690GW로 WNISR이 인용한 510GW보다 약 180GW 많습니다. 이 180GW의 차이는 직류(DC) 패널 정격 용량과 교류(AC) 전력망 연계 용량 기준의 차이에서 비롯됩니다. 어떤 집계 방식을 적용하더라도 연간 수백 기가와트에 달하는 태양광 신규 보급량은 원전의 순증 규모를 압도합니다.
과거 원전의 최대 강점이었던 야간과 흐린 날의 전력 공급도 대용량 배터리 에너지 저장 장치(BESS)가 빠르게 보완하고 있습니다. 2025년 한 해 동안 전 세계에 104GW, 257GWh 규모의 배터리 저장 장치가 새로 설치되었으며, 현재 누적 설비의 78% 이상이 2023년부터 2025년까지 최근 3년간 조성되었습니다. 태양광과 배터리는 모듈형 대량 생산의 복리 효과를 등에 업고 매달 공급 규모를 갱신하는 반면 원전은 최근 연계된 16기 모두 평균 10.9년 지연되는 늪에 갇혀 있습니다. 원자로의 물리적 효율이나 에너지 밀도에는 문제가 없습니다. 원전의 발목을 잡은 것은 무너진 공정 관리와 자본 규율입니다.
참고 링크:
- WNISR 2026 글로벌 발표 미디어 브리핑 (World Nuclear Industry Status Report 2026)
- pv magazine: Solar surpasses nuclear power globally for first time
- Hacker News 토론