年間2.5万台——これがIDCの試算する2026年の世界ロボットハンド(Dexterous Hand)市場の出荷規模だ。その出荷シェアの85%超を中国の現地メーカーが握る。この統計は人型ロボット完成機に組み込まれた内製ハンドを除外した、外部市場向け単体製品のみを対象としている。
多指ロボットハンドは長らく高価な特注工芸品と見なされてきた。英Shadow Robotの初期モデルは片手で数万ポンドに達し、ワイヤーのわずかな摩耗でも動作不能に陥った。しかし世界出荷が1万台の節目を越え、エンドエフェクターは職人による手作業の試作品から工業標準パーツへと脱皮しつつある。
中国製造は末端ハードウェアのコスト構造を一変させた。超小型モーターからマトリクス触覚センサーに至るまで、現地サプライチェーンが製造コストを劇的に圧縮。量産出荷のゲートが開いた今、機構設計と身体性AIアルゴリズムをめぐる本格的な産業競争の火蓋が切って落とされた。
2.5万台出荷が告げるPoC(概念実証)の終焉
世界ロボットハンド市場は急勾配の需要拡大期に突入している。IDCの予測によれば、2025年の世界出荷台数は約1.5万台、2026年には2.5万台へ到達。さらに2028年には8.8万台、2030年には28万台の大台を突破する見込みだ。
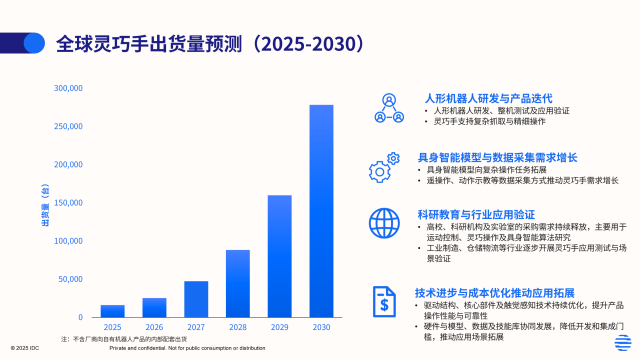 図:世界ロボットハンド出荷台数予測(2025〜2030年)。出典:IDC世界身体性AI市場調査レポート。
出荷曲線の急上昇を後押ししているのは、身体性AI開発の爆発的拡大だ。ロボットメーカーがEnd-to-End基底モデルを訓練するには、大規模な遠隔操作・教示デバイスの配備が不可欠となる。過去数年間、学術界は簡易な2本指グリッパーでデータ収集を行っていたが、複雑な多指把持の汎化学習にはもはや耐えられない。
中国勢が85%を超える出荷シェアを確保した背景には、成熟した製造クラスターの存在がある。欧米のスタートアップがハンドを試作する場合、高額な現地加工委託で試行錯誤に数ヶ月を要することも珍しくない。一方、深圳や東莞のハードウェアチームなら、骨格試作と駆動基板の改版を2週間で3サイクル回すことができる。サプライチェーンの即応力こそが、圧倒的な納期・供給優位を築く原動力となった。
4つの駆動方式がマイクロメートル公差で競り合う
エンドエフェクターの物理構造はいまだ単一の最適解に収束していない。IDCのレポートでは、腱駆動(テンドン駆動)、ダイレクトドライブ(直接駆動)、リンク機構駆動、ハイブリッド駆動の4大主流方式が整理されている。それぞれが柔軟性、容積、トルク伝達、保守コストの間で明確なトレードオフを抱える。
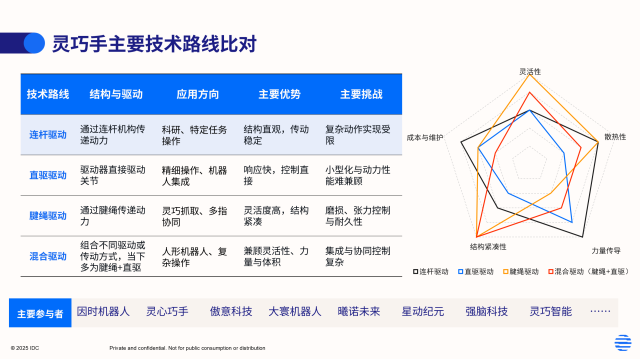 図:ロボットハンド主要技術ルートの比較と評価指標。出典:IDC世界身体性AI市場調査レポート。
腱駆動は高強度繊維ケーブルで動力を伝達し、駆動モーターを手のひらや前腕部に配置できる。指内部の占有スペースを大幅に削れるため多指協調の柔軟性に優れるが、ケーブルの経年伸びによる緩みが発生しやすく、張力検知と動的補正アルゴリズムが極めて複雑になる。
ダイレクトドライブは指関節部に超小型モーターを直結し、伝達経路が極めて短く高速応答を実現する。中間機械機構を排除できるため制御精度が高く保守も容易だが、関節サイズがモーター寸法を厳格に制約するため、トルク出力と放熱設計に厳しい物理的ボトルネックが生じる。
リンク機構駆動は剛性リンクで力を確実に伝達するが、複雑なリンク構造ゆえに動作自由度が制限される。ハイブリッド駆動は双方の利点を融合し、掌部関節にはダイレクトドライブ、指先の微細動作には腱駆動を組み合わせる設計だ。Inspire-Robots、Lingxin Qiaoshou、OHandなどの中国チームは、それぞれの路線で精密公差を突き詰めている。
超小型シリンダーと触覚センサーがプレミアムを解消
かつてロボットハンド普及の最大障壁は、コア部材の輸入依存だった。特にコアレスモーターは欧州メーカーによる独占が続き、単価が跳ね上がっていた。12軸以上のアクティブ自由度を持つハンドを組むだけで、モーター部材費だけで天文学的な数字に達していた。
これに対し、中国の電気機械サプライヤーは超小型駆動ユニットの独自開発で突破口を開いた。Inspire-Robots(因時機器人)を例にとると、同社はブラシレスモーター、遊星減速機、マイクロボールねじ、エンコーダーを一体型の小型サーボシリンダーに集約。分散した部品調達を排し、数百点に及んでいた個別組み立てをモジュールアセンブリへと一元化した。
コア部材の内製化は調達コストの壁を粉砕した。かつて数百万円に達した研究用機材が、現在では1万元〜3万元(約20万〜60万円)のボリュームゾーンにまで下がった。ハードウェア調達のハードルが一気に下がったことで、大学やAIアルゴリズムチームは複数台のハンドをまとめて購入し、並列クラスタ環境での大規模データ収集に踏み切れるようになった。
触覚センサーの実装技術も歩調を合わせて進化した。初期のハンドは指先の単点圧力センサーに頼り、物体の微細な滑り傾向やすべり応力分布を捉えられなかった。しかし現在の国内供給網はアレイ型フレキシブル電子皮膚を確立。ミリ単位の解像度を備えた視触覚・面圧モジュールにより、壊れやすい対象物でも繊細な動的力制御把持が可能になっている。
工場ラインは「華奢な研究室トイ」を受け付けない
開発現場での熱狂とは裏腹に、実運用現場では明確な需要の偏りが浮き彫りとなっている。IDCの集計によると、現段階で多指ハンドの約50%が人型ロボット完成機の研究開発・結合試験向けに出荷されている。教育・学術研究が25%、モデル学習・データ収集が15%を占める一方、実際の産業製造・物流現場への導入はわずか10%前後に留まる。
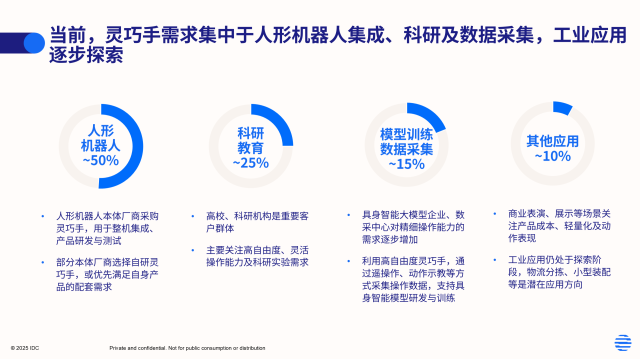 図:ロボットハンドの現行用途別需要分布。出典:IDC世界身体性AI市場調査レポート。
この需要構成は、エンドエフェクターが直面する工場の現実を如実に示している。工程が固定された自動化ラインでは、堅牢で1個数千円〜数万円程度の手動・空圧2本指グリッパーがいまだ圧倒的な優位を保つ。単純なピック&プレースに高額な5本指ハンドを投入する経済的合理性は極めて薄い。
ロボットハンドが真価を発揮するのは、非構造化環境での緻密なインタラクションだ。物流現場での柔らかい包装袋のピッキング、3C精密組立での異形フレキシブル基板の抜き差し、あるいは家庭環境における調理器具の操作などが該当する。定型ワークの高速搬送なら高剛性グリッパーがタクトタイムで圧勝する。未知の形状や回転・指先すり合わせを要する対象物においてのみ、多指ハンドの不可欠な自由度が生きる。
さらに産業現場は機械摩耗に対して極めてシビアだ。可動関節への微細粉塵の侵入による固着、高温多湿環境でのセンサー温度ドリフト、数十万サイクルの疲労破壊は、ライン全体の計画外停止を直撃する。
エンドエフェクターが工場現場に定着するための第一関門は、連続稼働寿命だ。重負荷・高サイクルの過酷な条件下で、数千時間にわたりメンテナンスフリーで稼働し続けられる耐久性が問われている。
量産納品力が決める最終分水嶺
研究室デモから量産出荷へ向かうにあたり、業界を評価する物差しは完全に変わった。ピアノ演奏や生卵把持といった見世物の試作機が脚光を浴びたフェーズは終わり、2.5万台の実納品を前に顧客が見るのは製品の個体均一性と平均故障間隔(MTBF)だけだ。
AIモデル企業も単発のスペックには金を払わない。再現性の高いハードウェアキャリブレーション曲線こそがコア資産となる。モーターの出力トルクがわずか5%ブレるだけで、End-to-Endモデルの把持動作は破綻する。この厳格な要求が、製造現場の品質管理レベルの引き上げを強く後押ししている。
世界のロボットハンド産業は今やエンジニアリングの実力戦へ突入した。中国製造の強みは単なるコスト競争力にとどまらない。精密モーター加工から電子皮膚のパッケージングに至るまで、包括的なサプライチェーン基盤が整った。2万台の壁を突破し、高い信頼性と量産歩留まりを両立させたプレイヤーだけが、物理世界における確固たる地位を築くことになる。
参考リンク:
- IDC世界身体性AIおよびロボットハンド市場調査レポート
- Inspire-Robots(因時機器人)マイクロリニアサーボシリンダー技術白書
- 中国人型ロボットエンドエフェクター産業研究レポート