2026 年 10 月 30 日,欣旺达在深交所投资者互动平台披露,其全固态电池已完成方案与工艺验证。公司正对接车企开展送样测试。同日披露的另一条问答,揭开了二线电池厂加速研发的推力。整车厂正把电芯换成自研方案。
一边是 400Wh/kg 固态电芯进入送样。另一边是核心车企自研产线步步紧逼。二线电池供应商原有的代工空间,正被车企自研浪潮迅速收紧。
400Wh/kg跨入实测阶段:欣旺达跑通0.2GWh样品线
固态电池走出实验室,工艺验证是最难的一关。欣旺达此前划定了分步演进路线。其第一代半固态能量密度超过 300Wh/kg。第二代样品推进中试。第三代聚合物复合全固态电池「欣·碧霄」,电芯能量密度直接推升到 400Wh/kg。
400Wh/kg 是高镍三元液态锂电的 1.3 倍以上。该指标是主流磷酸铁锂电芯的两倍。装配进主流 C 级轿车后,整车纯电续航有望突破 1000 公里。电池包占用的底盘体积可缩减三分之一。
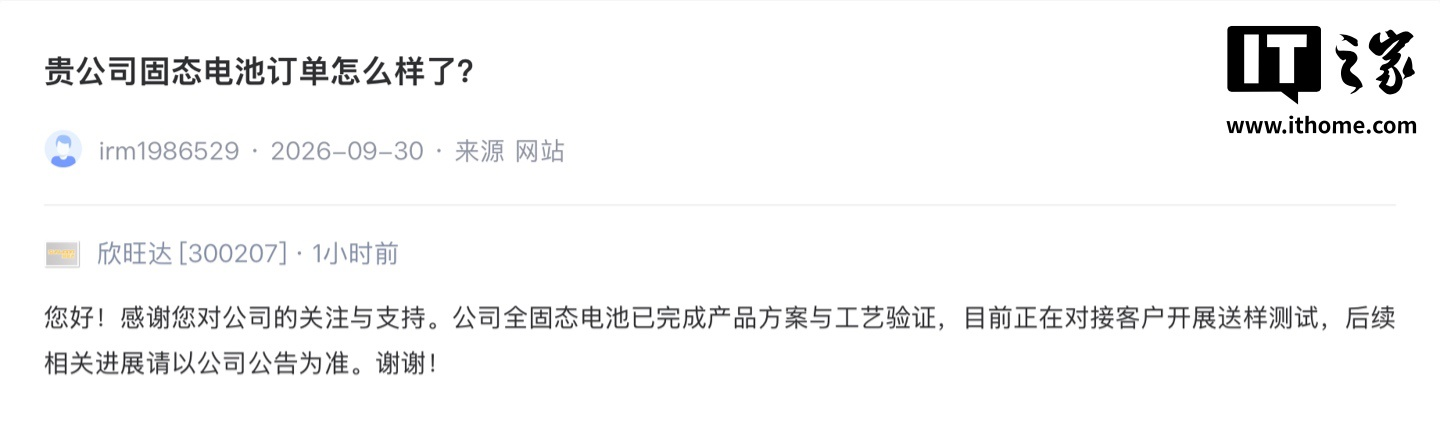 图:欣旺达在深交所互动易平台回应固态电池进展,确认方案验证完成并对接客户送样。来源:深交所互动易(欣旺达投资者互动答复)
送样的全固态体系攻克了两个物理限制。该方案在小于 1MPa 的超低外加压力下,实现了超 1200 周循环寿命。传统固态体系依赖数十兆帕机械夹紧,乘用车底盘难以布置。小于 1MPa 的要求让固态电芯兼容现有包体结构。在安全性上,该电芯通过了 200℃ 极限热箱测试,受热后无自燃起火。
支撑送样的是样线落地。欣旺达贯通了年产能 0.2GWh 的样品生产线。0.2GWh 不足以支持规模装车,但能稳定产出一批批合格电芯。主机厂可以用它做整包热失控测试、高低温循环与道路路试。从设计迈向实物送样,二线龙头拿出了参与下一代车型定义的筹码。
股东变对手:理想与小米切入电芯腹地
欣旺达提速全固态研发的压力,来自客户身份的转变。有投资者提问:理想与小米切换自研电池对今年业绩有何影响?欣旺达回应称,充分支持客户业务决策。公司将做好配套工作,争取提升在客户的份额。
表态背后是造车供应链资本结盟的分化。理想汽车曾通过重庆车之翼斥资 26.5 亿元入股欣旺达动力,持股一度达 11.17%。小米旗下瀚星创投也注资 17 亿元,持股 5.34%。造车初期,新势力需要联手二线电池厂抗衡巨头,建立供货安全垫。
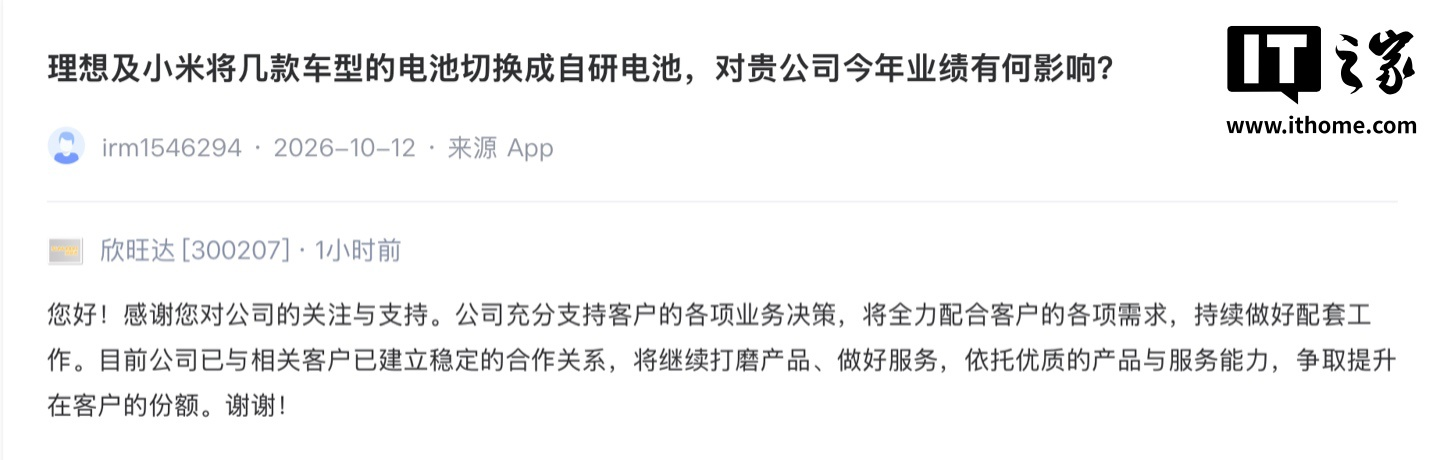 图:投资者就车企自研电芯对供应链冲击提问,欣旺达回应将全力做好配套争取份额。来源:深交所互动易(欣旺达投资者互动答复)
入股没有挡住车企掌握电芯的决心。动力电池占整车物料成本的 30% 到 40%。理想在顺义研发基地组建了庞大的电芯团队。团队覆盖配方、热管理与制造,在后续车型中推行自研电池。小米在 SU7 系列上自研了 CTB 倒置电芯架构与专属配方,持续加固底层电池话语权。
车企从买方转为设计方,第三方电池厂的处境随之变化。主机厂按指定配方要求代工,将常规制造压降为加工环节。车企拿走了核心物料定价权,代工厂利润空间大幅收缩。投资者的担忧,正是整车产业链分工重构下的现实写照。
宁王双寡头压制下:二线代工厂遭遇利润与份额夹击
审视二线电池厂处境,需要参照行业大盘。动力电池产业联盟数据显示,宁德时代与比亚迪长期位居前两名。两者合计占据国内超 70% 份额。中创新航、国轩高科、亿纬锂能与欣旺达等二线厂,只能在余下不足 30% 的存量空间里角逐。
在常规液态锂电赛道,技术红利已见顶。磷酸铁锂与中高镍三元的制浆、涂布与化成工艺高度成熟。工艺成熟带来了同质化降价。液态电芯均价两年内从每瓦时 0.8 元跌至 0.3 元左右。制造毛利被压缩到极低区间。
车企自建电芯产能分流了外采订单。极氪落地金砖电池,广汽投建因湃产线,长城也建立了蜂巢能源。车企把走量车型的稳定订单划入自建产线。二线供应商往往沦为调节排产波动的缓冲池。订单随整车销售淡旺季剧烈起伏。
巨头凭借规模摊薄折旧,车企自研又在截留订单。二线厂若停留在常规代工,既打不过龙头成本,又防不住车企切流。单靠液态产品防守,生存空间只会逐步收紧。
跨代技术重塑生态位:用量产门槛击碎自研围城
面对双向挤压,二线厂破局只能靠技术代际跨越。欣旺达推动固态电池送样,逻辑在于用材料与量产门槛重新拉开身位。车企能自研液态电芯,是因为液态化学体系沉淀了数十年。高校人才充沛,材料供应链也高度成熟。
全固态电池属于另一套材料物理体系。固态电解质离子迁移、固固界面阻抗、锂金属微观形貌演变,都是跨学科难题。主机厂长于算法与结构集成。但在材料合成、超密实极片复合与精密涂布上,主机厂短期内难以跑通全流程。
年产 0.2GWh 样线送样,把竞争拉回重工业制造阵地。欣旺达计划跑通首代工程验证,向更高能量密度推进。公司力争在 2028 年前后实现规模化装车。车企开发新一代整车架构时,必须提前两到三年与具备送样能力的厂商联合标定。
全固态电芯拿出 400Wh/kg 能量密度、1200 周寿命与超低压实测数据,具备了液态电芯无法比拟的物理优势。这种跨代技术迫使车企重估自研与外采的效率平衡。率先交出量产样品的二线厂,才能从被动压价的代工厂,变回核心整车平台的技术合伙人。
参考链接:
- 深交所互动易平台欣旺达投资者问答记录。
- 欣旺达动力全固态电池技术路线与产品规划发布资料。
- 中国汽车动力电池产业创新联盟动力电池月度装车量统计报告。