Le 30 octobre 2026, l’équipementier de batteries Sunwoda a annoncé sur la plateforme d’échange avec les investisseurs de la Bourse de Shenzhen que ses batteries tout-solide avaient franchi l’étape de la validation technique et industrielle. L’entreprise procède actuellement à des livraisons d’échantillons pour des campagnes d’essais menées conjointement avec des constructeurs automobiles. Une autre réponse publiée le même jour a mis en lumière la véritable raison de cette accélération en recherche et développement : les constructeurs automobiles remplacent de plus en plus les cellules achetées auprès de tiers par leurs propres solutions internes.
D’un côté, des cellules tout-solide affichant 400 Wh/kg entrent en phase de tests réels. De l’autre, les lignes d’assemblage de cellules créées en interne par les principaux constructeurs automobiles gagnent du terrain. L’espace traditionnellement dévolu à la sous-traitance industrielle des fabricants de batteries de second rang se rétrécit à grande vitesse face à cette vague d’intégration verticale.
L’épreuve du terrain à 400 Wh/kg : Sunwoda active sa ligne pilote de 0,2 GWh
Pour qu’une batterie tout-solide quitte le laboratoire et gagne l’industrie, la validation des procédés d’ingénierie constitue l’obstacle le plus ardu. Sunwoda s’était fixé une feuille de route progressive. Sa première génération de batteries semi-solides a dépassé une densité énergétique de 300 Wh/kg. Les prototypes de deuxième génération ont ensuite fait l’objet d’essais pilotes. Avec sa troisième génération, une batterie tout-solide à base de composites polymères baptisée « Xin Bixiao », la densité énergétique atteint directement 400 Wh/kg à l’échelle de la cellule.
Ce niveau de 400 Wh/kg représente plus de 1,3 fois la capacité massique des batteries lithium-ion liquides ternaires à haute teneur en nickel, et près du double des cellules conventionnelles au lithium-fer-phosphate (LFP). Une fois intégrée dans une berline du segment C, l’autonomie en mode purement électrique peut franchir le cap des 1 000 kilomètres, tout en réduisant d’un tiers le volume occupé par le pack dans le châssis.
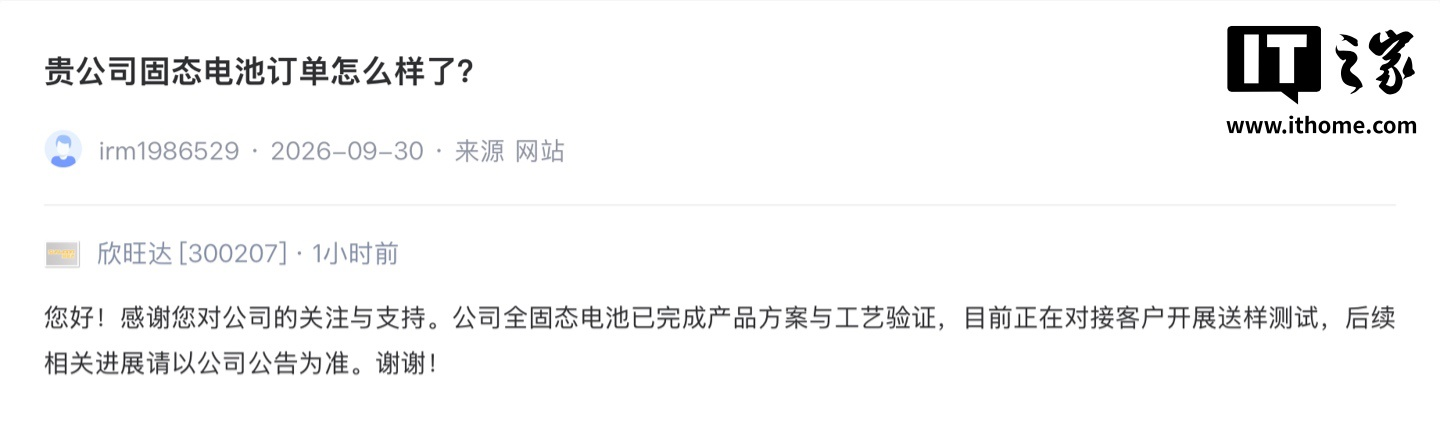 Figure : Sunwoda confirme sur la plateforme de relations investisseurs de la Bourse de Shenzhen la validation industrielle de ses batteries solides et l’envoi d’échantillons aux constructeurs. Source : SZSE Irm (Échanges investisseurs Sunwoda)
La chimie tout-solide fournie pour les essais a permis de franchir deux limites physiques majeures. Le système affiche une durée de vie supérieure à 1 200 cycles de charge sous une pression mécanique externe ultra-faible, inférieure à 1 MPa. Les architectures solides conventionnelles exigent d’ordinaire des contraintes de serrage de plusieurs dizaines de mégapascals, impossibles à implémenter dans le soubassement d’un véhicule de série. Une contrainte inférieure à 1 MPa assure une compatibilité totale avec les boîtiers de batterie actuels. En termes de sécurité, ces cellules ont réussi les tests en enceinte thermique portés à 200 °C sans déclencher d’emballement thermique ni d’incendie spontané.
Cette campagne d’échantillonnage s’appuie sur une ligne de fabrication opérationnelle. Sunwoda a mis en service une ligne pilote d’une capacité annuelle de 0,2 GWh. Si 0,2 GWh ne suffisent pas à équiper des modèles de grande série, ce volume permet de produire de manière stable des lots homogènes de cellules certifiées pour l’automobile. Les constructeurs peuvent ainsi procéder à des tests complets d’emballement thermique à l’échelle du pack, des cycles thermiques extrêmes et des essais d’endurance sur route. En passant du concept sur plan au produit physique tangible, ce leader du second rang s’offre un siège à la table de conception des véhicules de demain.
D’actionnaires à rivaux : Li Auto et Xiaomi s’attaquent au cœur des cellules
L’urgence manifestée par Sunwoda pour accélérer ses travaux sur le tout-solide découle directement de la métamorphose de ses clients clés. À un actionnaire inquiet demandant quel serait l’impact sur les résultats de l’entreprise si Li Auto et Xiaomi adoptaient leurs propres cellules, Sunwoda a répondu qu’elle respectait pleinement les orientations stratégiques de ses partenaires et mettrait tout en œuvre sur le plan industriel pour préserver et renforcer ses parts de marché.
Derrière cette déclaration policée se dessine l’effritement des alliances capitalistiques historiques du secteur. Li Auto avait investi 2,65 milliards de yuans dans Sunwoda EVB par le biais de sa filiale Chongqing Chezhiyi, détenant jusqu’à 11,17 % des parts. De son côté, la structure d’investissement de Xiaomi, Hanxing Venture Capital, avait injecté 1,7 milliard de yuans pour s’assurer 5,34 % du capital. Aux premiers jours du véhicule électrique connecté, les jeunes constructeurs avaient besoin de s’associer aux spécialistes de second rang pour équilibrer le rapport de force face aux monopoles établis et s’assurer des volumes de livraison.
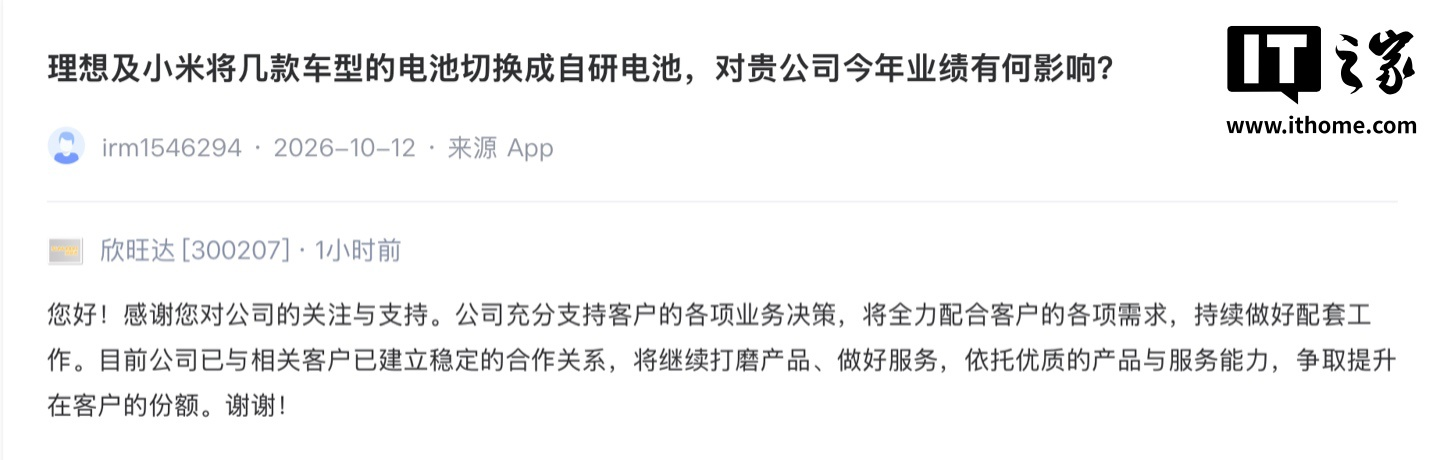 Figure : Les investisseurs interrogent la direction sur les répercussions des cellules développées par les constructeurs automobiles ; Sunwoda assure se mobiliser pour défendre ses parts de marché. Source : SZSE Irm (Échanges investisseurs Sunwoda)
Ces prises de participation n’ont pas freiné la volonté des constructeurs de maîtriser le composant roi. La batterie de traction représente à elle seule entre 30 % et 40 % du coût total des composants d’un véhicule électrique. Li Auto a constitué une vaste équipe d’ingénieurs sur son campus de R&D de Shunyi, couvrant la formulation chimique, la gestion thermique et les processus d’assemblage afin d’équiper ses futurs modèles de cellules maison. De même, Xiaomi a conçu sur sa berline SU7 une architecture CTB (Cell-to-Body) à cellules inversées assortie d’une composition chimique exclusive, renforçant sa maîtrise sur les couches technologiques de base.
La transformation du constructeur d’acheteur en concepteur bouleverse le statut des fournisseurs tiers. Dès lors que les marques imposent la formulation chimique et ne confient au fabricant qu’un rôle d’assemblage basique, la fabrication sophistiquée se trouve déclassée au rang de travail à façon. Les constructeurs s’arrogent le pouvoir de négociation sur les matières premières et rognent drastiquement les marges des sous-traitants. L’inquiétude des marchés financiers reflète fidèlement cette redéfinition brutale des équilibres industriels.
Pris en étau sous le duopole : les marges et les volumes sous pression
Pour mesurer le dilemme des fabricants de second rang, il convient d’observer la structure macroéconomique de l’industrie. Les données de l’Alliance chinoise pour l’innovation des batteries de traction montrent que CATL et BYD se partagent durablement la tête, cumulant plus de 70 % des parts du marché intérieur. Les suiveurs – tels que CALB, Gotion High-Tech, EVE Energy ou Sunwoda – doivent se disputer les miettes d’un gâteau résiduel inférieur à 30 %.
Sur le créneau des batteries liquides ordinaires, les marges d’innovation ont touché un plafond. Les procédés de malaxage, d’enduction et de formation des électrodes pour le LFP ou les chimies ternaires sont aujourd’hui banalisés. Cette maturité a déclenché une guerre des prix dévastatrice. En deux ans, le prix moyen d’une cellule liquide est passé de 0,8 yuan par wattheure à environ 0,3 yuan, comprimant la marge brute des fabricants à des seuils critiques.
À cela s’ajoute l’entrée en service des usines de batteries construites par les constructeurs eux-mêmes. Zeekr a lancé sa batterie Golden Battery, GAC a déployé ses chaînes Inpai, tandis que Great Wall Motor a consolidé SVOLT. Les constructeurs réservent les commandes régulières de leurs modèles phares à leurs propres lignes. Les fournisseurs de second rang sont relégués au rôle d’amortisseurs de demande pour absorber les pics, voyant leur taux d’utilisation dépendre des aléas des carnets de commandes automobiles.
Pendant que les mastodontes amortissent leurs investissements industriels par des volumes gigantesques, les marques captent leurs commandes en interne. Les fournisseurs qui se cantonnent à la simple sous-traitance liquide ne peuvent rivaliser avec les coûts des leaders ni contrer la reprise en main des constructeurs. Une posture strictement défensive sur le liquide condamne leur modèle économique à terme.
Le saut technologique comme issue : briser l’encerclement par l’expertise industrielle
Face à ce double étau, le salut des fabricants intermédiaires passe obligatoirement par une rupture de génération technologique. L’empressement de Sunwoda à soumettre ses batteries tout-solide à l’évaluation vise à recréer une distance stratégique fondée sur la science des matériaux et les barrières à l’entrée de la fabrication. Si les constructeurs ont pu s’approprier les cellules liquides, c’est parce que cette filière chimique reposait sur des décennies de maturation et un écosystème d’ingénieurs et de machines immédiatement disponibles.
Les batteries tout-solide relèvent au contraire d’une physique de la matière condensée et d’une ingénierie des matériaux radicalement différentes. La conductivité ionique au sein de l’électrolyte solide, la résistance de contact aux interfaces solide-solide ou encore la morphologie microscopique des dendrites de lithium posent des défis scientifiques hautement pluridisciplinaires. Si les constructeurs maîtrisent les algorithmes de pilotage et l’intégration mécanique, le développement complet de la synthèse des poudres, du calandrage des électrodes à très haute densité et du couchage à sec de précision reste inaccessible en autonomie à court terme.
L’échantillonnage issu d’une ligne pilote de 0,2 GWh ramène le combat sur le terrain de la haute industrie manufacturière. Sunwoda entend achever cette première phase de validation technique et progresser vers des densités énergétiques accrues, avec pour objectif d’embarquer ses cellules sur des véhicules de série vers 2028. Comme la conception d’une plateforme automobile nécessite deux à trois ans de développement en amont, les marques doivent dès maintenant étalonner leurs projets avec les quelques fabricants capables de fournir des prototypes physiques viables.
Grâce à une densité de 400 Wh/kg, plus de 1 200 cycles d’endurance et une pression d’utilisation ultra-faible, la cellule tout-solide avance des arguments physiques hors d’atteinte pour les chimies liquides. Ce différentiel de performance contraint les constructeurs à réévaluer le rapport coût-bénéfice entre investissements internes et approvisionnements spécialisés. Seuls les fabricants de second rang capables d’apporter les premiers des échantillons industriels viables cesseront d’être de simples assembleurs soumis à la guerre des prix, pour redevenir des partenaires technologiques incontournables des plateformes automobiles de demain.
Sources de référence :
- Plateforme SZSE Irm : Registre des questions et réponses aux investisseurs de Sunwoda.
- Sunwoda EVB : Feuilles de route technologiques et présentations des produits tout-solide.
- Alliance chinoise d’innovation pour l’industrie des batteries de traction : Rapports statistiques mensuels sur les capacités installées.