2026年10月30日、中国のバッテリー大手・欣旺達(Sunwoda)は深圳証券取引所の投資家対応プラットフォームにおいて、同社が開発する全固体電池の設計および量産プロセスの検証が完了し、自動車メーカー各社へのサンプル提供と共同テスト段階に入ったことを明らかにした。同日に公開された別の問答からは、中堅電池メーカーが研究開発を急ぐ真の動機が浮き彫りとなっている。完成車メーカー各社が、バッテリーセルの内製化を急速に推し進めているのだ。
400Wh/kgに達する全固体電池セルが実車テスト段階に進む一方で、主要自動車メーカーの内製ライン新設が中堅メーカーの受託生産スペースを容赦なく奪い去っている。従来の「下請け受託製造」という枠組みは、完成車メーカーの内製化の波によって急速に締め出されつつある。
400Wh/kgの実測フェーズへ:欣旺達が年産0.2GWhのパイロットラインを稼働
全固体電池が実験室から実車へと移行するにあたり、最大の難関となるのが量産製造プロセスの確立だ。欣旺達はこれまで段階的な進化ロードマップを掲げてきた。第1世代の半固体電池でエネルギー密度300Wh/kg超を達成し、第2世代でパイロット生産を展開。そして第3世代となる高分子ポリマー複合全固体電池「欣・碧霄」において、セル単位のエネルギー密度を一気に400Wh/kgへと引き上げた。
400Wh/kgという数値は、現行の高ニッケル三元系液体リチウムイオン電池の1.3倍以上、主流のリン酸鉄リチウム(LFP)セルの約2倍に達する。主流のCセグメントEVセダンに搭載した場合、航続距離は1,000kmを超える見込みであり、同時にバッテリーパックがシャシー内で占有する体積を3分の1近く削減できる。
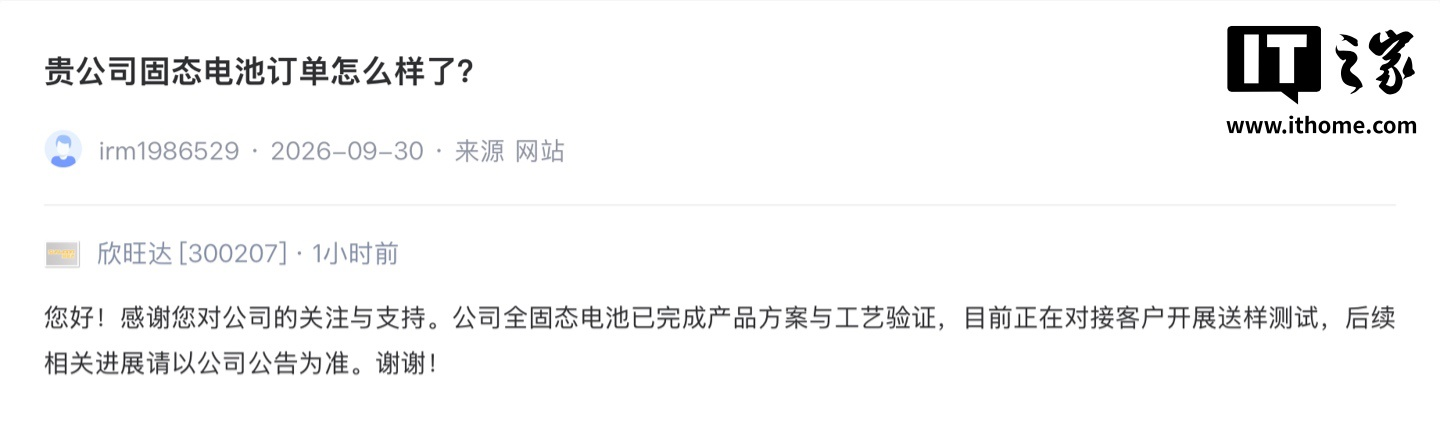 図:深圳証券取引所の投資家向けプラットフォームで固体電池の進捗状況を明かし、プロセスの検証完了と顧客へのサンプル出荷を確認する欣旺達。出典:深交所互動易(投資家向け回答)
今回サンプル出荷された全固体電池は、2つの極めて厳しい物理的障壁を打破している。1点目は、1MPa未満という極めて低い外圧環境下において、1,200サイクル以上の充放電寿命を達成したことだ。従来の全固体電池システムは数十MPaもの機械的加圧クランプを必須としており、乗用車の薄型シャシーへの搭載は極めて困難だった。1MPa未満という低圧仕様は、既存のEVバッテリーパック構造との直接的な互換性を意味する。2点目は安全性で、200℃の限界熱暴走オーブンテストをクリアし、加熱下でも自然発火や破裂を起こさない安全性能を証明した。
このサンプル供給を支えるのが、年産能力0.2GWhのパイロット生産ラインである。0.2GWhという規模は量産車のラインオフを支えるには足りないものの、均一で信頼性の高い車載規格セルを継続的に供給するには十分だ。自動車メーカーはこのセルを用いて、バッテリーパック単位での熱失控試験、極限環境サイクル試験、実路走行耐久テストを実施できる。図面上の設計から実物のサンプル供給へと駒を進めたことで、中堅の旗手は次世代自動車アーキテクチャの定義に直接参入する発言権を手に入れた。
株主が競合へ転じる日:理想汽車と小米が切り込むバッテリー中枢
欣旺達が全固体電池の開発ピッチを急速に引き上げた背景には、主要顧客の立ち位置の変化がある。ある投資家から「理想汽車(Li Auto)や小米(Xiaomi)が自社製セルへと切り替えている動きは、当期の業績にどのような影響を与えるのか」という質問が寄せられた。欣旺達はこれに対し、「顧客企業の戦略的ビジネス判断を尊重し、徹底したサプライチェーン支援を通じてシェアの維持・拡大に努める」と回答した。
この抑制された回答の裏側には、新興EVサプライチェーンにおける資本提携の構造的変化がある。理想汽車は傘下の重慶車之翼を通じて欣旺達動力(Sunwoda EVB)に26.5億元を出資し、一時11.17%の株式を保有していた。また小米傘下の瀚星創業投資も17億元を出資し、5.34%を保有している。EV黎明期において、新興自動車メーカーは巨大独占サプライヤー(寧徳時代など)に対抗し、供給の安全網を確保するために中堅バッテリーメーカーとの資本提携を必要としていた。
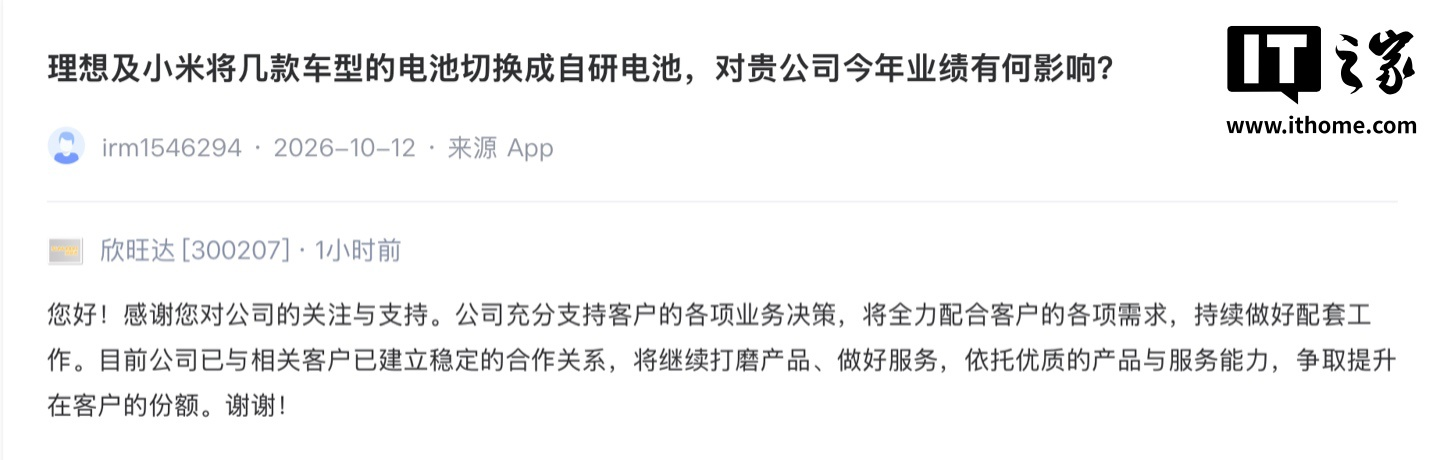 図:完成車メーカーによるバッテリーセルの内製化がサプライチェーンに与える打撃についての質問と、顧客対応を徹底しシェア確保に注力する旨を回答した欣旺達。出典:深交所互動易(投資家向け回答)
しかし、資本の結びつきも、自動車メーカー自身の「バッテリー内製化への野心」を止めることはできなかった。駆動用バッテリーはEVの車両製造原価の30%〜40%を占める中核部品だ。理想汽車は北京市順義区の研究開発拠点に巨大なバッテリーエンジニアリング部隊を組織し、配合から熱管理、製造技術に至るまで網羅して後続モデルでの内製化を推進。小米もSU7シリーズにおいて、セルを逆配置するCTB(Cell-to-Body)構造と独自フォーミュラを開発し、基礎となるバッテリー技術の主導権を確立しつつある。
自動車メーカーが「単なる購入者」から「設計者」へと転身したことで、独立系バッテリーメーカーの立場は一変した。自動車メーカーが材料配合を指定し、電池メーカーには単純な組み立て加工のみを委託するようになれば、付加価値の高い製造業は単なる受託加工へと格下げされる。中核原材料の価格交渉権を自動車メーカーに握られれば、受託メーカーのマージンは極限まで削られる。投資家の懸念は、サプライチェーンの再編がもたらす冷酷な現実を正確に映し出している。
寧徳・比亜迪の二強に挟まれ:利益とシェアを同時に削られる中堅勢
中堅電池メーカーが置かれた過酷な現状を把握するには、市場全体のデータを見渡す必要がある。中国汽車動力電池産業革新連盟の統計によると、業界トップの寧徳時代(CATL)と2位の比亜迪(BYD)が市場全体の70%以上を長期にわたり寡占している。中創新航(CALB)、国軒高科(Gotion)、億緯鋰能(EVE Energy)、そして欣旺達といった中堅勢は、残されたわずか30%弱のパイを巡って熾烈なゼロサムゲームを強いられている。
成熟しきった液体リチウムイオン電池の分野では、技術革新によるプレミアムはすでに枯渇した。LFPや中高ニッケル三元系のスラリー混合、塗布、化成プロセスはコモディティ化が進み、激しい価格競争を引き起こした。液体セルの平均価格はわずか2年で1Whあたり0.8元から約0.3元へと急落し、製造粗利率は危険水域まで落ち込んでいる。
さらに、自動車メーカー各社による内製バッテリー工場の立ち上げが、社外への発注量を直接吸い上げている。極氪(Zeekr)の「金磚電池」、広汽集団(GAC)の「因湃電池」、長城汽車から派生した蜂巣能源(SVOLT)などがその代表例だ。自動車メーカーは、まとまった販売台数が見込める基幹車種のバッテリーを自社工場へと囲い込んでいる。その結果、中堅サプライヤーは需要の季節変動を吸収するための「バッファ用調整弁」へと追いやられ、自動車の販売動向に工場の稼働率が激しく振り回されることとなった。
巨頭は圧倒的なスケールメリットで減価償却費を圧縮し、自動車メーカーは内製化で受注を自社に引き戻す。中堅メーカーが従来の液体電池の受託製造にとどまり続けるなら、コスト競争力で巨頭に勝てず、完成車メーカーの内製化防衛もできない。液体電池の防戦一方では、生存の余地は急速に消滅していく。
世代交代技術が切り拓く新エコシステム:製造の参入障壁で内製包囲網を破る
上下両面からの挟み撃ちを打破する唯一の道は、圧倒的な「技術の世代交代」しかない。欣旺達が全固体電池のサンプル出荷を急ぐのは、材料科学と実量産の高いハードルによって再び競合との距離を引き離すためだ。自動車メーカーが液体電池の内製化に成功したのは、液体化学体系が数十年にわたって蓄積され、大学からの人材供給や製造設備のサプライチェーンが隅々まで整備されていたからに他ならない。
しかし、全固体電池は全く異なる凝縮系物理と材料科学の領域に属している。固体電解質内のイオン伝導メカニズム、固固界面の接触抵抗、リチウム金属デンドライトの微視的挙動など、複数の学術領域にまたがる極めて難度の高い課題が横たわっている。自動車メーカーは車体構造の統合や制御ソフトウェアには長けているが、材料の直接合成、超高密度極片の複合カレンダー成形、高精度ドライコーティングといった全製造工程を短期間で内製化することは到底不可能だ。
年産0.2GWhラインからの実物サンプル提供は、競争を再び「重厚な工業製造力」の土俵へと引き戻す。欣旺達は第1世代のエンジニアリング検証を完了させた後、さらなる高エネルギー密度化へと開発を進め、2028年前後の量産車搭載を目指している。次世代EVプラットフォームの開発には2〜3年の先行開発期間が必要とされるため、自動車メーカー各社は今まさに、実動サンプルを提供できる電池メーカーと組んで先行評価を進めざるを得ない。
400Wh/kgのエネルギー密度、1,200サイクルの寿命、そして1MPa未満の低圧駆動という実測データは、液体電池では逆立ちしても到達できない物理的優位性を示している。この圧倒的な世代間格差こそが、自動車メーカーに「内製と外部調達の投資対効果」を再考させる。量産可能な実物サンプルをいち早く市場に提示した中堅メーカーだけが、価格競争に巻き込まれた単なる下請け工場から脱却し、次世代EVプラットフォームに不可欠な戦略的技術パートナーへと返り咲くことができるのだ。
参考資料:
- 深圳証券取引所互動易:欣旺達 投資家向け問答記録
- 欣旺達動力(Sunwoda EVB):全固体電池技術ロードマップおよび製品計画資料
- 中国汽車動力電池産業革新連盟:車載電池月次搭載量統計レポート