El 30 de octubre de 2026, el fabricante chino Sunwoda comunicó en la plataforma de relaciones con inversores de la Bolsa de Shenzhen que sus baterías de estado sólido han completado con éxito la validación de formulación y procesos de manufactura. La empresa ya está entregando muestras para pruebas conjuntas con fabricantes de automóviles. En otra respuesta publicada el mismo día, se reveló el auténtico motor tras la aceleración del I+D en los proveedores de segundo nivel: los fabricantes de automóviles están reemplazando las celdas externas por desarrollos propios.
Por un lado, las celdas de estado sólido con una densidad de 400 Wh/kg entran en fase de evaluación en vehículos. Por otro, las líneas de producción interna de los fabricantes avanzan a paso firme. El margen de negocio tradicional de los fabricantes de baterías de segundo nivel se reduce vertiginosamente ante la marea de la integración vertical.
Pruebas reales a 400 Wh/kg: Sunwoda pone en marcha una línea piloto de 0,2 GWh
Llevar las baterías de estado sólido del laboratorio al mundo real tiene en la validación industrial su mayor desafío. Sunwoda trazó previamente una hoja de ruta escalonada: su primera generación de baterías semi-sólidas superó los 300 Wh/kg; la segunda avanzó en fases piloto; y la tercera, una batería de polímero compuesto de estado sólido bautizada como “Xin Bixiao”, elevó la densidad energética de celda directamente a 400 Wh/kg.
Una densidad de 400 Wh/kg supera en más de 1,3 veces a las celdas líquidas ternarias de alto níquel y duplica la capacidad de las celdas convencionales de litio-ferrofosfato (LFP). Al integrarse en una berlina eléctrica del segmento C, la autonomía en ciclo puro puede superar holgadamente los 1.000 kilómetros, al tiempo que reduce el volumen ocupado en el chasis en casi un tercio.
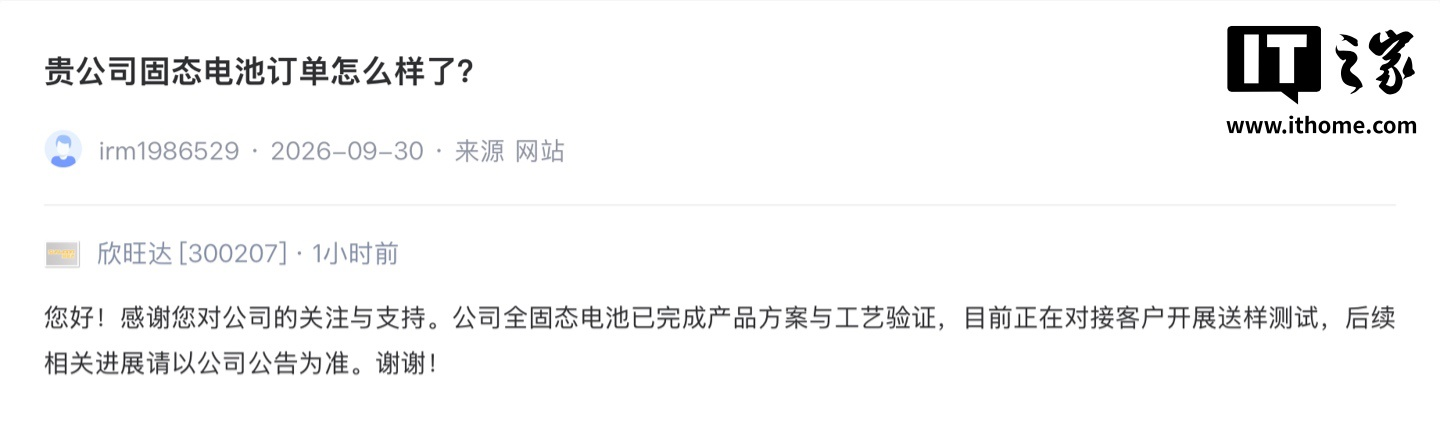 Figura: Sunwoda responde en la plataforma de inversores de la Bolsa de Shenzhen confirmando la validación de sus procesos y el envío de muestras a clientes del sector automotor. Fuente: SZSE Irm (Respuestas a inversores de Sunwoda)
La química de estado sólido enviada a pruebas supera dos barreras físicas cruciales. El sistema alcanza más de 1.200 ciclos de vida útil bajo una presión mecánica externa ultrabaja, inferior a 1 MPa. Los sistemas tradicionales de electrolito sólido dependen de presiones mecánicas de decenas de megapascales, algo prácticamente imposible de implementar en el chasis de un turismo. La exigencia inferior a 1 MPa garantiza compatibilidad directa con las estructuras de pack actuales. En materia de seguridad, superó pruebas térmicas extremas a 200 °C en horno sin ignición espontánea ni embalamiento térmico.
El respaldo operativo de estos envíos es una línea piloto ya operativa. Sunwoda completó una instalación de producción de muestras con capacidad anual de 0,2 GWh. Aunque 0,2 GWh no permiten abastecer vehículos de gran serie, sí garantizan lotes estables y homogéneos de celdas certificadas. Las marcas automotrices pueden realizar ensayos de embalamiento térmico en paquetes completos, ciclos térmicos en frío y calor extremo y pruebas dinámicas de rodaje. Pasar del plano conceptual al envío físico otorga a este proveedor un peso decisivo en la definición técnica de los modelos venideros.
De accionistas a competidores: Li Auto y Xiaomi entran de lleno en las celdas
La urgencia de Sunwoda por acelerar el estado sólido proviene del cambio de rol de sus clientes clave. Ante la pregunta de un inversor sobre el impacto económico del cambio de Li Auto y Xiaomi hacia celdas de diseño propio, Sunwoda declaró que respeta plenamente las decisiones estratégicas de sus clientes y reforzará sus servicios de suministro para defender y elevar su cuota de mercado.
Detrás de esta postura prudente se evidencia la fractura de las alianzas financieras de la industria. Li Auto, a través de Chongqing Chezhiyi, invirtió 2.650 millones de RMB en Sunwoda EVB, llegando a ostentar un 11,17 % de su accionariado. La filial de capital de riesgo de Xiaomi, Hanxing Venture Capital, inyectó otros 1.700 millones de RMB con una participación del 5,34 %. En los albores de la electrificación inteligente, las marcas emergentes necesitaban aliarse con fabricantes de baterías de segundo nivel para equilibrar el poder de los gigantes hegemónicos y asegurar cupos de suministro.
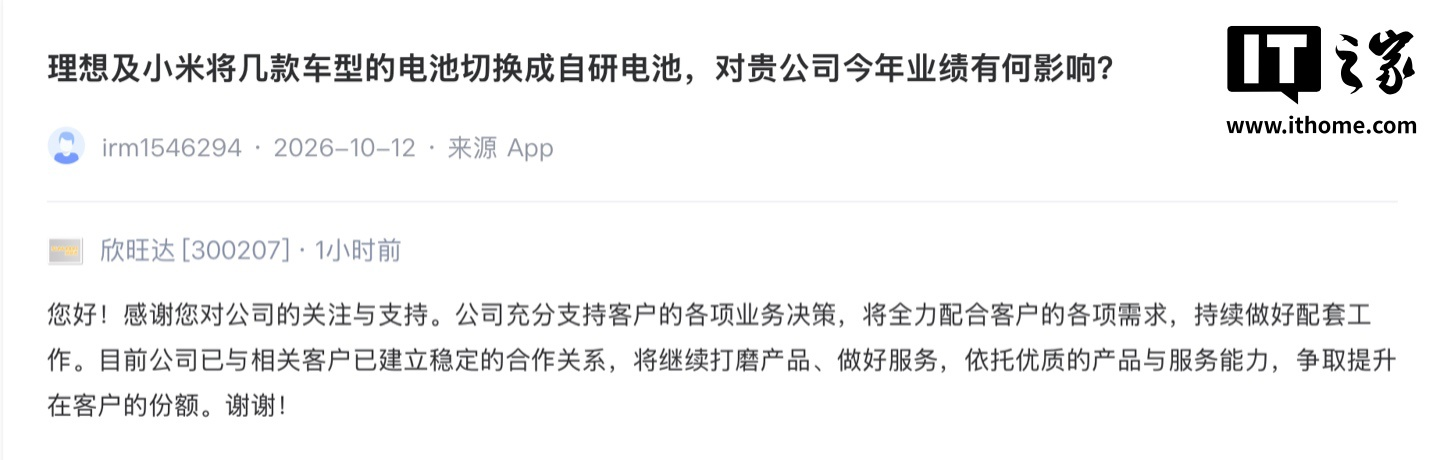 Figura: Los inversores preguntan sobre el impacto en la cadena de suministro ante el avance del desarrollo propio de celdas por parte de las marcas; Sunwoda responde que apoyará a los clientes para ganar cuota. Fuente: SZSE Irm (Respuestas a inversores de Sunwoda)
Sin embargo, las inversiones no aplacaron la determinación de los fabricantes por dominar las celdas. La batería representa entre el 30 % y el 40 % del coste total de materiales de un vehículo eléctrico. Li Auto organizó un equipo de ingeniería de celdas de gran envergadura en su sede de Shunyi, abarcando química de materiales, gestión térmica y manufactura para introducir sus propias celdas en futuros lanzamientos. Por su parte, Xiaomi diseñó para la serie SU7 una arquitectura CTB (Cell-to-Body) de celdas invertidas y formulaciones químicas personalizadas, blindando el control sobre sus componentes base.
Al pasar de clientes a diseñadores, la posición de los proveedores externos de baterías se debilita. Si la marca define la receta química y contrata únicamente el ensamblaje básico, la manufactura avanzada queda reducida a mera maquila. Las marcas se apropian del poder de fijación de precios sobre las materias primas críticas y asfixian los márgenes de los fabricantes. La inquietud de los inversores refleja la cruda realidad de esta reconfiguración industrial.
La pinza del duopolio: presión implacable en márgenes y cuota de mercado
Para entender la encrucijada de los fabricantes secundarios, es necesario observar el panorama global. Los registros de la Alianza de Innovación de Baterías de Tracción de China demuestran que CATL y BYD acaparan de forma sostenida más del 70 % del mercado nacional. Marcas como CALB, Gotion High-Tech, EVE Energy y Sunwoda se ven obligadas a competir por el escaso 30 % restante.
En el terreno de las baterías de electrolito líquido convencionales, las ventajas de innovación técnica se han agotado. La mezcla, recubrimiento y formación de celdas LFP y ternarias de alto níquel son procesos estandarizados. Esta madurez derivó en una guerra de precios descarnada. En apenas dos años, el precio medio del vatio-hora cayó de 0,8 a unos 0,3 RMB, reduciendo el margen bruto a niveles ínfimos.
A esto se suma la entrada en funcionamiento de plantas de baterías propiedad de las marcas de automóviles. Zeekr presentó su batería Golden Battery, GAC inauguró las líneas de Inpai y Great Wall Motor consolidó SVOLT. Los fabricantes destinan los pedidos estables de sus modelos de mayor volumen a sus propias fábricas. Los suministradores externos quedan relegados a actuar como colchón frente a picos imprevistos de demanda, sufriendo las oscilaciones de las ventas del sector.
Los líderes de la industria abaratan costes por economías de escala gigantescas, mientras los fabricantes de coches retienen los pedidos internos. Si las firmas secundarias se limitan a la maquila líquida, no podrán competir en precio contra los gigantes ni frenar la desconexión de sus clientes. Resistir con productos convencionales solo conducirá a una contracción paulatina.
La tecnología de vanguardia como salvavidas: romper el asedio con barreras de manufactura
Frente a la asfixia por ambos flancos, la única escapatoria reside en el salto generacional. La estrategia de Sunwoda al presentar muestras de estado sólido busca abrir una nueva brecha competitiva apoyada en barreras de ciencia de materiales y manufactura compleja. Las marcas de coches pudieron diseñar celdas líquidas porque su química básica maduró durante décadas, con abundancia de especialistas y proveedores de maquinaria listos para usar.
En cambio, las baterías de estado sólido responden a una física de la materia condensada totalmente diferente. La conducción iónica en electrolitos sólidos, la resistencia de las interfaces sólido-sólido y la formación microscópica de dendritas de litio representan retos multidisciplinares formidables. Aunque las marcas destacan en software e integración de carrocerías, carecen de capacidad a corto plazo para dominar la síntesis química, el calandrado de electrodos de densidad extrema y el recubrimiento seco de alta precisión.
El suministro de muestras desde una línea piloto de 0,2 GWh devuelve la partida al terreno de la manufactura pesada. Sunwoda planea cerrar esta primera fase de validación técnica y escalar hacia mayores densidades, con el objetivo de llegar a vehículos de producción masiva hacia 2028. Dado que el diseño de una plataforma automotriz requiere entre dos y tres años de anticipación, los fabricantes necesitan validar desde hoy mismo sus proyectos con proveedores capaces de suministrar celdas reales.
Al ofrecer 400 Wh/kg de densidad energética, más de 1.200 ciclos de durabilidad y presiones de funcionamiento ultra bajas inferiores a 1 MPa, las celdas sólidas brindan ventajas físicas insuperables para la tecnología líquida. Esta superioridad obligará a los constructores a replantearse el coste de desarrollar celdas propias frente a adquirirlas a especialistas. Solo aquellos fabricantes de segundo nivel que suministren muestras funcionales de producción lograrán dejar de ser meros maquiladores prescindibles y volverán a ser socios tecnológicos indispensables en el futuro del automóvil.
Fuentes de referencia:
- Plataforma SZSE Irm: Registros de preguntas y respuestas de inversores de Sunwoda.
- Sunwoda EVB: Hoja de ruta tecnológica y documentación de producto de baterías de estado sólido.
- Alianza de Innovación de la Industria de Baterías de Tracción de China: Informes mensuales de instalación de baterías.