Am 30. Oktober 2026 gab der chinesische Batteriehersteller Sunwoda auf der Investorenplattform der Shenzhener Börse bekannt, dass das Unternehmen die Prozess- und Konzeptvalidierung seiner All-Solid-State-Batterien abgeschlossen hat. Derzeit laufen Bemusterungen und Praxistests mit Automobilherstellern. Eine zeitgleich veröffentlichte Antwort auf Investorenfragen verdeutlichte den eigentlichen Treiber hinter dem Entwicklungstempo der Hersteller aus der zweiten Reihe: Etablierte Autohersteller ersetzen fremdbezogene Batteriezellen zunehmend durch eigene Entwicklungen.
Auf der einen Seite erreichen Festkörperzellen mit einer Energiedichte von 400 Wh/kg die Testphase bei Automobilkunden. Auf der anderen Seite rücken eigene Zellfertigungslinien großer Autohersteller unaufhaltsam vor. Der traditionelle Spielraum klassischer Lohn- und Zulieferfertiger schrumpft durch den Vormarsch der Inhouse-Entwicklungen rasant.
400 Wh/kg in der Praxisprüfung: Sunwoda nimmt 0,2-GWh-Pilotlinie in Betrieb
Der Schritt von der Laborforschung zur industriellen Fertigung ist bei Feststoffakkus die größte Hürde. Sunwoda hatte hierfür einen stufenweisen Fahrplan definiert. Die erste Generation von Semi-Solid-State-Zellen übertraf bereits eine Energiedichte von 300 Wh/kg. Die zweite Generation durchlief Pilotversuche. Mit der dritten Generation, der Polymer-Verbund-Festkörperbatterie namens „Xin Bixiao“, schraubt das Unternehmen die Energiedichte auf Zellebene direkt auf 400 Wh/kg hoch.
Ein Wert von 400 Wh/kg liegt um mehr als das 1,3-Fache über gängigen flüssigen Lithium-Ionen-Zellen mit hohem Nickelanteil (NCM) und verdoppelt nahezu das Niveau klassischer Lithium-Eisenphosphat-Zellen (LFP). Eingebaut in eine gängige Limousine der oberen Mittelklasse (C-Segment) ermöglicht dieser Wert rein elektrische Reichweiten von über 1.000 Kilometern, während das erforderliche Gehäusevolumen im Unterboden um rund ein Drittel schrumpft.
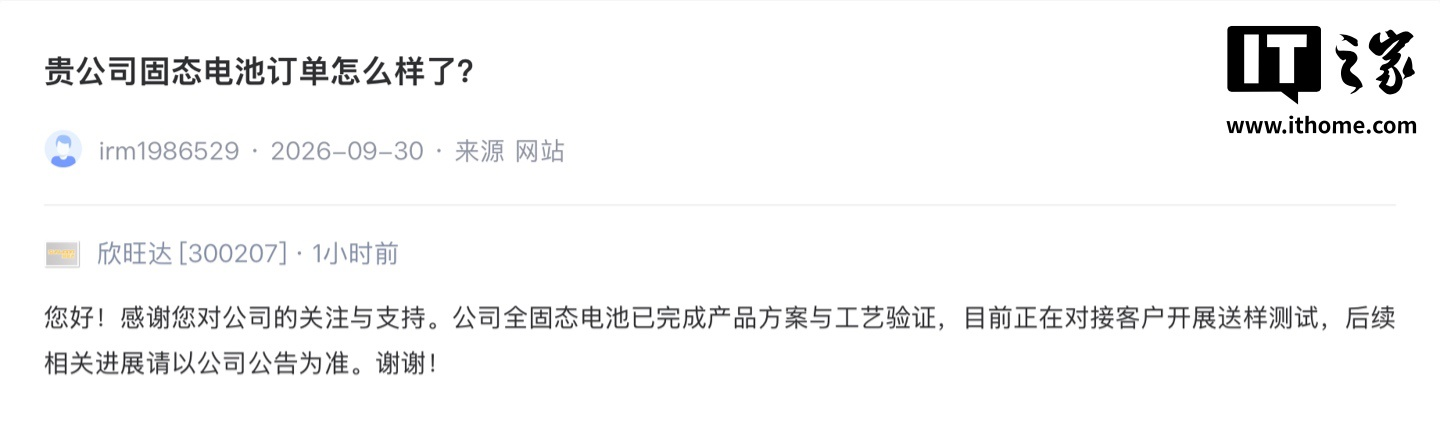 Abb.: Sunwoda bestätigt auf der Investorenplattform der Börse Shenzhen den Abschluss der Prozessvalidierung und laufende Mustertests mit OEM-Kunden. Quelle: SZSE Irm (Investorendialog Sunwoda)
Die zur Bemusterung freigegebene Festkörperchemie meistert zwei entscheidende physikalische Hürden. Das System erzielt eine Lebensdauer von über 1.200 Ladezyklen unter einem extrem geringen externen Anpressdruck von unter 1 MPa. Herkömmliche Festkörperkonzepte erfordern oft mechanische Spannkräfte von mehreren Dutzend Megapascal – eine Anforderung, die sich im Unterboden eines PKW kaum realisieren lässt. Ein Druck von unter 1 MPa garantiert die Kompatibilität mit bestehenden Batteriepack-Strukturen. Beim Sicherheitstest widerstanden die Zellen extremen Ofentemperaturen von 200 °C ohne thermisches Durchgehen oder Selbstentzündung.
Rückgrat der Bemusterung ist eine funktionierende Pilotfertigung. Sunwoda hat eine Versuchsanlage mit einer Jahreskapazität von 0,2 GWh in Betrieb genommen. Diese Kapazität reicht zwar nicht für die Serienausstattung von Fahrzeugen, liefert jedoch kontinuierlich verlässliche Chargen qualifizierter Zellen. Automobilhersteller nutzen dieses Kontingent für thermische Sicherheitstests auf Pack-Ebene, Hoch- und Tieftemperaturzyklen sowie reale Straßentests. Durch den Sprung vom reinen Entwurf zur realen Musterauslieferung sichert sich der Zulieferer Mitspracherecht bei künftigen Fahrzeugarchitekturen.
Vom Anteilseigner zum Rivalen: Li Auto und Xiaomi drängen in die Zellfertigung
Der Druck, die Festkörperentwicklung zu forcieren, entsteht durch den Rollenwandel zentraler Kunden. Auf die Frage eines Investors, wie sich die Umstellung von Li Auto und Xiaomi auf eigene Batteriezellen auf das Jahresergebnis auswirke, antwortete Sunwoda zurückhaltend: Man respektiere strategische Kundenentscheidungen uneingeschränkt und wolle durch verlässliche Zulieferleistungen Marktanteile sichern und ausbauen.
Hinter den diplomatischen Worten zeichnen sich Risse in früheren Allianzen ab. Li Auto beteiligte sich einst über seine Tochtergesellschaft Chongqing Chezhiyi mit 2,65 Milliarden RMB an Sunwoda EVB und hielt zeitweise 11,17 % der Anteile. Auch Xiaomis Investmentarm Hanxing Venture Capital investierte 1,7 Milliarden RMB für eine Beteiligung von 5,34 %. In der Anfangsphase des Elektroauto-Booms benötigten die Newcomer Allianzen mit Herstellern der zweiten Reihe, um ein Gegengewicht zu marktbeherrschenden Monopolisten aufzubauen und Lieferkapazitäten abzusichern.
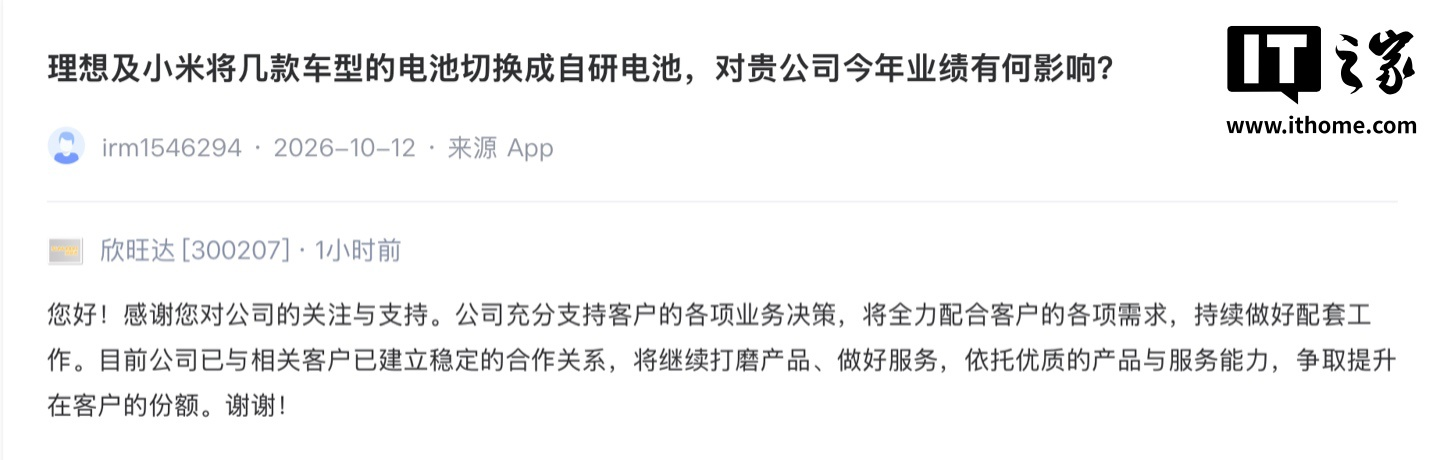 Abb.: Investoren erkundigen sich nach den Folgen von Eigenentwicklungen der Autobauer für die Zulieferkette; Sunwoda betont Kundenorientierung zur Sicherung von Aufträgen. Quelle: SZSE Irm (Investorendialog Sunwoda)
Kapitalbeteiligungen konnten jedoch das Bestreben der Autobauer nach eigener Zellkompetenz nicht bremsen. Die Traktionsbatterie macht 30 bis 40 Prozent der gesamten Materialkosten eines Elektroautos aus. Li Auto baute an seinem Forschungsstandort Shunyi ein eigenes Zellentwicklungsteam auf, das chemische Formulierungen, Thermomanagement und Fertigungsverfahren abdeckt, um eigene Zellen in Serienmodellen zu verankern. Xiaomi entwickelte für die Modellreihe SU7 eine eigene invertierte CTB-Architektur (Cell-to-Body) samt angepasster Rezeptur und stärkte so schrittweise seine technologische Eigenständigkeit.
Mit dem Wandel der Hersteller vom reinen Einkäufer zum Zellkonstrukteur verschlechtert sich die Position unabhängiger Zulieferer. Geben Autohersteller die chemische Zusammensetzung exakt vor und vergeben nur noch einfache Fertigungsaufträge, degradiert die einstmals anspruchsvolle Batterieherstellung zum reinen Lohnbetrieb. Die Margen schrumpfen drastisch, da die Autobauer die Preishoheit über kritische Rohstoffe übernehmen. Die Sorgen der Aktionäre spiegeln den tiefgreifenden Wandel in der automobilen Wertschöpfungskette wider.
Im Schatten des Duopols: Margendruck und Verdrängungswettbewerb
Die Lage der Hersteller aus der zweiten Reihe verdeutlicht ein Blick auf den Gesamtmarkt. Nach Angaben des chinesischen Verbands für Batterieinnovation behaupten CATL und BYD seit Jahren unangefochten die Spitzenplätze und kontrollieren gemeinsam über 70 Prozent des chinesischen Heimatmarktes. Die Verfolgergruppe – darunter CALB, Gotion High-Tech, EVE Energy und Sunwoda – muss sich den verbleibenden Marktanteil von weniger als 30 Prozent teilen.
Im Segment klassischer Flüssigakkus ist das technische Differenzierungspotenzial weitgehend erschöpft. Das Mischen der Pasten, das Beschichten und die Formierungsprozesse für LFP- und NCM-Zellen sind hochgradig standardisiert. Diese Reife führte zu einer ruinösen Preisschlacht. Binnen zwei Jahren stürzte der Durchschnittspreis flüssiger Zellen von 0,8 RMB pro Wattstunde auf rund 0,3 RMB ab. Die Bruttomargen der Fertiger fielen auf ein Minimum.
Gleichzeitig fangen werkseigene Batterielinien der Fahrzeughersteller das Basiskontingent an externen Bestellungen ab. Zeekr führte die hauseigene „Golden Battery“ ein, GAC baute die Inpai-Produktionslinien auf, und Great Wall Motor gründete SVOLT. Hersteller leiten die planbaren Großserien in ihre eigenen Fabriken. Externe Zulieferer der zweiten Reihe werden zu flexiblen Ausgleichsreserven degradiert, deren Auslastung mit den saisonalen Schwankungen der Absatzzahlen massiv schwankt.
Während Branchenriesen dank enormer Skaleneffekte ihre Abschreibungen minimieren, entziehen Autobauer durch Eigenfertigung Aufträge. Wer als Zulieferer im gewöhnlichen Lohnfertigungsgeschäft verharrt, kann weder den Preiskampf der Marktführer gewinnen noch den Abfluss von OEM-Aufträgen verhindern. Reine Verteidigung mit Flüssigbatterien führt unweigerlich in eine Sackgasse.
Technologiesprung als Befreiungsschlag: Produktionshürden gegen die Inhouse-Belagerung
Dem doppelten Druck können Zulieferer der zweiten Reihe nur durch einen echten Technologiesprung entkommen. Sunwodas Offensive bei Festkörperbatterien zielt darauf ab, über Werkstoffkompetenz und industrielle Fertigungshürden wieder einen uneinholbaren Vorsprung aufzubauen. Autohersteller konnten flüssige Batteriezellen deshalb selbst entwickeln, weil die zugrundeliegende Chemie über Jahrzehnte gereift war und Fachkräfte sowie Maschinenbauer am Markt frei verfügbar waren.
All-Solid-State-Akkus beruhen dagegen auf völlig veränderten physikalisch-chemischen Prinzipien. Der Ionentransport im Festelektrolyten, die Kontaktwiderstände an Fest-Fest-Grenzflächen sowie das Kristallwachstum von metallischem Lithium werfen komplexe materialwissenschaftliche Fragestellungen auf. Zwar beherrschen Autohersteller Softwarealgorithmen und strukturelle Systemintegration, die Synthese neuer Werkstoffe, das hochverdichtete Kalandrieren von Elektroden und präzise Trockenbeschichtungsverfahren lassen sich jedoch kurzfristig nicht in Eigenregie bewältigen.
Die Bemusterung aus einer 0,2-GWh-Pilotlinie verlagert den Wettbewerb zurück in die anspruchsvolle Schwerindustrie. Sunwoda beabsichtigt, die erste Phase der technischen Validierung abzuschließen und die Energiedichte weiter zu steigern, um eine Serienreife bis etwa 2028 anzustreben. Da die Entwicklung neuer Fahrzeugplattformen einen Vorlauf von zwei bis drei Jahren erfordert, müssen Hersteller schon heute Partnerschaften mit lieferfähigen Batterieproduzenten eingehen.
Mit 400 Wh/kg, über 1.200 Zyklen und minimalem Betriebsdruck bietet die Festkörperbatterie fundamentale Vorteile, an die herkömmliche Flüssigsysteme nicht heranreichen. Dieser Technologiesprung zwingt Autohersteller dazu, ihre Kosten-Nutzen-Rechnung zwischen Eigenentwicklung und Fremdbezug neu zu kalkulieren. Nur jene Zulieferer, die frühzeitig serienreife Muster liefern, entkommen dem Schicksal austauschbarer Lohnfertiger und etablieren sich erneut als unverzichtbare Technologiepartner für künftige Fahrzeuggenerationen.
Weiterführende Quellen:
- Shenzhen Stock Exchange Irm: Protokolle des Investorendialogs von Sunwoda.
- Sunwoda EVB: Technologiefahrplan und Produktunterlagen zu All-Solid-State-Batterien.
- China Automotive Power Battery Industry Innovation Alliance: Monatliche Berichte zu Traktionsbatterie-Installationen.