2026年9月30日、ニューヨーク東区連邦地方裁判所に134ページに及ぶ訴状が提出された。原告はサンディエゴにある個人経営のピザ店「The Pizza Standard LLC」である。この小さな店舗が全米の実店舗事業者を代表し、Visa、Mastercard、および米大手5大銀行を相手取った集団訴訟を起こした。訴状の核心となる主張は明快だ。金融大手各社が共謀して不当に高いカード決済手数料(スワイプ手数料)を維持し、全米の店舗から毎年1,000億ドル以上を吸い上げているという告発である。
事件番号「1:26-cv-06087」として受理されたこの訴訟は、決済ネットワークの基盤にある強制的な規約体系を標的にしている。訴状によれば、カード発行銀行が加盟店に課す手数料率には一切の交渉余地がなく、店舗側は一方的に受け入れるしかない。訴状はこの手数料を「米国の事実上すべてのクレジットカード決済に課された純損失の通行税(a deadweight toll on virtually every credit card purchase in America)」と呼び、競争市場では決して生まれ得ない独占レントであると指弾している。
高コストなカードを拒否できない加盟店のジレンマ
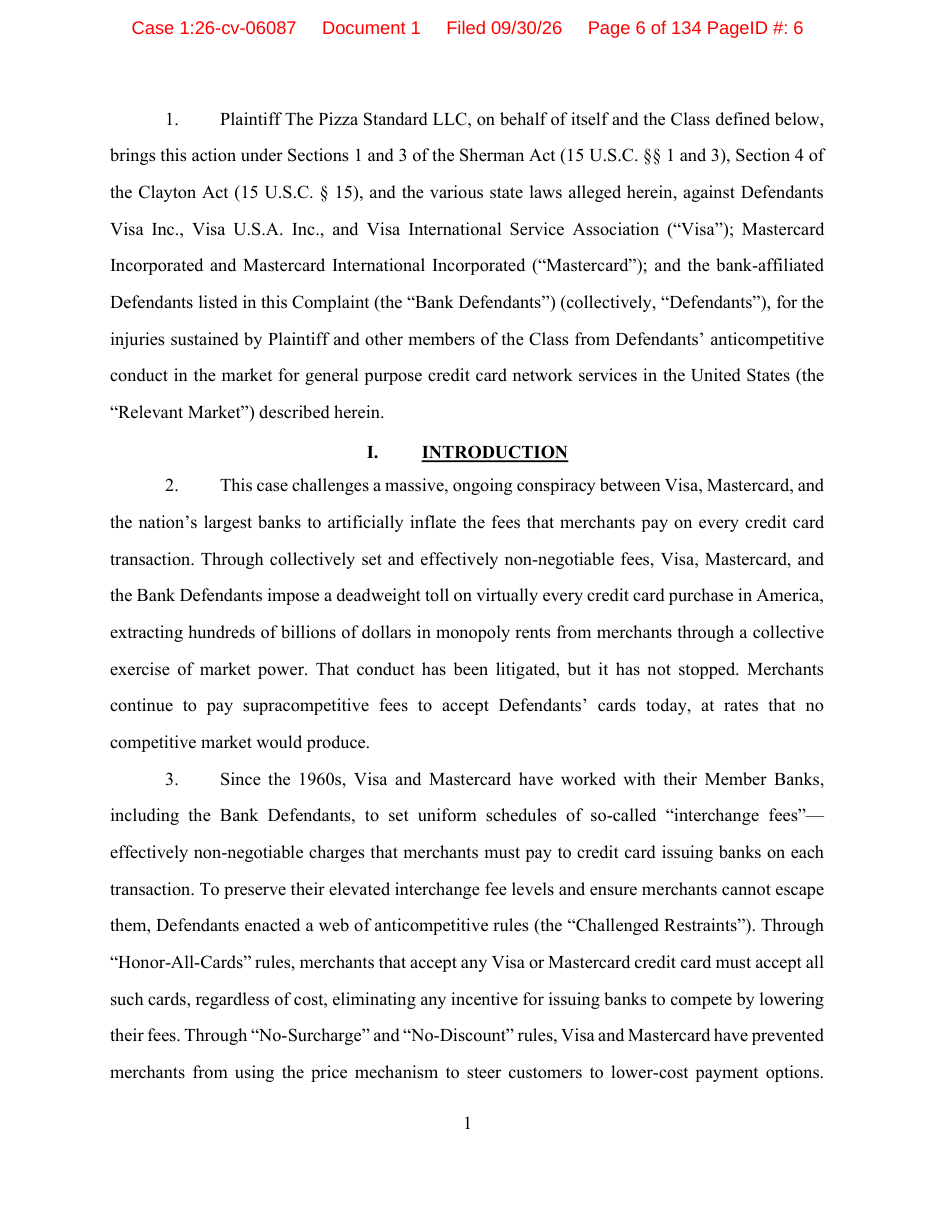 図:原告はシャーマン法およびクレイトン法に基づきVisaらを提訴。出典:ClassAction.org公開の訴状PDF
今回の訴訟が解体を目指しているのは、実店舗を縛り付けてきた反競争的なルール網(web of anticompetitive rules)そのものである。この規約のもとでは、加盟店がVisaやMastercardのクレジットカードを1種類でも受け入れる場合、同ブランドが発行するあらゆるクレジットカードを取り扱わなければならない(いわゆる「Honor All Cards」ルール)。
しかし、消費者が提示するクレジットカードの処理コストには大きな開きがある。一般的なベーシックカードの処理コストは極めて低い一方、手厚いキャッシュバックや航空マイルが付帯したプレミアムカードには跳ね上がった決済手数料率が設定されている。訴状によれば、加盟店にはこうした高コストなカードの受け入れを店頭で拒絶する権利はなく、デビットカードのような安価な決済手段へ顧客を誘導(ステアリング)することも禁じられている。
加盟店から決済手段ごとの差別化された価格設定権を奪うことは、市場本来の価格調整機能を麻痺させることを意味する。カード発行銀行は手数料を引き下げて加盟店に選ばれようとする動機を失い、その結果として手数料率は年々引き上げられてきた。
決済コストをレシートに明記できない仕組み
通常の商取引であれば、決済にかかるコストが高ければ、それに応じた手数料を上乗せするのが自然な市場原理である。しかし、二大決済ネットワークの規約では、提示されたカードの種類に応じて追加手数料(サーチャージ)を上乗せすることが固く禁じられてきた。
20ドルのピザを注文した顧客は、現金で支払おうが、デビットカードを使おうが、高額還元のブラックカードを使おうが、レジでの請求額はまったく同じでなければならない。発行機関はこの禁止令によって、巨額の手数料負担を加盟店の見えない固定経費へとすり替えた。実店舗は自らの利益を守るため、すべての商品の基本価格にカード手数料分を一律転嫁せざるを得なくなる。
この強制的なコスト隠蔽の仕組みにより、現金やデビットカードしか使わない低中所得層の顧客が、結果的にプレミアムカード利用者の豪華なポイントやキャッシュバックを肩代わり(補助)させられる構図が生まれた。見えないコストを社会全体に薄く広く負担させることで、金融大手は自らの巨額のピンハネ行為を巧みに隠蔽してきたのである。
大手5行が結託して手数料競争を封殺
年間1,000億ドルが動くこの資金還流において、現状維持の要となっているのが米大手5大銀行である。訴状は、Bank of America、Capital One、Chase Bank(JPMorgan Chase)、Citibank、Wells Fargoを主要被告として名指ししている。これら5行は数十年にわたり、VisaやMastercardが定めた共通の手数料テーブルを足並み揃えて採用しており、加盟店側における手数料の引き下げ競争は事実上存在しない。
仮にある銀行が手数料率を自主的に引き下げれば、理論上は店舗側から歓迎され、その銀行のカードを優先的に推奨してもらえるはずである。しかし現実には、どの銀行も価格競争に打って出ない。高率の手数料を維持したまま、その利ざやを消費者向けの過熱したポイント還元キャンペーンに注ぎ込むほうが得策だからだ。手数料の引き下げは、自らの超過利潤のプールを切り崩す行為にほかならない。
原告側は、この一律の価格設定がシャーマン反トラスト法第1条で禁じられた水平的価格カルテルに該当すると主張する。被告側は現時点で公式な認否を明らかにしていないが、今後の裁判で司法がこの独占構造をどこまで切り崩せるかが焦点となる。
50億ドルの和解金でも加盟店の交渉権は戻らない
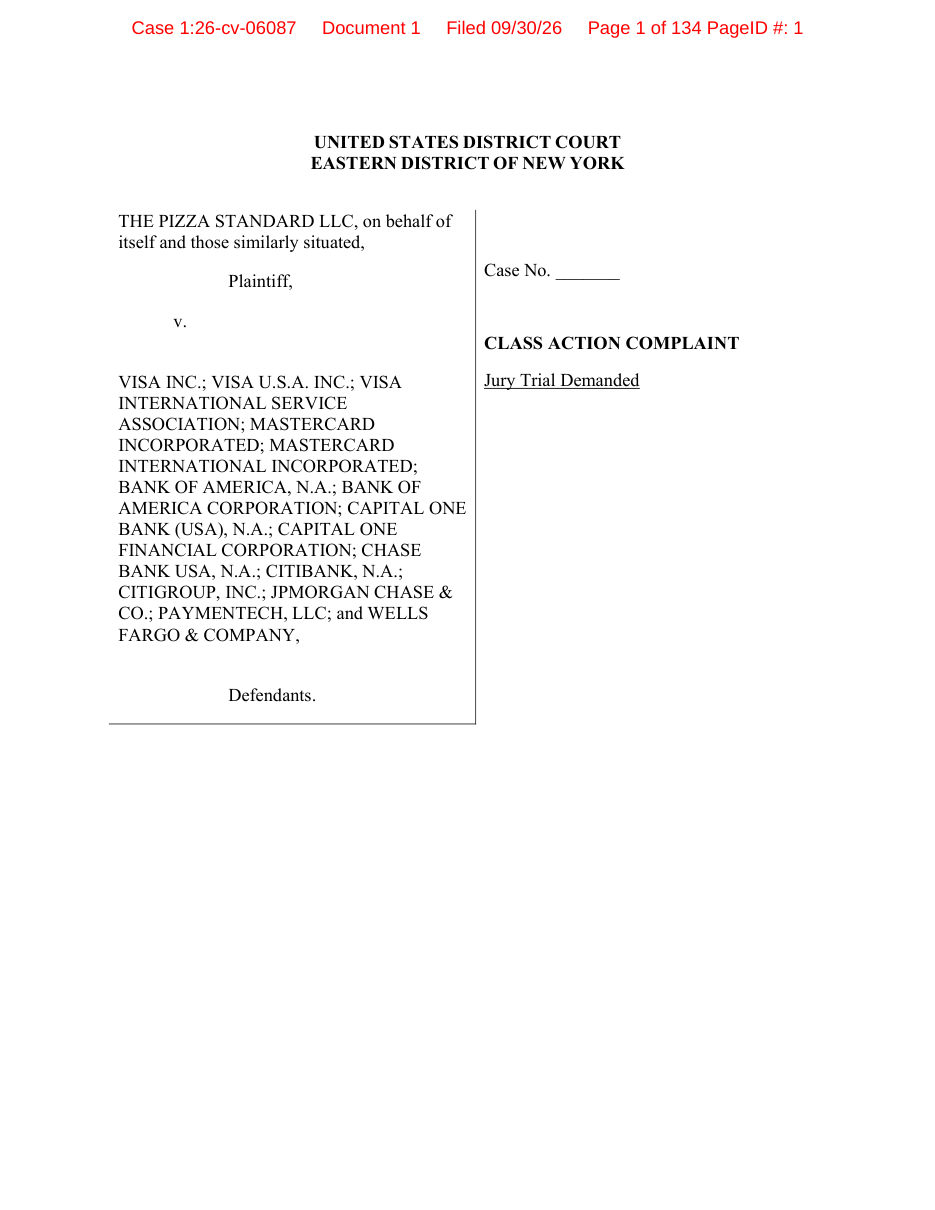 図:訴状表紙に原告としてサンディエゴのピザ店が記載されている。出典:ClassAction.org公開の訴状PDF
米国の小売店は、これまでも決済ネットワークの法外な手数料体系に対して異議を唱えてきた。過去の反トラスト法訴訟において、決済大手は50億ドルを超える巨額の集団訴訟和解金を支払うことで合意した経緯がある。しかし、毎年1,000億ドルに上る手数料収入から見れば、50億ドルの一時金など営業経費の端数に過ぎない。
過去の和解は過去の取引に対する一時的な金銭補償に留まり、独占を支える根本的な規約体系には指一本触れられなかった。何百万もの米国の事業者は、抜本的な制度改革がないまま利益を削られ続けている。訴状が指摘するように、ルールが変わらない一時金による和解では、支払われた賠償金は将来の取引手数料を通じてそっくり回収されるだけに終わる。
技術コミュニティの議論では、極めて具体的な数値比較が提示されている。米国のガソリンスタンドの多くは、専用アプリを通じたACH銀行口座引き落としへの移行を顧客に促している。ACH送金にかかる店舗側の手数料は1回あたりわずか0.3〜0.6ドル(FedNowなどの即時決済なら数セント)であるのに対し、クレジットカード決済では1回の給油で2.0〜2.5ドルもの手数料が引かれる。わずか数秒のデジタル処理において約2ドルのコスト差が生じる事実は、既存のカードネットワークが課す料金体系が、ネットワーク帯域や計算リソースといった現実のインフラコストから完全に乖離していることを物語っている。
取引ごとの価格決定権を取り戻すために
エンジニアたちの議論で繰り返し浮上したのは、2つの具体的な制度改革である。「加盟店がカード手数料をレシートに透明に明記できるようにすること」と、「特定の高コストなカードの受け入れを店舗がペナルティなしで拒否できるようにすること」だ。この2点こそが、今回の訴状が打破しようとしている核心ルールに直結している。
手数料の負担がすべての消費者に無差別に押し付けられるのをやめ、決済手段ごとのコスト差が明細にクリアに表示されるようになれば、市場の自律的な規律が再び機能し始める。消費者がプレミアムカードを使うたびに追加で2ドル自己負担しなければならないと知れば、より経済的な決済手段へと自然に切り替えるはずだ。
サンディエゴのピザ店が求めているのは極めて明快である。「すべての決済にかかる本当のコストを可視化すること」だ。もしこの訴訟によって分厚い規約の壁に風穴が開けば、情報の不透明性に依存して成り立ってきた巨大な手数料徴収システムは、初めて消費者の現実的な価格意識に晒されることになるだろう。
参考リンク:
- ClassAction.org 報道記事
- 訴状原文 PDF
- 技術コミュニティでの議論(Hacker News)
- シャーマン反トラスト法(Sherman Antitrust Act)解説