2026년 9월 30일, 뉴욕 동부 연방지방법원에 134쪽에 달하는 집단소송 소장이 접수되었다. 원고는 샌디에이고의 작은 피자가게인 ‘The Pizza Standard LLC’다. 이 평범한 동네 피자가게가 미국 전역의 오프라인 가맹점을 대표하여 Visa, Mastercard, 그리고 미국의 5대 대형 은행을 상대로 법적 대응에 나섰다. 소장의 핵심 주장은 명확하다. 금융 대기업들이 결탁하여 카드 결제 수수료(스왑 수수료)를 인위적으로 높게 유지함으로써, 전미 자영업자들로부터 매년 1,000억 달러 이상을 부당하게 징수하고 있다는 것이다.
사건번호 1:26-cv-06087로 접수된 이번 소송은 결제 네트워크 밑바닥에 자리 잡은 강제적인 규약 체계를 직접 겨냥한다. 소장에 따르면, 카드 발급 은행이 가맹점에 부과하는 수수료율에는 협상의 여지가 전혀 없으며 가맹점은 이를 일방적으로 수용할 수밖에 없다. 소장은 이 수수료를 두고 “미국의 사실상 모든 신용카드 결제에 부과되는 사중손실 통행세(a deadweight toll on virtually every credit card purchase in America)“이자, 정상적인 경쟁 시장이라면 결코 발생할 수 없는 독점적 지대라고 규정했다.
비싼 프리미엄 카드도 거부할 수 없는 가맹점의 덫
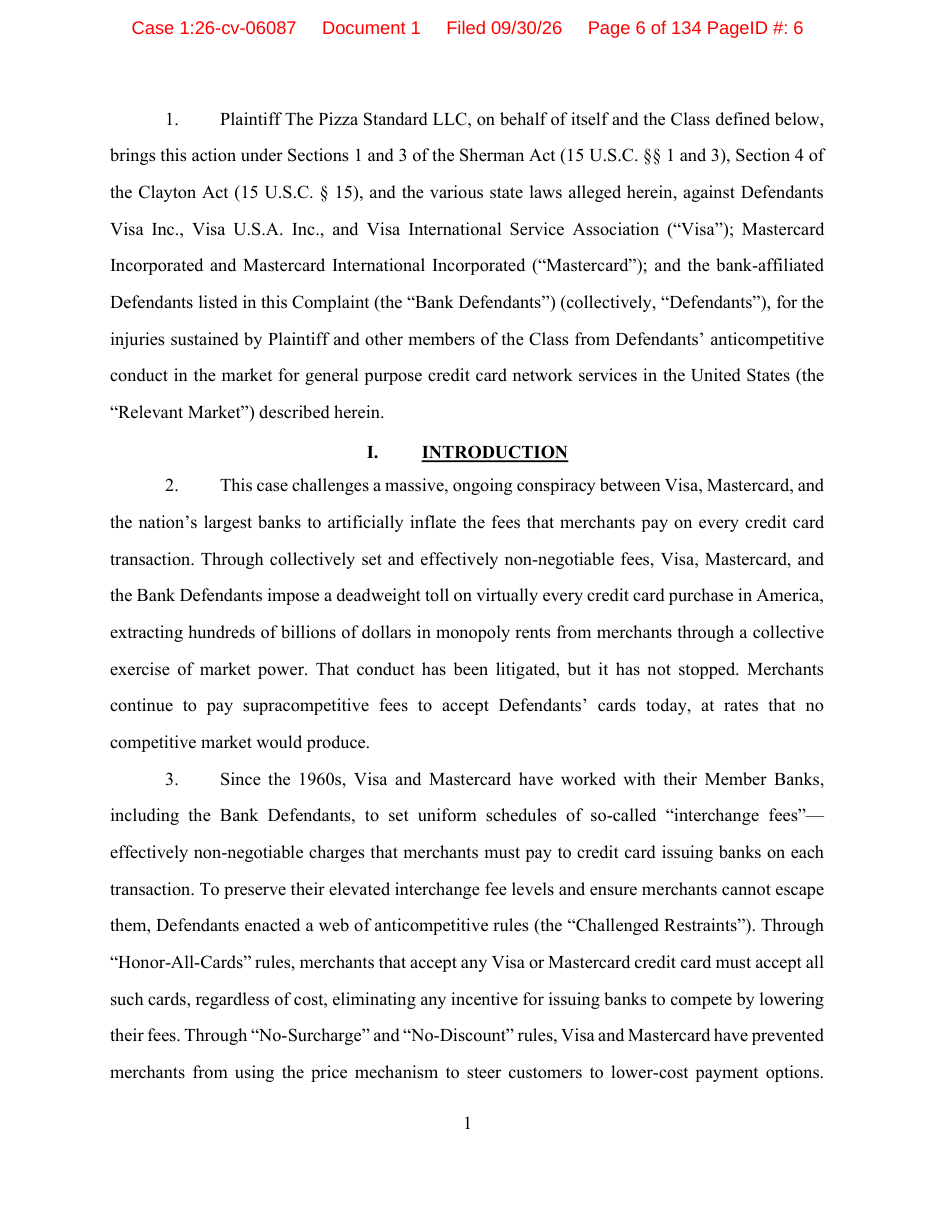 사진: 원고가 셔먼법 및 클레이턴법에 근거하여 Visa 등을 제소한 내용. 출처: ClassAction.org 공개 소장 PDF
이번 소송이 해체하고자 하는 핵심 목표는 오프라인 매장을 옭아매고 있는 반경쟁적 규약의 그물망(web of anticompetitive rules)이다. 이 규약에 따르면 가맹점이 Visa나 Mastercard 신용카드를 단 하나라도 취급하기로 했다면, 해당 브랜드가 발행하는 모든 종류의 신용카드를 예외 없이 의무적으로 받아들여야 한다(이른바 ‘모든 카드 수용 의무(Honor All Cards)’ 규칙).
실제 소비자가 사용하는 신용카드의 결제 처리 원가는 천차만별이다. 기본적인 표준 카드의 처리 비용은 매우 낮은 반면, 고액 캐시백이나 항공 마일리지를 제공하는 프리미엄 카드는 훨씬 높은 수수료율이 책정되어 있다. 그러나 소장의 지적처럼 가맹점은 결제 창구에서 이러한 고비용 카드의 결제를 거절할 권리가 없으며, 직불카드처럼 수수료가 저렴한 대체 결제 수단으로 고객을 유도하는 것조차 금지되어 있다.
가맹점으로부터 결제 수단별 차등 가격 책정 권한을 박탈하는 것은 시장 고유의 자율적 가격 조정 메커니즘을 차단하는 결과를 낳는다. 카드 발급 은행 입장에서는 가맹점을 유치하기 위해 수수료율을 낮춰 경쟁할 유인이 사라졌고, 그 결과 가맹점 수수료는 매년 일방적으로 인상되었다.
영수증에 결제 수수료를 반영할 수 없는 구조
일반적인 상거래에서는 원가가 높은 결제 방식에 더 높은 수수료가 붙는 것이 당연한 시장 법칙이다. 하지만 양대 결제 네트워크의 규약 체계 안에서 가맹점은 고객이 내민 카드의 종류에 따라 추가 수수료를 덧붙여 청구하는 행위가 철저히 금지되어 있다.
손님이 20달러짜리 피자 한 판을 살 때 현금을 내든, 직불카드를 쓰든, 최고급 프리미엄 신용카드를 내밀든 최종 결제 금액은 한 치의 오차도 없이 동일해야 한다. 카드 네트워크는 이러한 단호한 금지 조항을 통해 과도한 수수료를 가맹점의 고정 운영비로 둔갑시켰다. 자영업자들은 최소한의 이윤을 지키기 위해 결국 모든 메뉴의 기본 판매 가격에 카드 수수료 비용을 일괄 반영할 수밖에 없다.
이러한 강제적 비용 은폐 구조 속에서, 현금이나 직불카드만 사용하는 소비자들은 결과적으로 프리미엄 카드 사용자의 풍성한 리워드와 캐시백 혜택을 대신 부담해 주는 역차별을 겪게 된다. 보이지 않는 금융 비용을 전체 소비자에게 골고루 떠넘김으로써, 대형 금융기관들은 자신들의 막대한 수수료 착취를 교묘하게 감춰왔다.
대형 은행들의 수수료 경쟁 담합과 카르텔
매년 1,000억 달러가 오가는 이 거대한 자금 흐름의 배후에는 현상 유지를 주도해 온 5대 대형 은행이 있다. 소장은 Bank of America, Capital One, Chase Bank(JPMorgan Chase), Citibank, Wells Fargo를 핵심 피고로 적시했다. 이들 5대 은행은 수십 년 동안 동일한 카드 수수료율 표를 공유해 왔으며, 가맹점을 유치하기 위한 은행 간의 실질적인 수수료 인하 경쟁은 전혀 존재하지 않았다.
만약 특정 은행이 수수료를 낮춘다면 이론적으로는 더 많은 매장이 해당 은행의 카드를 적극 권장하도록 유도할 수 있다. 그러나 현실에서는 어떤 은행도 가격 경쟁을 시도하지 않는다. 높은 수수료율을 고스란히 유지하면서 그 막대한 마진으로 소비자 대상 포인트 마케팅에 쏟아붓는 편이 훨씬 이득이기 때문이다. 수수료 인하는 스스로 독점적인 수익 창출 기반을 깎아 먹는 행위나 다름없다.
원고 측은 이러한 공동 가격 책정이 셔먼 반독점법 제1조가 금지하는 담합(카르텔)에 해당한다고 주장한다. 피고 측은 현재까지 이러한 주장에 대해 공식 입장을 내놓지 않고 있으며, 소송의 향방은 법원이 원고 측의 논리를 얼마나 인정할지에 달려 있다.
50억 달러 합의금으로도 되찾지 못한 협상력
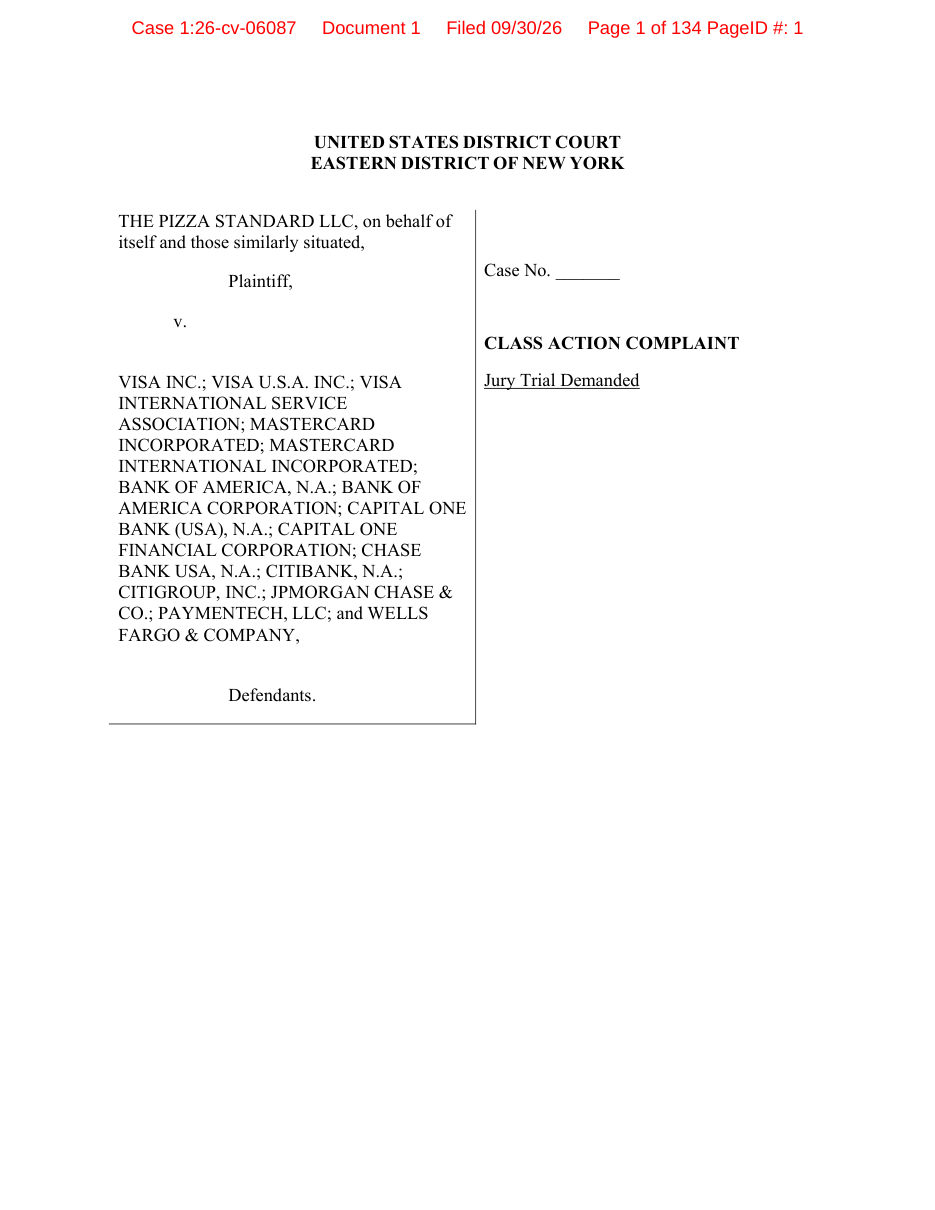 사진: 소장 표지에 원고로 기재된 샌디에이고 피자가게 상호. 출처: ClassAction.org 공개 소장 PDF
미국 자영업자들은 결제 네트워크의 불합리한 수수료 체계에 맞서 지속적으로 저항해 왔다. 이전의 유사 반독점 소송에서 결제 대기업들은 50억 달러가 넘는 집단소송 합의금을 지불하기로 약속한 바 있다. 하지만 매년 거둬들이는 1,000억 달러의 카드 수수료 규모와 비교하면 50억 달러는 언 발에 오줌 누기에 불과하다.
과거의 합의안은 지나간 기간에 대한 일회성 금전 배상만 제공했을 뿐, 독점을 유지하는 반경쟁적 규약 체계는 단 하나도 바꾸지 못했다. 수백만 명의 미국 자영업자들은 구조적인 제도적 구제 수단 없이 여전히 지속적인 수익 악화에 직면해 있다. 소장의 표현대로라면, 규칙을 바꾸지 않은 일회성 배상은 향후 발생하는 모든 결제에서 똑같은 수수료로 고스란히 회수될 뿐이다.
기술 커뮤니티의 토론에서는 매우 구체적인 수치 비교가 공유되었다. 미국의 많은 주유소들은 전용 앱을 통해 고객이 ACH 계좌이체 방식으로 결제하도록 적극 유도하고 있다. ACH 계좌이체의 가맹점 수수료는 건당 0.30.6달러 수준(FedNow 같은 실시간 결제망은 센트 단위)에 불과하지만, 신용카드로 결제하면 주유 한 번에 2.02.5달러에 달하는 수수료가 빠져나간다. 단 몇 초 만에 처리되는 전자 결제에서 약 2달러에 달하는 원가 격차가 발생하는 것이다. 이는 기존 카드 네트워크의 수수료 체계가 데이터 전송과 대역폭, 서버 연산이라는 실제 인프라 원가와 완전히 단절되어 있음을 여실히 보여준다.
결제 수단의 가격 결정권을 되찾기 위한 움직임
개발자와 엔지니어들의 토론에서는 두 가지 구체적인 개혁 방안이 반복해서 거론되었다. 가맹점이 영수증에 카드 결제 수수료를 투명하게 분리하여 표기할 수 있도록 허용하는 것과, 가맹점이 불이익 없이 특정 고비용 카드의 취급을 선별 거부할 수 있도록 허용하는 것이다. 이 두 가지 요구는 소장이 지적한 반경쟁적 규약을 정면으로 겨냥한다.
카드 수수료 부담이 모든 소비자에게 맹목적으로 분산되지 않고 결제 수단별 원가 차이가 영수증에 투명하게 드러난다면, 시장의 자율 정화 기능이 비로소 작동하기 시작할 것이다. 소비자가 프리미엄 혜택 카드를 긁을 때 2달러의 추가 비용을 직접 부담해야 한다는 사실을 확인하게 된다면, 보다 합리적이고 경제적인 결제 수단으로 자연스럽게 전환할 것이다.
샌디에이고의 피자가게가 요구하는 것은 지극히 상식적이다. 모든 거래에 숨겨진 결제 원가를 있는 그대로 보여달라는 것이다. 만약 이 소송을 통해 굳건했던 결제 네트워크의 규약에 균열이 생긴다면, 정보 비대칭 속에 유지되어 온 거대한 수수료 징수 체계는 역사상 처음으로 소비자의 실질적인 가격 체감이라는 시험대에 오르게 될 것이다.
참고 링크:
- ClassAction.org 보도 기사
- 소장 전문 PDF
- 기술 커뮤니티 토론(Hacker News)
- 셔먼 반독점법(Sherman Antitrust Act) 해설