2026年9月30日,纽约东区联邦地区法院收到了一份长达134页的起诉状。原告是圣地亚哥的一家普通披萨店。这家名为The Pizza Standard LLC的小店发起了集体诉讼。他们代表全美实体商家,起诉Visa、Mastercard以及美国五大银行。诉状的核心指控非常聚焦:金融巨头合谋维持高昂的刷卡手续费。全美实体门店每年要为此支付超过1000亿美元。
这起案号为 1:26-cv-06087 的诉讼,指向的是支付网络底层那套强制协议。按诉状的说法,发卡行向商家收取的手续费率没有商量余地,商家只能照缴 —— 诉状把这笔钱称为「对美国每一笔信用卡消费的净损失收费」。
商家无权拒绝高价信用卡
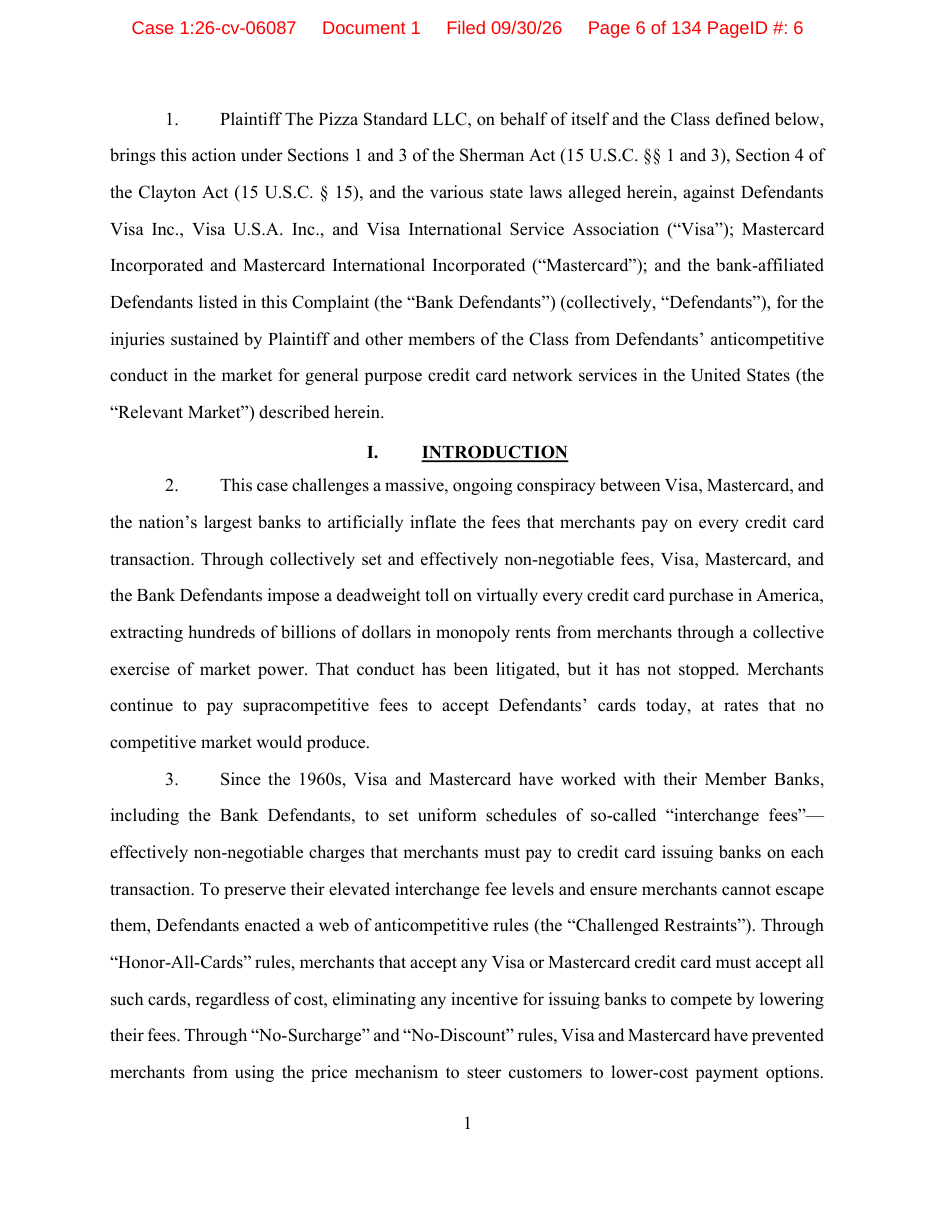 图:原告依据谢尔曼法与克莱顿法起诉Visa等被告。来源:ClassAction.org 公开的起诉状 PDF
这场诉讼真正要拆除的目标,是一张锁死实体商铺的反竞争规则网。在这套规则下,只要商家接受任何一张Visa或Mastercard信用卡,就必须接受该品牌发行的所有卡种。
消费者手里的信用卡成本差异巨大。基础卡的处理成本极低,带高额返现和航空里程的高端卡则对应更高的刷卡费率。按诉状的指控,商家面对持卡人时无权拒收这类高成本卡,也不能引导顾客改用借记卡等便宜通道。
按原告的逻辑,剥夺商家的差异化定价能力,等于切断了市场自发调节价格的反馈回路:发卡行没有动力靠降费率抢客户,费率也就年年往上走。
不能把成本写进账单里
在正常商业活动中,高成本支付方式自然对应更高的服务费。但在两大支付网络的规则框架内,商家被禁止按顾客使用的卡种加收手续费。
顾客买一份20美元的披萨,无论是用现金、借记卡还是顶级信用卡,最终结账金额必须一模一样。发卡机构通过一纸禁令,将高额手续费变成了商家的固有经营开支。实体店为了保住利润底线,只能把这部分开销摊入所有菜品的定价中。
强制性的成本隐藏机制下,只用现金的顾客实质上补贴了高端卡用户的返现奖励。通过把隐形成本平摊给所有人,金融巨头成功掩盖了自己抽取高额费用的动作。
发卡行联手锁死费率竞争
这场涉及千亿美元的资金流转中,五大行是维持现状的关键执行者。起诉状将Bank of America、Capital One、Chase Bank、Citibank和Wells Fargo列为核心被告。几十年来,他们共同采用同一套发卡行手续费定价表。五大行在商家端根本不存在实质性的价格战。
如果某家银行降低手续费,理论上就能吸引更多商铺优先推荐自家的信用卡。但现实中没有银行会这么做。他们宁愿维持高费率,用这笔利润在消费端推行夸张的积分营销。主动降价等于亲手削减自己的超额利润池。
原告指控这套共同定价构成谢尔曼法禁止的价格同盟。被告方目前尚未就这些指控作出公开回应,案件的走向要看法院是否认可这套论证。
50亿美元买不到商家议价权
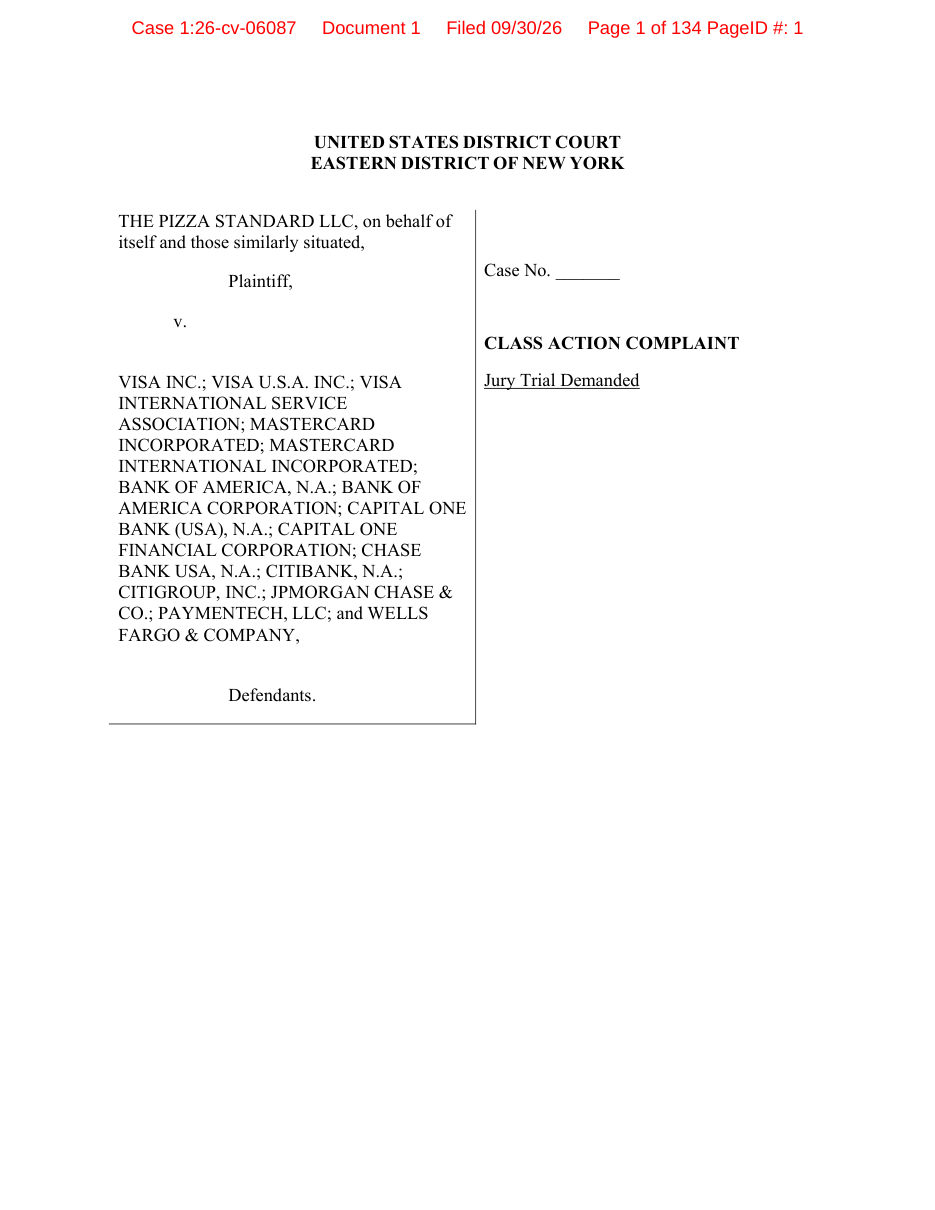 图:起诉状首页案件抬头标明原告为披萨店。来源:ClassAction.org 公开的起诉状 PDF
美国商铺曾多次反抗支付网络的收费体系。在之前的同类反垄断案中,支付巨头曾抛出超过50亿美元的集体诉讼和解金。但对比每年1000亿美元的刷卡抽成,这笔钱只是杯水车薪。
前案和解方案只支付了一次性赔偿,丝毫没有改变反竞争规则。数百万美国商家依然要面对持续的利润缩水,且没有任何系统性的法律救济途径。诉状的说法是:一次性赔偿不改规则,同样的费用会继续从未来的每一笔交易里收回来。
社区技术人员在讨论中给出了非常具体的对比。许多加油站宁可鼓励顾客通过ACH转账结账,因为单笔转账成本只有0.6美元。如果是刷信用卡,商家往往会被扣除2到2.5美元。一笔数字转账能在几秒内制造出近两美元的差额。旧有的发卡网络定价机制早就脱离了底层带宽与计算资源的真实开销。
拿回一笔交易的定价权
社区讨论里反复出现两项具体改革:允许商家把刷卡费单独列在账单上,允许商家挑卡而不受罚。这两条正对着诉状里指控的那套规则。
当这笔钱不再被强制分摊到所有人头上,每一次支付的差价都会清晰地列在流水明细里。市场机制就能重新发挥作用。消费者看到刷高端卡需要自己额外支付两美元时,自然会切换回经济的支付工具。
一家披萨店要的东西很具体:让每一笔交易的成本被看见。如果这套规则真的被撬动,靠信息不透明维持的收费体系会第一次暴露在消费者的价格感知里。
参考链接:
- ClassAction.org 报道
- 起诉状原文 PDF
- 社区技术讨论
- Sherman Antitrust Act 解析